Retraites des fonctionnaires : la Cour n'ouvre toujours pas la boîte noire

On attendait beaucoup de ce rapport de la Cour des comptes sur les retraites des fonctionnaires d’Etat : qu’il explique l’origine des différences de taux de cotisation, des déficits, surtout qu’il compare le rendement des cotisations, autrement dit la générosité du système. On est assez déçu : si le rapport décortique certains aspects : taux de cotisation civils vs. militaires, déficit démographique, d’autres aspects sont complètement laissés de côté, au premier rang desquels la question du mode de calcul. Au bout des explications et après neutralisation de toutes les différences de périmètre entre public et privé, on retiendra un déficit de 15 milliards d'euros environ, comblé par les cotisations d'équilibre employeur de l'Etat.
L’origine de ce rapport, on l’aura bien compris, est d’expliquer la différence des taux employeur entre fonctionnaires d’Etat et salariés du privé alors que jamais l’écart n’a été aussi important. Le taux de contribution employeur est de 126,07 % pour les militaires et 78,28 % pour les fonctionnaires civils en 2025, alors que le taux de cotisation que les employeurs de salariés du secteur privé paient au titre des retraites de base et complémentaires est d’environ 17 %. En 2026, le taux de contribution employeur pour les fonctionnaires civils a même été relevé de 4 points, à 82,28 %.
Cette comparaison a ouvert un débat sur un éventuel « déficit caché » de l’ordre de 40 Md€, dit la Cour. Ce n’est pas tant un déficit caché que JP Beaufret et avant la Fondation IFRAP ont voulu dénoncer, mais surtout montrer que le déficit du système de retraites dans son ensemble va bien au-delà des 5 Mds identifiés par le COR pour 2025 et que TOUS les régimes y contribuent. Dans ce rapport, la Cour s’emploie à expliquer que ces taux de cotisations ne sont pas directement comparables.
Les cotisations salariales
D’abord, la Cour rappelle que la fonction publique s’est alignée sur la plupart des règles qui régissent les retraites du privé. Cependant, l’alignement n’est pas complet puisque le taux de cotisation salariale n’est pas aligné. Suite à la hausse du taux de l’AGIRC-ARRCO en 2019, il est de 11,31% pour le privé contre 11,10% pour les fonctionnaires. Un alignement génèrerait 140 M€ et réduirait le salaire net des fonctionnaires de l’ordre de 5 à 10 € par mois.
L’écart de taux de cotisation employeur
Les régimes de la fonction publique couvrent également le risque invalidité, alors que pour un salarié du privé, la pension d’invalidité est versée par la Caisse nationale d’assurance maladie. À 62 ans, le salarié invalide perçoit ses pensions de retraite (de base et complémentaire) à taux plein, qui se substituent alors à sa pension d’invalidité.
Les dispositifs de solidarité
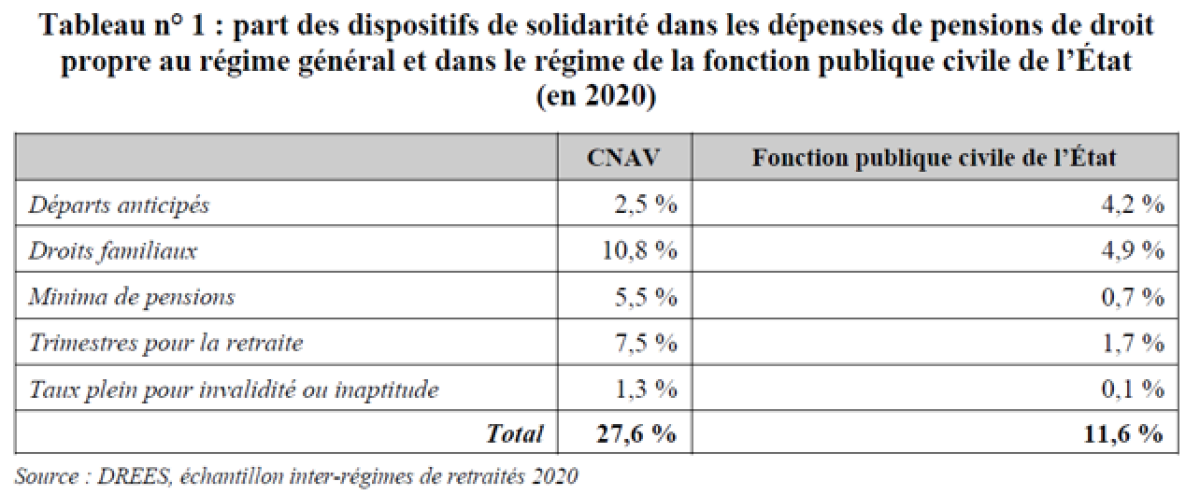
La Cour explique ensuite qu’une part des dépenses de solidarité du système de retraite est payée dans le secteur privé par des transferts venant d’autres branches : c’est le cas pour l’AVPF et les majorations pour enfants pour lesquelles l’assurance vieillesse perçoit des transferts de la branche famille à hauteur de 10,7 Md€ en 2025. Jusqu’en 2025, les trimestres assimilés étaient quant à eux remboursés par le fonds de solidarité vieillesse (FSV), pour un montant de 15,7 Md€ en 2025. À compter de 2026, le FSV est intégré à la CNAV, laquelle bénéficie désormais des ressources fiscales dédiées au fonds.
Vient ensuite la question du déficit démographique
Pour financer les pensions de retraite de droit propre de ses 2 millions de retraités, le régime de la fonction publique de l’État comptabilise 1,9 million de personnes cotisantes fin 2025. Ce régime présente donc un ratio démographique de 0,94 cotisant pour un retraité de droit propre. Le rapport explique que le ratio démographique s’est sensiblement détérioré entre 2015 et 2025 passant d’un peu plus de 1,1 à moins de 1 au cours de cette période, tandis qu’il est resté stable au régime général autour de 1,5.
Cette diminution s’explique par des évolutions très différentes du nombre de personnes cotisantes. Si ce nombre a augmenté d’environ 15 % en dix ans au régime général, il a diminué de 10 % au régime de la fonction publique de l’État.
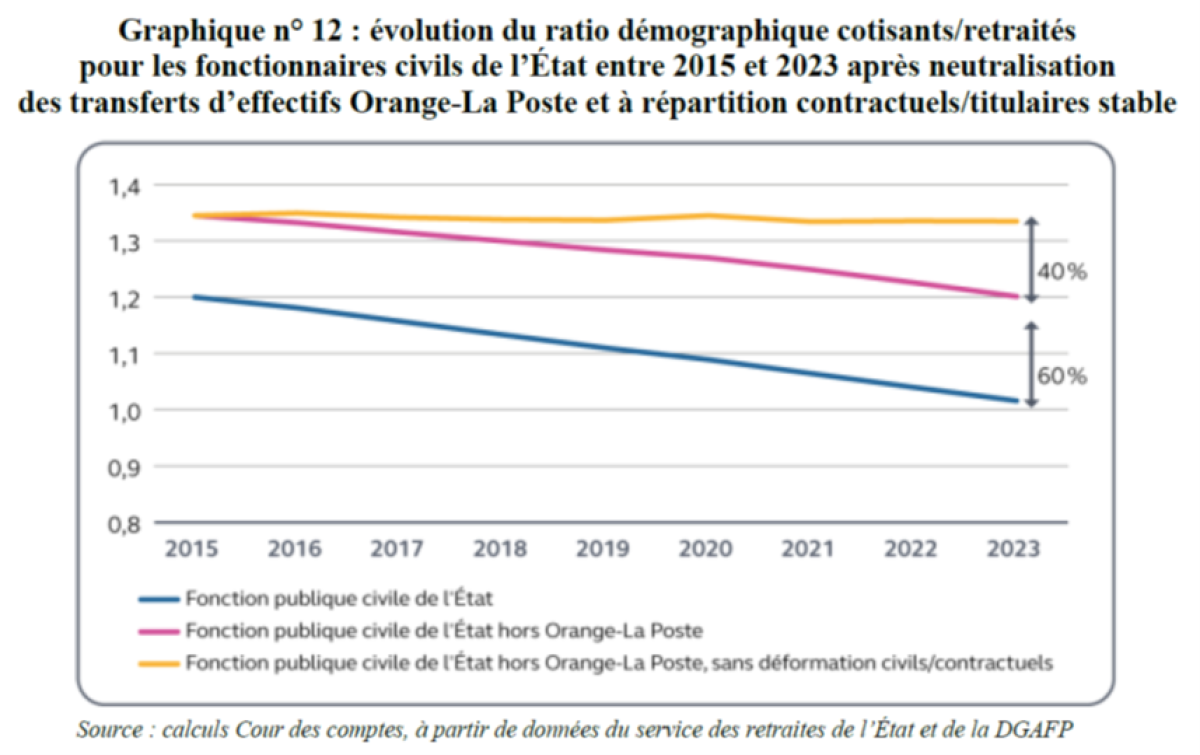
Selon la Cour, le transfert des effectifs au titre de La Poste et Orange expliquerait environ 60 % de la baisse du ratio (qui continuera d’affecter le régime jusqu’en 2060) et la déformation du partage entre les effectifs de titulaires et les effectifs d’agents contractuels les 40 % restants.
Orange / La Poste
La loi n° 90-568 du 2 juillet 1990 a créé à compter du 1er janvier 1991 deux personnes morales de droit public, dénommées La Poste et France Télécom, à partir de l’ancienne administration des postes et des télécommunications (PTT). Elles ont par la suite été transformées en sociétés anonymes. Les agents embauchés avant ces dates ont conservé leur statut de fonctionnaires affiliés au régime de retraite de la fonction publique de l’État. En revanche, les personnes recrutées après ont été affiliées à la CNAV et à l’AGIRC- ARRCO, comme tout salarié de droit privé.
On ne dénombre plus, en 2026, que 50 000 employés de ces entreprises cotisant encore au régime de retraite de la fonction publique de l’État, mais encore près de 290 000 pensionnés. La population des affiliés des entreprises La Poste et Orange est ainsi très déséquilibrée, avec 0,17 cotisant pour un retraité. Cette structure très particulière affecte la démographie globale du régime, qui serait de 1,18 cotisant par retraité en 2026 pour les fonctionnaires civiles hors La Poste et Orange (au lieu de 0,99).
Les contractuels
Entre 2015 et 2023, le nombre total d’agents civils au sein de la fonction publique de l’État a augmenté de 7,2 %. Cette évolution recouvre une baisse des titulaires de 3 % sur la période, et un nombre d’agents contractuels, affiliés à la CNAV pour la retraite de base et à l’IRCANTEC pour la retraite complémentaire, qui s’est accru de 54 %. En l’espace de huit ans, la proportion d’agents contractuels dans la fonction publique de l’État est ainsi passée de 18 % à 26 %.
De 2006 à 2013, la diminution du nombre de fonctionnaires se traduit par une hausse importante du taux de contribution employeur pour les fonctionnaires civils, porté à 74,28 % tandis que le taux de cotisation employeur n’a pratiquement pas bougé sur la période récente (14,77 % en 2024) pour les agents contractuels, conséquence d’un recours accru aux agents contractuels.
Au regard de ces évolutions, on peut se demander si l’écart de taux de contribution entre fonctionnaires et agents contractuels (pour lesquels le taux des cotisations patronales de retraite est de l’ordre de 15 %) n’a pas incité les employeurs à favoriser l’embauche d’agents contractuels s’interroge la Cour. La réponse est clairement oui : c’est en tout cas le processus mis à jour dans la fonction publique hospitalière et territoriale et documenté par un récent rapport de l’IGAS et de l’IGF qui recommandait de taxer l’emploi contractuel.
La compensation démographique
Cette déformation très marquée de la population des agents civils, en faveur du personnel contractuel, n’est pas sans conséquence sur la situation démographique du régime de la fonction publique de l’État. Entre 2015 et 2023, le ratio rapportant le nombre de cotisants au nombre de retraités est passé de 1,2 à 1, alors que, hors transferts d’effectifs au titre de La Poste et Orange et dans l’hypothèse d’une stabilité des effectifs d’agents contractuels rapportés aux effectifs de titulaires, le ratio serait resté constant :
Les départs anticipés
Si la Cour se penche sur le cas des contractuels et des anciens fonctionnaires La Poste et Orange, elle ne lie pas le déséquilibre démographique aux départs anticipés qui sont pourtant nombreux dans la fonction publique d’Etat. Sans faire le lien explicitement la Cour s’attache tout de même à démontrer le poids excessif qu’ont pris ces départs anticipés. La Cour part du constat que l’âge moyen de départ à la retraite des fonctionnaires civils sédentaires et des salariés du privé est relativement proche, autour de 63,5 ans. En 2025, seuls 60 % des fonctionnaires civils de l’État ont liquidé dans le droit commun, c’est-à-dire hors départ anticipé, une proportion similaire au régime général. Notamment pour des raisons d’usure professionnelle mais dans la FPE, c’est un régime différent de celui de la pénibilité mis en place dans le privé.
Dans le privé la prise en compte se fait sur une base individuelle et conditionnée à l’exposition réelle à un facteur de pénibilité, la prise en compte de la pénibilité dans la fonction publique relève d’une approche collective par métier, ce sont les catégories actives et super-actives. Les bornes d’âges sont respectivement de 59 et 54 ans. Le bénéfice du dispositif est conditionné à une durée de service minimum sur des emplois de telle catégorie, variant de 17 à 27 années selon l’emploi. En 2025, 12 % des fonctionnaires de l’État (5 500 personnes) ayant liquidé une pension de retraite ont bénéficié d’un départ anticipé en catégorie active, en moyenne à 61,9 ans, et 7 % en catégorie super active (3 300 personnes), en moyenne à 58,3 ans, alors que les sédentaires sont partis à la retraite en moyenne à l’âge de 63,7 ans.
Selon le service des retraites de l’État, l’espérance de vie moyenne à l’âge de 65 ans des catégories actives est inférieure de 1,5 année à celle des fonctionnaires sédentaires. Mais cet écart d’espérance de vie à 65 ans (1,5 année pour les hommes en moyenne) est plus faible que les différences d’âge d’ouvertures des droits (5 à 10 ans) et que les âges effectifs de départ à la retraite (de 1,8 à 5,4 ans en moyenne).
Pour pouvoir atteindre plus facilement la durée d’assurance requise pour une retraite à taux plein à un âge précoce de départ à la retraite, la plupart des emplois en catégorie active et super active bénéficient d’une bonification de durée qui consiste à accorder une annuité supplémentaire par période de cinq années de services effectifs, plafonnée à cinq annuités. De plus certaines primes et indemnités, en théorie exclues du calcul de la retraite, sont prises en compte dans le calcul de la pension.
Au 31 décembre 2025, un peu plus 457 000 retraités civils du régime de la fonction publique de l’État avaient liquidé leur pension au titre de la catégorie active ou super active, soit 28 % de l’ensemble des retraités du régime. Cette forte proportion s’explique par les professeurs des écoles désormais exclues de la catégorie active. Les départs en catégories active et super active sont ainsi moins fréquents parmi les nouveaux liquidants, à hauteur de 19 % en 2025, mais encore concentrés principalement dans l’éducation nationale (46 % des nouveaux liquidants en 2025), au ministère de l’Intérieur (29 %), au ministère de la Justice (9 %) et parmi les anciens agents de La Poste (7 %). Le taux de liquidation des catégories actives est plus important et conjugué au fait qu’ils terminent leur carrière de fonctionnaire à un indice en moyenne plus élevé, leur pension est en moyenne plus élevée de 12 %.
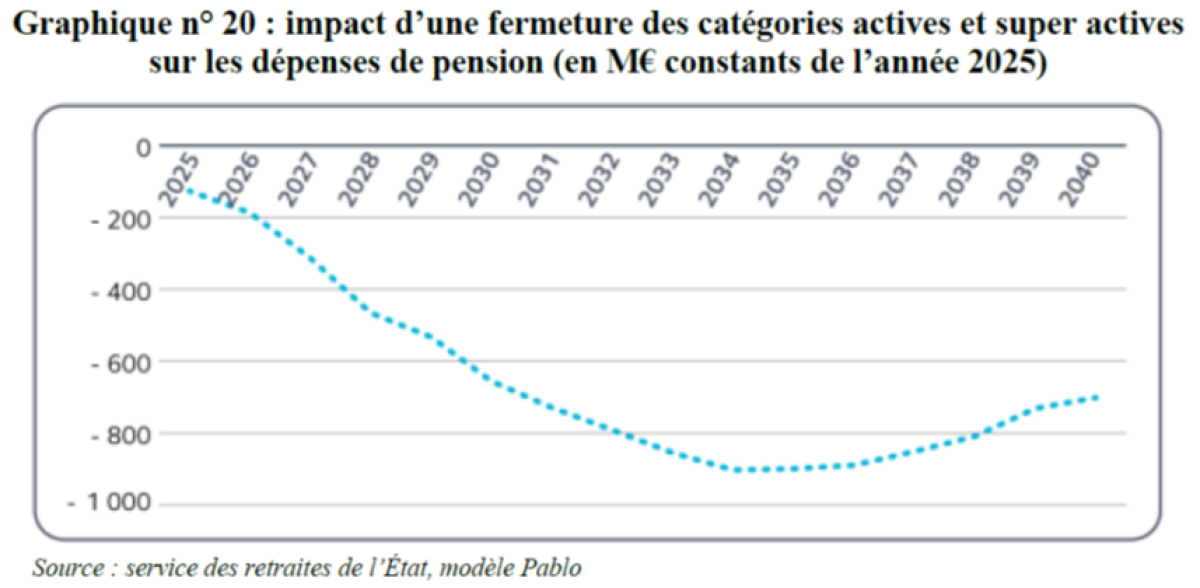
Les départs anticipés au titre des catégories actives et super actives constituent un surcroît de dépenses : une simulation de la fermeture des catégories actives et super actives permet de mesurer le coût évalué à 900 M€ en euros constants de l’année 2025 au milieu des années 2030. Les prolongations d’activité associées conduiraient à davantage de droits à retraite, donc à des pensions plus élevées, de sorte que le gain de pension serait réduit en 2045 (0,7 Md€) (gain net).
Le cas particulier des militairesPour les militaires, le calcul de la pension des militaires est identique à celui des fonctionnaires civils. En 2013, les taux de contribution employeur civils et militaires ont été fixés à respectivement 74,28 % et 126,07 % afin que les soldes des sous-ensembles civils et militaires soient chacun équilibré. Ces taux sont restés inchangés jusqu’en 2024, alors même que les ratios démographiques des militaires et des civils connaissaient des évolutions différenciées. Les taux de contribution employeur permettant d’équilibrer chacun des sous-soldes en 2025 auraient été de 83,68 % pour les civils (contre un taux en vigueur de 78,28 %) et de 112,29 % (contre 126,07 %) pour les militaires. Ainsi, la mission Enseignement scolaire aurait dû supporter 1,6 Md€ de contribution au CAS supplémentaire (+ 6,8 %), tandis que la mission Défense aurait vu sa contribution réduite de 0,6 Md€ (- 6,7 %). Au-delà du budget de l’État, la sous-estimation du niveau de la contribution d’équilibre des employeurs civils conduit à une subvention implicite de l’État de 465 M€ auprès des personnes publiques employant des fonctionnaires civils. |
Le mode de calcul
C’est sur cette question qu’on attendait la Cour des comptes et on ne peut que se montrer déçu. Les magistrats se sont lancés dans une longue démonstration pour conclure que les modes de calcul sont équivalents entre public et privé, mais les arguments mis en avant sont très largement discutables.
Tout d’abord, la Cour explique que la rémunération moyenne des fonctionnaires a évolué, comme l’inflation. Cela n’est pas lié à l’évolution du point d’indice qui a progressé de 0,7% par an entre 2015 et 2023 soit trois fois moins vite que les prix mais cela est lié au vieillissement dans la fonction publique et à la rémunération à l’ancienneté (« glissement vieillesse technicité ») pour un gain de 1,5% par an, mais avec un net ralentissement avec l’âge et surtout une augmentation des primes de 4% par an, mais qui ne sont pas comprises dans le calcul de la retraite des fonctionnaires. Depuis le début des années 2010, la faible progression de la valeur du point d’indice a permis de limiter les dépenses de rémunération de l’État, mais a, en contrepartie, limité l’assiette de cotisation au régime de retraite. La préservation du pouvoir d’achat des fonctionnaires a été assurée en partie par la progression des primes, avec un effet sur les droits à retraite limité au régime de retraite additionnelle. Au total, ces évolutions rendent les règles de calcul de la pension dans la fonction publique moins favorables que dans le secteur privé, pour ce qui concerne la période de calcul du salaire de référence.
Ce calcul doit être quand même mis en doute : le salaire porté au compte pour la retraite de base et revalorisé avec les prix est plafonné. Cela ne concerne donc pas pour les cadres (nombreux dans la fonction publique) l’intégralité de leur rémunération. D’ailleurs la Cour le reconnaît, expliquant que les fonctionnaires de catégorie A présentant un profil de rémunération indiciaire presque deux fois plus dynamique, sont avantagés lorsque la pension est calculée sur la base du dernier traitement. De plus ce calcul ne compare le mode de calcul qu’aux retraites de base du secteur privé, alors que les retraites complémentaires Agirc-Arrco, elles, sont calculées sur la carrière complète et non sur les 25 meilleures années.
Charles de Courson dans un rapport pour la commission des finances de l’Assemblée nationale avait analysé le mode de calcul dans la fonction publique et avait conclu : L’assiette relative de la fonction publique peut s’exprimer comme le rapport entre l’indice moyen de fin de carrière et l’indice moyen des actifs. Ce rapport de 1,26 reste relativement stable, hors mesures catégorielles améliorant les fins de carrière. Dans le secteur privé, le calcul sur les 25 meilleures années est plus pénalisant.
La Cour cite aussi les travaux de la DREES qui a estimé la pension totale perçue à la liquidation par un fonctionnaire si les règles des salariés du secteur privé lui étaient appliquées, à carrière, rémunération et âge de départ à la retraite inchangés. Et qui concluait qu’en moyenne, la pension des fonctionnaires serait supérieure de 1,5 % en appliquant les règles du secteur privé plutôt que celles du régime des fonctionnaires, y compris le régime de retraite additionnelle. Ce chiffre suppose toutefois que les fonctionnaires aient cotisé sur leurs primes pour percevoir ce surcroît de retraites. La DREES concluait que les fonctionnaires devraient cotiser un quart de cotisations sociales supplémentaires sur leur carrière. De plus cette étude inclue le RAFP ce qui correspond à une retraite par capitalisation obligatoire supplémentaire dont ne bénéficient pas les salariés du privé. Enfin, la DREES reconnaissait que cette application était très différenciée selon les fonctionnaires de catégories A, B ou C. Plutôt défavorable pour les fonctionnaires de catégorie A, particulièrement les enseignants qui sont majoritaires dans la fonction publique d’Etat.
De son côté, la Fondation IFRAP, grâce aux données qu'elle s’est procurées auprès du ministère des Affaires sociales, a été en mesure de mener des calculs sur des carrières réelles. À partir d’un échantillon robuste de plus de 4.000 enregistrements, nous sommes parvenus aux résultats suivants : l’application des règles du privé aux agents de la fonction publique présente un différentiel de pension (moindre pension) de - 21% en moyenne sur les 3 générations étudiées. Ce calcul s’entend sans tenir compte des primes perçues pendant la carrière de l’agent puisqu’elles ne sont pas soumises à cotisations.
Ainsi, alors que la Cour consacre une large part de son rapport à la question du mode de calcul, on reste vraiment sur sa faim sur les arguments apportés et la Cour en conclut que le calcul de la pension selon les règles du privé aurait « des effets financiers très incertains » sans recommander de nouvelles investigations.
Conclusion : finalement quel est le taux de contribution employeur réel dans la FPE ?
En récapitulant les différences de calcul énumérées dans ce rapport la Cour parvient au calcul suivant :
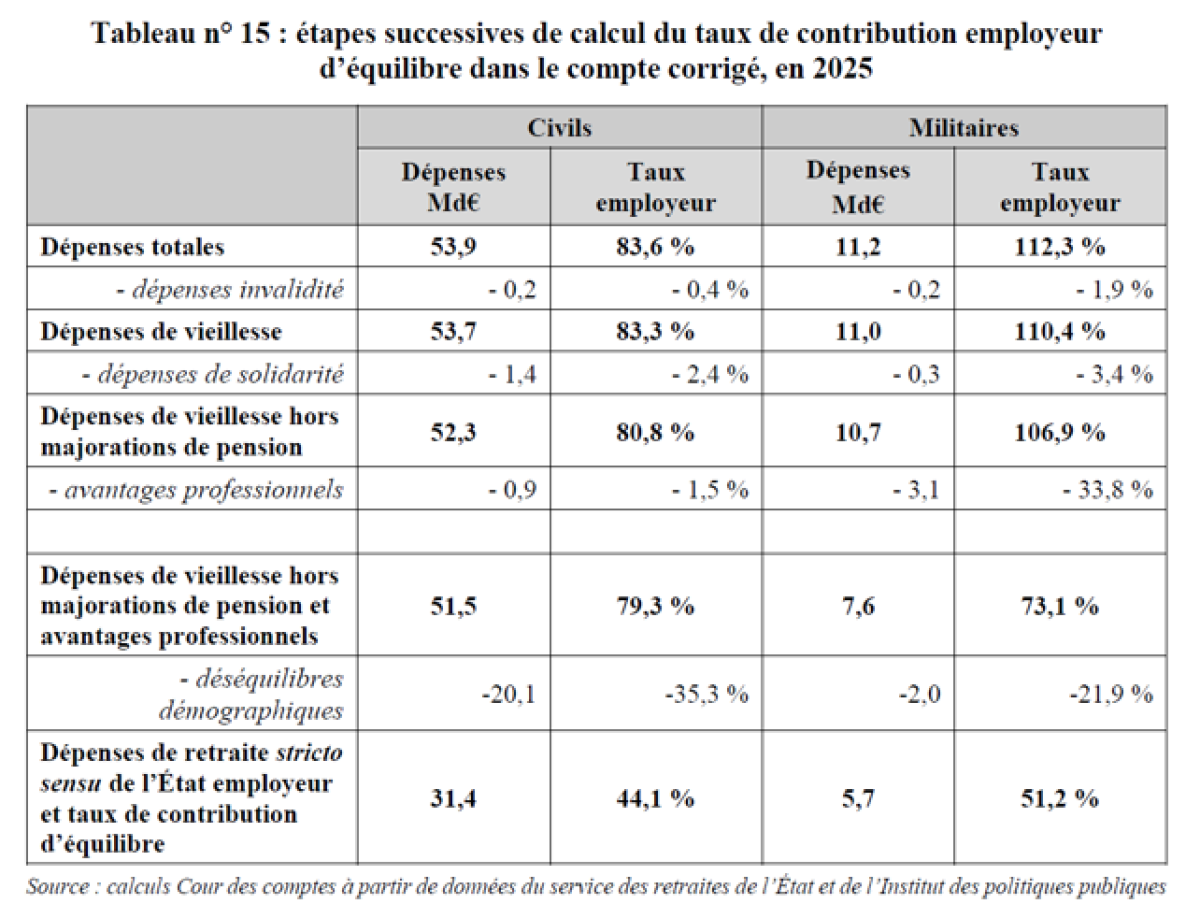
Une dernière étape consiste à corriger l’effet d’assiette car les primes, qui représentent 23 % de la rémunération des fonctionnaires civils en 2023, sont exclues de l’assiette. En asseyant la contribution de l’État sur l’ensemble de la rémunération, comme dans le secteur privé, le taux de contribution employeur de l’État serait ramené à 34,0 % à comparer aux 17% du privé, soit un taux encore deux fois supérieur à celui du privé. La Cour ajoute qu’avec ce taux de contribution, l’Etat équilibre le régime des fonctionnaires de l’Etat là où le régime général est en déficit de 6,6 Md€ en 2025. Mais cela n’explique pas la totalité de l’écart loin de là.
L’exercice d’explication de l’écart de taux de cotisation entre fonctionnaire d’Etat et salarié du privé lancé par la Cour reste donc incomplet. On retiendra un déséquilibre démographique évalué à 22 Md€. Et un écart de taux de cotisation employeur qui demeure élevé : 34% pour les fonctionnaires d'Etat contre 17% pour les salariés du privé. Un écart qui correspond à un déficit de 15 Md€ environ couvert par la cotisation employeur et qui n’apparaît jamais, ni dans les comptes de l’Etat, ni dans les calculs du COR sur l’équilibre du système de retraite. Quant aux 5 recommandations, elles sont de loin d’être à la hauteur de l’enjeu.
Rappels des recommandations de la Cour des comptes1. Aligner dès 2027 le taux de cotisation retraite à la charge des fonctionnaires sur celui à la charge des salariés du secteur privé (ministère de l’action et des comptes publics). 2. Réexaminer systématiquement en cas de négociation catégorielle le périmètre des métiers relevant des catégories actives ou super actives et, au sein de ces métiers, les fonctions exercées justifiant le bénéfice des avantages associés en matière de retraite (ministère de l’action et des comptes publics). 3. Décomposer, dans le rapport sur les pensions de retraite de la fonction publique annexé au projet de loi de finances pour 2027 et les suivants, les dépenses du CAS Pensions selon leur nature afin d’isoler la contribution d’équilibre de l’État employeur (ministère de l’action et des comptes publics). 4. Adapter les circuits de financement du CAS Pensions au sein du budget de l’État en fonction de la nature de ses dépenses à partir de l’exercice 2029 (ministère de l’action et des comptes publics). 5. Consacrer chaque année une séance du conseil supérieur de la fonction publique de l’État aux retraites des fonctionnaires de l’État (ministère de l’action et des comptes publics). |