Retraites : l’Europe indexe de plus en plus l’âge de départ sur l’espérance de vie

Sur les 32 pays européens couverts par la dernière enquête du Cleiss (UE, EEE, Royaume-Uni, Suisse)[1], dix appliquent aujourd’hui une indexation automatique de l’âge légal ou de référence sur l’espérance de vie, deux l’ont inscrite dans la loi pour après 2035 (Bulgarie, Roumanie) et deux s’y préparent (Norvège, Allemagne).
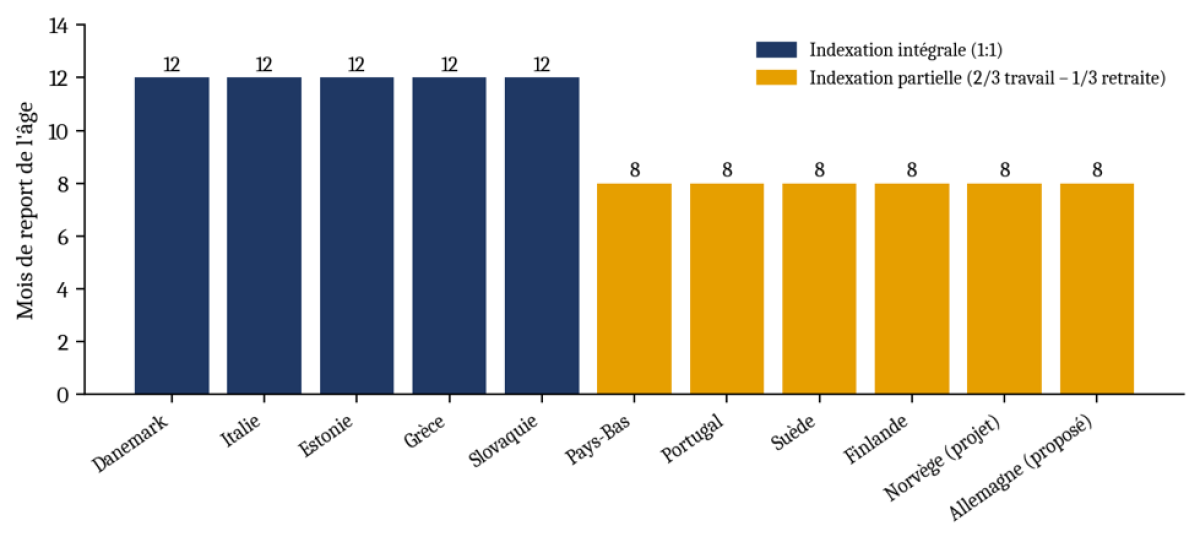
Deux familles de règles coexistent lorsque cette gestion automatique est mise en place[2] : l’indexation intégrale (un an d’espérance de vie gagné = un an de travail en plus : Danemark, Italie, Estonie, Grèce, Slovaquie) et l’indexation aux deux tiers (8 mois de travail et 4 mois de retraite en plus par année gagnée : Pays-Bas, Portugal, Suède, Finlande, et demain Norvège et, si la réforme aboutit, Allemagne).
En outre, l’ajustement automatique ne porte pas que sur l’âge : l’Italie indexe aussi la durée de cotisation ouvrant droit à la retraite anticipée, la Finlande, le Portugal, la Suède et la Norvège ajustent le montant des pensions à la longévité, et l’Espagne a choisi un stabilisateur par les recettes. Les dispositifs les plus robustes combinent un indicateur statistique indépendant, un préavis (5 à 15 ans), un plafond de hausse et une application sans nouveau vote. Là où chaque palier exige une décision politique (Danemark, Grèce, Royaume-Uni), la règle est régulièrement contestée ou différée.
Dans ce cadre, la France fait figure d’exception : aucun lien automatique depuis l’abandon de la règle de 2003, et le relèvement de 2023 est suspendu depuis le 1er septembre 2026. Une indexation aux deux tiers au-delà de 64 ans, calculée par une instance indépendante, rapprocherait le système français des standards européens.
Âges légaux en Europe : la photographie du Cleiss mise à jour à septembre 2026
La fiche du Centre des liaisons européennes et internationales de sécurité sociale (Cleiss) constitue la référence française pour comparer les âges de départ. Datée du 1er juillet 2025 et consolidée en janvier 2026 à partir des tableaux du réseau Missoc[3], elle rappelle deux précautions que la présente note reprend à son compte : les âges évoluent vite et, surtout, l’âge légal ne suffit pas à comparer des systèmes qui diffèrent par les durées de cotisation exigées, les dispositifs de départ anticipé ou le mode de calcul des pensions. Les âges indiqués ci-après sont ceux des hommes lorsque la règle diffère selon le sexe.
Depuis cette photographie, plusieurs évolutions notables sont intervenues. En France, la loi de financement de la Sécurité sociale pour 2026 a suspendu jusqu’au 1er janvier 2028 le relèvement de l’âge et de la durée d’assurance : l’âge légal est figé à 62 ans et 9 mois pour les pensions prenant effet à compter du 1er septembre 2026, les 64 ans ne concernant plus que les assurés nés à partir de 1969[4], [5]. En Italie, l’indexation sur l’espérance de vie, gelée depuis 2019, reprend en 2027 de façon lissée (67 ans et 1 mois en 2027, 67 ans et 3 mois en 2028)[6]. En Allemagne, la commission sur les retraites a recommandé en juin 2026 d’indexer l’âge légal aux deux tiers des gains de longévité après 2031[7]. En Belgique, la loi du 28 mai 2026 instaure un bonus-malus à partir de 2027 sans modifier le calendrier vers 67 ans en 2030[8]. Le tableau ci-dessous intègre ces changements ainsi que les nouveaux paliers arrêtés aux Pays-Bas, au Portugal, en Estonie et en Slovaquie.
Âges légaux de départ et lien avec l’espérance de vie (EV) en Europe, état septembre 2026
Pays | Âge légal 2026 | Évolution légiférée ou annoncée | Lien EV |
|---|---|---|---|
| Allemagne | 66 a 4 m (nés en 1960) | 67 ans pour les nés en 1964 et après (2031) ; lien 2:1 après 2031 recommandé en juin 2026 | Proposé |
| Autriche | H 65 / F 61 a 6 m | Alignement des femmes sur 65 ans (nées après juin 1968) | Non |
| Belgique | 66 ans | 67 ans en 2030 ; bonus-malus à partir de 2027 (loi du 28 mai 2026) | Non |
| Bulgarie | H 64 a 9 m / F ≈ 62 a 6 m | 65 ans (H 2029, F 2037) ; lien à l’EV prévu à partir de 2038 | Différé |
| Chypre | 65 ans | Réexamen quinquennal en fonction de l’EV ; âge inchangé à ce jour | Oui |
| Croatie | H 65 / F 64 | Femmes à 65 ans en 2030 | Non |
| Danemark | 67 ans | 68 (2030), 69 (2035), 70 (2040, nés en 1971 et après) ; révision quinquennale | Oui (1:1) |
| Espagne | 65 (38 a 3 m cot.) ou 66 a 10 m | 67 ans ou 38 a 6 m de cotisation en 2027 ; stabilisateur par les recettes (MEI) | Non |
| Estonie | 65 ans | 65 a 1 m (2027), 65 a 3 m (2028), 65 a 4 m (2029) | Oui (1:1) |
| Finlande | 65 ans (nés 1962-1964) | Âge lié à l’EV à partir de la génération 1965 | Oui (2/3) |
| France | 62 a 9 m (départs depuis le 1/9/2026) | Calendrier gelé jusqu’au 1/1/2028 ; 64 ans pour les nés en 1969 et après | Non |
| Grèce | 67 (15 ans d’ass.) / 62 (40 ans) | Pas de relèvement en 2027 ; prochain réexamen reporté à 2030 | Oui (1:1) |
| Hongrie | 65 ans | — | Non |
| Irlande | 66 ans | — | Non |
| Islande | 67 ans | — | Non |
| Italie | 67 ans | 67 a 1 m (2027), 67 a 3 m (2028) ; révision biennale | Oui (1:1) |
| Lettonie | 65 ans | — | Non |
| Liechtenstein | 65 ans | — | Non |
| Lituanie | 65 ans | Convergence hommes-femmes achevée en 2026 | Non |
| Luxembourg | 65 ans | — | Non |
| Malte | 65 ans (nés en 1962 et après) | — | Non |
| Norvège | 67 ans (départ flexible dès 62) | Accord de 2025 : âge « normé » indexé aux 2/3 de l’EV, loi en préparation | Décidé (2/3) |
| Pays-Bas | 67 ans | 67 a 3 m de 2028 à 2031 | Oui (2/3) |
| Pologne | H 65 / F 60 | — | Non |
| Portugal | 66 a 9 m | 66 a 11 m en 2027 | Oui (2/3) |
| Rép. tchèque | 64 a 6 m (nés en 1962) | 67 ans pour les nés en 1989 et après (loi de 2024) ; plafonnement à 65 ans annoncé puis reporté | Non |
| Roumanie | H 65 / F 62 a 6 m | Femmes à 65 ans en 2035, puis lien à l’EV | Différé |
| Royaume-Uni | 66 → 67 (2026-2028) | 68 ans entre 2044 et 2046 ; troisième révision en cours | Révision |
| Slovaquie | 64 ans (nés en 1966, sans enfant) | 64 a 1 m (nés en 1967), 64 a 2 m (nés en 1968) | Oui (1:1) |
| Slovénie | 65 ans | +2 ans entre 2028 et 2035 | Non |
| Suède | Âge de référence 67 ; retrait dès 63-64 | 67 ans jusqu’en 2032, puis selon l’EV | Oui (2/3) |
| Suisse | H 65 / F 64 a 6 m | Femmes à 65 ans en 2028 | Non |
Source : Cleiss, Missoc, sources nationales ; traitement IFRAP[9]. H : hommes ; F : femmes ; a : ans ; m : mois ; 1:1 : indexation intégrale ; 2/3 : indexation aux deux tiers.
La régulation par l’âge : deux grandes familles et une zone grise
Les pays qui ont automatisé l’âge de départ, soit près de la moitié des États membres de l’UE si l’on inclut les dispositifs différés[10], partagent une même logique : retirer au débat politique annuel la décision la plus conflictuelle en la confiant à une formule. Ils se distinguent en revanche par la clé de partage des années de vie gagnées entre travail et retraite, par l’indicateur retenu (espérance de vie à 60, 62 ou 65 ans, observée ou projetée) et par les garde-fous.
L’indexation intégrale : chaque année gagnée est travaillée
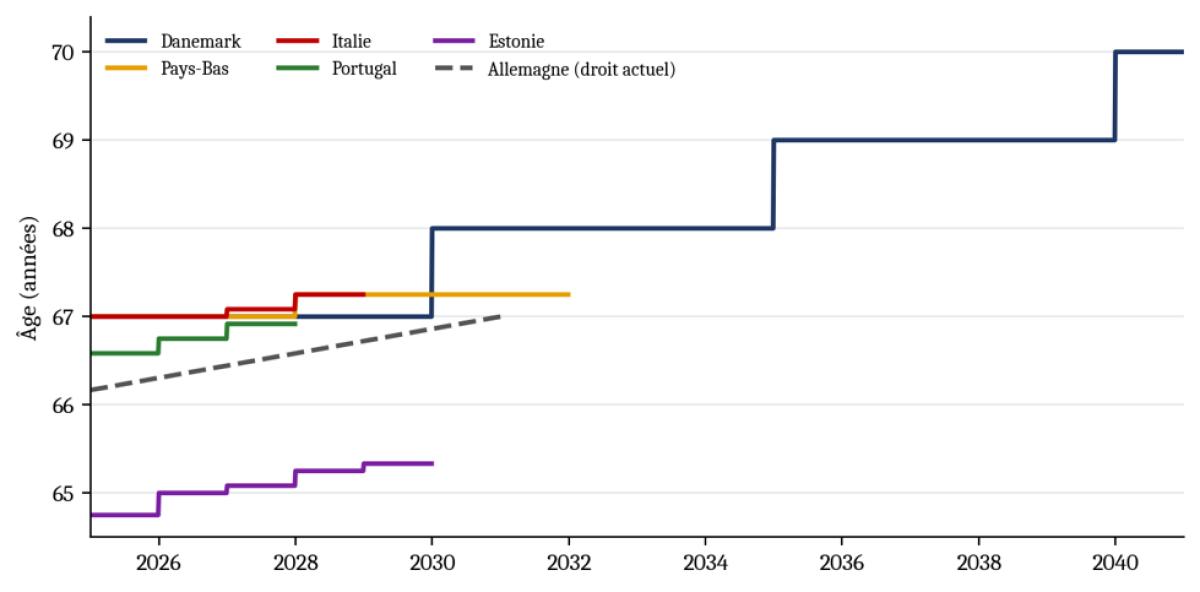
Le Danemark est le modèle le plus ancien et le plus exigeant. L’âge de la pension publique est égal à l’espérance de vie observée à 60 ans, diminuée d’une durée cible de retraite de 14,5 ans ; il ne peut augmenter de plus d’un an par révision et il est arrondi au semestre[11]. La révision a lieu tous les cinq ans, avec effet quinze ans plus tard, mais chaque palier doit être voté par le Parlement[12]. C’est ainsi que l’âge de 70 ans pour les assurés nés après 1970 a été adopté en mai 2025[13]. Le mécanisme est désormais contesté : les sociaux-démocrates proposent de ne relever l’âge que d’un semestre tous les cinq ans à partir de 2045[14], même si le nouveau gouvernement a, en août 2026, reconfirmé l’accord politique sur l’indexation[15].
L’Italie ajuste tous les deux ans l’ensemble des conditions d’âge et de durée à l’évolution de l’espérance de vie à 65 ans mesurée par l’Istat[16]. Le décret du 19 décembre 2025 a constaté une hausse justifiant trois mois de relèvement au 1er janvier 2027 ; la loi de finances pour 2026 l’a lissée en un mois en 2027 puis deux mois supplémentaires en 2028[17] ; premier exemple d’un Parlement qui, sans supprimer la règle, en module l’application.
En Estonie, depuis 2027, l’âge ne dépend plus de l’année de naissance mais de l’année civile : il est égal à 65 ans augmentés de la variation de l’espérance de vie à 65 ans, à la hausse comme à la baisse, dans la limite de trois mois par an[18]. Le calcul repose sur une moyenne quinquennale (2020-2024 pour 2028) et l’âge est fixé par règlement deux ans à l’avance[19], d’où 65 ans et 1 mois en 2027, 65 ans et 3 mois en 2028 et 65 ans et 4 mois en 2029.
La Slovaquie a supprimé en 2022-2023 le plafond de 64 ans et rétabli le lien pour les générations nées à partir de 1967 : l’âge est augmenté de la médiane des variations d’espérance de vie observées sur sept périodes quinquennales de référence, formule qui amortit les chocs (pandémie)[20]. Il est publié par arrêté cinq ans à l’avance : 64 ans et 1 mois pour la génération 1967, 64 ans et 2 mois pour la génération 1968, avec une réduction de six mois par enfant élevé dans la limite de 18 mois[21].
La Grèce (loi 4336/2015) et Chypre relèvent formellement de cette famille, mais leur mécanisme reste suspendu à un réexamen périodique. Athènes devait appliquer au 1er janvier 2027 le premier ajustement de ses âges de 62 et 67 ans à l’espérance de vie à 65 ans[22] ; en juin 2026, le gouvernement a estimé que la longévité n’avait pas suffisamment retrouvé son niveau d’avant la pandémie et reporté la prochaine évaluation à 2030[23]. À Chypre, l’âge reste de 65 ans malgré le principe d’un ajustement quinquennal[24].
L’indexation aux deux tiers : partager les gains de longévité
Aux Pays-Bas, la hausse de l’espérance de vie à 65 ans projetée par le CBS se répercute pour les deux tiers sur l’âge de la pension de base (AOW), dans la limite d’un an par période de cinq ans ; l’âge de début de constitution des droits (aanvangsleeftijd) glisse d’autant[25]. L’âge est fixé cinq ans à l’avance et ne peut plus être modifié une fois arrêté[26]. Sur la base d’une espérance de vie projetée de 21,02 ans, l’âge a été maintenu à 67 ans et 3 mois pour 2031, comme pour 2028-2030.
Au Portugal, l’« âge normal » d’accès à la pension varie depuis 2014 en fonction de l’espérance de vie à 65 ans constatée par l’INE entre la deuxième et la troisième année précédant la liquidation, selon la formule de l’article 20 du décret-loi n° 187/2007[27]. Il atteindra 66 ans et 11 mois en 2027, soit deux mois de plus qu’en 2026[28].
La Suède a donné à cette règle sa forme la plus lisible. L’« âge de référence » (riktålder) est égal à 65 ans plus les deux tiers de l’écart entre l’espérance de vie à 65 ans des cinq dernières années et celle de 1994, arrondi à l’année entière, et s’applique la sixième année après son calcul[29]. Fixé à 67 ans de 2026 à 2032, il commande l’âge minimal de retrait des pensions de revenu[30] (trois ans plus tôt, soit 64 ans sous réserve des règles transitoires) et l’âge d’accès à la pension garantie[31].
La Finlande retient une formule actuarielle équivalente : pour les générations nées à partir de 1965, l’âge est fixé de sorte que le rapport entre la durée de vie active (de 18 ans à l’âge de départ) et l’espérance de vie à l’âge de départ reste égal à celui de 2025, calculé pour un départ à 65 ans[32]. Cette règle conduit mécaniquement à un partage d’environ deux tiers / un tiers.
La Norvège s’apprête à rejoindre ce groupe : l’âge de pension sans condition de 67 ans doit devenir un âge « normé » augmentant des deux tiers de la hausse de l’espérance de vie résiduelle, soit un à deux mois par génération et environ un an par décennie, la borne basse de 62 ans suivant le même mouvement[33]. Consacrée par l’accord politique de 2025, la réforme doit encore être traduite dans la loi ; la première génération concernée serait celle de 1965, avec effet en 2027[34].
Enfin, en Allemagne, la commission sur la sécurité des retraites propose que, une fois les 67 ans atteints en 2031, l’âge légal évolue de telle sorte que les gains d’espérance de vie se répartissent dans un rapport de 2 pour 1 entre vie active et retraite, ce qui porterait l’âge à environ 67 ans et demi en 2041[35]. Le rapport recommande aussi de supprimer le départ sans décote après 45 ans de cotisation[36] ; le gouvernement vise une adoption d’ici la fin 2026[37].
Report de l’âge légal induit par un gain d’un an d’espérance de vie, selon la règle
Formules d’indexation de l’âge sur l’espérance de vie (EV), par grande catégorie
Pays | Indicateur | Règle de calcul | Fréquence et garde-fous | Clé |
|---|---|---|---|---|
| Danemark | EV à 60 ans observée | Âge = EV60 − 14,5 ans ; arrondi au semestre | +1 an max. par révision ; tous les 5 ans ; effet à 15 ans ; vote du Parlement | 1:1 |
| Italie | EV à 65 ans (Istat) | Variation intégrale de l’EV ; s’applique aussi aux durées de cotisation | Biennal ; lissage 2027-2028 décidé en loi de finances | 1:1 |
| Estonie | EV à 65 ans, moyenne quinquennale | 65 ans + variation de l’EV (hausse ou baisse) | +3 mois max. par an ; fixé 2 ans avant | 1:1 |
| Slovaquie | EV (médiane de 7 périodes quinquennales) | Âge de la génération précédente + variation médiane | Fixé 5 ans avant ; −6 mois par enfant (max. 18) | 1:1 |
| Grèce / Chypre | EV à 65 ans | Ajustement des âges légaux à l’EV | Réexamen périodique ; aucun relèvement appliqué à ce jour | 1:1 |
| Pays-Bas | EV à 65 ans projetée (CBS) | 2/3 de la hausse de l’EV répercutés | +1 an max. par 5 ans ; fixé 5 ans avant, irrévocable | 2/3 |
| Portugal | EV à 65 ans (INE) | Formule de l’art. 20 du DL 187/2007 | Annuel ; fixé 1 an avant par arrêté | 2/3 |
| Suède | EV à 65 ans, moyenne quinquennale | 65 + 2/3 × (EV65 − EV65 de 1994) ; arrondi à l’année | Annuel ; effet la 6e année ; retrait dès âge − 3 ans | 2/3 |
| Finlande | EV à l’âge de départ | Rapport (âge − 18) / EV constant au niveau de 2025 | Par génération (à partir de 1965) | ≈ 2/3 |
| Norvège (loi à venir) | EV résiduelle | 2/3 de la hausse de l’EV | 1 à 2 mois par génération | 2/3 |
| Allemagne (proposé) | EV résiduelle (Destatis) | Partage 2:1 vie active / retraite après 2031 | Révision régulière ; pas de hausse si l’EV stagne | 2/3 |
| Royaume-Uni | EV (ONS/GAD) | Cible : jusqu’à 31-32 % de la vie adulte à la retraite | Révision environ tous les 6 ans ; décision législative | Révision |
Source : législations nationales citées dans la présente note ; OCDE ; traitement IFRAP.
La zone grise : des révisions périodiques sans automaticité
Le Royaume-Uni a retenu une cible : passer au plus 31 à 32 % de la vie adulte à la retraite ; mais sa mise en œuvre reste discrétionnaire : chaque révision, fondée sur un rapport de l’actuaire du gouvernement, débouche sur une loi[38]. La troisième révision, lancée en juillet 2025, examine précisément l’opportunité d’un lien automatique avec l’espérance de vie, alors que l’âge passe de 66 à 67 ans entre 2026 et 2028[39].
La République tchèque illustre la réversibilité des calendriers législatifs : la loi de 2024 porte l’âge à 67 ans pour les générations nées à partir de 1989[40], mais le gouvernement Babiš a inscrit dans son programme un plafonnement à 65 ans, finalement renvoyé à une « seconde vague » après les observations de la Commission européenne[41]. La Bulgarie et la Roumanie, enfin, ont prévu un lien automatique une fois achevée la convergence des âges des femmes (2035-2038)[42].
Trajectoires d’âge légal déjà arrêtées dans les pays à indexation automatique
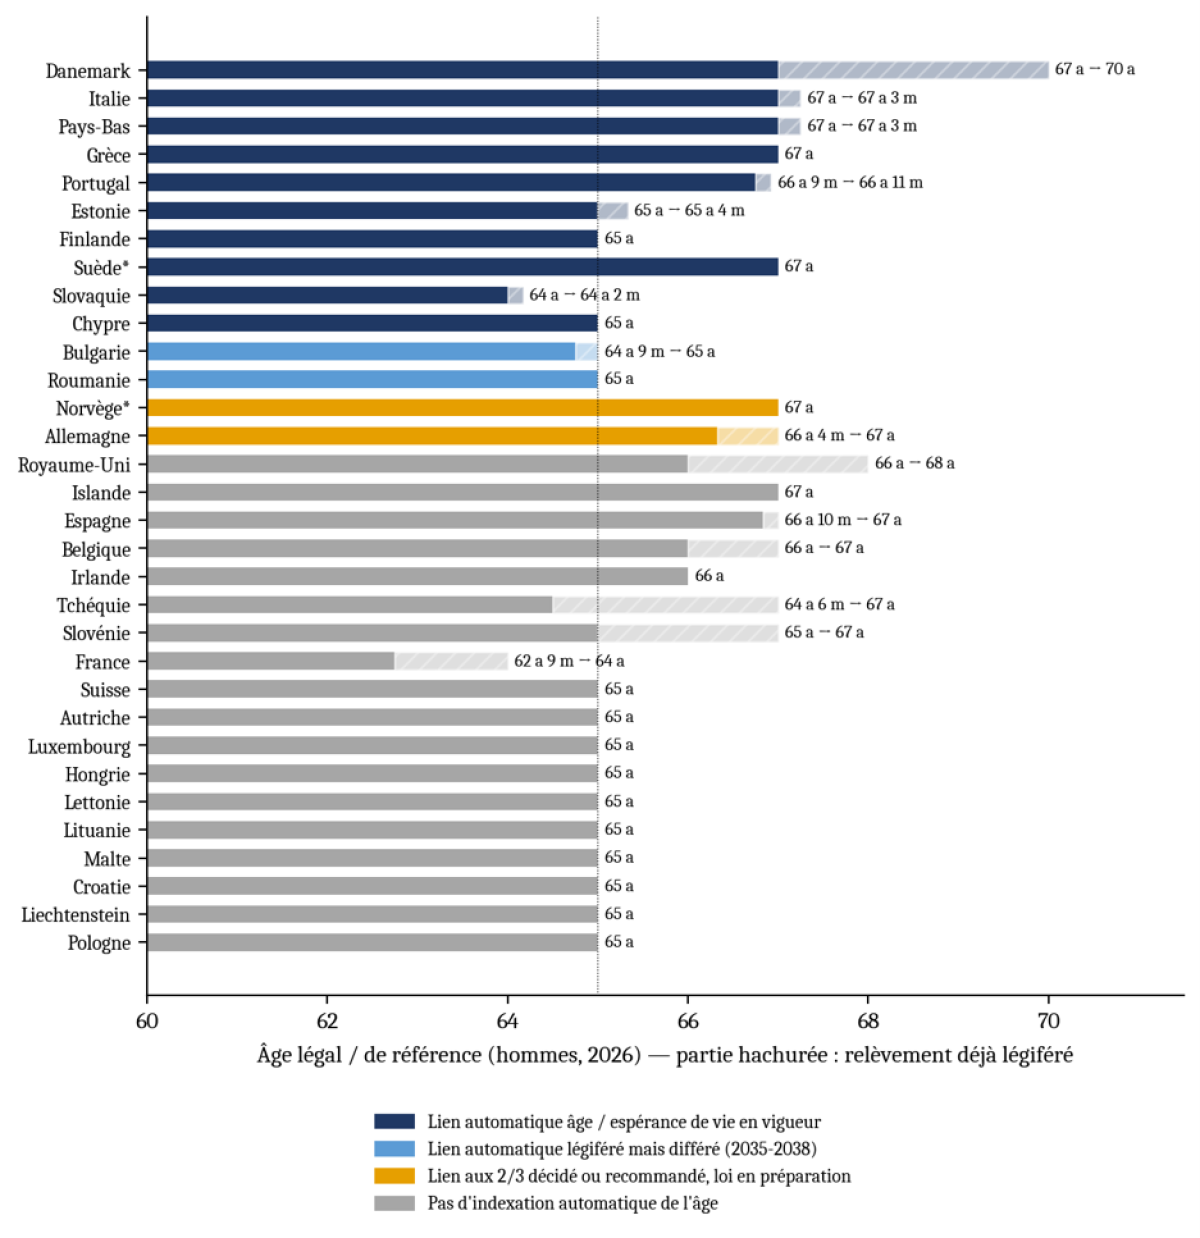
Au-delà de l’âge : durée de cotisation, montant et recettes
L’indexation de la durée d’assurance
L’Italie applique la même indexation aux durées de cotisation : la pension anticipée ordinaire exigera 42 ans et 11 mois de cotisation pour les hommes (41 ans et 11 mois pour les femmes) en 2027, puis 43 ans et 1 mois (42 ans et 1 mois) en 2028 ; la pension anticipée « contributive » passera de 64 ans et 20 ans de cotisation à 64 ans et 3 mois et 20 ans et 3 mois[43]. Au Danemark, l’âge de la préretraite (efterløn) suit celui de la pension publique avec trois ans d’avance[44].
La France a été pionnière en la matière avant d’y renoncer. L’article 5 de la loi du 21 août 2003 prévoyait d’allonger la durée d’assurance de manière à maintenir constant le rapport entre durée d’assurance et durée moyenne de retraite, ce qui revenait à affecter environ deux tiers des gains d’espérance de vie à l’activité[45]. Ce mécanisme semi-automatique, fondé sur des décrets pris après avis du COR, a été remplacé en 2014 par un calendrier fixe (43 ans pour la génération 1973), accéléré en 2023 (172 trimestres dès la génération 1965) puis partiellement suspendu : la génération 1964 retrouve 170 trimestres[46].
L’ajustement automatique du montant des pensions
Plusieurs pays combinent l’indexation de l’âge avec un coefficient de longévité appliqué à la pension. En Finlande, ce coefficient, fixé pour chaque génération à 62 ans depuis 2009, réduit la pension mensuelle à mesure que l’espérance de vie progresse ; à partir de 2027, il est recalculé de sorte que la valeur actualisée de la pension servie à l’âge cible égale celle d’un départ à 65 ans avec le coefficient de 2026[47]. Au Portugal, le facteur de soutenabilité (0,8237 en 2026, soit une réduction de 17,63 %) ne s’applique plus qu’aux départs anticipés[48]. En Suède et en Norvège, les comptes notionnels convertissent le capital acquis en rente à l’aide de diviseurs reflétant l’espérance de vie de la génération, déterminée en Norvège à 61 ans[49] : le report de l’âge y est moins une obligation qu’une condition pour maintenir le taux de remplacement.
Le stabilisateur par les recettes : le choix espagnol
L’Espagne a supprimé en 2021 son facteur de soutenabilité et fait le choix inverse : le décret-loi 2/2023 a doté le « mécanisme d’équité intergénérationnelle » (MEI), cotisation additionnelle, d’une clause de sauvegarde évaluée tous les trois ans par l’AIReF[50]. En cas de dépassement du plafond de dépense nette et à défaut d’accord parlementaire, le taux du MEI augmente automatiquement pour couvrir chaque année 20 % de l’écart[51]. En mai 2026, l’AIReF a estimé la dépense nette à 13 % du PIB en moyenne sur 2022-2050, sous le seuil de 13,3 %, tout en rappelant que cette règle ne garantit pas la soutenabilité : la dette atteindrait 123 % du PIB en 2050 à politique inchangée[52]. L’ajustement y pèse sur les actifs et les entreprises, non sur la durée d’activité.
Enseignements pour la France
Le panorama montre que, pour la plupart des pays européens, l’âge de départ et la durée de cotisations pour utiles qu’ils soient par eux-mêmes pour équilibrer les systèmes de retraite nationaux ne permettent pas à eux seuls d’assurer cet équilibre sur le long terme. La France dans ce concert fait figure d’exception, avec un âge légal de 62 ans et 9 mois jusqu’au début de 2028, elle reste l’un des pays où l’on part le plus tôt, et le seul grand pays à avoir récemment suspendu une hausse déjà votée. Surtout, elle ne dispose d’aucun mécanisme qui ajuste automatiquement ses paramètres à la longévité à supposer qu’un équilibre financier soit atteint par une reprise de la réforme adoptée ou une autre plus ambitieuse. D’ailleurs la suspension doit être rediscutée dans le cadre du PLFSS pour 2027[53] et fera sans doute l’objet d’un avenant dans le cadre d’une loi de financement rectificative après l’élection présidentielle si toutefois la LFSS 2027 est adoptée. L’expérience européenne suggère cinq pistes.
Choisir la clé des deux tiers. Le partage 2/3 – 1/3 retenu aux Pays-Bas, en Suède, en Finlande, au Portugal, en Norvège et proposé en Allemagne stabilise la part de la vie adulte passée à la retraite tout en laissant aux assurés une partie des gains de longévité ; il est plus acceptable que l’indexation intégrale danoise, contestée aujourd’hui.
Enclencher le mécanisme à partir de 64 ans ou de l’âge légal d’équilibre (65 ans, 67 ans[54]), une fois achevé le calendrier de 2023, en s’appuyant sur l’espérance de vie à 60 ou 62 ans publiée par l’Insee, et l’appliquer conjointement à l’âge et à la durée d’assurance, comme le faisait la loi de 2003 et comme le fait l’Italie.
Encadrer par des garde-fous : préavis d’au moins cinq ans (Pays-Bas, Slovaquie), plafond de hausse annuelle (trois mois en Estonie), symétrie en cas de recul de l’espérance de vie (Estonie, proposition allemande).
Dépolitiser le calcul en le confiant à une instance indépendante (COR ou Haut Conseil des finances publiques), la fixation intervenant par décret sans nouveau vote : les exemples danois et grec montrent qu’un palier soumis au Parlement tend à être contesté ou reporté.
Préférer un stabilisateur de dépenses à un stabilisateur de recettes : le modèle espagnol préserve le niveau des pensions au prix d’un alourdissement automatique des cotisations, donc du coût du travail, sans agir sur la durée d’activité.
Une telle règle n’épuiserait pas le débat sur l’équilibre des régimes, puisque l’âge ne compense ni la baisse du ratio démographique ni les écarts d’espérance de vie entre catégories sociales, que les pays nordiques traitent par des dispositifs ciblés de départ anticipé. Mais elle aurait le mérite de sortir la question de l’âge du cycle des réformes paramétriques successives que la France connaît depuis 1993.
- [1] Cleiss, « Âges légaux de départ à la retraite dans les pays européens », état au 1er juillet 2025, données consolidées en janvier 2026 à partir des tableaux comparatifs Missoc, https://www.cleiss.fr/docs/ages_retraite.html.
- [2] OCDE, Pensions at a Glance 2025 – Country note Norway, 27 novembre 2025 : l’OCDE distingue les pays qui relèvent l’âge légal des deux tiers des gains d’espérance de vie (Finlande, Pays-Bas, Portugal, Suède) de ceux qui l’indexent intégralement (Danemark, Estonie, Grèce, Italie, Slovaquie).
- [3] Réseau Missoc, base de données des tableaux comparatifs, mise à jour semestrielle (1er janvier et 1er juillet).
- [4] Service-Public.fr, « Suspension de la réforme des retraites : qui est concerné ? », 26 février 2026, https://www.service-public.gouv.fr/particuliers/actualites/A18825 ; la mesure résulte de l’article 105 de la loi n° 2025-1403 du 30 décembre 2025 de financement de la Sécurité sociale pour 2026.
- [5] OFCE, « Réforme et suspension de la réforme des retraites : quels impacts sur les projections de population active », 29 janvier 2026, https://www.ofce.fr/blog2024/fr/2026/20260129_MD/.
- [6] INPS, « Pensioni: requisiti aggiornati per il 2027 e il 2028 », circulaire n° 28 du 16 mars 2026, https://www.inps.it/it/it/inps-comunica/notizie/dettaglio-news-page.news.2026.03.pensioni-requisiti-aggiornati-per-il-2027-e-il-2028.html.
- [7] Bundesregierung, Empfehlungen der Alterssicherungskommission, rapport remis le 23 juin 2026 (publié le 24 juin).
- [8] European Pensions, « Belgium approves pension reform with new bonus-malus system », https://europeanpensions.net/ep/Belgium-approves-pension-reform-with-new-bonus-malus-system.php ; loi définitivement adoptée le 28 mai 2026.
- [9] Tableau établi à partir de la fiche Cleiss précitée, actualisée par l’IFRAP à partir des sources nationales citées dans la présente note (état au 29 septembre 2026).
- [10] ERR News, « Estonia to raise pension age to 65 years, 4 months in 2029 », août 2026, https://news.err.ee/1610124859/estonia-to-raise-pension-age-to-65-years-4-months-in-2029 : le ministère estonien relève que près de la moitié des États membres lient désormais le relèvement de l’âge à l’espérance de vie.
- [11] J. Rangvid, « Why Denmark is raising its retirement age to 70, Europe’s highest », 1er juin 2025, https://blog.rangvid.com/2025/06/01/why-denmark-is-raising-its-retirement-age-to-70-europes-highest/ (règle issue de l’accord sur l’État-providence de 2006).
- [12] Styrelsen for Arbejdsmarked og Rekruttering (STAR), « Folkepensionsalderen nu og fremover », mise à jour du 27 avril 2026, https://star.dk/ydelser/pension-og-efterloen/folkepension-tidlig-pension-foertidspension-og-seniorpension/folkepension/folkepensionsalderen-nu-og-fremover/.
- [13] HRD, « Denmark to raise retirement age to 70 by 2040 », 26 mai 2025, https://www.hcamag.com/us/specialization/benefits/denmark-to-raise-retirement-age-to-70-by-2040/536825 (vote de 81 voix contre 21).
- [14] Seniormonitor, « Få overblikket: Her er alle partiernes pensionsudspil », 11 mars 2026, https://seniormonitor.dk/nyheder/arbejdsmarked/article19090131.ece ; la proposition reprend une recommandation de la commission des retraites de 2022, cf. DREAM, Tilbagetrækningsreformer og folkepensionsalder.
- [15] Ritzau, « Regeringen og blå partier genbekræfter forlig om pensionsalder », 24 août 2026, https://www.dk-ai.dk/ritzau/6d1de697-cfa0-4d88-9dee-631103bfe33d.
- [16] Ciao Elsa, « Pensione 2026-2028 : come si andrà in pensione dopo la Legge di Bilancio », 14 janvier 2026, https://www.ciaoelsa.com/blog/pensione-2026-2028-regole-requisiti (relevé biennal de l’Istat sur l’espérance de vie à 65 ans).
- [17] Ipsoa, « Il momento della pensione si sposta sempre più avanti : ma perché ? », 14 février 2026, https://www.ipsoa.it/documents/quotidiano/2026/02/14/pensione-sposta-avanti-perche (décret du MEF du 19 décembre 2025 et loi de finances n° 199 du 30 décembre 2025).
- [18] Sotsiaalkindlustusamet (office estonien d’assurance sociale), « Retirement age », https://sotsiaalkindlustusamet.ee/en/pension-and-benefits/applying-pension/retirement-age.
- [19] ERR News, « Estonia to raise retirement age to 65 years and 3 months in 2028 », 14 novembre 2025, https://news.err.ee/1609858236/estonia-to-raise-retirement-age-to-65-years-and-3-months-in-2028.
- [20] Finsider, « Dôchodkový vek sa zvýši o jeden mesiac… », 24 février 2025, https://www.finsider.sk/dochodok/ako-sa-zvysi-dochodkovy-vek/ ; Commission européenne, 2024 Ageing Report – Country fiche Slovakia.
- [21] Kryptomagazín, « Dôchodkový vek sa posúva… », 25 mai 2026, https://kryptomagazin.sk/dochodkovy-vek-sa-posuva-kolko-rokov-este-budete-musiet-pracovat/.
- [22] Capital.gr, « Τι θα γίνει με τα όρια ηλικίας συνταξιοδότησης μετά το 2027 », 8 juin 2025, https://www.capital.gr/oikonomia/3924544/ti-tha-ginei-me-ta-oria-ilikias-suntaxiodotisis-meta-to-2027/.
- [23] Cretalive, « Συνταξιοδότηση : Τι θα γίνει με τα όρια ηλικίας το 2027 », 8 juin 2026, https://www.cretalive.gr/oikonomia/syntaxiodotisi-ti-tha-ginei-me-ta-oria-ilikias-2027 (déclarations de la vice-ministre du Travail, Anna Efthymiou).
- [24] Cleiss, « Âges légaux de départ à la retraite dans les pays européens », ligne Chypre, https://www.cleiss.fr/docs/ages_retraite.html ; Eläketurvakeskus, « Retirement ages », https://www.etk.fi/en/international-affairs/international-comparisons/retirement-ages/.
- [25] Tweede Kamer, lettre du ministre des Affaires sociales « Vaststelling AOW-gerechtigde leeftijd, aanvangsleeftijd 2031 en pensioenrichtleeftijd 2027 », 7 novembre 2025, https://www.tweedekamer.nl/kamerstukken/brieven_regering/detail?id=2025Z19537&did=2025D45782.
- [26] Rijksoverheid, « AOW-leeftijd », https://www.rijksoverheid.nl/onderwerpen/algemene-ouderdomswet-aow/aow-leeftijd (article 7a, al. 2, de la loi AOW).
- [27] Ordem dos Advogados, « Idade normal de acesso à pensão de velhice » (reproduction de la Portaria n° 476/2025/1 et de l’article 20 du décret-loi n° 187/2007), https://portal.oa.pt/publicacoes/informacao-juridica/direito-nacional/%C3%A1reas-de-referencia/trabalho-solidariedade-e-seguranca-social/idade-normal-de-acesso-a-pensao-de-velhice/.
- [28] APCMC, « Idade de acesso à reforma em 2027 e fator de sustentabilidade em 2026 », 29 décembre 2025, https://apcmc.pt/legislacao/idade-de-acesso-a-reforma-em-2027-e-fator-de-sustentabilidade-em-2026/.
- [29] Svensk författningssamling, SFS 2019:649, chapitre 2, art. 10 b et 10 c de la loi sur l’assurance sociale, https://svenskforfattningssamling.se/sites/default/files/sfs/2019-10/SFS2019-649.pdf.
- [30] En Suède, la pension publique repose sur deux étages de nature très différente.
- [31] Pensionsmyndigheten, « Riktålder för allmän pension », https://www.pensionsmyndigheten.se/ga-i-pension/planera-din-pension/pensionsaldrar-och-riktalder ; « Höjda pensionsåldrar – nu börjar den nya riktåldern gälla », https://www.pensionsmyndigheten.se/nyheter-och-press/pressrum/hojda-pensionsaldrar-nu-borjar-den-nya-riktaldern-galla.
- [32] Eläketurvakeskus (Centre finlandais des pensions), « Determining the retirement age for the old-age pension », https://www.etk.fi/en/finnish-pension-system/pensions/determining-the-life-expectancy-coefficient-and-retirement-age/determining-the-retirement-age-for-the-old-age-pension/.
- [33] Altinget, « Regjeringen vil heve pensjonsgrensen og nedsette utvalg for “slitere” », https://www.altinget.no/arbeidsliv/artikkel/regjeringen-vil-heve-pensjonsgrensen-og-nedsette-utvalg-for-slitere.
- [34] KLP, « Økt pensjonsalder for deg født i 1965 eller senere », mis à jour le 28 juillet 2026, https://www.klp.no/artikler/okt-pensjonsalder.
- [35] Bundesregierung, Empfehlungen der Alterssicherungskommission, 24 juin 2026, recommandation relative à l’âge légal (Regelaltersgrenze).
- [36] ZDF, « Rentenreform : Das sind die 33 Vorschläge der Rentenkommission », 23 juin 2026, https://www.zdfheute.de/politik/deutschland/rente-kommission-bericht-eintrittsalter-beitragszahler-100.html.
- [37] Ad-hoc-news, « Rentenreform : Altersgrenze soll ab 2031 an Lebenserwartung gekoppelt werden », septembre 2026, https://www.ad-hoc-news.de/wirtschaft/rentenreform-altersgrenze-soll-ab-2031-an-lebenserwartung-gekoppelt/70095943.
- [38] DWP, State Pension age Review 2023 (cible « jusqu’à 31 % » de la vie adulte, contre 32 % retenus en 2017).
- [39] The Actuary, « Third State Pension age review unveiled », 30 juillet 2025, https://www.theactuary.com/2025/07/30/third-state-pension-age-review-unveiled ; Government Actuary’s Department, « GAD and the State Pension age review », https://www.wired-gov.net/wg/news.nsf/articles/GAD+and+the+State+Pension+age+review+25072025172500?open=.
- [40] Tiscali, « Slíbil zastropování důchodů na 65 let. Teď Babiš mění plán a odvolává se na Brusel », 30 juin 2026, https://www.tiscali.cz/slibil-zastropovani-duchodu-na-65-let-ted-babis-meni-plan-a-odvolava-se-na-brusel-693247.
- [41] ARecenze, « Zastropování důchodového věku na 65 let se odkládá… », 28 août 2026, https://www.arecenze.cz/clanky/zastropovani-duchodoveho-veku-na-65-let-se-odklada-podle-ministra-juchelky-se-spechat-nemusi/.
- [42] Cleiss, « Âges légaux de départ à la retraite dans les pays européens », lignes Bulgarie et Roumanie, https://www.cleiss.fr/docs/ages_retraite.html.
- [43] Itinerari Previdenziali, « Pensioni, dal 2027 l’aumento dei requisiti », 23 mars 2026, https://www.itinerariprevidenziali.it/il-punto/pensioni-2027-aumento-requisiti/.
- [44] DREAM, Tilbagetrækningsreformer og folkepensionsalder : à partir de 2027, l’âge de l’efterløn évolue selon la même règle que l’âge de la pension, avec trois ans d’avance.
- [45] Loi n° 2003-775 du 21 août 2003 portant réforme des retraites, article 5, https://www.legifrance.gouv.fr/loda/id/JORFTEXT000000781627.
- [46] NosParlementaires, « Retraites : ce qui change le 1er septembre pour les générations 1964-1968 », 26 août 2026, https://nosparlementaires.fr/actualites/suspension-retraites-qui-est-concerne-generations-1964-1968.
- [47] Eläketurvakeskus, « Life expectancy coefficient and how it is determined », https://www.etk.fi/en/finnish-pension-system/pensions/determining-the-life-expectancy-coefficient-and-retirement-age/life-expectancy-coefficient-and-how-it-is-determined/.
- [48] Segurança Social, Guia prático – Pensão de velhice, mai 2026 (réduction de 17,63 % en 2026 pour les départs anticipés).
- [49] Max-Planck-Institut für Sozialrecht und Sozialpolitik, « Statutory Old Age Pension Scheme – Norway », https://www.mpisoc.mpg.de/en/social-law/research/research-projects/pension-maps/project-website/norwegen/statutory-old-age-pension-scheme-as-part-of-the-national-insurance-system/.
- [50] A. de la Fuente, « Sobre la aplicación de la cláusula de salvaguarda del MEI », Fedea, Apuntes 2025/18, avril 2025, https://documentos.fedea.net/pubs/ap/2025/ap2025-18.pdf.
- [51] Crónica Económica, « Cotizaciones : el Gobierno estudia si las aumenta », https://cronicaeconomica.com/cotizaciones-el-gobierno-estudia-si-las-aumenta.
- [52] Europa Press / Bolsamanía, « AIReF ratifica el cumplimiento de la regla de gasto de pensiones pero dice que no garantiza la sostenibilidad », 29 mai 2026, https://www.bolsamania.com/noticias/economia/economia--airef-ratifica-el-cumplimiento-de-la-regla-de-gasto-de-pensiones-pero-dice-que-no-garantiza-la-sostenibilidad--22574898.html.
- [53] NosParlementaires, « Retraites : ce qui change le 1er septembre pour les générations 1964-1968 », 26 août 2026, https://nosparlementaires.fr/actualites/suspension-retraites-qui-est-concerne-generations-1964-1968 (vote du PLFSS 2027 annoncé pour le 27 octobre 2026).
- [54] Qui peut lui-même varier si d’autres paramètres sont mobilisés pour permettre d’atteindre l’équilibre des régimes légaux (durée de cotisation, taux de remplacement etc.).