Propositions des candidats à la présidentielle sur les retraites : la réalité des chiffres

La publication du dernier opus Les retraités et les retraites 2026 de la Drees, direction statistique du ministère des Affaires sociales, permet de confronter les propositions des candidats sur les retraites à la réalité des chiffres. Des statistiques annuelles qui vont parfois à l’encontre des idées reçues.
Retour à la retraite à 62 ans, voire 60 ans
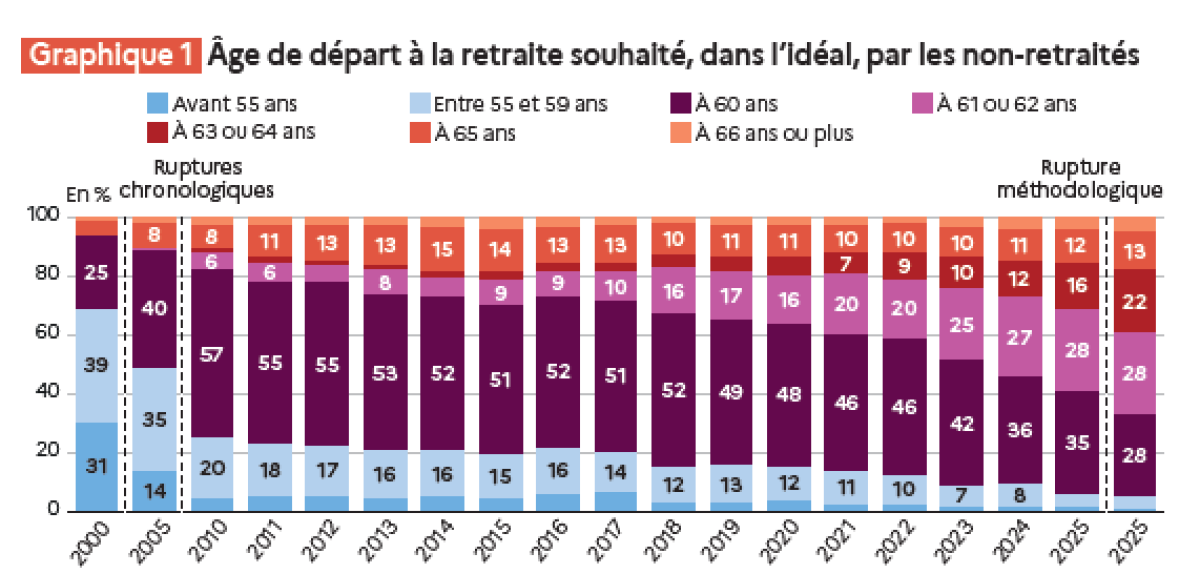
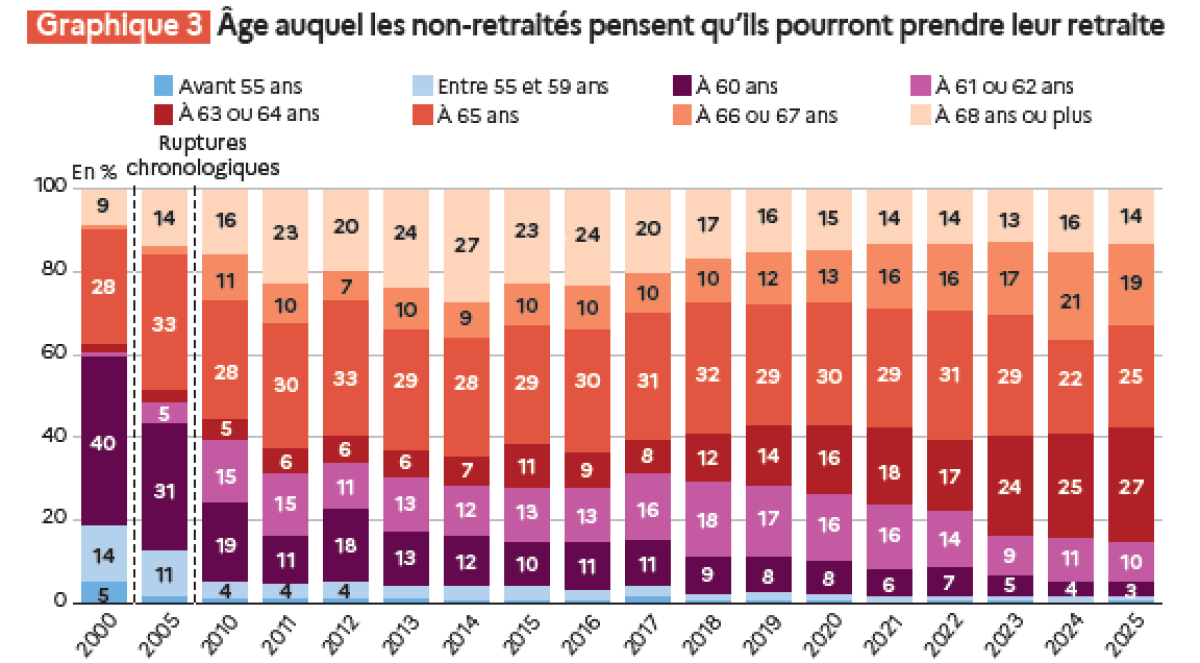
La Drees produit un baromètre d’opinion des non-retraités sur leur souhait concernant l’âge de la retraite. Il est intéressant de noter qu’en 2025, 41 % des non-retraités souhaitent partir à 60 ans (ou avant) contre 94% en 2000. Un recul de 50 points ! Par rapport à 2024, le chiffre est également en recul de 5 points.
Cette part est aussi plus faible si on interroge les non-retraités en ayant auparavant contextualisé l’âge de départ à la retraite dans les différents pays européens[1], signe que les sondés prennent en compte la singularité du cas français (les résultats des deux méthodes sont visibles sur les deux dernières barres du graphique ci-dessous). Près de la moitié de l’échantillon déclare souhaiter partir entre 61 et 64 ans, contre 44 % parmi ceux interrogés sans cette phrase.
Enfin, quand on interroge les Français sur l’âge auquel ils pensent qu’ils pourront en retraite, on constate qu’en 2025, ils sont une infime minorité à penser pouvoir partir à 60 ans ou avant :
Permettre à ceux qui ont commencé tôt de partir plus tôt à la retraite : c’est déjà le cas pour un quart de génération, difficile d’aller plus loin !
Il existe plusieurs dispositifs de départs anticipés à la retraite dans le système français :
Carrière longue.
En raison de leur état de santé : incapacité permanente, pénibilité, amiante, handicap, inaptitude…
Dispositifs spécifiques à la fonction publique et aux régimes spéciaux : les catégories actives.
La part des départs anticipés dans l’ensemble des départs à la retraite a fortement augmenté au fil des générations. Alors qu’elle se situait entre 5 % et 7 % pour les générations nées entre 1930 et 1942, elle atteint 36 % pour la génération 1957. Pour la génération 1957, 45% des hommes partent de façon anticipée d’une manière ou d’un autre. La retraite anticipée pour carrière longue reste le premier motif de départ : 25% de la génération 1957, un quart de génération ! Il paraît difficile d’aller plus loin sans remettre en cause de l’âge normal d’ouverture des droits.
D’autant que ces dispositifs de départs anticipés ont un coût. Si on se réfère à la dernière étude la DREES datant de 2020 (elle est théoriquement refaite tous les 5 ans), le coût des départs anticipés est le suivant :
Coût des départs anticipés en Md€ 2020 dans les 5 plus grands régimes de retraite
CNAV | Agirc-Arrco | SRE Civil | CNRACL | SRE militaires | Total | |
| Pour motifs familiaux |
| 0,02 | 0,42 | 0,42 |
| 0,86 |
| Catégorie active |
| <0,1 | 1,04 | 0,83 | 2,93 | 4,9 |
| Carrière longue | 2,54 | 1,25 | 0,18 | 0,29 |
| 4,26 |
| Motifs de santé | 0,18 | 0,05 | 0,01 | <0,1 |
| 0,34 |
| Autres | 0,07 | 0,1 | <0,1 | 0,08 |
| 0,35 |
| Total | 2,79 | 1,52 | 1,75 | 1,72 | 2,93 | 10,71 |
Quel âge de départ à la retraite ?
Retour à 62 puis 60 ans | Retour à 62 ans |
J.-L. Mélenchon, M. Tondelier, M. Le Pen (sous réserve de durée de cotisation et âge d’entrée sur le marché du travail avant 20 ans) | R. Glucksman |
Le retour à 62 ans reviendrait à revenir sur la réforme Borne : pour mémoire cette réforme prévoyait des économies de 10,3 Md€ en 2027 et 17,7 Md€ en 2030 (rien que pour les mesures d’âge).
La réforme de Marisol Touraine de 2014 avait prévu l’allongement de la durée de cotisation : cette mesure fixait un rythme d’un trimestre supplémentaire à partir de 2020 toutes les trois générations, pour porter la durée d’assurance requise pour un départ à taux plein à 43 ans en 2035 pour la génération 1973, avec une économie évaluée à 5,6 Md€ en 2040. Une économie effacée par le programme de Marine Le Pen qui veut un retour entre 40 et 42 ans de cotisation et de Jean-Luc Mélecnhon qui souhaite un retour aux 40 années de cotisation.
Le retour à 60 ans proposé par Jean-Luc Mélenchon ou Marine Tondelier, voire Marine Le Pen sous certaines conditions) reviendrait encore un cran en arrière avec un âge de départ de référence avant la réforme Woerth de 2010. Une publication de la Drees estimait que cette réforme avait permis à une économie équivalente à 0,6 % du PIB au bout de 10 ans. On peut faire l’hypothèse qu’en sens inverse, elle dégraderait de 18 Md€ supplémentaires le solde du système de retraite.
Age légal à 65 ans | Pas d’âge légal |
E. Philippe (avec 45 ans de de cotisation), D. Lisnard, B. Retailleau (63 ans possible avec décote, 65 ans sans décote) | G. Attal |
Édouard Philippe propose un allongement progressif de la durée de cotisation à 45 ans et de l'âge de départ à 65 ans. Bruno Retailleau propose de fixer l’âge de départ à 63 ans avec décote et 65 ans l’âge d’annulation de la décote, puis de faire évoluer l'âge de départ en fonction de l'espérance de vie. Gabriel Attal veut renforcer les départs plus tardifs en jouant sur le système de décote/surcote.
Selon le COR, reprenant des travaux de modélisation de plusieurs instituts, seules les mesures d’âge – par opposition à une hausse des cotisations ou une baisse des pensions - ont un effet expansionniste en augmentant l’offre de travail et l’emploi, ce qui soutient l’activité et améliore, en plus du solde des retraites, le solde public. De plus, les travaux du Sénat préparatoires à la réforme des retraites 2023 montraient que le relèvement de l’âge légal avait un impact plus fort à court terme que l’allongement de la durée de cotisation qui a un impact à plus long terme, en raison de l'entrée plus tardive des nouvelles générations dans la vie active
Economies d’un report de l’âge d’ouverture des droits (AOD) sur le solde du système de retraites (en milliards d’euros 2020)
| Solde | 2025 | 2030 | 2035 | 2040 | 2045 | 2050 |
| AOD 63 ans | 1,3 | 7,1 | 6,1 | 5,6 | 5,4 | 5,5 |
| AOD 64 ans | 3,4 | 13,6 | 15,1 | 13,3 | 13,5 | 13,3 |
| AOD 65 ans | 3,9 | 17,6 | 26,6 | 23,1 | 24,5 | 23,4 |
| AOD 66 ans | 4,2 | 20,9 | 40,3 | 35 | 37,8 | 35,1 |
| AOD 67 ans | 4,7 | 23 | 45,5 | 48,8 | 51,8 | 47,5 |
Economies d’un allongement de la durée d’assurance requise (DAR) sur le solde du système de retraites (en milliards d’euros 2020)
| Solde | 2025 | 2030 | 2035 | 2040 | 2045 | 2050 |
| DAR 176 trim | 1,4 | 7 | 8,9 | 8,8 | 9,8 | 10,6 |
| DAR 180 trim | 3,3 | 13,4 | 16,8 | 17,1 | 19,8 | 20,8 |
| DAR 184 trim | 3,4 | 15,3 | 24,2 | 24,7 | 29,4 | 30,3 |
Allonger la durée de cotisation est plus juste que reporter l’âge
A priori régler le départ à la retraite sur la durée cotisée est plus juste que fixer un âge légal. Les personnes entrées tard dans la vie active doivent partir plus tard, tandis que ceux qui ont démarré tôt dans la vie active peuvent partir plus tôt. C’est l’angle retenu par de nombreuses personnalités politiques, en particulier par Gabriel Attal et le RN dans sa réforme des retraites présentée aujourd’hui. Mais plusieurs éléments viennent toutefois nuancer cette approche.
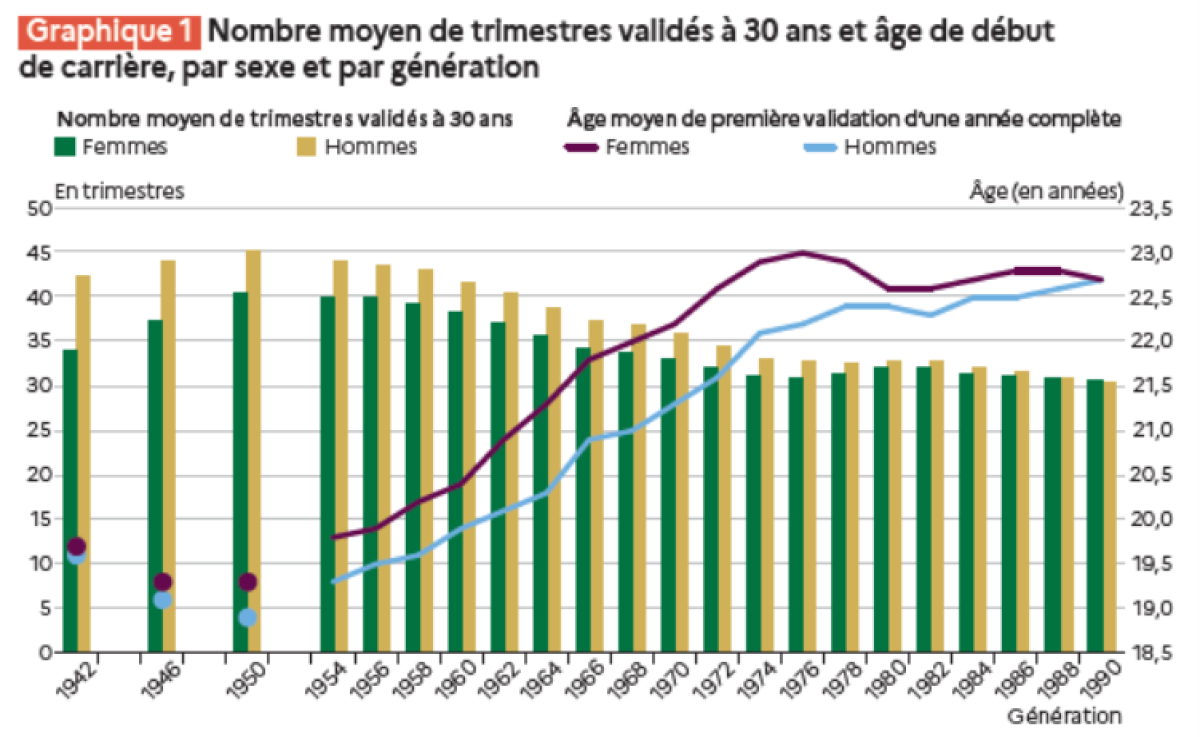
D’abord, la Drees révèle que l’âge d'entrée dans la vie active a fortement reculé :
- Trimestres validés à 30 ans : 42,8 trimestres pour la génération 1950, 31,9 pour la génération 1976, 30,5 pour la génération 1990.
- Débuts de carrière précoces : plus de deux assurés sur cinq de la génération 1950 ont commencé à 17 ans ou avant. Ils ne sont plus que 5 % dans la génération 1976.
- Âge moyen de première année complète validée, génération 1976 : 23,0 ans pour les femmes, 22,2 ans pour les hommes.
On le voit à travers ces chiffres, les débuts de carrière sont souvent heurtés et le rythme de validation des trimestres n’augmente que progressivement pour atteindre un régime de croisière entre 30 et 55 ans :
De plus, il existe une différence dans le système de retraite entre durée validée et durée cotisée : la règle du taux plein porte sur la durée validée. L'écart entre les deux est important. Pour la génération 1953 (résidant en France) on a :
durée cotisée au titre de l'emploi : 135 trimestres (33 ans et 8 mois) ;
durée validée : 161 trimestres (40 ans et 2 mois).
Environ un sixième des trimestres retenus pour le taux plein ne correspondent donc pas à un emploi. Ce sont des trimestres assimilés (chômage, maladie, invalidité), des trimestres d'assurance vieillesse des parents au foyer (AVPF) et des majorations de durée pour enfants. C’est en particulier important pour les femmes : l’écart hommes-femmes est de 30 trimestres sur la durée cotisée, mais plus que de 5 trimestres sur la durée validée.
Les femmes ont une durée cotisée assez faible comparée aux hommes sur toute la durée de leur carrière, selon les derniers chiffres de la Drees :
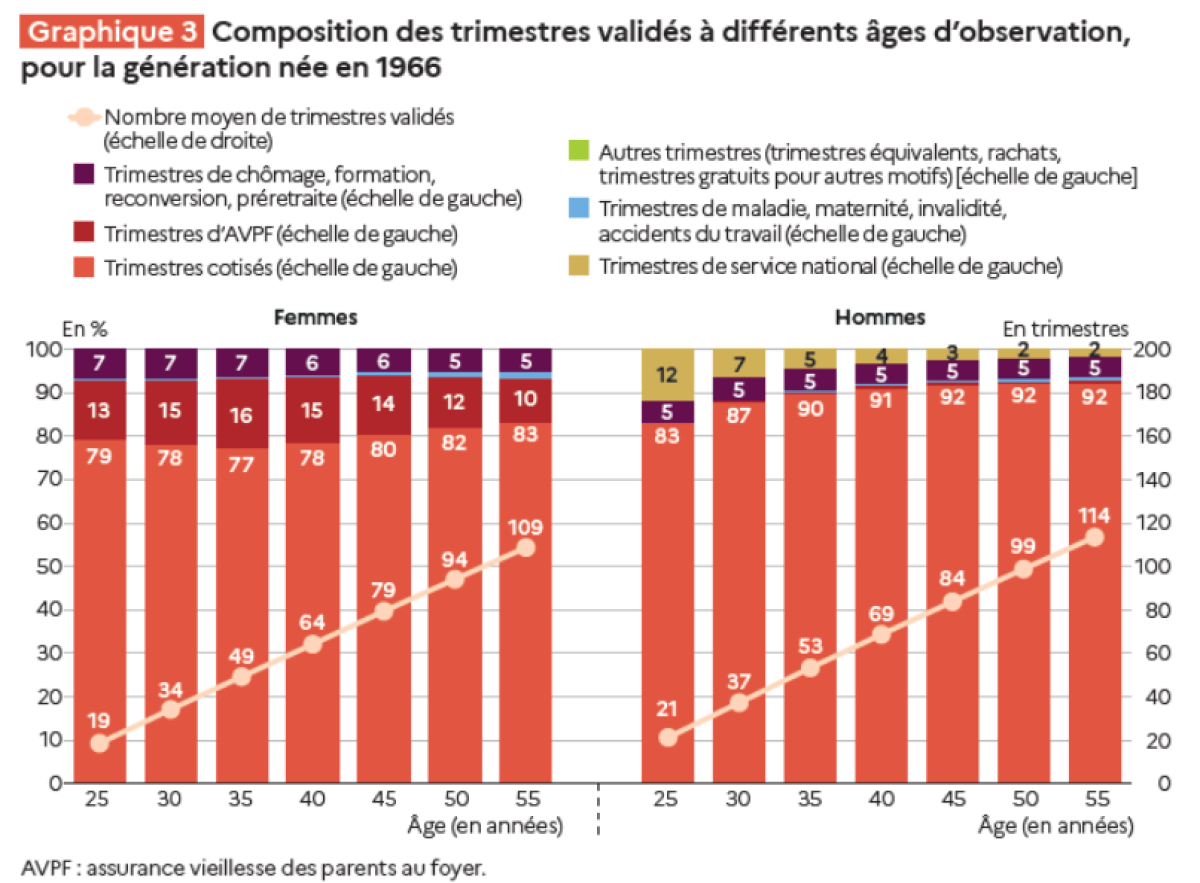
A 55 ans, les femmes ont 109 trimestres validés, dont 90 trimestres cotisés (83%) ; le reste est 10,9 de trimestres d’AVPF et de 5 trimestres de chômage. Une réforme « par la durée doit tenir compte de la durée validée. Sinon, elle risque de se révéler encore plus contraignante pour les femmes. Même par la durée validée, les carrières heurtées seront pénalisées par un allongement de la durée. Le COR le dit très bien : pour les assurés qui ne repoussent pas leur âge de départ, l'allongement de la durée d'assurance pèse sur le niveau relatif des pensions, notamment via le coefficient de proratisation. Et c’est encore plus vrai pour la durée cotisée.
Pour les fins de carrière difficiles, la DREES montre aussi que la durée ne protège pas :
Génération 1954 : 23 % des femmes et 17 % des hommes n'ont validé aucun trimestre entre 55 et 59 ans.
Départs à l'âge d'annulation de la décote : parmi ceux qui sont partis à cet âge, 47 % étaient au chômage ou hors du marché du travail juste avant leur retraite.
Pour ces assurés, allonger la durée requise ne retarde pas le départ. Cela augmente leur décote ou les renvoie vers l'âge d'annulation de la décote. Ainsi, paradoxalement, une partie du rendement de la piste « durée » provient de la baisse des pensions des carrières courtes et heurtées. C'est exactement l'inverse de l'argument de justice sociale.
Au final, on constate que le taux plein plus que l’âge légal joue un rôle central dans les départs en retraite :
45% de la génération 53 part au taux plein par la durée (ils ont réuni toutes les conditions de trimestres) et 10% à l’âge d’annulation de la décote (67 ans). L’objectif est donc bien de s’assurer une retraite maximisée sans subir de décote. 15% ne sont pas concernés parce qu’il bénéficie du taux plein pour un autre motif (inaptitude, invalidité). Enfin, 15% bénéficient d’une surcote.
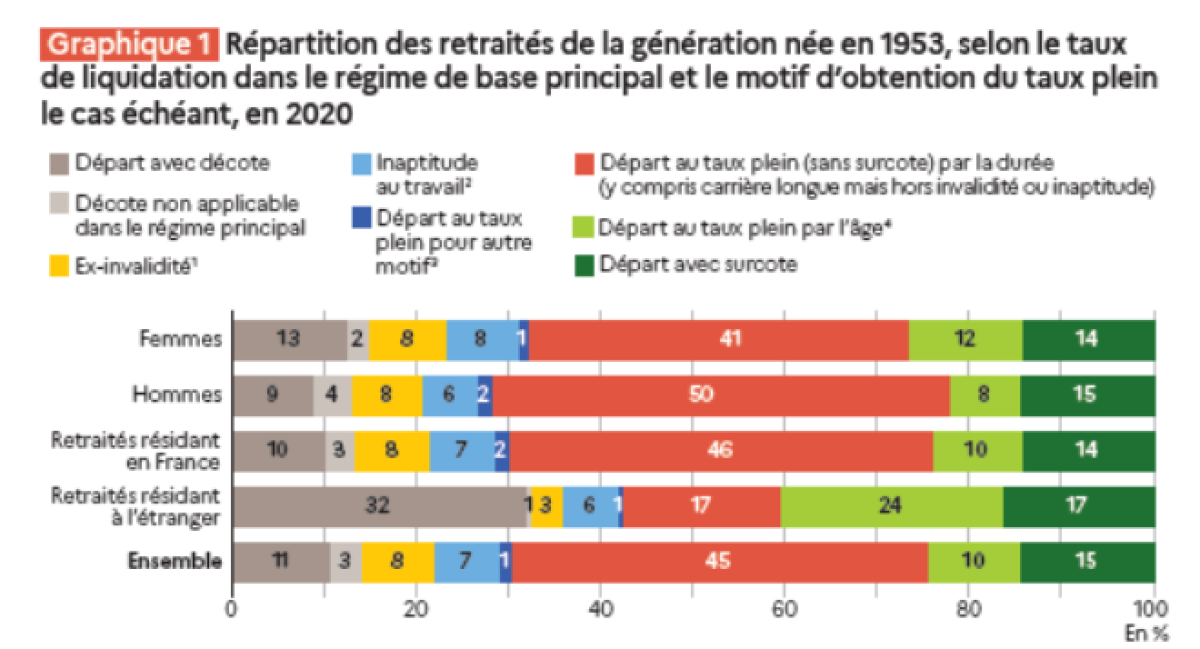
Toutefois, les femmes sont plus touchées par la décote et l’âge d’annulation de la décote, ce qui traduit bien leur difficulté à réunir tous les trimestres requis pour la durée d’assurance. Et cela même en tenant compte des trimestres pour motifs familiaux (AVPF, majorations de durée d’assurance…)
Présentation de la réforme des retraites de Marine Le PenLa présidente du RN a déclaré vouloir avec sa réforme « réparer le système par répartition » et le sortir des déficits chroniques malgré les nombreuses réformes. Ce qui change : La réforme Borne de 2023 est abolie. On lie désormais âge de la retraite et durée de cotisation à l’âge d’entrée dans la vie active (défini comme l’âge où l’on a validé l’équivalent de 6 mois à temps plein). En fonction de l’âge (avant 20 ans, 20 ans, 21-22 ans, 22-23 ans, après 23 ans), l’âge possible de départ en retraite est fixé à 60 ans, 60,5 ans, 61 ans, 61,5 ans ou 62 ans et la durée de cotisation ajustée entre 40 et 42 ans. L’entrée plus précoce dans la vie active sera encouragée par une réforme du collège unique et un encouragement aux filières professionnelles. La réforme écrase les autres dispositifs de départs anticipés (carrière longue, pénibilité). Ce volet de la réforme coûterait 9,5 milliards d'euros en 2031 selon le chiffrage du RN (chiffre sous-estimé selon nos calculs). L’ambition est de réduire l’écart entre trimestres cotisés et trimestres validés pour faire des économies sur le système de retraites :
Le relèvement à 160 trimestres cotisés est la mesure la plus sévère du programme : comme on l’a vu, elle va particulièrement toucher les carrières hachées, en particulier pour les femmes. Les hommes, eux, risquent d’être plus pénalisés par le plafonnement à 4 trimestres des périodes de chômage. En particulier si on retient les chiffres de la Drees de 90 trimestres cotisés en moyenne pour les femmes à 55 ans et de 104 pour les hommes (génération 1966), on mesure l’effort pour atteindre les 160 trimestres et le risque réel de décote… Ces mesures correctrices "économisant" entre 15 et 20 milliards d'euros par an pourraient faire baisser les pensions, même si Jean-Philippe Tanguy précise que ces mesures de durcissement doivent inciter les actifs à poursuivre leur activité et non baisser leurs futures pensions. Qui pourra partir dans ces conditions (160 trimestres...) à 62 ans sans faire baisser sa pension ? Ils seront vraisemblablement peu nombreux. La fin de carrière sera aussi encouragée par un dispositif attractif de surcote avec une suppression des cotisations retraite et chômage (ce qui permettra un gain net de pouvoir d’achat et une réduction du coût du travail pour l’employeur : 10 % de salaire net en plus pour le salarié, et 15 % à 20 % de baisse du salaire brut pour l'employeur). De plus, le cumul emploi retraite sera libéralisé. En ce qui concerne les femmes, les majorations pour 3 enfants seront relevées à 12% au lieu de 10%, tandis que celles des hommes seront progressivement supprimées. L’ensemble de ces mesures devraient permettre de réduire le déficit des retraites de moitié en 2032 par rapport au déficit 2028. Le RN compte aussi sur sa relance de l’activité économique pour améliorer le financement du système de retraite et réduire les déficits accumulés. Le projet prévoir un volet de capitalisation obligatoire financé par un fléchage des cotisations FNAL et 1% logement et les cotisations de formation professionnelle (ces politiques publiques étant elles-mêmes réformées). Avec un rendement 4 et 6% grâce à une gestion centralisée à la Caisse des dépôts, le placement (environ 500 € par an ouverts au moins de 52 ans) permettrait pour un jeune de 28 ans de bénéficier de 81 000 € en fin de carrière pour bénéficier d’une rente en capital en plus de sa retraite par répartition. Ce capital retraite pourrait être utilisé pour garantir l’achat d’un logement ou serait décaissable pour financer une formation professionnelle. Récapitulatif (présentation de Jean-Philippe Tanguy) Coût brut des mesures d’âge et d’accompagnement 2032 : 18,6 Md€ Mesures de « réparation » immédiates (plancher 160 trimestres 5,8 Md€ ; décote : 2,7 Md€) Coût net : 10,1 Md€ Mesures additionnelles (surcote 2Md€, mesures pour les mères de 3 enfants 5 Md€, …) et mesures d’économies (suppression de l’ASPA ou APA en cas de réversion, affectation de la moitié des excédents de l’Unédic (1,2 Md€),…). |
- [1] Lecture de la phrase suivante : En raison du vieillissement de la population dans toute l’Europe dont la France, certains pays européens ont décidé de reculer l’âge de départ à la retraite. Au Danemark et en Italie, l’âge légal est de 67 ans et il le sera en 2031 en Allemagne. En France, il est de 64 ans.