Coût des retraites par ministère : la preuve qu'il faut (notamment) aligner sur le privé

Pour la première fois, le PLF 2027 affiche ministère par ministère ce que coûtent les retraites des fonctionnaires. Le constat est sans appel : 32 % des crédits de l’Éducation nationale (28,5 Md€) et 30 % de ceux de l’Intérieur (10,4 Md€) servent à financer des pensions plutôt que le service public. Cet effort de transparence reste pourtant incomplet. Avec un taux de cotisation employeur de plus de 82 %, contre 16,67 % dans le privé, l’État masque un déficit des pensions de ses agents que la Fondation IFRAP évalue entre 15 et 20 Md€ par an, alors que le déficit des pensions privées en 2026 est estimé à 16,6 Md€ (environ 13 millions de retraités dans le privé contre 2,5 millions de retraités de l'Etat uniquement). Si on alignait les modes de calcul de l'ensemble de la fonction publique sur le privé, si on repoussait l'âge de départ des catégories actives et super actives de la fonction publique, qui partent encore à la retraite entre 54 et 57 ans, on pourrait faire près de 2 milliards d'économies par an à l'horizon 2037.
Chaque année, en annexe du projet de loi de finances, est publié un rapport sur les pensions de retraite de la fonction publique. Cette somme de statistiques permet de faire le point sur les dépenses et leurs déterminants, leur poids dans le budget général et les engagements de long terme de l’État vis-à-vis des fonctionnaires en activité. Le document fait aussi le point sur les autres régimes qui couvrent les agents publics : CNRACL, FSPOEIE, Ircantec, RAFP.
Cette année, il a beaucoup été question de la nouvelle présentation adoptée par le gouvernement dans son avant-propos : à savoir présenter par ministère le poids des dépenses de rémunération et pour les charges sociales le poids des dépenses de retraite. Sans surprise, le document nous apprend que plus un ministère emploie de personnel, plus les crédits budgétaires consacrés aux retraites sont importants. Ce sont donc les ministères « employeurs » qui sont particulièrement touchés : l’éducation nationale, la justice, l’intérieur…
À l’inverse, les crédits de la ville et du logement, et de l’aménagement du territoire et de la décentralisation ne comptent quasiment aucune dépense de cotisations retraite.
« Pour les ministères dont la plupart des crédits correspondent à des dépenses de personnel, à l’instar des ministères de l’Éducation nationale, de l’Intérieur et de la Justice, les dépenses au titre de la contribution employeur au CAS Pensions représentent entre 18 et 28 % de l’enveloppe ministérielle (entre 20 et 32 % si l’on y ajoute les cotisations salariales) », précise le rapport.
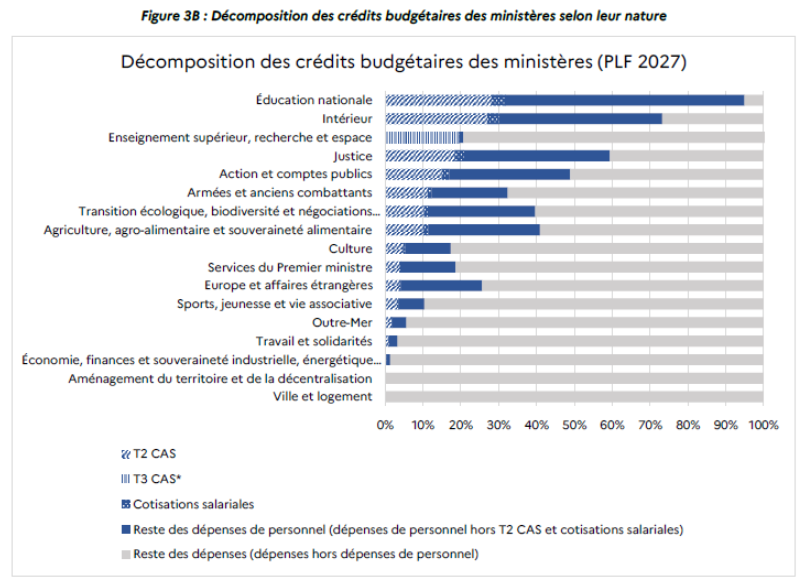
Pour le ministère de l’Education nationale, le rapport nous apprend que 32 % des crédits du ministère contribuent au financement des pensions. À l’Intérieur, c’est 30 % des crédits :
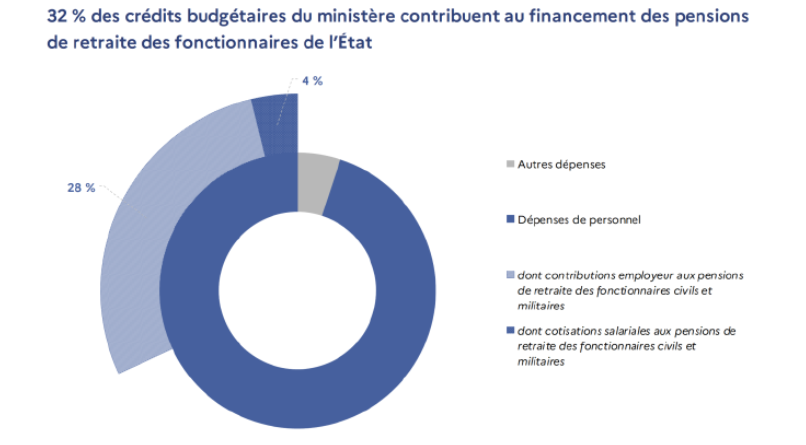
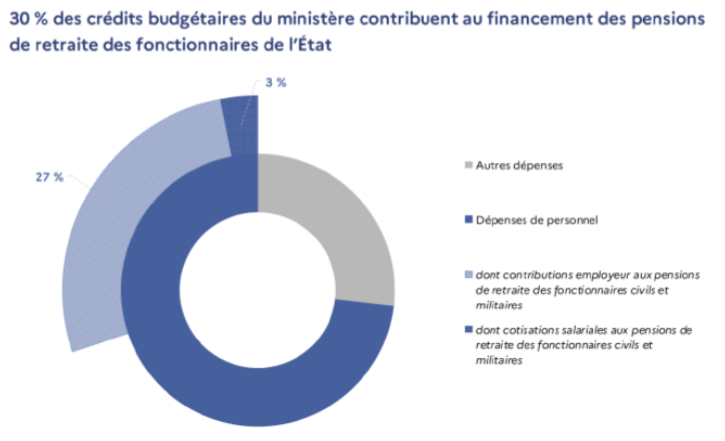
Cela signifie que sur 89 Md€ de crédits ouverts pour le ministère de l’Éducation nationale, 84,6 Md€ sont des dépenses de personnel, dont 34% financent le système de retraite soit 25,1 Md€ de cotisation employeur et 3,4 Md€ de cotisations salariales. Au ministère de l’Intérieur, c’est 34,2 Md€ de crédits ouverts dont 25,1 Md€ sont des dépenses de personnel, dont 41% financent le système de retraite : 9,3 Md€ de cotisation employeur et 1,1 Md€ de cotisations salariales.
En soi, ces données ne sont pas véritablement un scoop puisque chaque année, les projets annuels de performance (les PAP) donnaient la justification à l’euro des crédits des ministères où apparaissait le poids des dépenses de retraite. Mais cette présentation a le mérite de faire la lumière et de montrer à quel point deux ministères - particulièrement sous les feux de l’actualité - sont entravés par le poids des dépenses de retraite qu’ils doivent financer pour leurs anciens personnels. Ce que dit bien le rapport : Le poids des dépenses de retraite dans les crédits ministériels exerce un effet d'éviction ; dans chaque ministère, les crédits qui financent la retraite ne financent pas les services publics.
On doit donc saluer cet effort de clarification qui avait été annoncé l’année dernière lors du débat du PLF 2026 par la ministre d’alors des Comptes publics, Amélie de Montchalin, et que David Amiel a repris à son compte.
Le rapport revient ensuite sur les différences de niveaux de cotisation entre public et privé et explique que c’est le poids de ces dépenses consacrées aux retraites qui justifie cette différence.
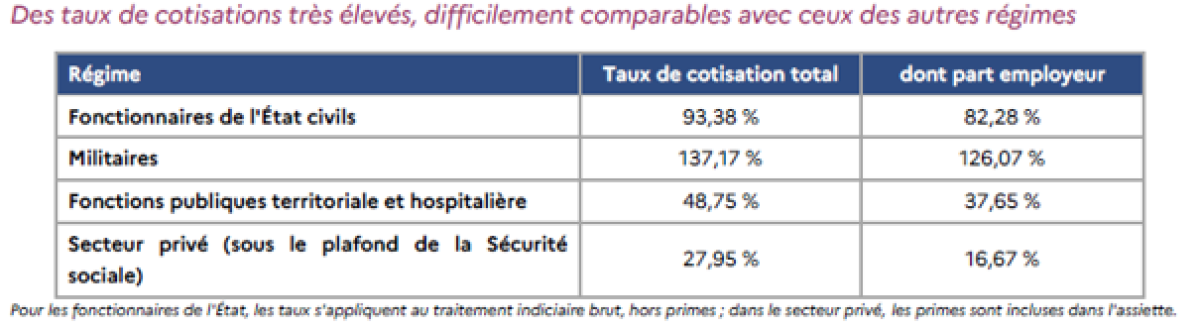
Toutefois, dit le rapport, il ne faudrait pas croire que la différence des taux de cotisations renvoie à des règles plus généreuses dans le public, reprenant l’argumentation du rapport de la Cour des comptes paru il y a 15 jours sur les retraites des fonctionnaires.
L’annexe cite plusieurs différences fondamentales :
Le périmètre des droits puisque dans le secteur privé, certains dispositifs de solidarité sont financés par d’autres branches de la Sécurité sociale, comme la famille pour les majorations pour enfants et la maladie pour l’invalidité, alors que le service des retraites de l’État prend en charge l’intégralité des dépenses. Le rapport cite aussi le caractère de cotisation d’équilibre de la cotisation employeur pour les régimes publics alors que la cotisation employeur dans le privé laisse subsister un déficit dans le privé. Là, c’est plus discutable, car comme on le voit quelques pages plus loin dans le rapport, la cotisation employeur de l’État laisse malgré tout un solde en exécution déficitaire de 2 Md€. Le rapport reprend aussi l’argument que les primes ne sont pas comprises dans l’assiette de cotisations, mais comme elles n’ouvrent pas de droits, il est normal que le taux de cotisation soit calculé sur le traitement hors primes. Enfin, le rapport revient sur le déséquilibre démographique du régime qui s’explique par la part croissante des contractuels affiliés au régime général et à l’Ircantec pour la retraite complémentaire et le changement de statut de La Poste et Orange dont les anciens agents demeurent rattachés au régime de la fonction publique d'État alors que les nouveaux salariés relèvent du régime général. Sur ce dernier point, la soulte versée à l’époque n’a visiblement pas purgé le déficit lié à ce changement de statut.
Cette nouvelle présentation des dépenses de retraite qui pèsent sur les crédits budgétaires de l’État laisse cependant en suspens la question du poids des dépenses sociales et du déficit du régime. En effet, grâce à la cotisation employeur, le régime apparaît à peu près à l’équilibre et efface de fait les efforts à faire en cas de divergence entre recettes et dépenses. De plus, ce déficit n’apparaît pas dans le solde du système de retraites calculé par le COR. Enfin, ils ne pèsent que sur les dépenses de l’État alors qu’il s’agit de dépenses sociales qui devraient être rattachées aux administrations de Sécurité sociale. C’est pour ces raisons que la Fondation IFRAP appelle de longue date à la création d’une caisse de retraite pour les agents de la fonction publique d’État, comme pour les autres fonctionnaires – locaux et hospitaliers.
Le rapport, comme auparavant ceux du COR ou de la Cour des comptes, écarte ce débat. Il reconnaît bien que « la présentation actuelle peut nuire à la lisibilité des finances publiques, car elle ne distingue pas la part d'équilibrage du régime et la part correspondant à une contribution employeur comparable à d'autres régimes » en d’autres termes, elle ne fait pas apparaître le déficit du régime. Mais « cette différenciation relève uniquement d’un choix de présentation, sans incidence sur le solde global des finances publiques ». Toutefois, comme en 2025, le rapport présente une présentation du compte de retraite des fonctionnaires d’État en retenant non pas la cotisation d’équilibre appliquée, mais le taux de cotisation employeur en vigueur dans le privé (16,67 %).
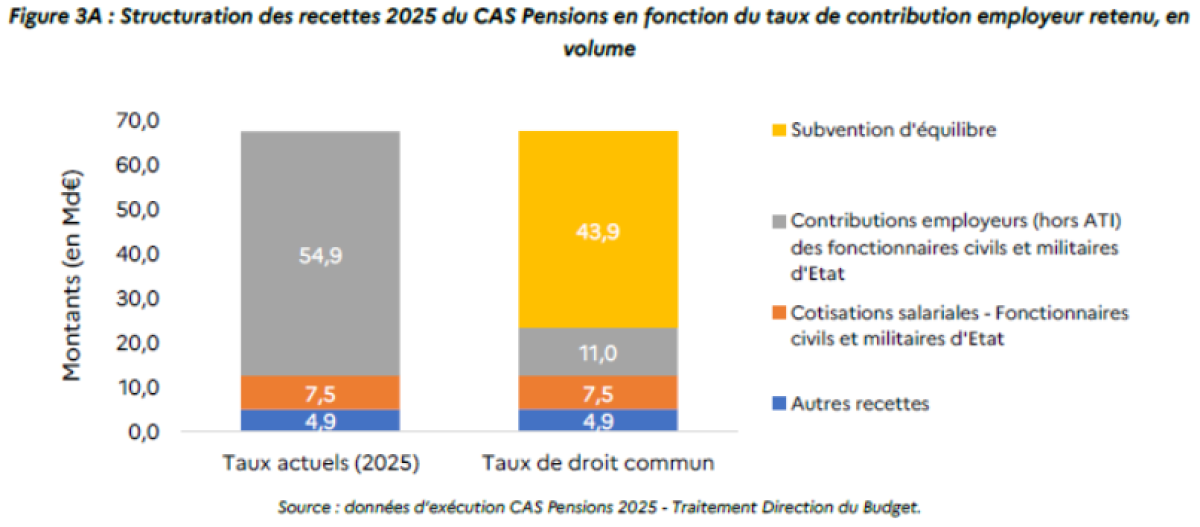
Le total des contributions employeurs des fonctionnaires civils et militaires s’élèverait à 11 Md€, et la subvention pour assurer l’équilibre du CAS s’établirait alors à 43,9 Md€, soit 65 % des recettes totales du CAS. Comme l’avait révélé le quotidien l’Opinion, David Amiel et le Premier ministre, Sébastien Lecornu, envisageaient d’en finir avec le taux de cotisation employeur de plus de 82 %, ce qui aurait été une vraie révolution. Pour ce faire, ils ont exploré plusieurs pistes. « Nous n’avons pas tranché ce débat difficilement soluble sur le bon taux à retenir, car ce n’est pas consensuel. Les travaux continuent pour l’an prochain », évacue-t-on dans l’entourage de David Amiel.
Pour la Fondation IFRAP, même en reprenant les biais de calculs, comme le financement de certains dispositifs de solidarité dans le régime général par d’autres branches de la Sécurité sociale, ou bien encore le déséquilibre démographique lié aux départs des salariés de La Poste et Orange rattachés au régime général, il demeure un déficit de l’ordre de 15 à 20 Md€. Et ce déficit impose de prendre certaines mesures pour en limiter les effets sur les crédits budgétaires des ministères.
Il faut d’abord réinterroger le mode de liquidation calculé sur le traitement brut des 6 derniers mois. La justification du maintien actuel tient à une seule étude de la DREES. Celle-ci estime que le changement de modes de calcul et l’alignement sur le privé aurait peu d’incidence sur le niveau de pension : majoration de 1,5% de la pension servie en moyenne. Pour la génération 1958 considérée, 62 % des assurés verraient leur pension améliorée d’au moins 1 % (le plus souvent des fonctionnaires modestes ou ayant beaucoup de primes), tandis que 32 % seraient perdants (plus fréquemment des assurés aisés ou ayant peu de primes) avec des perdants et des gagnants.
Mais grâce à un échantillon robuste de données que nous nous étions procuré auprès de la DREES, nous avions pu mettre en évidence que l’application du mode de liquidation du privé sur le montant hors primes de la rémunération aurait diminué de 21% en moyenne le montant de la pension. Le mode calcul est donc en moyenne plus favorable que les règles du privé et une nouvelle étude sur un large échantillon devrait à nouveau être menée. Toutefois, les économies à attendre d’un changement de mode calcul seraient longues à produire un effet économique significatif, puisque cette modification s’appliquerait sur le flux uniquement. Nous avons calculé sur la base des estimations des départs en retraite pour les prochaines années que les économies seraient de l’ordre de 194 M€ en 2032 et 341 M€ en 2037, montants que l’on peut à peu près doubler pour obtenir les économies sur l’ensemble des départs en retraite dans les 3 fonctions publiques. En 2045, l’économie dépasserait le milliard d’euros.L’autre piste d’économies c’est de fermer les départs en catégories actives et super actives : cette piste a été chiffrée dans le rapport de la Cour des comptes sur les retraites des fonctionnaires d’État. Au 31 décembre 2025, un peu plus 457 000 retraités civils du régime de la fonction publique de l’État avaient liquidé leur pension au titre de la catégorie active ou super active, soit 28 % de l’ensemble des retraités du régime. Cette forte proportion s’explique par les professeurs des écoles désormais exclues de la catégorie active. Les départs en catégories active et super active sont ainsi moins fréquents parmi les nouveaux liquidants, à hauteur de 19 % en 2025, mais encore concentrés principalement dans l’éducation nationale (46 % des nouveaux liquidants en 2025), au ministère de l’Intérieur (29 %), au ministère de la Justice (9 %) et parmi les anciens agents de La Poste (7 %). La Cour a chiffré l’économie liée à la fermeture de ce dispositif soit 800 M€ en euros constants de l’année 2025 en 2032, 850 M€ en 2037 (fonction publique d’État). Les prolongations d’activité associées conduiraient à davantage de droits à retraite, donc à des pensions plus élevées, de sorte que le gain de pension serait réduit : 0,6 Md€ (gain net). Là encore, les gains devraient pouvoir être doublés, car les départs en retraite anticipée sont nombreux dans la fonction publique hospitalière.
Enfin la dernière mesure qui aurait un fort impact en termes d’économies serait le recul de l’âge de la retraite. Les dépenses de retraites des fonctionnaires représentant un quart des dépenses totales de retraites, les économies liées au recul de 2 ans de l’âge d’ouverture des droits représenteraient 1 à 1,5 Md€2025 en 2032 et 2037.
| 2032 | 2037 | |
| Alignement du mode de calcul de la pension des fonctionnaires statutaires sur les règles du privé | 390 M€ | 680 M€ |
| Fermeture des catégories actives | 1200 M€ | 1200 M€ |
| Recul de 2 ans de l’âge d’ouverture des droits | 1000 M€ | 1500 M€ |