
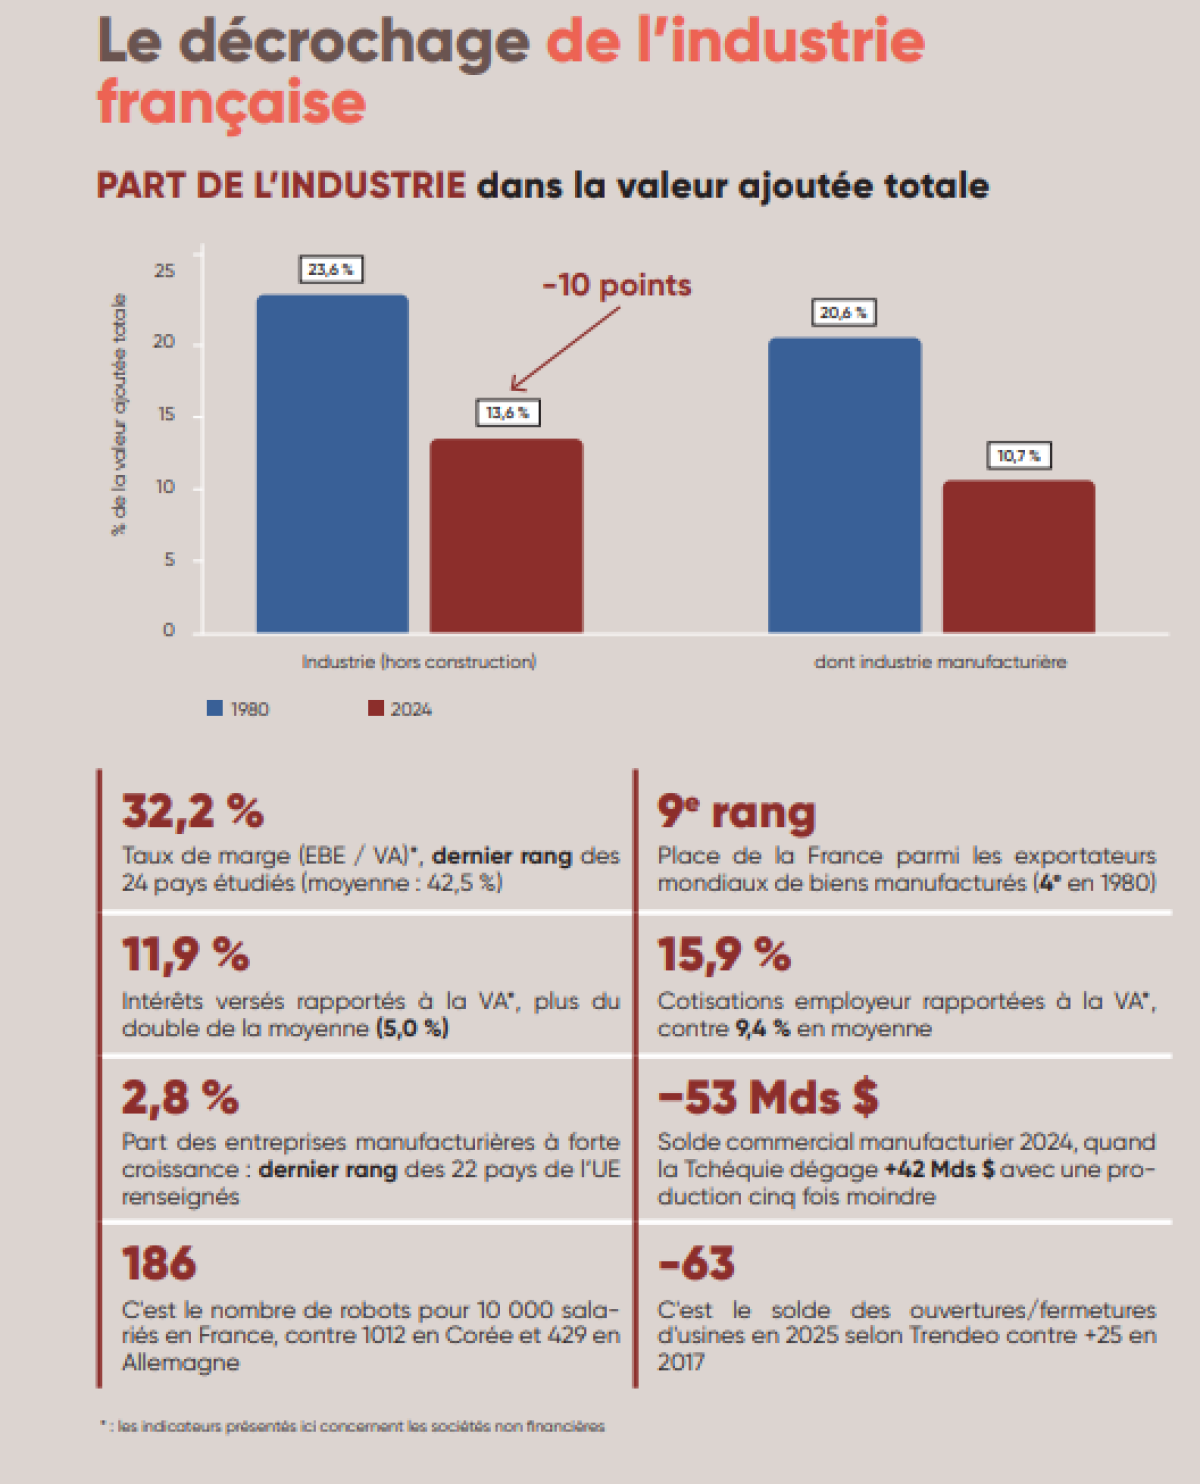
De 1980 à 2024, la part de l’industrie hors construction dans la valeur ajoutée française est passée en valeur de 23,6 % à 13,6 %, et celle de l’industrie manufacturière de 20,6 % à 10,7 %. Dans le même temps, la France a reculé du 4e au 9e rang des exportateurs mondiaux de biens manufacturés, derrière la Chine, les États- Unis, l’Allemagne, les Pays-Bas, le Japon, la Corée du Sud, l’Italie et Hong Kong[1].
Ce recul relatif ne signifie pas que l’industrie française ait cessé de produire ou d’exporter, mais que d’autres économies ont progressé plus rapidement et que la France a perdu des positions dans plusieurs secteurs stratégiques.
La France a perdu la moitié de ses emplois industriels en 40 ans et la timide reprise de l'industrie observée en 2017 s’essouffle à nouveau, passant d'un solde net de +25 ouvertures de sites industriels en 2017 à un solde net de -63 usines en 2025 selon le cabinet Trendeo. En 2025, la France a effectivement enregistré un montant record de 125 milliards d'euros d'investissements industriels annoncés, mais plus de la moitié de cette somme, soit 67 milliards d'euros, est absorbée par les centres de données (data centers). Alors que la réindustrialisation, la compétitivité et l'innovation sont au cœur des discours économiques depuis 2017, force est de constater que peu de choses ont changé : les prélèvements obligatoires nets des subventions acquittés par les entreprises représentaient 25,1 % de leur valeur ajoutée en 2017, 25,2 % en 2025.
Nos entreprises traînent un boulet de 156 milliards d'euros de prélèvements obligatoires supplémentaires par rapport au reste de la zone euro. Rien que pour l'industrie manufacturière, l’écart de prélèvements obligatoires avec l’Allemagne atteignait 8,9 points de valeur ajoutée en 2022, soit de l’ordre de 23 Md€. Un montant qui peut paraître faible mais qui s'explique par le recul de l'industrie dans la valeur ajoutée. C'est le lien entre fiscalité, marges des entreprises, capacité d’investissement et compétitivité qui doit être au centre des propositions pour 2027. La Fondation IFRAP propose une série de mesures pour réindustrialiser la France et au-delà relancer notre économie, avec 170 Mds€ de baisse de fiscalité (impôts de production) et de charges sociales. Cet effort en matière de baisse de la fiscalité dépasse la seule industrie manufacturière mais conçoit un périmètre industriel étendu aux services à caractère industriel, soit l'amont et l'aval de la chaîne, intégrée à l'ensemble de l'économie. Cette baisse de fiscalité devrait susciter rapidement un effet retour sur l'économie. Ce plan de la Fondation IFRAP sera gagé par une série de réformes pour baisser le niveau des dépenses, principalement sociales. Ce sera l'objet de notre prochaine étude sur la trajectoire de redressement des comptes publics.
Le monde industriel a changé
La France est un pays de taille moyenne à l’échelle mondiale. Avec 0,84 % de la population, elle occupe seulement le 23e rang par sa population. Mais cette situation n’explique pas à elle seule son recul industriel. En effet, l’Allemagne, qui représente 1,03 % de la population mondiale, et l’Italie, avec 0,72 %, affichent toutes deux des performances supérieures à celles de la France en matière de
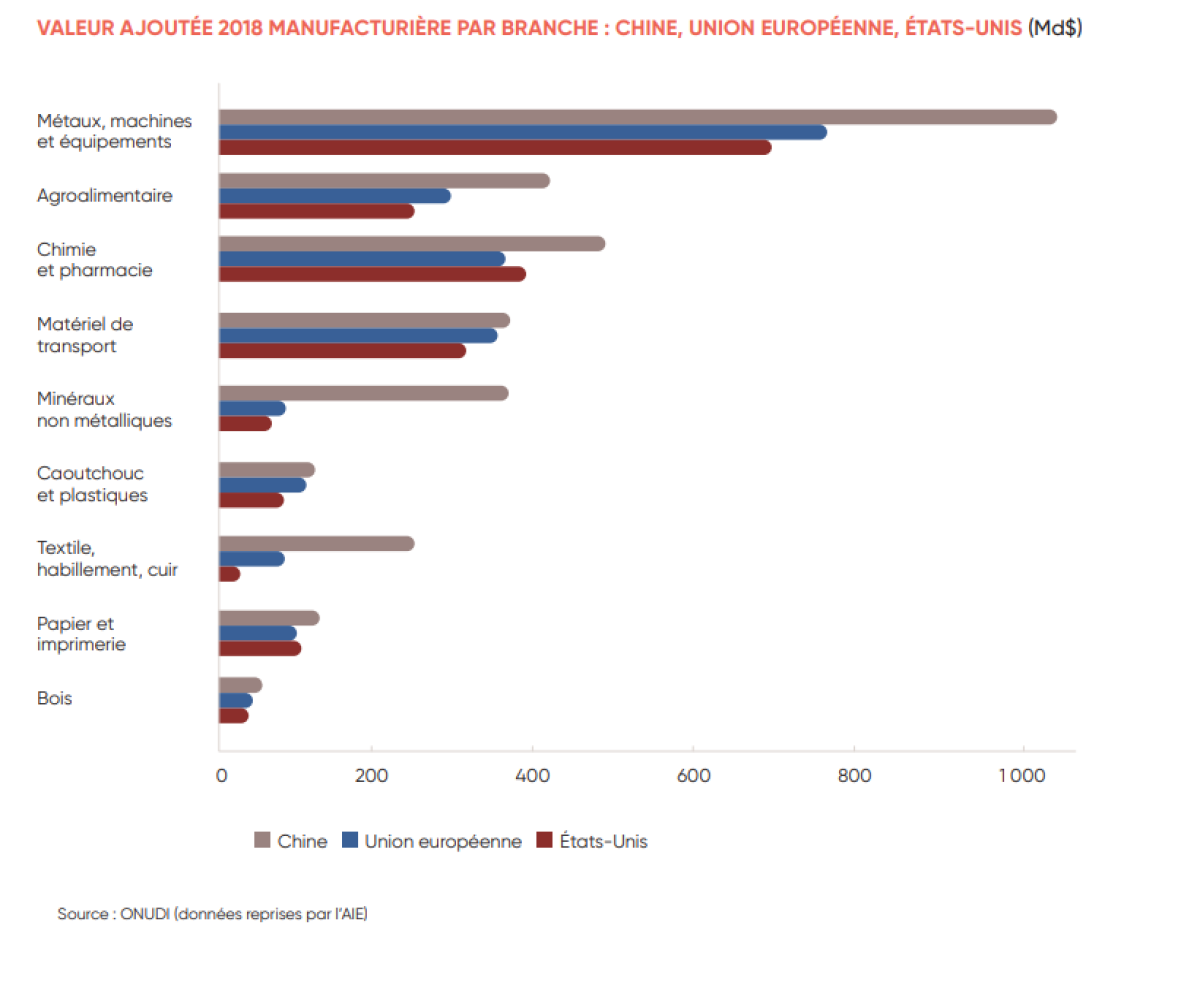
production manufacturière et d’exportations. À une autre échelle, la mondialisation a profondément modifié la hiérarchie industrielle mondiale. En moins de vingt ans, la Chine est devenue la première puissance manufacturière de la planète et le premier exportateur mondial de biens manufacturés. Seule l’Union européenne peut rivaliser durablement.
Comme on peut le voir dans cette simulation, le secteur industriel en France est pénalisé par le coût du travail et le poids des cotisations employeurs.
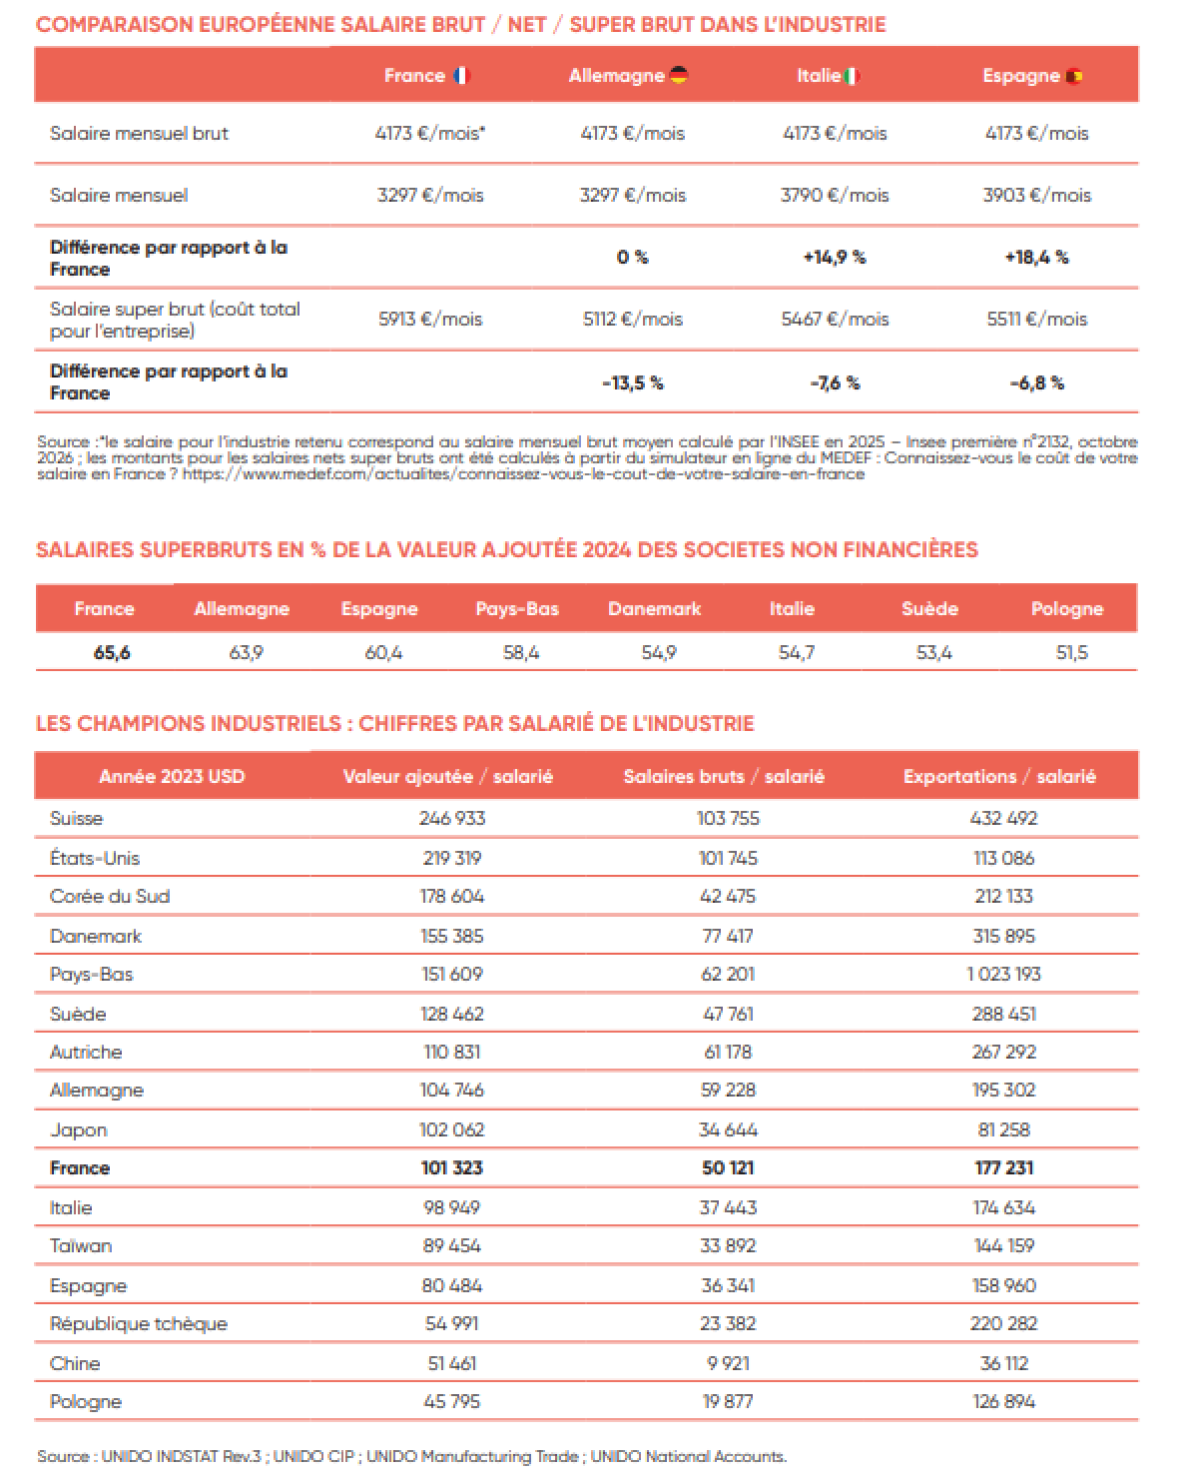
Plus généralement, au niveau international, la Suisse est le pays le plus productif suivi des États-Unis. Cette forte productivité s’accompagne d’une meilleure rémunération des salariés pour ces deux pays. Les Pays-Bas enregistrent les meilleures exportations par salarié, suivies de la Suisse et du Danemark. La France se situe en milieu de tableau entre le Japon et l’Italie. Les performances de certains pays tels l’Allemagne, l’Italie, la Suisse, ceux qui en Europe produisent et exportent, montrent qu’il est possible pour les pays européens de rivaliser avec nos concurrents internationaux.
La comparaison des grandes puissances manufacturières confirme que la productivité n’est pas le seul déterminant : la Chine, dont la valeur ajoutée par salarié est deux fois inférieure à celle de la France, dégage un excédent commercial manufacturier de plus de 1 570 Md $, quand les États-Unis et la France accusent de lourds déficits. La performance de la Tchéquie est révélatrice : avec une production cinq fois inférieure à celle de la France, elle dégage un excédent de 42,1 Md $ quand le déficit français dépasse 53 Md $. L’Allemagne, l’Italie ou la Suisse montrent qu’il reste possible, en Europe, de produire et d’exporter.
Une faible rentabilité
Être compétitif suppose des conditions comparables à celles des concurrents. Or, les comptes des sociétés non financières (SNF) montrent que les entreprises françaises supportent des charges largement supérieures
à celles de leurs partenaires européens[2]. Sur les 24 pays étudiés, la France présente le taux de marge le plus faible : son excédent brut d’exploitation (EBE) ne représente que 32,2 % de la valeur ajoutée, dix points sous la moyenne (42,5 %) et huit points sous la médiane (40,5 %).
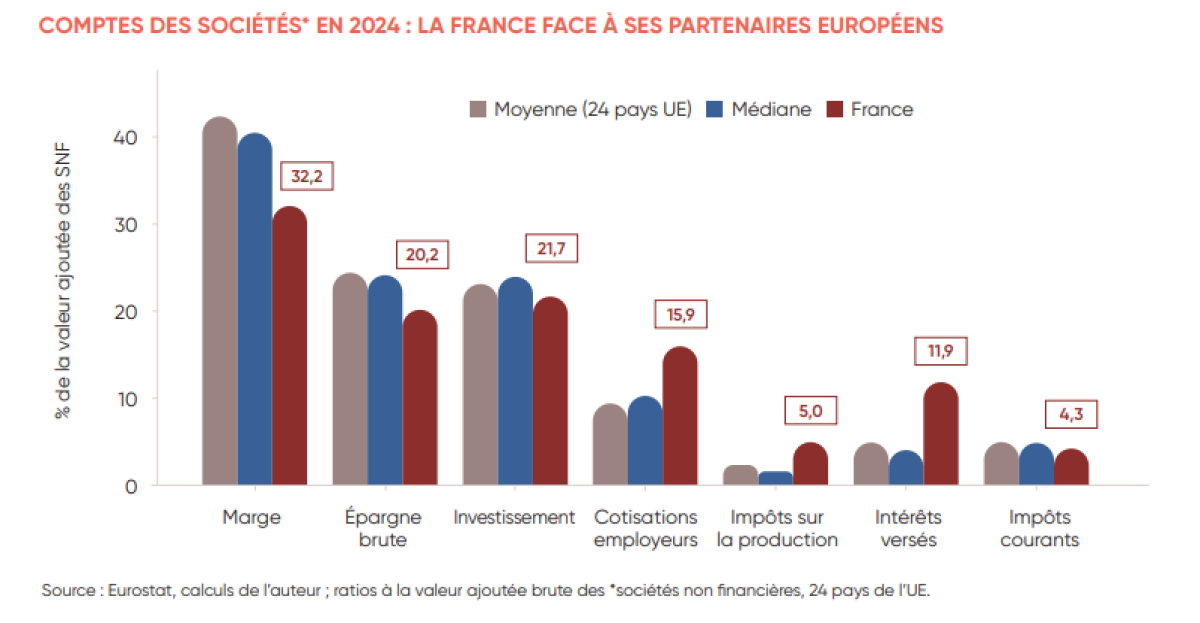
Les écarts se concentrent sur trois postes. Les cotisations employeur atteignent 15,9 % de la valeur ajoutée, contre 9,4 % en moyenne et 10,2 % pour la médiane, soit le niveau le plus élevé de l’échantillon. Les impôts sur la production (5,0 %) pèsent plus du double de la moyenne (2,4 %). Les intérêts versés (11,9 %) représentent plus du double de la moyenne (5,0 %). Il en résulte une épargne brute de 20,2 % de la valeur ajoutée, quatre points sous la moyenne, et un investissement (21,7 %) inférieur de 1,5 point.
Malgré une productivité honorable, les entreprises françaises supportent des charges fiscales et sociales qui freinent leur capacité d’autofinancement et d'investissement et alourdissent leur endettement. Les charges d’intérêt qui en résultent pèsent en retour sur leur épargne brute. Alors oui, le ratio de l’impôt courant sur les SNF peut paraître favorable, mais il ne l’est qu’à cause de la faiblesse de la rentabilité. Dans ce contexte, il est difficile de ne pas prédire un déclin progressif de notre appareil de production.
Un contexte intérieur défavorable à la France
La question énergétique
Le COVID puis, la guerre russo-ukrainienne et maintenant le conflit iranien perturbent
considérablement la visibilité des marchés de l’énergie et frappe les pays européens beaucoup plus durement que ne le sont les États- Unis et la Chine.
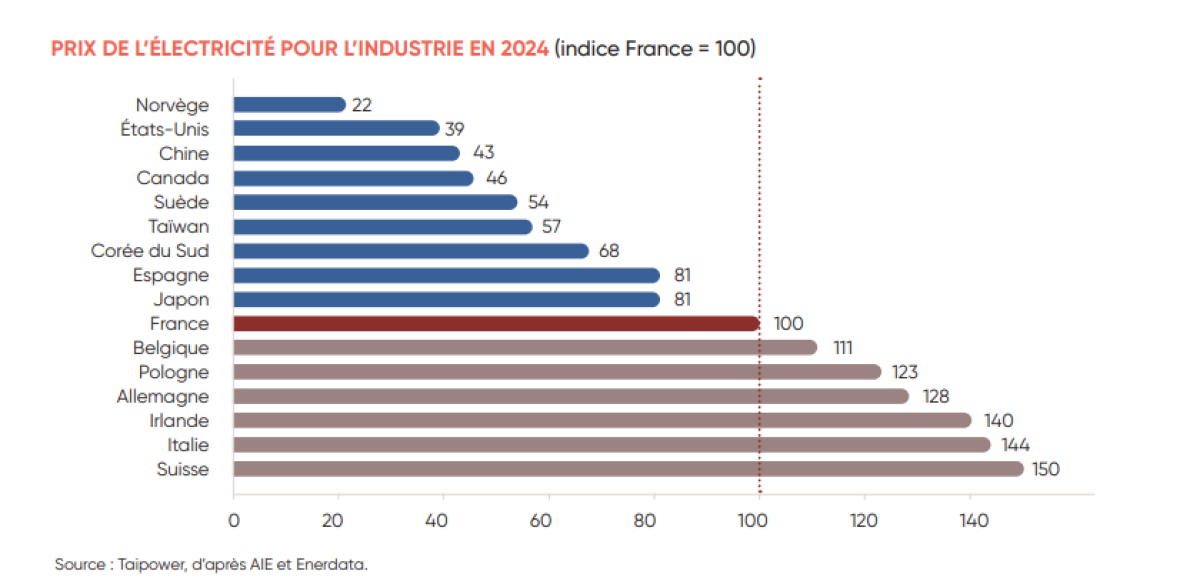
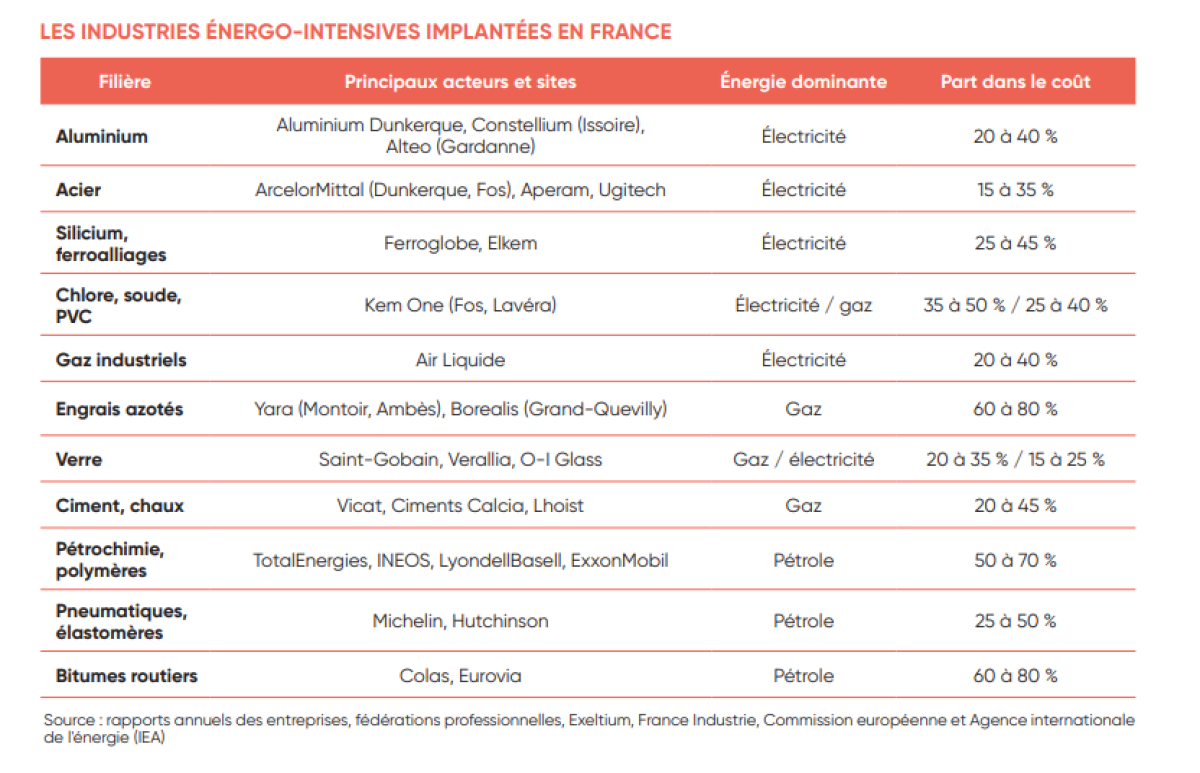
Cependant, il existe des tarifs différenciés suivant la consommation et la France apparaît bien placée concernant les activités industrielles à consommation intensive d’électricité (supérieur ou égal à 150 GWh annuel). Pour ces activités, l’électricité peut représen-
ter jusqu’à 40 % du coût de production. C’est pourquoi les écarts de prix de l’électricité entre pays influencent directement les décisions d’investissement, de production et de localisation des sites industriels.
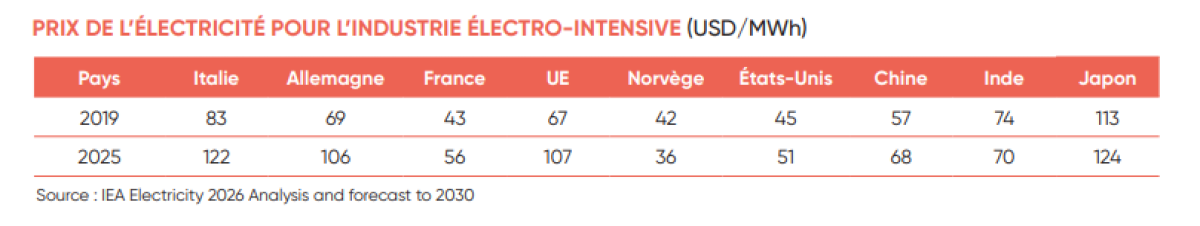
D’une manière générale, la France reste bien lacée quant au coût de l’électricité dans ’UE même si les prix actuels restent au-dessus de leur niveau d’avant les crises COVID et Ukraine. Il n’en va pas de même pour le gaz :
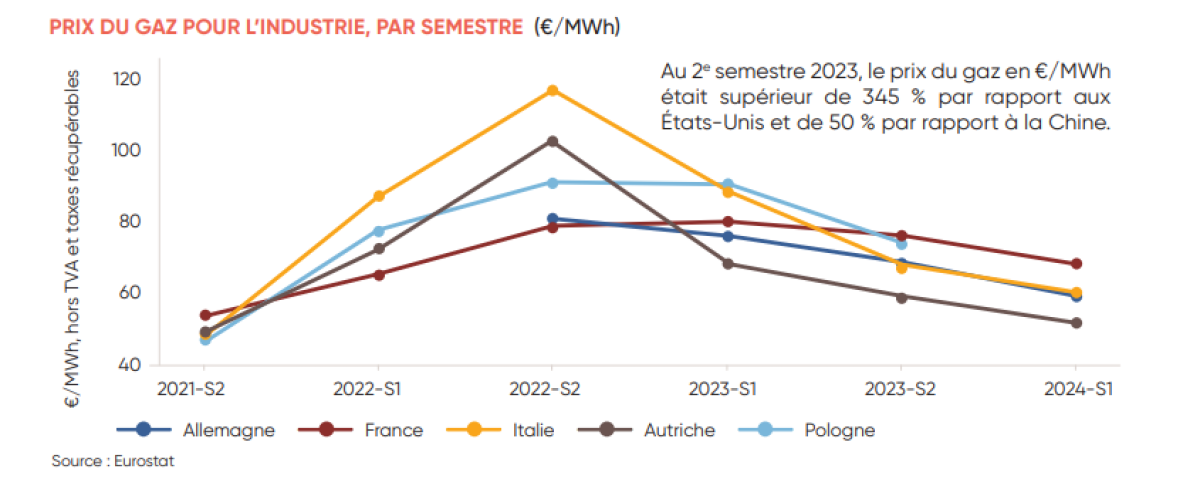
Les prix restent plus élevés qu’ils ne l’étaient avant crise. Jusqu’en 2021, l’Union européenne importait une grande partie de son gaz naturel de Russie par gazoducs (45 % des importations de gaz de l’Union européenne). L’invasion de l’Ukraine en février 2022, les sanctions occidentales et la forte réduction des livraisons russes ont profondément modifié ce modèle. Pour assurer sa sécurité énergétique, l’Union européenne a dû remplacer rapidement une grande partie du gaz russe par du gaz naturel liquéfié, importé principalement des États- Unis, du Qatar, du Nigeria ou encore d'Algérie. Cette transition a été rendue possible par le développement accéléré de terminaux méthaniers et d’unités flottantes de stockage et de regazéification (FSRU). Cependant, le GNL est structurellement plus coûteux que le gaz. De plus, le GNL est échangé sur un marché mondial. L’Europe est donc désormais en concurrence directe avec l’Asie. La Commission européenne souligne d’ailleurs que, entre 2021 et 2025, la part du GNL dans les importations européennes est passée d’environ 20 %
à 45 %. Le handicap énergétique de l’industrie européenne est double : elle supporte non seulement un prix du gaz plus élevé, mais également un prix de l’électricité plus élevé, cette dernière restant en partie indexée sur le coût des centrales à gaz dans de nombreux marchés européens[3]. En outre, la dépendance accrue de l’Europe au gaz naturel liquéfié (GNL) renforce sa sensibilité aux tensions géopolitiques du Golfe arabo-persique[4].
Quant au pétrole, les prix à l’importation sont généralement indexés sur le cours du Brent, référence mondiale du marché pétrolier. Le Brent a oscillé entre 19,5 $ et 129,5 $ le baril depuis 2020, avec un nouveau pic au premier semestre 2026. Les industriels se couvrent toutefois sur les marchés à terme : au 24 juillet 2026, le contrat d’échéance de septembre 2026 cotait 97,8 $, celui de décembre 2027 seulement 76,1 $[5]. Les opérateurs anticipent ainsi un reflux progressif, les tensions géopolitiques ne devant pas modifier durablement l’équilibre entre l’offre et la demande.
Le poids des normes
« Dans un contexte marqué par des évolutions rapides, les pouvoirs publics doivent veiller à ce que la réglementation soit adaptable, efficace et proportionnée par rapport aux objectifs stratégiques poursuivis. » Ainsi s’exprime Mathias Cormann, secrétaire général de l’OC- DE dans les Perspectives de l’OCDE sur la politique de la réglementation 2025. Dans son rapport sur la surtransposition des directives européennes, le Sénat a mené une enquête auprès des entreprises qui révèle de multiples exigences de la loi ou de règlements bien au-delà des exigences européennes. Ces pratiques de l’administration française touchent tous les secteurs. Par exemple, pour le médicament, de nombreux rapports publics soulignent les injonctions contradictoires auxquelles fait face l’industrie pharmaceutique, entre la préservation de la souveraineté sanitaire et une régulation venant dégrader significativement la valeur des médicaments[6]. Contrairement aux autres secteurs de l’économie, le régime de prix administré interdit toute répercussion des charges sur le prix de vente, rendant impossible la couverture de l’inflation et des surcoûts liés à la relocalisation. Le cas du paracétamol est emblématique. La relocalisation de son principe actif, dont le coût de production en France sera supérieur de 60 à 100 % à celui du principe actif importé d’Inde ou de Chine, engendrera un surcoût qui ne pourra être compensé. Autre exemple : le poids des réglementations environnementales. En mai 2023, Bridor –spécialiste breton des viennoiseries surgelées – a jeté l'éponge après 6 ans de bataille pour un projet d’ampleur qui devait générer 500 emplois. Les recours environnementaux répétés ont ralenti le processus au point de rendre le projet économiquement irréalisable. Selon le rapport « Guillot » de janvier 2022, une autorisation environnementale prend en moyenne 17 mois en France, contre 4 à 12 mois en Allemagne et 4 à 6 mois en Pologne, alors que le délai théorique français est de 9 mois[7]. Des écarts qui peuvent créer des différences de coûts pour des entreprises européennes soumises au même cadre réglementaire, ou encore à une concurrence entre États membres vis-à-vis d'investisseurs internationaux.
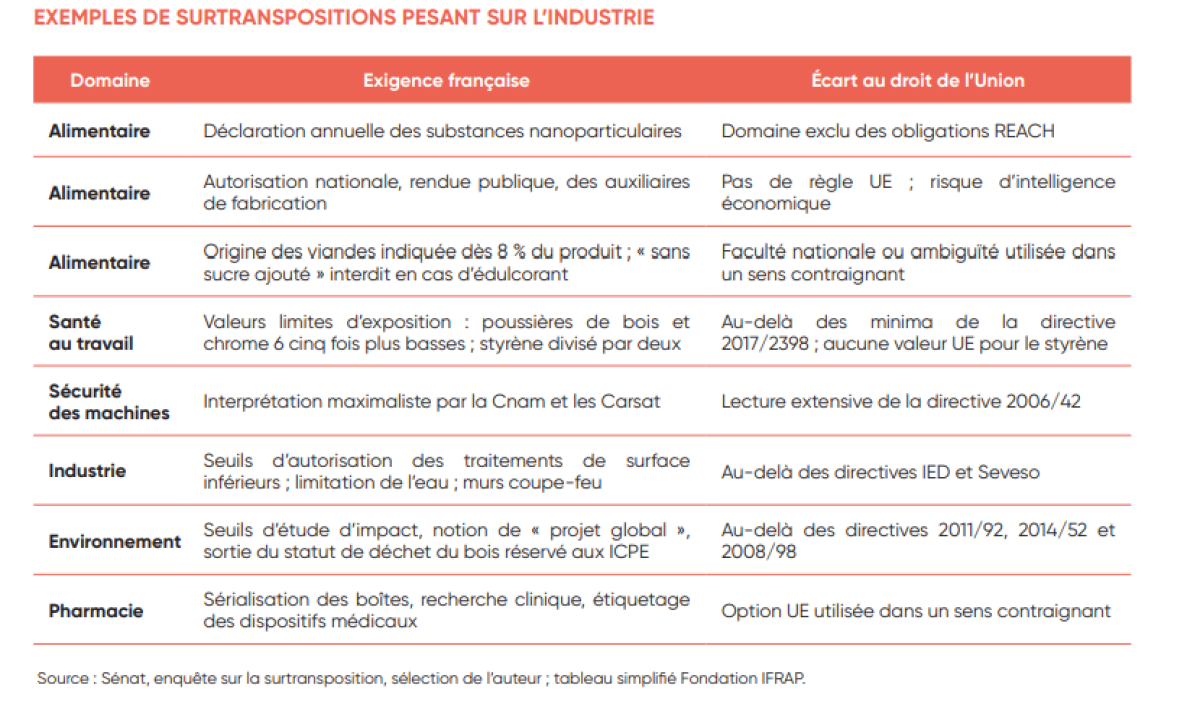
Dès 2016, le rapport de l’IGF sur les écarts réglementaires entre la France et les pays comparables soulignait : « les travaux menés ont conduit à constater que le thème de la simplification ou de la lutte contre les comportements de sur-transposition et de sur-réglementation était présent de façon très récurrente dans le discours et dans l’action des gouvernements depuis plusieurs années… Pour autant, la mission n’a pu que constater un ressenti de ses interlocuteurs se situant à l’opposé de ce contexte apparemment favorable d’efforts continus : loin de ressentir un « choc de simplification », nombre d’acteurs de l’économie productive ressentent un alourdissement normatif permanent dont ils expriment qu’ils ne le voient pas s’amoindrir. ». L’enfer réglementaire freine la croissance, réduit les marges des entreprises et limite les créations d’emplois.
Le foncier industriel
La problématique de foncier disponible révèle les politiques de restriction foncière dans un grand pays (en superficie) qui ambitionne de se réindustrialiser. Les données du Baromètre du foncier économique 2026 le confirment : l’accès au foncier économique conditionne directement la capacité des territoires à accueillir ou développer des projets économiques[8]. Selon ce baromètre, 81 % des intercommunalités interrogées disent refuser l'implantation de projets économiques faute de foncier[9]. Le principal frein au développement n'est pas l'absence de projets économiques dans les territoires mais l'incapacité croissante à libérer, dans des délais raisonnables, du foncier économique directement mobilisable. Les principaux obstacles cités sont l'inadéquation entre les sites proposés et les besoins des entreprises en matière de superficie, configuration, desserte ou viabilisation et les délais d’implantation liés aux procédures d’obtention des autorisations environnementales et d’urbanisme[10]. D’ailleurs, pour attirer de plus gros projets et gagner en qualité, les investisseurs étrangers appellent la France à aller plus vite pour délivrer les permis de construire et les autorisations environnementales (19 %) nécessaires à leur développement. La difficulté vient en particulier de l'acceptabilité environnementale. S'y ajoute l'impact de la loi ZAN (Zéro artificialisation nette)[11]. « Développer une nouvelle zone d'entreprise est un parcours terrible. Il faut plus de dix ans, et encore, sans être sûr de parvenir au bout à cause de l'enchevêtrement des procédures et du rejet des riverains » déplorait le maire de Pertuis dans Les Echos[12].
Financement de l’innovation
La comparaison France, Allemagne, Royaume-Uni, États-Unis montre que la France dispose d’un écosystème d’innovation relativement solide aux premiers stades, mais que l’écart avec le Royaume-Uni et surtout les États-Unis se creuse à mesure que l’on passe du business angel et de l’amorçage au venture capital (VC), au late-stage et au growth capital.
Le rapport Draghi fait de cette chaîne de financement un enjeu central : il recommande d’améliorer le financement de l’innovation disruptive, en mobilisant successivement business angels, capital d’amorçage, fonds de capital-risque, Banque Européenne d’Investissement (BEI) et Fond Européen d’Investissement (FEI), investisseurs institutionnels et marchés boursiers.
Les incitations fiscales aux investisseurs privés
La France concentre son aide à l’entrée : les souscriptions au capital de certaines jeunes entreprises innovantes ouvrent droit à des réductions d’impôt élevées, mais la moins-value éventuelle ne s’impute généralement pas sur le revenu ordinaire. Le Royaume-Uni (SEIS/ EIS) offre le régime le plus complet : réduction d’impôt à l’entrée, exonération possible de la plus-value et loss relief permettant d’imputer une partie de la perte sur le revenu ; le risque d’échec est partagé sans réduire la récompense du succès. L’Allemagne (INVEST) verse une subvention directe à l’investisseur et compense en partie la fiscalité de sortie.
Les États-Unis aident peu à l’entrée, mais le régime QSBS (§1202) rend très favorable la taxation des fortes plus-values, le §1244 améliorant celle de certaines pertes. La Suisse exonère les plus-values mobilières privées sans permettre de déduire les pertes, tandis que les Pays-Bas privilégient le co-investissement public dans des fonds de business angels plutôt que l’aide à chaque investisseur.
L’investisseur privé joue un rôle essentiel. En effet, un business angel apporte simultanément : capital, sélection des projets, connaissance sectorielle, réseau commercial, recrutement, gouvernance, préparation des tours suivants et discipline financière. Le fait que son propre capital soit exposé crée également une forte incitation à surveiller l’entreprise et à arrêter de refinancer les projets dont les perspectives deviennent trop faibles.
Cependant, l’investisseur public peut être plus adapté aux projets ayant une forte externalité sociale ou technologique, une maturité très longue ou un risque tellement élevé que le rendement financier privé est insuffisant. Le meilleur résultat apparaît souvent lorsque public et privé sont associés, avec le privé conservant un rôle important dans la sélection et le suivi.
Bpifrance illustre cette architecture mixte (aides à la R&D, fonds d’amorçage, investissement direct, fonds de fonds, garanties, co-investissement). Un euro souscrit dans ses fonds de fonds de capital-risque est associé à 4,7–5,6 € d’autres investisseurs. En direct, Bpifrance détient en moyenne moins de 20 % des tours. L’amorçage exige toutefois une part publique plus forte, conformément à la théorie : plus le risque technologique et l’asymétrie d’information sont élevés, plus le capital privé est difficile à attirer.
L’objectif de la politique publique ne devrait donc pas être de maximiser l’argent public investi directement, mais le capital privé réellement additionnel mobilisé par euro public, en préservant la qualité de sélection et d’accompagnement du privé : subventions pour la recherche très amont, incitations fiscales aux business angels, co-investissement, fonds de fonds publics minoritaires, garanties lorsque le risque devient mesurable, et fiscalité favorisant le recyclage des plus-values.
Le financement de la R&D
Les résultats sont très contrastés lorsqu’on regarde les dépenses en matière de R&D : l’effort de R&D français (2,18 % du PIB en 2024) est désormais inférieur à la moyenne de l’UE (2,24 %) et tend à s’éroder, loin de l’Allemagne (3,13 %). La part de l’emploi dans l’industrie manufacturière de haute et moyenne-haute technologie recule elle aussi, de 4,4 % en 2014 à 3,9 % en 2025, contre 5,9 % dans l’UE et 9,5 % en Allemagne.
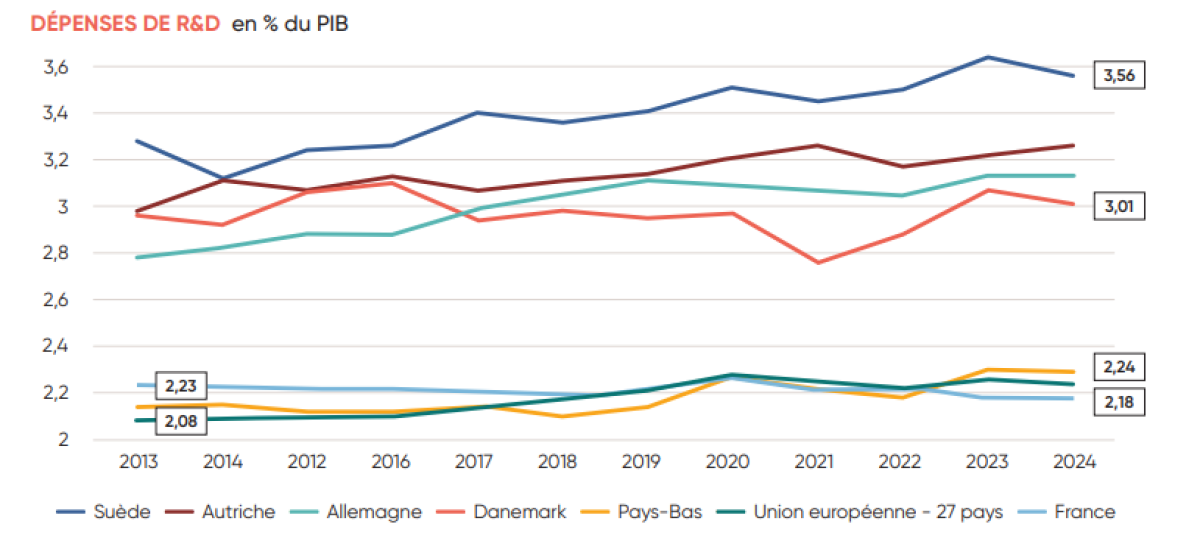
L'évolution des dépenses de R&D montre que la France se situe dans la moyenne européenne mais en dessous des champions européens. C'est encore plus vrai si on regarde les dépenses de R&D des entreprises où la France se situe à la 9e place européenne (1,44 % du PIB), bien dessous de la Suède (2,61 %) ou de la Belgique (2,43 %)[13]. Selon la Direction générale du Trésor, en Suède, l'État intervient surtout par "la mise en place de conditions-cadres favorables à l'innovation, les infrastructures numériques de qualité et le capital humain suédois étant parmi les atouts du Royaume". En Belgique, les dépenses de R&D reposent en partie sur les entreprises étrangères implantées dans le pays. En France, un des principaux dispositifs de soutien aux entreprises est le crédit impôt recherche (CIR) classé dans les aides aux entreprises et, à ce titre, régulièrement mis sur la sellette. On lui reproche son coût (7,65 milliards € en 2024) qui aurait explosé, à la suite de son élargissement via la réforme de 2008, intervenue sous Nicolas Sarkozy. Or, rapporté au PIB, le volume des créances de CIR semble plutôt maîtrisé depuis un plus haut atteint en 2018 et se situe autour de 0,25 % du PIB. De plus les effets du CIR, sur la croissance et la compétitivité ont été documentés par une évaluation par modèle macroéconomique de la direction du Trésor : « à l’horizon 2023 soit 15 ans après la mise en place de la réforme, le PIB serait rehaussé de 0,5 point de PIB, notamment grâce aux effets de l’innovation sur la productivité du travail. L’emploi bénéficierait également de la réforme du CIR puisque près de 30 000 emplois seraient créés. »[14] On lui reproche aussi une inefficacité relative pour les ETI et les grandes entreprises. Selon une note du Conseil d'analyse économique cosignée par Philippe Aghion "Le retour sur investissement du CIR est deux fois plus élevé lorsqu’il est dirigé vers les TPE et PME par rapport aux grandes entreprises". Doit-on pour autant recentrer le CIR sur les TPE/PME alors même que nous sommes en plein processus de réindustrialisation ? Pour s’en convaincre, on peut consulter le Global Innovation Index de la WIPO (World Intellectual Property Organization)[15] pour 2026 : la France se classe à la 13e place, derrière l’Allemagne (11e), le Royaume-Uni (6e), la Suède (2e) et la Suisse (1re). La France ne parvient pas à atteindre le top « 10 » depuis 2019. Il semble essentiel de maintenir un haut niveau de soutien à la R&D privée, sachant que les secteurs industriels de rupture et de haute technologie demanderont des investissements massifs sur plusieurs années.
Robotisation : la France à la traîne
Les robots sont un élément indispensable de la productivité des activités tant dans les services que dans l’industrie et essentiel pour cette dernière activité. La robotisation permet en outre d’améliorer sensiblement la qualité des produits grâce à la précision et l’adaptabilité de ces machines. La France n’est malheureusement pas parmi les pays les mieux équipés en la matière. En 2023, selon le rapport annuel de la Fédération Internationale de la Robotique, la France compte 186 robots pour 10 000 employés dans l’industrie manufacturière très loin de la Corée du Sud (1012), Singapour (770) et plus proches de nous, l’Allemagne (429), la Suède (347), le Danemark (306). Dans la course à la robotisation, la Corée du Sud a installé 302 unités pour 10 000 employés entre 2017 et 2022, la France 43 unités[16]. Si on va plus loin, la production de robots est au cœur de la transformation industrielle avec un marché mondial qui devrait doubler dans les prochaines années. L’Italie est le deuxième producteur européen de robots avec une part de marché de 25 %[17]. Elle occupe également la deuxième place en termes d'installations et la sixième au niveau mondial pour les exportations (2024). Cet héritage de l'industrie automobile est désormais porté par des acteurs variés : PME, universités, centres de recherche, startups, institutions publiques pour favoriser le développement des solutions robotiques. Ce développement s'est appuyé sur des dispositifs fiscaux divers : crédit d'impôt robotique, dispositif de super-amortissement (180 % de la valeur du robot) et prêt bancaire (ou crédit-bail) à taux avantageux combiné à une subvention directe de l'État qui prend en charge une partie des intérêts.
Les solutions pour produire à nouveau en France
I/ Rétablir les marges financières
Le premier levier consiste à agir sur la rentabilité des entreprises pour leur permettre d'investir, et à ce titre, il faut baisser les impôts de production. En effet, l’écart avec les autres pays européens demeure gigantesque : ils représentent toujours 4,4 % du PIB en France contre 2,4 % de moyenne zone euro (1,63 %
moyenne zone euro hors France). Selon une étude de la DGFiP, les impôts de production collectés en 2024 sur l'ensemble des personnes morales représentaient 96 Md€, soit 3,3 % du PIB (4,4 % de la valeur ajoutée des entreprises non financières), contre 3,7 % du PIB et 5,5 % de la VA en 2019, année précédant la réforme.
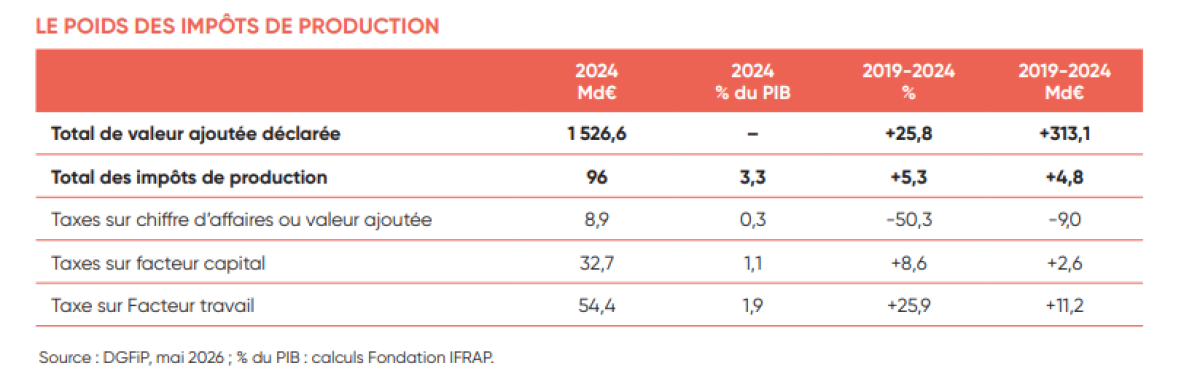
Si on regarde l’évolution depuis 2019, certains impôts baissent, d’autres augmentent, ce qui tend à « neutraliser » les effets de compétitivité que le législateur voulait initialement mettre en place. Ainsi, le dynamisme des impôts de production frappant les entreprises aboutit en 2024 à un écart de +4,8 Md€ par rapport à 2019 (+5,3 %).
Pour comparer avec d’autres pays européens, il faut reconstituer l’opération D.29 Autres impôts de production, ce qui implique de rajouter pour 1,1 point de PIB d’impôts de production en dehors du périmètre de l’étude DGFiP. Les écarts sont alors de +3,4 points par rapport à l’Allemagne, +2,3 points par rapport à la Belgique, +1,5 point par rapport à l’Italie et + 2,7 points par rapport à l’Espagne.
L'industrie est particulièrement concernée : les entreprises industrielles sont celles qui contribuent le plus aux impôts de production assis sur le chiffre d’affaires et la valeur ajoutée (2,7 Md€). S’agissant de l’assiette assise sur le capital, (5,4 Md€) l'industrie arrive derrière l'immobilier (9,5 Md€). Enfin, s’agissant des taxes assises sur le facteur travail (6,8 Md€), l'industrie arrive après le secteur public et social (16,6 Md€), la finance et l’assurance et les activités scientifiques, techniques et de services administratifs, intensives en main d’œuvre.
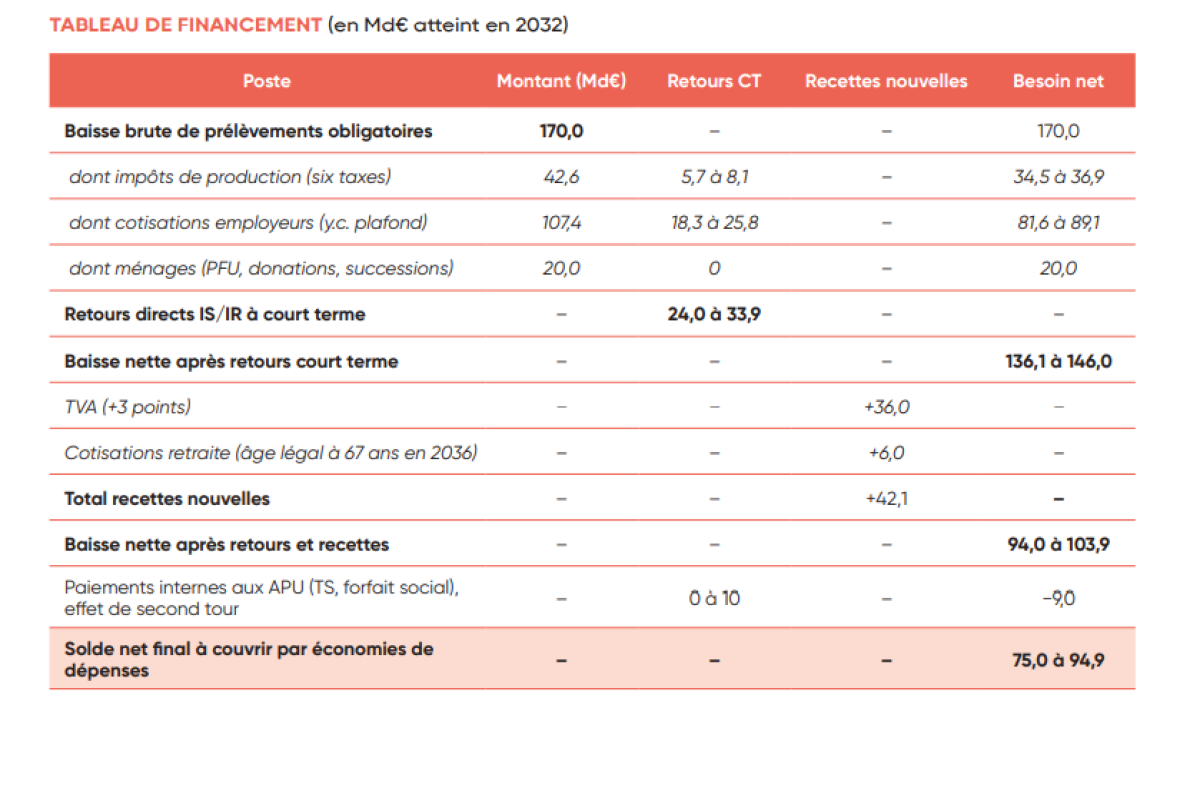
La Fondation IFRAP propose de viser environ 43 Md€ de baisse d'impôts de production sur l'ensemble des personnes morales dont 33 Mds € sur les entreprises, soit plus de la moitié de l’écart qui nous sépare de la moyenne zone euro :
Diminuer en priorité les prélèvements pesant sur le chiffre d’affaires, en supprimant la C3S (contribution sociale de solidarité des sociétés) dont le rendement atteint 5,3 milliards d'euros en 2024 ;
Baisser les prélèvements pesant sur l’assiette foncière : il s’agit de la suppression de la contribution foncière sur les entreprises (CFE) (8,7 Md€). Cette fiscalité foncière pèse à raison de l’occupation des locaux et s’ajoute à la taxe foncière TFPB (18,4 Md€ avec la TEOM) qui frappe la propriété elle-même. Nous ajoutons aussi la suppression de l'imposition forfaitaire sur les entreprise de réseaux IFER ;
Suppression de la taxe sur les salaires et du forfait social ;
Enfin, supprimer les prélèvements assis sur l’assiette de la valeur ajoutée (CVAE).
II/ Favoriser les transmissions
Selon une étude de BPI France, la moitié des entreprises familiales dans les dix prochaines années vont être transmises, particulièrement des ETI industrielles[18]. Malgré la loi Dutreil (2003), qui permet de bénéficier d'exonération de droits de mutation les trois quarts de la valeur d'une entreprise sous certaines conditions, le coût de transmission de l'entreprise en France est toujours très cher, particulièrement en comparaison de nos voisins européens. Pour sortir de cette situation, il faut s'inspirer du modèle allemand en exonérant à 100 % les transmissions d'ETI dès lors que le repreneur s'engage à maintenir l'activité et l'emploi sur une période donnée. On peut retenir aussi le modèle italien : droits de 4 à 8 % et abattement d’un million d’euros pour les héritiers directs (contre un taux pouvant atteindre 45 % en France) et exonération des transmissions d’entreprises aux descendants qui poursuivent l’activité au moins cinq ans.[19]
III/ Plafonner les charges
Face à la résurgence de l’inflation, la question du pouvoir d’achat concentre les préoccupations des Français. Sur le poids des charges qui pèsent sur les actifs, ce qu’on appelle le coin social (rapport de la rémunération super brute au salaire net perçu par le salarié), la France se place particulièrement mal en comparaison des autres pays d’Europe, l’Allemagne notamment. Pour un même salaire net, le superbrut pour l'employeur serait inférieur de 3,5 % en Italie, et 9,7 % pour l'Allemagne. Le système des allègements de cotisations actuel et l’absence de plafonnement des cotisations sociales conduisent à un coin social croissant avec le niveau de rémunération[20]. Si on compare avec l'Allemagne, le coin social français est bien inférieur au coin social allemand jusqu’à 1,6 Smic, puis la différence en termes de coin social reste faible entre 1,6 et 2,5 Smic, enfin, l’écart ne cesse de se creuser à partir de 3 Smic, le plafonnement des cotisations sociales en Allemagne créant une décroissance régulière du coin social (40 % du salaire net pour 4,5 Smic contre 60 % en France). Cette situation nuit à l’attractivité de la France, à la compétitivité des entreprises employant des salariés qualifiés, particulièrement dans l'industrie, et au développement de l’emploi.
Faire la transparence sur les aides aux entreprisesFrance stratégie, désormais Haut-commissariat à la stratégie et au Plan a publié une note permettant de faire le point sur le volume des aides publiques loin de l’approche maximaliste des aides du rapport de la commission d’enquête sénatoriale : 112 Md€ contre 211 Md€ au Sénat. Selon les Sénateurs, il s’agirait d’un gisement inexploité pour réaliser des économies afin d’ajuster nos comptes publics mais la réalité est bien différente : ce qu'on appelle les aides sont en fait des baisses de charges et d'impôts sans lesquelles nos entreprises seraient étouffées par la pression fiscale, ce sont aussi des subventions (1/3), dirigées avant tout en direction des entreprises publiques (à plus de 80 %) pour des montants eux aussi significatifs (42,2 milliards d’euros en 2023)[21]. Pour éclairer le débat sur la question de produire en France, il est nécessaire de parvenir à un consensus partagé sur les aides aux entreprises. |
Si la France avait eu la même distribution de salaires que l’Allemagne en 2018, alors il y aurait eu 140 000 salariés à temps complet de moins dans la tranche de salaires 1-1,6 Smic, 380 000 salariés de moins dans la tranche de salaires 1,6-2,5 Smic mais 520 000 salariés en plus dans les tranches de salaires supérieures à 2,5 Smic dont 440 000 salariés au-dessus de 3,5 Smic (dont 200 000 au-delà de 5 Smic). La conséquence de ces différences de barème de cotisations sociales est claire : les écarts de distributions des salaires montrent une concentration des salaires autour de 1 à 2 Smic. C’est à un phénomène de « smicardisation » que nous assistons, en particulier dans l’industrie.
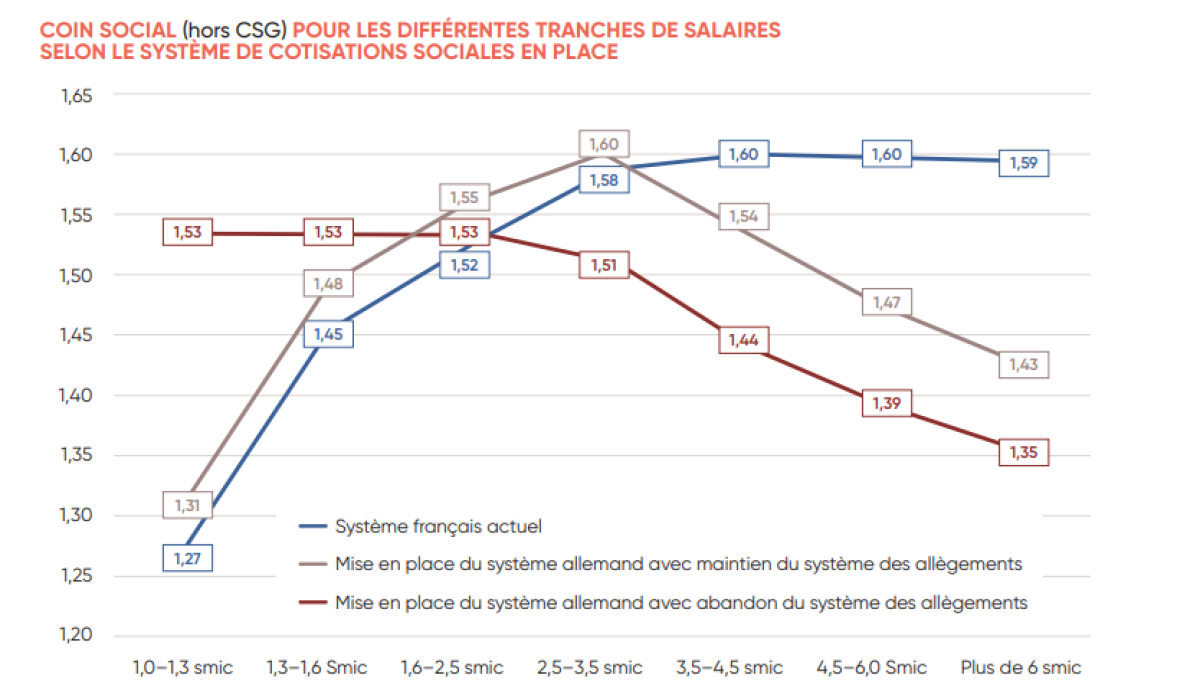
En simulant l’application d’un système de financement de la protection sociale à l’allemande à la masse salariale du secteur privé en France, il serait nécessaire de baisser de 24 milliards d'euros les charges sur les salaires supérieurs 3,5 Smic. Il est difficile d'envisager de remonter en contrepartie les charges sociales sur les salaires en dessous de 1,6 Smic. On peut toutefois réaliser une partie du chemin en transférant sur la TVA environ 36 milliards d’euros de charges sociales On peut bien entendu attendre d’un tel changement de paradigme des effets économiques positifs : attractivité, amélioration de la compétitivité, hausse de la productivité du travail avec une incitation pour les employeurs à privilégier des solutions technologiques mobilisant le travail qualifié.
Un tel programme doit donc être inclus dans une réflexion plus large de refonte de notre protection sociale pour dégager des marges d'économies.
IV/ Orienter l’épargne vers le capital productif
Notre pays bénéficie d’une épargne importante. Pourtant, les entreprises françaises, particulièrement les PME dans le secteur de l’industrie demeurent sous-financées. Pour rattraper le retard français, nous recommandons un Compte PME avec pour objectif d’orienter une partie de l’épargne financière des ménages vers les fonds propres et quasi-fonds propres des PME, grâce à un régime fiscal favorisant l’investissement de long terme et le recyclage des plus-values. Le compte serait commercialisable par les banques, assureurs et organismes d’épargne-retraite. L’épargnant pourrait investir directement ou souscrire des parts de fonds diversifiés regroupant plusieurs entreprises. Les fonds seraient gérés par des professionnels et permettraient ainsi de mutualiser le risque. 100 % des investissements éligibles seraient consacrés à des fonds propres ou quasi-fonds propres nouvellement émis ; actions lors de créations ou augmentations de capital, obligations convertibles ou instruments assimilables. Les souscriptions à des titres existants ne sont admises que dans le cadre d’une transmission liée notamment au départ du dirigeant, d’une reprise entrepreneuriale ou d’un retournement d’entreprise en difficulté, lorsqu’elles s’accompagnent d’un apport substantiel de fonds propres ou quasi-fonds propres nouveaux destinés à assurer la continuité, le développement ou le redressement de l’entreprise. Chaque versement serait immobilisé pendant au moins trois ans. Les arbitrages et cessions resteraient possibles à l’intérieur du compte, mais les capitaux devraient demeurer investis dans des actifs éligibles.
Le régime fiscal reposerait sur un principe simple :
plus-value retirée après la durée minimale = exonération d’impôt sur le revenu, mais maintien des prélèvements sociaux ;
plus-value réinvestie pendant au moins trois nouvelles années : exonération définitive d’impôt sur le revenu et de prélèvements sociaux.
Avec un objectif de collecte annuelle de 5 Md€, l’objectif du Compte PME est ainsi de transformer une dépense fiscale ciblée en capital productif privé durable, aux plus-values réinvesties dans l’économie productive, sans garantie publique du capital et en laissant aux gestionnaires professionnels la sélection, la diversification et l’accompagnement des entreprises.
V/ Améliorer le financement de l’innovation
Douze ans après l’étude Multiplier les startup[22], le diagnostic demeure mais les outils ont reculé : l’ISF-PME a disparu, l’IR-PME reste bridé par le plafond global des niches de 10 000 €, et la flat tax est remontée à 31,4 % en 2026. En 2014, l’étude, réalisée avec l’Irdeme, partait d’un constat : environ 500 000 créations d’entreprises par an en France, mais seulement 100 000 emplois créés par les entreprises nouvelles, contre 200 000 en Allemagne et 500 000 au Royaume-Uni. Le financement de l’amorçage était estimé à 1 Md€ par an, quatre fois moins qu’au Royaume-Uni. Et nous soutenions un objectif de 4 Md€ par an d’investissement privé en amorçage, en encourageant les « gros » business angels capables de tickets de 150 000 à 500 000 €.
Aujourd’hui le constat est toujours aussi négatif, les créations ont doublé, mais essentiellement grâce aux micro-entrepreneurs : en 2013, on comptait 538 000 créations d’entreprises dont 274 900 micro-entreprises. En 2025, on dénombre 1 165 800 créations d’entreprises dont 758 600 micro-entreprises. La proportion de sociétés ayant indiqué employer au moins un salarié à la création continue de baisser, passant de 12 % en 2012 à 4 % en 2024.
En 2025, le cabinet EY estime à 7,4 Md€ le financement des start-ups pour 618 opérations. Toutefois, parmi celles-ci on compte une levée de fonds de 1,7 Md€ par Mistral sans laquelle les investissements auraient reculé de 26 %. L’écart avec le Royaume-Uni demeure où l’on compte 20 Md€ d’investissements dans les start-ups (là aussi dopés par un investissement de 1,8 Md€ pour Revolut). La France fait jeu égal avec l’Allemagne (7,2 Md€). Mais ces chiffres dépassent le spectre d’intervention des business angels dont il demeure difficile de mesurer le nombre. On sait seulement que le vivier de business angels déclarés auprès des réseaux ne grossit pas (5500 actifs en 2019). Les montants investis sont peu susceptibles d’avoir augmenté étant donné que certains avantages fiscaux ont été supprimés.
Pendant ce temps-là, Londres a renforcé l’investissement direct et rogné l’intermédié :
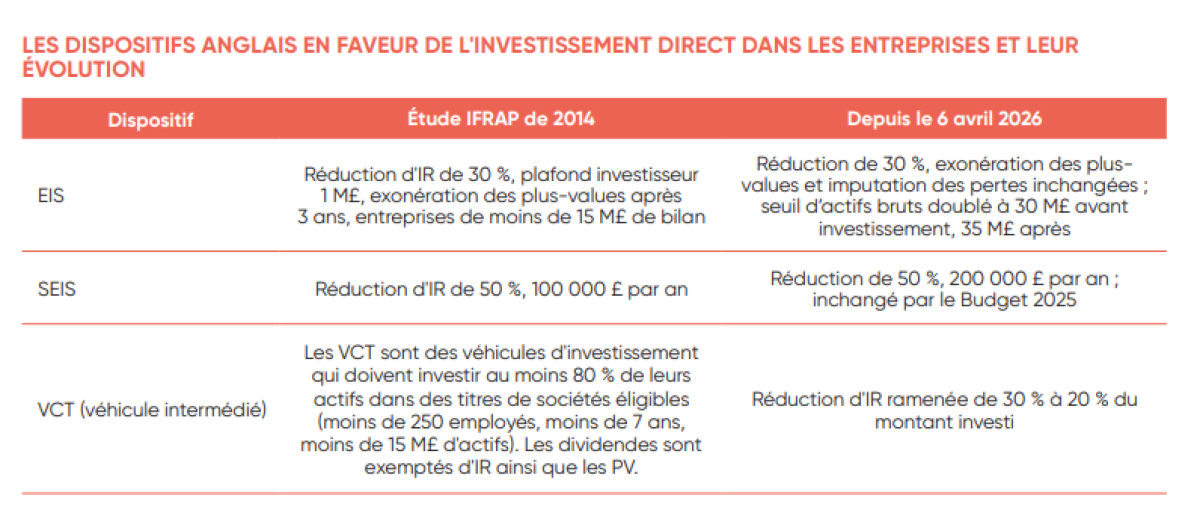
L’ISF-PME ayant disparu, tout l’effort d’incitation se reporte sur l’impôt sur le revenu et sur la taxation des plus-values :
Sortir les réductions d’IR du plafond global de 10 000 €, ou leur donner un plafond propre.
Relever les plafonds de versement pour viser les tickets de 150 000 à 500 000 € des « gros » business angels, en réservant le bénéfice à l’investissement direct.
Créer une incitation à la sortie ciblée plutôt qu’une baisse générale du PFU : exonération ou taux réduit sur les plus- values de titres détenus plus de 3 à 5 ans, sur le modèle de l’EIS.
Reprendre la déduction des pertes pour l’investisseur direct de plus de 100 000 €.
Garantir la stabilité des dispositifs existants.
VI/ Réduire les charges réglementaires
La Fondation IFRAP estime le coût de la complexité administrative à 100 milliards d’euros par an dont 20 milliards environ de normes européennes. La réalité est que, sur le coût des normes, la France tâtonne toujours, alors que la plupart de nos voisins européens se sont saisis du sujet dès les années 2000 et avec des résultats concluants. En 2006, la Commission européenne estimait que le coût des charges administratives représentait 3,7 % du PIB pour la France.
De ce total, la part des charges administratives pesant sur les entreprises oscillerait entre 75 et 80 %. Si la France appliquait l’objectif européen d’une simplification de 25 % des normes, le gain potentiel serait d’environ 20 milliards d’euros pour les entreprises. De nombreux pays européens ont créé des instances pour faciliter le contrôle des normes. Ainsi, les Pays-Bas ont développé le dispositif CAR (cost driven approach), calculant les coûts administratifs liés aux réglementations et identifiant les sources les plus coûteuses. En Belgique, l’Agence pour la simplification administrative (ASA) a permis de réduire les charges administratives de 3,48 % à 1,66 % du PIB entre 2000 et 2014.
L’Allemagne s’est fixé, dès 2006, un objectif de réduction de 25 % des coûts administratifs pour les entreprises, atteint en six ans. L’organisme qui pilote cette action est le Nationaler Normenkontrollrat.
La plupart de nos voisins appliquent aujourd’hui une gestion stricte : l’impact bureaucratique de chaque nouvelle norme est étudié avant même sa promulgation. La norme entrant en vigueur doit être compensée par la suppression d’une autre (« one in, one out »). Tout cela est suivi par un index annuel.
Des pays comme l’Allemagne, la Belgique ou le Royaume-Uni ont prouvé qu’il est possible de réduire le poids des normes, d’où les propositions suivantes :
1. Évaluer la charge administrative en milliards d’euros chaque année, pour les entreprises et les ménages.
2. Instaurer le « one in, one out ». Pour avoir le droit de créer une norme, il faut en supprimer une autre que l’on considère comme obsolète et, si possible, à coût administratif plus faible ou égal.
3. Rendre les études d’impact chiffrées obligatoires, y compris sur les amendements. Cette évaluation permettra notamment aux parlementaires de légiférer en toute connaissance de cause.
4. Avoir une autorité réellement indépendante avec droit de saisine du Conseil constitutionnel pour contrôler les normes. Pour cela, il suffit d’étendre les prérogatives du Conseil national d’évaluation des normes (CNEN) pour évaluer le flux annuel de normes sur les entreprises et les ménages, au-delà des collectivités. L’autorité pourra également questionner la qualité des études d’impact fournies par l’administration.
5. Limiter la surtransposition des normes européennes : appliquer le principe de subsidiarité. La responsabilité politique dépend de l’organe le plus proche du problème.
6. Droit d’option européenne : Lorsqu’une obligation applicable à une entreprise relève d’un domaine régi par le droit de l’Union européenne et que celui-ci laisse aux États membres le choix des moyens ou des modalités de mise en œuvre, l’entreprise peut satisfaire à cette obligation en appliquant les dispositions correspondantes légalement applicables dans tout autre État membre, dès lors que celles-ci respectent les exigences fixées par le droit de l’Union.
7. Réaliser des sondages annuels ou biennaux auprès des entreprises afin d’évaluer l'impact des mesures de simplification avec le retour du terrain.
VII/ Libérer le foncier
Il est nécessaire de lever les restrictions qui se sont introduites au fur et à mesure des réglementations d'urbanisme et en particulier les tensions qui se sont faites sur les différents d'usage du foncier avec la loi ZAN. Dans le cadre de la réduction des normes, il faut en simplifier et accélérer l'examen des permis de construire, assouplir le ZAN en prévoyant par exemple un pourcentage d'artificialisation dédiée à l'industrie, ou bien encore mettre en place des procédures accélérées (types Notre-Dame). Nous proposons également de relancer les « sites industriels clés en main ».
VIII/ Mettre l'énergie et la décarbonation au service de la production
Au niveau européen, la France doit continuer à porter un objectif d'énergie décarbonée plutôt que renouvelable pour que l'atout du nucléaire français soit pris en compte et que l'on se dégage de l'objectif de 42,5 % de renouvelables pour éviter d'investir dans des surcapacités d'EnR intermittentes. Ce changement d'objectif devrait avoir aussi un impact sur les prix de l'électricité au travers du poids des taxes pour financer les réseaux et le soutien aux filières intermittentes. Nous proposons également d'intégrer dans les objectifs de décarbonation la relocalisation d'activités industrielles ce qui permettrait de diminuer l'empreinte carbone même si cela augmente les émissions par habitant. Nous recommandons également de reporter la mise en œuvre du mécanisme d'ajustement carbone aux frontières (MACF). Pour continuer à baisser les émissions de gaz à effet de serre, nous proposons de flécher les recettes du marché carbone vers la décarbonation industrielle : en France, les 2,1 Md€ d’enchères de 2023 financent l’ANAH et MaPrimeRénov’ plutôt que l’industrie. Enfin, il faut inscrire les protections commerciales internationales dans la durée. Des clauses de sauvegarde temporaires ne permettent pas d’engager des investissements lourds.
Les propositions de la Fondation IFRAP pour réindustrialiser la France
La France, si elle conserve de solides acteurs industriels (aéronautique, spatial, nucléaire, défense, luxe, …), doit aujourd’hui porter de nouveaux champions dans des secteurs en pleine émergence. Pour y parvenir, elle doit à la fois changer d’échelle et changer de méthode. Changer d’échelle dans une concurrence qui n’est plus seulement européenne mais mondiale face à des compétiteurs qui bénéficient à la fois de vrais savoir-faire technologiques mais aussi d’un soutien gouvernemental parfois en rupture avec les lois du commerce international. Changer de méthode : habituée des plans industriels de l’État colbertiste, elle ne peut plus aujourd’hui se contenter de saupoudrage, faute de moyens financiers, alors que le rapport Draghi cite un retard européen de 270 Md€ d’investissements dans les technologies novatrices face aux entreprises américaines. La méthode doit donc moins porter sur les subventions à tels ou tels secteurs industriels jugés prioritaires que d’améliorer les conditions générales de production et d’innovation.
Les mesures du Plan IFRAP pour réindustrialiser sont à la fois financières et réglementaires : réglementaires, il s’agit de freiner la surtransposition et de stopper les injonctions contradictoires en matière environnementale (énergie, foncier, etc.) Financières, car la France ne peut pas faire preuve de naïveté et penser qu’elle sortira vainqueur d’une telle compétition en traînant un boulet de boulet de 156 milliards d'euros de prélèvements obligatoires supplémentaires par rapport au reste de la zone euro.
La baisse des prélèvements obligatoires sur les entreprises que nous proposons (baisser les impôts de production ; exonérer les transmissions d’entreprises sous engagement de conservation d’emploi ; plafonner les charges sociales comme en Allemagne, au-delà de 3,5 Smic, déplafonner l’IR-PME ; créer un Compte PME ; …) représente un effort d’environ 50 Md€. Soit un tiers de l'écart fiscalo-social qui sépare les entreprises françaises de leurs homologues de la zone euro.
Il est possible de gager une partie de la baisse de recettes liée à la suppression de certains impôts de production fléchés vers les collectivités par une fraction d’IS, d'IR ou de TVA. Il est d’ailleurs possible de relever pour partie la TVA pour financer une partie de l’effort (1,5 point de TVA supplémentaire pour 17 Md€ de recettes brutes). Mais le contexte actuel impose surtout de financer cet effort par une baisse des dépenses et c’est sur la sphère sociale que cet effort doit porter.
La Fondation IFRAP a déjà détaillé ses propositions d’économies : allocation sociale unique, réforme de l’assurance-chômage, réforme des retraites et report de l’âge, efficience et pertinence du système de santé, réduction des prestations santé en espèces (IJSS, transports sanitaires, …), lutte contre la fraude. La baisse des prélèvements obligatoires devrait nécessairement avoir un effet retour sur l’investissement et l’emploi privé. En sens inverse, des mesures ponctuelles de gel de dépenses pourraient avoir un meilleur effet à court terme : gel des prestations sociales dès la première année (5,14 Md€), baisser de 5 % le montant des allocations chômage (2,2 Md€), gel de l’indexation des retraites de base sur l’inflation (4,5 Md€)... Le séquençage de la réforme devrait dicter les mesures d’économies à activer rapidement et celles plus structurelles se déployant à moyen/long terme.
Une action plus globale pour consolider le redressement industriel
Mise en place d’une structure de soutien à l’investissement de type DARPA à l’échelle française ou européenne : les innovations de rupture dans le domaine de la défense irriguent les nouvelles technologies et se diffusent à tous les secteurs d’activité.
Compétences : développer les filières d’apprentissage gérées au plus près des branches industrielles pour améliorer et adapter les compétences surtout dans un contexte de destruction/création d’emplois avec le développement de l’IA. Maintenir un haut niveau de compétences et de recherche dans l’enseignement supérieur pour favoriser la R&D privée industrielle.
Soutenir des campagnes promotionnelles type « Made in France » ou « French Tech » à l’image de l’Italie avec son Ministère des Entreprises et du Made in Italy chargé de la promotion de la marque italienne dans le monde. Cette promotion devrait inciter notamment au choix d’entreprises françaises dans les commandes publiques plutôt que de rajouter un nouveau formalisme du type « buy european act »[23]
Achever le marché unique bancaire à l’échelle européenne pour augmenter les possibilités d’investissement dans les entreprises par le système bancaire ; en parallèle, mettre en place en France des fonds de pension dont l’actif en progressant permettra de flécher un pourcentage vers le private equity.
- [1] Organisation mondiale du commerce, statistiques du commerce international de marchandises
- [2] Eurostat, comptes non financiers annuels des secteurs institutionnels, sociétés non financières (S11), 2024 : nasa_10_nf_tr
- [3] EU energy markets: evolving gas-electricity price linkages in a more volatile system, Commission européenne 21 mai 2026
- [4] Middle East conflict set to drive oil and LNG prices significantly higher, Wood Mackenzie, 2 mars 2026
- [5] Évolution du cours du Brent : boursier.com ; courbe à terme : ICE Futures Europe, Brent Crude Futures, cotations du 24 juillet 2026.
- [6] Rapport 2023 de la mission Financement et régulation des produits de santé, rapport 2024 du Conseil d’État sur la souveraineté, rapport Mario Draghi sur la compétitivité de l’Europe en 2024, rapport de la Cour des comptes en 2024 sur le fonctionnement du CEPS…
- [7] Mariam Fofana, Agnès Hallosserie, Léna Spinazzé et al., « La “simplification” des normes environnementales au service de la compétitivité de l’UE ? », billet de blog, Iddri, 17 septembre 2026
- [8] Caisse des Dépôts, « Alerte sur le foncier économique : sa raréfaction freine les projets industriels », 28 mai 2026
- [9] Anne Lenormand, « Huit intercommunalités sur dix refusent des projets d’implantation d’activités économiques faute de foncier disponible », Localtis, Banque des Territoires, 27 mai 2026
- [10] « Baromètre EY de l’attractivité 2025 : encore moins d’emplois créés par les investissements étrangers », Fondation IFRAP, 20 mai 2025
- [11] « ZAN, PLU, SRU : ces normes qui empoisonnent les permis de construire », Fondation IFRAP, 8 octobre 2024
- [12] « Ces territoires qui refusent les usines », Les Echos, 15 mai 2024
- [13] Toute l’Europe, « Les dépenses en recherche et développement des pays membres de l’UE » (comparatif), Touteleurope.eu, 28 septembre 2026
- [14] "Pourquoi vouloir la peau du CIR ?", Fondation IFRAP, 3 septembre 2024
- [15] Organisation mondiale de la propriété intellectuelle (OMPI), « GII 2026 at a glance », in Global Innovation Index 2026: Powering Entrepreneurs at the Frontier of Science, 19e édition, Genève, OMPI, 2026
- [16] Robots : la France à la traîne, site internet de la Fondation IFRAP, 17 mars 2025
- [17] « La robotique comme levier de développement industriel : le plan d’action du Piémont », FIRSTonline.info, 30 juin 2026
- [18] La moitié des entreprises familiales devront être transmises dans les dix prochaines années, BPIFrance Le Lab, 20 septembre 2023 remis à jour le 13 août 2026
- [19] « “Il faudrait taxer à zéro les transmissions d’entreprise”, la proposition choc d’Agnès Verdier-Molinié », Capital, 3 décembre 2025
- [20] Lire l'étude de la Fondation IFRAP, Cotisations sociales : les hauts salaires surcotisent 24 Md€ de trop,18 mars 2023
- [21] Lire la note de la Fondation IFRAP, "Aides aux entreprises : 211 milliards d'euros par an ou 18,5 milliards ?", 25 juillet 2025
- [22] Société Civile n°144, mars 2014
- [23] « A “Buy European” rule is coming – is it a good idea? », fil de discussion, Reddit, r/BuyFromEU