Chiffrer les programmes avant le scrutin : ce que la France peut apprendre des Pays-Bas, de l’Irlande, de l’Australie et du Royaume-Uni

À environ cinq mois du premier tour de l’élection présidentielle de 2027, la France aborde une nouvelle fois une échéance majeure sans aucune procédure publique de vérification du coût des programmes partis. Chaque candidat chiffre ses propositions avec ses propres hypothèses de croissance, de tendanciel et de rendement ; la contre-expertise est abandonnée aux think tanks qui ne disposent ni des bases fiscales et sociales ni des modèles de l’administration. Le Haut Conseil des finances publiques (HCFP), seule institution budgétaire indépendante, ne peut délibérer que sur les textes financiers du Gouvernement, la loi organique lui interdisant de se prononcer dans d’autres cas[1]. Quant à la direction du budget, à la direction de la législation fiscale (DLF), à la direction de la Sécurité sociale (DSS) et à la direction générale du Trésor, elles travaillent pour le seul Gouvernement en place.
D’autres démocraties procèdent différemment. Aux Pays-Bas, un bureau indépendant peut chiffrer tous les programmes à la demande des partis, même s'ils n'y sont pas tenus et peuvent refuser. En Belgique, un bureau fédéral chiffre les principales mesures des partis, en Irlande l'administration chiffre à la demande de l'opposition les mesures sur lesquelles ces derniers souhaitent un chiffrage. C'est aux partis qui ont demandé le chiffrage de décider s'ils le rendent public ou non. En Australie, un département parlementaire, le PBO, publie un rapport sur les engagements électoraux de chaque parti. Au Royaume-Uni c'est le gouvernement en place qui peut faire chiffrer les propositions des oppositions. La France peut s'inspirer des pratiques de chiffrage de ces différents pays, transposées dans son régime semi-présidentiel.
Consultez le comparateur de programmes de la Fondation IFRAP
La Fondation recense toutes les propositions et chiffrages, renseignés par les candidats ou établis par l'IFRAP, des programmes des candidats à la présidentielle 2027.
Présidentielle 2027Quatre pays, trois architectures du chiffrage public
Les quatre dispositifs répondent au même problème : l’asymétrie d’information entre le gouvernement sortant, qui détient les modèles et les données, et ses concurrents. Mais ils le traite par des voies très différentes : un bureau indépendant qui chiffre l’ensemble des programmes des partis (Pays-Bas), une administration ministérielle protégée par un pare-feu (Irlande), un double guichet légal complété par un audit après le scrutin (Australie) et, à l’inverse, un chiffrage demeuré une prérogative du pouvoir en place (Royaume-Uni).
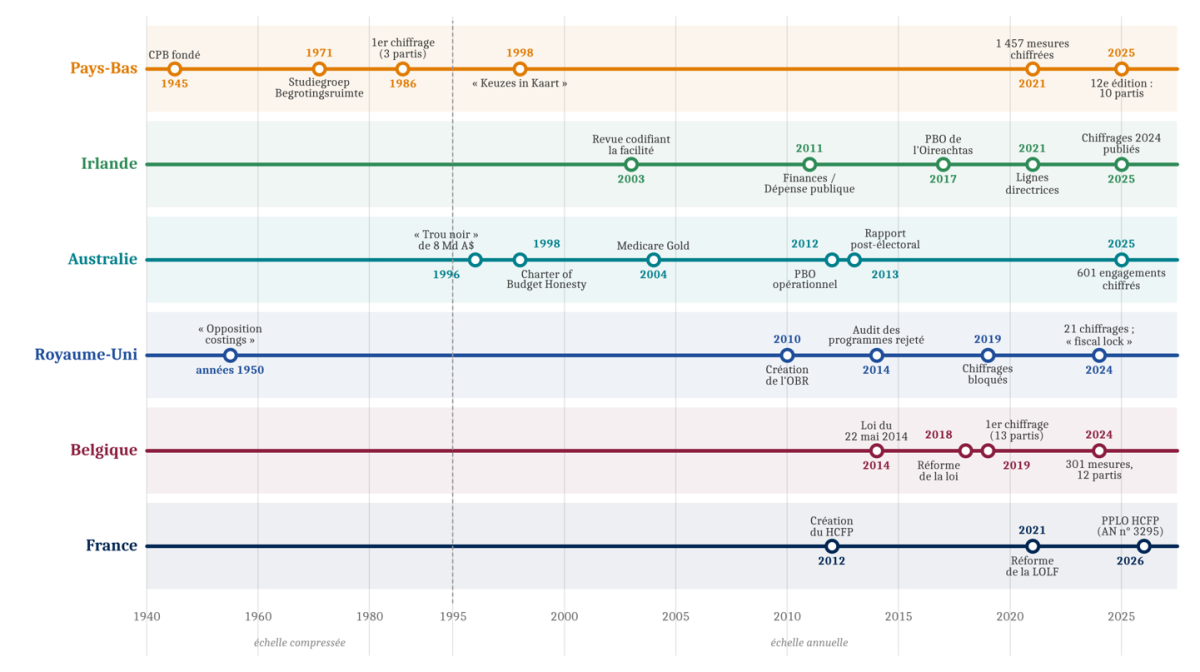
Quatre-vingts ans de chiffrage des engagements électoraux
Pays-Bas : le chiffrage des programmes intégral et volontaire par un bureau indépendant
Le Centraal Planbureau (CPB), fondé en 1945 par Jan Tinbergen et doté d’une base légale en 1947[2], chiffre depuis 1986, à la demande des partis représentés, l’intégralité de leurs paquets de mesures – et non la Cour des comptes néerlandaise, contrairement à une idée répandue. L’exercice, baptisé Keuzes in Kaart depuis 1998, est devenu un rituel : l’édition 2021 a chiffré 1 457 mesures en trois mois[3], celle d’octobre 2025 a porté sur dix partis[4]. Comme le CPB produit aussi les prévisions officielles qui servent de cadrage au budget, les partis sont jugés sur les mêmes hypothèses que le futur gouvernement.
Le dialogue est confidentiel et itératif : après la publication d’une note fixant les règles du jeu, chaque parti dépose ses mesures par un interlocuteur unique, reçoit des résultats provisoires et peut corriger ses propositions ; le CPB ne révèle pas même la liste des participants avant la publication. L’administration budgétaire est mobilisée de deux manières : des agents du ministère des Finances sont détachés au CPB pour la durée de l’exercice, sous obligation de secret, et les mesures soumises aux ministères pour vérifier leur faisabilité le sont sous forme anonymisée[5]. En amont, le ministère publie chaque année un catalogue technique de mesures d’économies chiffrées, sans jugement sur leur opportunité[6].
L’apport décisif tient aux règles communes[7] : un scénario de référence à politique inchangée identique pour tous, un seuil de matérialité de 200 M€, une montée en charge uniforme, un plafond de 0,5 % par an pour les économies génériques sur l’appareil d’État, un rendement de la lutte contre la fraude limité à la moitié de la dépense de contrôle supplémentaire, aucune économie durable attribuée au gel des rémunérations publiques ni gain d’efficience présumé des réformes de structure. En 2025, le solde 2030 issu des paquets des partis s’étageait de –2,3 % à –3,6 % du PIB, et la dette 2060 de 107 % à 154 % du PIB. Les paquets chiffrés servent ensuite à la négociation de coalition, puis le CPB évalue l’accord de gouvernement : celui de février 2026 améliorerait le solde de 0,2 point de PIB sur la législature, mais la dette atteindrait 137 % du PIB en 2060[8].
La participation reste volontaire, et c’est sa limite. En 2025, cinq partis représentés ont décliné l’offre[9], dont le PVV, premier parti sortant, et le SP, qui a fait réaliser un chiffrage alternatif par un économiste indépendant[10]. Les critiques portent sur le risque d’optimisation des programmes en fonction des propriétés des modèles et sur la complexité des rapports, réservés aux spécialistes.
Belgique : un chiffrage inscrit dans la loi, avec faculté de recourir à d’autres instancesLa loi du 22 mai 2014 confie au Bureau fédéral du Plan (BFP) le chiffrage des priorités électorales des partis. Elle autorise expressément le Bureau à faire appel à d’autres instances, fixe un calendrier contraignant (dépôt des priorités, projet de chiffrage, concertation avec chaque parti, publication avant le scrutin) et rend confidentiels les échanges entre chaque parti et le Bureau[11]. L’article 3 fait obligation aux partis représentés à la Chambre de faire chiffrer leurs priorités[12] ; la réforme de 2018 a recentré cette obligation sur eux, les autres partis pouvant y recourir à titre volontaire[13]. Appliquée en 2019 puis en 2024, la loi a conduit le BFP à chiffrer 301 mesures prioritaires de douze partis[14]. Les résultats, publiés le 7 mai 2024 pour un scrutin le 9 juin, ont été présentés par le commissaire au Plan comme un outil pédagogique et non comme un bulletin de notes décerné aux partis[15]. |
Irlande : une facilité administrative confidentielle, à l’abri des ministres
En Irlande, le service est rendu par l’administration elle-même, mais hors de portée des ministres. Pratique ancienne codifiée par une revue de 2003, la facilité de chiffrage des programmes des partis est offerte conjointement par le ministère des Finances (recettes) et celui de la Dépense publique (dépenses). Le chef de parti désigne par écrit un interlocuteur unique, qui saisit le seul Secrétaire général ; un coordinateur répartit les questions entre les unités compétentes, dont les agents ignorent pour quel parti ils travaillent, et les documents échappent au droit d’accès à l’information. Ni le ministre ni le Taoiseach ne sont consultés : l’accès est un droit de l’opposition, non une faveur du pouvoir[16].
Le service est ouvert à trois moments : avant le budget, avant l’élection et pendant la négociation du programme de gouvernement. Les chiffrages restent confidentiels jusqu’à leur publication par les ministères une fois le gouvernement formé : ceux du cycle 2024 l’ont été le 11 février 2025, dont les chiffrages préélectoraux de trois partis, y compris les deux partis alors au pouvoir[17]. Depuis 2017, un Parliamentary Budget Office (PBO) de l’Oireachtas offre en outre un service confidentiel de chiffrage aux parlementaires et aux partis[18]. L’engagement de 2020 de lui confier le chiffrage complet des manifestes n’était toujours pas tenu à l’automne 2024[19], et c’est le Fiscal Council qui a fourni la référence commune : son estimation du coût du maintien des services publics, 22,6 Md€ d’ici 2030, a permis à la presse de relever un écart de 5,5 Md€ dans le plan d’un grand parti[20]. Le bilan est en demi-teinte : mesures chiffrées isolément et en statique, aucun manifeste évalué dans son ensemble, réformes structurelles hors champ et publication sélective des chiffrages favorables.
Australie : un double guichet légal et un audit après le scrutin
Le dispositif australien est né de la découverte, en 1996, d’un déficit caché d’environ 8 Md A$ (1,4 % du PIB)[21]. Le Charter of Budget Honesty Act de 1998 impose depuis aux secrétaires du Trésor et des Finances (des fonctionnaires et non des ministres) de publier un rapport préélectoral sur la situation économique et budgétaire (PEFO) dans les dix jours suivant la convocation des électeurs : en 2025, il l’a été le 7 avril pour un scrutin le 3 mai[22]. Le Charter ouvre aussi au gouvernement et à l’opposition, pendant la campagne, un chiffrage public de leurs engagements par ces deux ministères.
Ce guichet public ayant été boudé, le Parlement a créé en 2012 un PBO, département parlementaire dont le directeur est nommé par les présidents des deux chambres. Il chiffre de façon confidentielle et itérative, pendant toute la législature, les propositions de tout parlementaire, avec un accès conventionnel aux données des administrations assorti de délais (cinq jours ouvrés en urgence, dix sinon) et une règle de silence : les ministres ne s’enquièrent pas de ce qui est transmis au PBO. Il a livré un record de 1 108 chiffrages et analyses en 2024-2025[23], alors qu’aucune demande de chiffrage public n’a été déposée pendant la campagne de 2025[24].
D’où la pièce maîtresse du système : depuis 2013, le PBO publie après chaque élection un rapport sur les engagements électoraux de tous les partis comptant plus de cinq parlementaires, au plus tard trente jours après la fin de la période de transition[25]. Celui du 20 juin 2025 a retenu 637 engagements et réalisé 601 chiffrages, un record[26]. L’audit ex post est l’incitation la plus puissante : les engagements seront chiffrés de toute façon. Le statut légal des secrétaires leur a par ailleurs permis, en 2013, de démentir publiquement leurs propres ministres, qui affirmaient avoir mis au jour un trou de 10 Md A$ dans le programme de l’opposition[27].
Royaume-Uni : le contre-modèle
Au Royaume-Uni, l’opposition ne peut pas saisir le Trésor, mais le gouvernement en place peut lui faire chiffrer les propositions de ses adversaires, pratique suspendue seulement pendant la campagne officielle[28]. En 2024, 21 chiffrages de mesures travaillistes réalisés par des fonctionnaires ont alimenté un document conservateur évaluant 27 mesures à 38 Md£[29], dont le Permanent Secretary du Trésor a dû préciser que l’administration n’avait pris part ni à la production ni à la présentation[30] ; un ancien secrétaire du Cabinet a qualifié la procédure de l’une des plus sordides de Whitehall[31].
L’institution indépendante, l’Office for Budget Responsibility (OBR), est quant à elle légalement tenue à l’écart des « politiques alternatives ». En 2014, la Chambre des communes a repoussé une motion lui confiant l’audit des programmes, son président ayant averti qu’un exercice mené dans la précipitation et sans moyens nuirait à tous – l’office ne comptait alors que 19 agents[32]. Le législateur a préféré renforcer le contrôle sur le seul gouvernement : depuis le Budget Responsibility Act 2024, toute mesure d’au moins 1 % du PIB doit être accompagnée d’un rapport de l’OBR[33]. L’Institute for Fiscal Studies chiffre les programmes après leur publication, sans accès aux données publiques, et a dénoncé en 2024 le silence des manifestes sur l’état réel des finances publiques[34]. Enfin, la démission du président de l’OBR en décembre 2025[35] et la menace de suppression brandie par Reform UK[36] rappellent qu’un organe de chiffrage n’est crédible qu’adossé à un consensus politique sur son indépendance.
Indépendance et publicité : où se situent les dispositifs ?
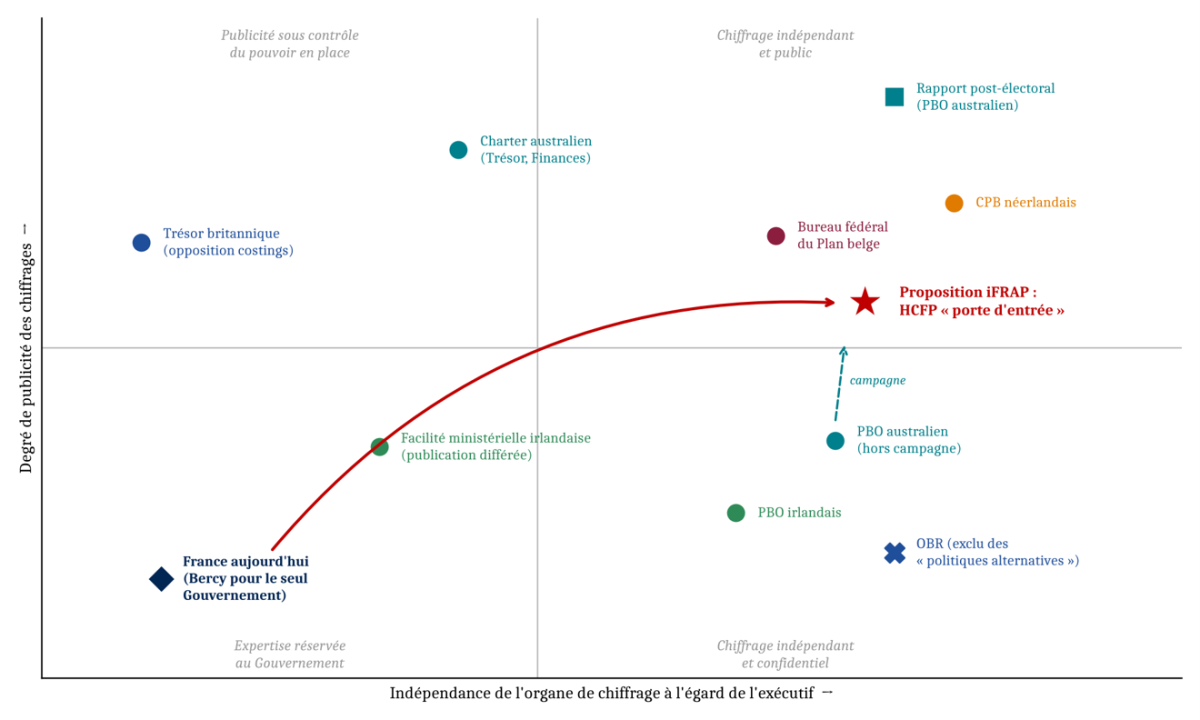
Sept conditions de réussite
Croisés, les quatre exemples et le cas belge dessinent sept conditions, dont le tableau ci-dessous mesure le degré de réalisation dans chaque pays.
L’indépendance à l’égard des ministres, obtenue par le statut (CPB, BFP, PBO) ou par un pare-feu interne (Irlande), est la première : l’exemple britannique montre qu’un chiffrage produit sur instruction ministérielle politise l’administration sans crédibiliser les promesses. Viennent ensuite l’accès organisé aux données et aux modèles, par écrit et avec des délais, faute de quoi l’organe dépend du bon vouloir des ministères ; une base de référence commune publiée avant le scrutin (scénario à politique inchangée néerlandais, PEFO australien, coût du maintien des services irlandais), sans laquelle chaque parti choisit son point de départ ; et des règles du jeu publiques et uniformes, qui neutralisent les recettes « miracles » tirées de la fraude, du rabot ou du gel des rémunérations.
La confidentialité de la phase de mise au point est la condition paradoxale de la transparence : les partis n’utilisent le service que s’ils sont certains que leurs demandes ne parviendront ni à leurs adversaires ni à la presse, et l’Australie montre a contrario que la publicité immédiate vide le guichet. Il faut néanmoins une publication ou un contrôle ex post, qui rend coûteux le refus de participer. Enfin, les moyens et le calendrier doivent être maîtrisés : le CPB s’appuie sur des agents détachés, le PBO australien a démarré avec une quarantaine d’agents, et le temps nécessaire au CPB dicte de fait la date des élections, contrainte peu compatible avec des scrutins anticipés[37].
Les sept conditions de réussite : degré de réalisation par pays
| Condition | Pays-Bas | Irlande | Australie | R.-U. | Belgique | France |
|---|---|---|---|---|---|---|
| Indépendance à l’égard des ministres | ●●● | ●●○ | ●●● | ○○○ | ●●● | ○○○ |
| Accès organisé aux données et modèles | ●●● | ●●● | ●●● | ●○○ | ●●○ | ○○○ |
| Base de référence commune | ●●● | ●●○ | ●●● | ●○○ | ●●○ | ●○○ |
| Règles du jeu publiques | ●●● | ●○○ | ●●○ | ○○○ | ●●○ | ○○○ |
| Confidentialité de la mise au point | ●●● | ●●● | ●●○ | ○○○ | ●●● | ○○○ |
| Publication ou contrôle ex post | ●●● | ●●○ | ●●● | ●○○ | ●●● | ○○○ |
| Moyens et calendrier maîtrisés | ●●○ | ●●○ | ●●● | ●○○ | ●○○ | ○○○ |
Lecture : ●●● condition pleinement remplie ; ●●○ partiellement ; ●○○ faiblement ; ○○○ absente. Appréciation Fondation IFRAP, d’après les sections I et II.
Deux limites, enfin, sont communes à tous les dispositifs. Aucun ne se prononce sur la faisabilité ni sur l’efficacité des mesures : les organes chiffrent un coût sous des hypothèses explicites, sans juger de l’opportunité. Et seule l’évaluation globale pratiquée par le CPB permet de mesurer les interactions entre mesures et leurs effets macroéconomiques ; les dispositifs irlandais et australien additionnent des chiffrages isolés, statiques, qui ignorent les réactions des comportements. Un dispositif français devrait retenir la discipline des premiers sans en reproduire la myopie, en documentant les effets dynamiques des réformes, sans les présumer ni les ignorer.
Propositions pour la France : le HCFP, porte d’entrée d’un guichet public de chiffrage
Un verrou juridique, un monopole administratif et une spécificité institutionnelle
Trois obstacles expliquent l’absence de dispositif français. Le premier est juridique. Le HCFP, créé en 2012 et dont le statut figure désormais aux articles 61 et 62 de la LOLF, ne peut délibérer que dans les cas prévus par la loi organique ; il ne dispose ni de capacité propre de prévision ni d’un droit d’accès aux modèles des administrations. Le Conseil des prélèvements obligatoires a relevé qu’aux Pays-Bas, comme dans quatre autres des dix-neuf pays étudiés, l’institution indépendante produit elle-même les prévisions utilisées par le gouvernement[38]. Les propositions de loi organique déposées au Sénat en octobre 2025[39] puis à l’Assemblée nationale le 13 octobre 2026 visent à doter le HCFP d’une capacité de contre-expertise, d’un accès aux données, modèles et codes de calcul, et d’un pouvoir d’auto-saisine, mais aucune ne traite du chiffrage des programmes électoraux.
Le deuxième obstacle est administratif. Les directions de Bercy détiennent les outils de référence – maquettes de recettes de la DLF, modèles macroéconomiques et de microsimulation de la DG Trésor (Mésange, Opale, Saphir), modèle Ines de l’Insee et de la Drees, prévisions de la DSS – mais elles sont placées sous l’autorité du ministre et n’entretiennent aucune relation formalisée avec l’opposition. Les en charger directement, sur le modèle irlandais, exposerait au risque britannique d’instrumentalisation : leur demander de chiffrer, sous le regard des cabinets, les propositions des concurrents du Gouvernement serait intenable.
Le troisième est institutionnel. La France n’est pas un régime parlementaire strict : l’élection décisive est la présidentielle, dont les candidats ne sont pas tous adossés à un parti représenté au Parlement et dont la liste officielle n’est arrêtée par le Conseil constitutionnel que quelques semaines avant le premier tour ; les législatives suivent de près, et une dissolution peut provoquer un scrutin en moins d’un mois, comme en 2024. Le dispositif doit donc s’ouvrir aux partis et aux candidats déclarés bien avant la liste officielle, et prévoir une procédure dégradée en cas d’élection anticipée.
2. Quatre options, une architecture hybride
Quatre options pour organiser le chiffrage des programmes en France
| Critère | Bercy en direct (modèle irlandais) | Cour des comptes | Office parlementaire (modèle australien) | HCFP porte d’entrée (modèle hybride) |
|---|---|---|---|---|
| Indépendance perçue | ●○○ Faible : autorité du ministre | ●●● Forte | ●●○ Forte, mais soupçon de tropisme majoritaire | ●●● Forte : collège indépendant |
| Accès aux modèles et données | ●●● Direct | ●○○ Indirect, a posteriori | ●○○ À construire | ●●● Par réquisition légale |
| Ouverture aux candidats à la présidentielle | ●●○ Possible | ●●○ Possible | ○○○ Réservé aux parlementaires | ●●● Prévue par construction |
| Risque d’instrumentalisation | ○○○ Élevé (précédent britannique) | ●●○ Faible, mais exposition de la juridiction | ●○○ Moyen | ●●○ Faible si pare-feu légal |
| Délai et coût de mise en œuvre | ●●● Court, coût faible | ●●○ Moyen | ○○○ Long, coût élevé | ●●○ Moyen : loi organique, cellule légère |
Lecture : ●●● très favorable ; ○○○ défavorable. Appréciation Fondation IFRAP.
L’option recommandée combine l’indépendance statutaire d’un organe collégial adossé à la Cour des comptes et l’expertise de Bercy, mobilisée comme back-office. Elle reprend la logique du CPB (agents détachés, requêtes anonymisées), la faculté belge de solliciter d’autres instances et la règle australienne de silence à l’égard des ministres. La Cour des comptes elle-même, juridiction chargée du contrôle de l’exécution et de la certification des comptes, n’a pas vocation à juger ex ante des projets politiques ; le HCFP, placé auprès d’elle mais distinct, est déjà rodé à l’appréciation des prévisions.
Le guichet de chiffrage proposé : le HCFP comme porte d’entrée unique
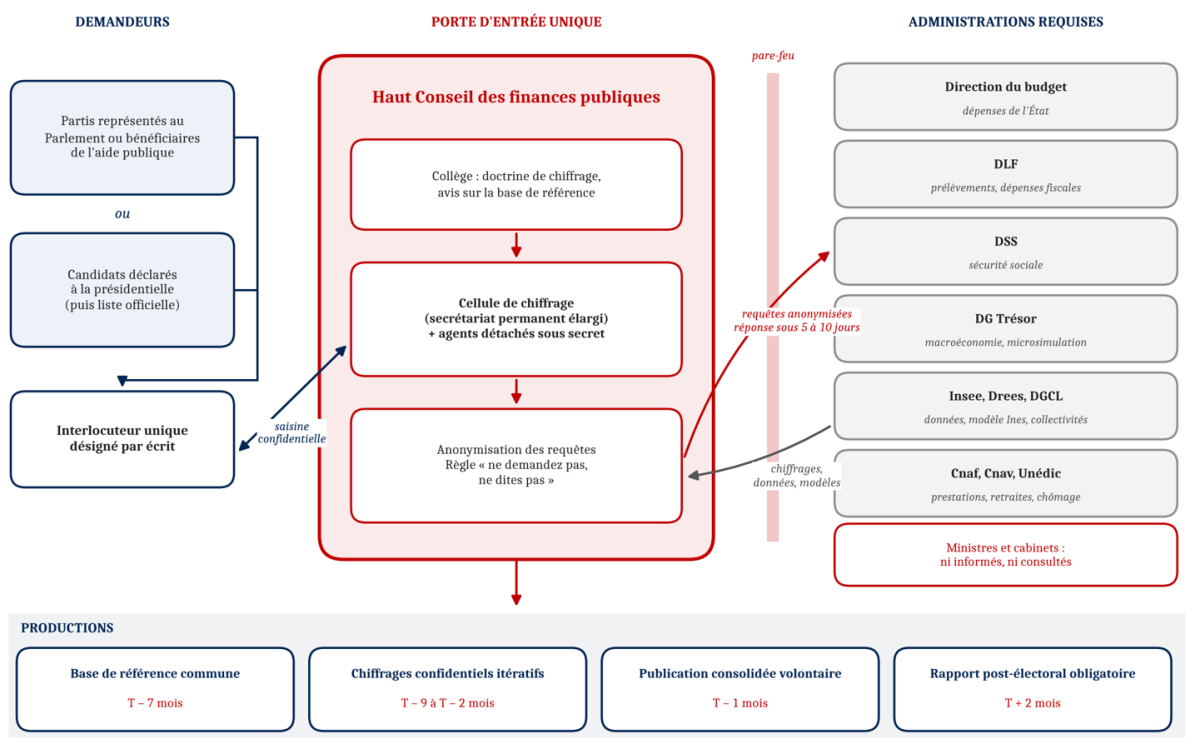
Concrètement, les partis représentés au Parlement ou bénéficiaires de l’aide publique, ainsi que les candidats déclarés à l’élection présidentielle qu’ils soutiennent, saisiraient le HCFP par un interlocuteur unique désigné par écrit ; les candidats indépendants y accéderaient dès la publication de la liste officielle. Le collège arrêterait la doctrine de chiffrage et rendrait un avis sur la base de référence ; une cellule de chiffrage, issue d’un secrétariat permanent élargi, instruirait les demandes. Pour chaque mesure, elle adresserait des requêtes anonymisées aux administrations compétentes : direction du budget, DLF, DSS, DG Trésor, Insee, Drees, DGCL, Cnaf, Cnav ou Unédic, tenues par la loi organique de répondre sous cinq à dix jours ouvrés, sans en informer ni le ministre ni son cabinet. En période électorale, une trentaine d’agents de ces directions seraient détachés auprès du HCFP sous convention de secret. Le Haut Conseil pourrait enfin conventionner des organismes extérieurs (Banque de France, centres de recherche) pour produire des variantes, notamment dynamiques.
Un calendrier adapté au double scrutin
Calendrier type d’un cycle présidentiel et législatif
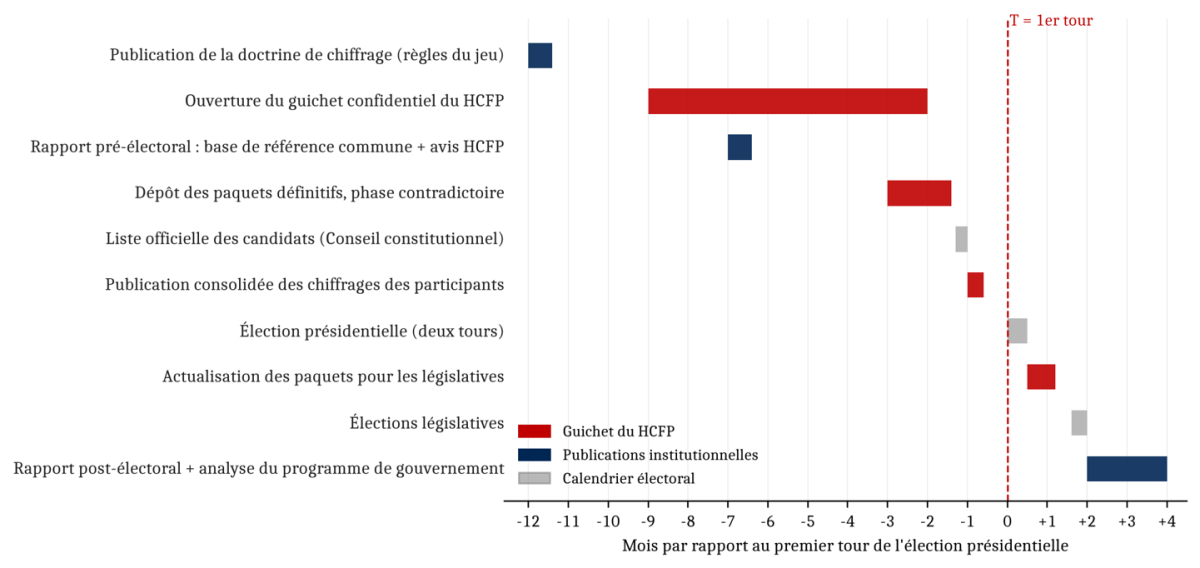
Le calendrier s’organiserait autour du premier tour de la présidentielle. La doctrine de chiffrage serait publiée un an avant ; le guichet confidentiel ouvrirait neuf mois avant. Sept mois avant le scrutin, la direction du budget, la DG Trésor et la DSS publieraient sous leur seule signature, sur le modèle du PEFO australien, un rapport préélectoral décrivant la trajectoire à politique inchangée et le coût du maintien des services publics, assorti d’un avis du HCFP : ce serait la base commune de tous les chiffrages. Les paquets définitifs seraient déposés trois mois avant le vote, et les chiffrages des participants publiés un mois avant le premier tour, comme aux Pays-Bas et en Belgique. Les partis pourraient actualiser leurs paquets pour les législatives dans les semaines suivant la présidentielle. Dans les deux mois suivant les législatives, le HCFP publierait un rapport postélectoral chiffrant les engagements du président élu et des principales forces représentées, puis analyserait le programme de gouvernement présenté au Parlement.
Des règles du jeu publiques
Le cœur du dispositif tient dans une doctrine publique, arrêtée par le collège du HCFP un an avant le scrutin et opposable à tous les demandeurs. Elle transposerait les règles néerlandaises en les adaptant aux ordres de grandeur français : le seuil de matérialité de 500 M€ représente une proportion du PIB comparable aux 200 M€ retenus par le CPB, et les plafonds applicables au rabot, à la fraude ou au gel du point d’indice viseraient les sources de financement que les programmes français mobilisent le plus volontiers.
Les règles du jeu : de la pratique étrangère à la transposition française
| Règle | Pratique étrangère | Transposition proposée pour la France |
|---|---|---|
| Base de référence commune | Scénario à politique inchangée (Pays-Bas) ; PEFO (Australie) | Rapport préélectoral signé des directeurs, avec coût du maintien des services et des lois de programmation votées ; avis du HCFP |
| Seuil de matérialité | 200 M€ (Pays-Bas) | 500 M€ en année pleine, sauf effets économiques notables |
| Horizon et montée en charge | Calendrier uniforme, plein effet en fin de législature | Quinquennat, prolongé à dix ans pour les réformes à montée lente (retraites, fonction publique) |
| Économies génériques | Plafond de 0,5 % par an sur l’appareil d’État | Rabot et non-remplacement plafonnés et ventilés par versant de la fonction publique |
| Lutte contre la fraude | Rendement au plus égal à la moitié de la dépense de contrôle | Rendement plafonné, montée progressive, distinction entre droits notifiés et recouvrés |
| Masse salariale publique | Gel des salaires sans effet durable sur le solde | Gel du point d’indice retenu comme temporaire, sauf réforme statutaire documentée |
| Collectivités et sécurité sociale | Économie retenue seulement si l’État peut agir seul | Économie sur les administrations locales ou sociales retenue si un levier juridique contraignant est identifié |
| Effets dynamiques | Chiffrages statiques (Irlande, Australie) | Chiffrage statique de référence, complété d’une variante dynamique documentée pour les réformes fiscales et structurelles |
| Faisabilité juridique | Test « sur les grandes lignes » (Pays-Bas) | Signalement des risques constitutionnels ou européens, sans écarter la mesure |
Source : Fondation IFRAP, d’après les règles du CPB et les dispositifs irlandais et australien.
Objections et garanties
Quatre objections doivent être prises au sérieux. La première tient à la charge des administrations : le guichet serait ouvert de juillet à février, en pleine préparation et discussion du projet de loi de finances. Le détachement d’agents pour la durée de l’exercice, le seuil de matérialité et le dépôt de paquets limités, à la manière des listes de priorités belges, en limiteraient l’incidence. La deuxième tient au risque d’arbitrage technocratique : un organe unique, doté de modèles dont les propriétés sont connues, pourrait orienter les programmes, comme le reprochent certains partis néerlandais. La publication intégrale des modèles, des paramètres et de la doctrine, la présentation systématique d’une variante dynamique pour les réformes fiscales et structurelles et le maintien d’une contre-expertise plurielle en sont les antidotes.
La troisième objection porte sur le caractère volontaire de la participation. L’obligation belge garantit l’exhaustivité, mais elle suppose d’encadrer le nombre de mesures et expose l’organe à la contestation des partis mécontents ; la liberté néerlandaise laisse certains partis à l’écart. Le dispositif proposé combine les deux : participation volontaire avant le scrutin, mais rapport postélectoral obligatoire sur les engagements de toutes les forces significatives, qui rend coûteux le refus de participer. La quatrième concerne la confidentialité : elle suppose d’exclure les échanges du droit d’accès aux documents administratifs, d’assujettir les agents détachés au secret professionnel et de sanctionner toute divulgation, tout en laissant au seul demandeur la faculté de publier son chiffrage. Le coût, enfin, serait modeste : une cellule permanente d’une trentaine d’agents représenterait quelques millions d’euros par an, à comparer aux sommes engagées par un programme présidentiel.
Les propositions de la Fondation IFRAP
Les huit propositions ci-dessous déclinent cette architecture. Elles distinguent ce qui peut être engagé dès 2027, soit une circulaire de loyauté et un engagement volontaire des candidats, de ce qui suppose une révision de la loi organique et la constitution progressive de moyens, en vue des échéances de 2032.
Huit propositions : modalités, vecteurs et calendrier
| Proposition | Modalités | Vecteur et horizon |
|---|---|---|
| 1. Confier au HCFP une mission de chiffrage des engagements électoraux | Réécriture de l’article 61 de la LOLF, qui interdit aujourd’hui au HCFP de délibérer hors des cas prévus ; amendement aux propositions de loi organique en cours | Loi organique ; 2028 |
| 2. Publier un rapport préélectoral des finances publiques | Trajectoire à politique inchangée signée par les directeurs du budget, du Trésor et de la Sécurité sociale sept mois avant la présidentielle, et sous dix jours en cas de dissolution ; avis du HCFP | Loi organique ; 2031 |
| 3. Ouvrir un guichet confidentiel unique au HCFP | Interlocuteur unique ; requêtes anonymisées aux administrations, réponses sous cinq à dix jours ; agents détachés sous secret ; documents exclus du droit d’accès | Loi organique et loi ordinaire ; présidentielle 2032 |
| 4. Publier une doctrine de chiffrage | Règles du jeu communes (tableau ci-dessus) arrêtées par le collège un an avant le scrutin | Délibération du HCFP ; 2031 |
| 5. Publier les chiffrages et instituer un rapport postélectoral | Publication volontaire des participants un mois avant le premier tour ; rapport obligatoire sur les engagements du président élu et des forces représentées deux mois après les législatives | Loi organique ; 2032 |
| 6. Fixer des règles de loyauté | Interdiction de tout chiffrage ministériel des programmes adverses en période préélectorale ; seul le demandeur peut publier son chiffrage | Circulaire du Premier ministre dès 2027, puis loi |
| 7. Doter le HCFP de moyens propres | Cellule permanente d’une trentaine d’agents, renforcée par des détachements en période électorale ; présentation distincte des moyens du programme 340 | Loi de finances ; dès 2028 |
| 8. Pour 2027, un engagement volontaire des candidats | Publication d’un chiffrage mesure par mesure adossé à une trajectoire à politique inchangée, confronté aux contre-expertises indépendantes | Bonne pratique ; immédiat |
Conclusion
Ces propositions prolongent des positions anciennes de la Fondation. Celle-ci chiffre elle-même les programmes à chaque échéance : huit candidats à la présidentielle de 2022[40], les trois principaux blocs aux législatives de 2024[41], après des échanges avec leurs équipes – le Nouveau Front populaire ayant refusé de les poursuivre[42] – et désormais les candidats de 2027. Cette expérience confirme le diagnostic néerlandais : un chiffrage n’a de valeur que s’il repose sur des hypothèses communes et sur un dialogue avec les équipes des candidats ; elle en montre aussi la limite, faute d’accès aux données de l’administration.
Sur le plan institutionnel, la Fondation a proposé dès 2014 de donner au HCFP une autonomie d’action et de chiffrage[43], recommandation reprise dans une question écrite à l’Assemblée nationale[44]. Elle a plaidé pour un office parlementaire, pour un Presidential Transition Act à la française et pour la constitutionnalisation du HCFP[45], ainsi que pour une agence d’évaluation parlementaire dotée d’une unité de chiffrage[46]. En 2025, elle a souligné, à partir du parangonnage européen du CPO, le lien entre capacité autonome de chiffrage et réduction des biais des prévisions gouvernementales, et défendu l’auto-saisine, l’accès en temps réel aux données et le principe « se conformer ou s’expliquer »[47]. Elle a enfin relevé que la mission d’experts de juillet 2026 plaidait pour la publication systématique d’une trajectoire à politique inchangée[48], et que le catalogue de mesures chiffrées publié par la Cour des comptes le 9 novembre 2026 constituait un premier équivalent de la liste d’économies néerlandaise[49].
Le guichet proposé en est la suite logique. Il ne pourra pas être opérationnel en 2027 : il suppose une loi organique, des moyens et une réputation d’indépendance qui ne se décrètent pas en quelques mois. D’ici là, les candidats qui le souhaitent peuvent s’engager à publier un chiffrage mesure par mesure adossé à une trajectoire à politique inchangée, et le Premier ministre peut interdire par circulaire tout chiffrage ministériel des programmes adverses. Pour 2032, l’enjeu dépasse la technique. Le modèle néerlandais fonctionne parce qu’il discipline sans contraindre : aucun parti n’est obligé de participer, mais chacun sait qu’un programme non chiffré perd en crédibilité. Transposé dans un HCFP rénové, il compléterait la règle d’or constitutionnelle que défend la Fondation[50] : la règle fixe la trajectoire, le chiffrage public vérifie que les promesses s’y inscrivent. Encore faut-il que l’organe rende publics ses modèles, documente les effets dynamiques des baisses d’impôts et des réformes structurelles[51], et laisse place à la contre-expertise indépendante, pour ne pas devenir l’arbitre implicite de choix qu’il revient aux électeurs de trancher.
- [1] Assemblée nationale, proposition de loi organique n° 3295 visant à renforcer l’indépendance, les moyens et les pouvoirs du Haut Conseil des finances publiques, 13 octobre 2026, exposé des motifs et article 5 (réécriture du dernier alinéa du XI de l’article 61 de la LOLF).
- [2] CPB, History of CPB (création le 15 septembre 1945, base légale par la loi du 21 avril 1947).
- [3] CPB (B. Overvest, G. Meijerink et P. Messelink), Evaluatie Keuzes in Kaart 2022-2025, CPB Notitie, janvier 2022, tableau 1, p. 5 ; sur les stratégies d’optimisation, p. 9-10.
- [4] CPB, Keuzes in Kaart 2027-2030. Doorrekening verkiezingsprogramma’s, octobre 2025, 308 p., tableau 1.4.1, p. 15.
- [5] CPB, Keuzes in Kaart 2025-2028, chapitres 10 et 11 « Verantwoording » et « Toelichting », novembre 2023, § 10.3 (confidentialité, agents détachés, requêtes anonymisées) et § 11.3-11.4.
- [6] Ministerie van Financiën, Ombuigingslijst 2024, septembre 2024, p. 4.
- [7] CPB, Startnotitie Keuzes in Kaart 2025-2028, août 2023, règles de chiffrage, § 2 et 5, p. 4 à 21.
- [8] CPB et PBL, Analyse Coalitieakkoord 2026-2030, février 2026, synthèse, p. 2.
- [9] Loyens & Loeff, Verkiezingen 2025 : fiscale standpunten van de politieke partijen, octobre 2025, introduction.
- [10] ESB, Doorrekening verkiezingsprogramma SP, 9 octobre 2025.
- [11] Chambre des représentants de Belgique, texte adopté par la commission, doc. 53 0576/008 (texte devenu la loi du 22 mai 2014 relative au chiffrage par le Bureau fédéral du Plan des programmes électoraux), articles 3 à 5.
- [12] UCLouvain (dépôt DIAL), Quantifying Electoral Priorities: The Legal System as a driver of constructed objectivity, § 1 (article 3 de la loi et nombre de mesures chiffrées par parti).
- [13] Chambre des représentants de Belgique, proposition de loi modifiant la loi du 22 mai 2014, doc. 54 3227/001, 2018, commentaire de l’article 3.
- [14] BX1, Le Bureau fédéral du Plan a évalué les programmes : le PS se félicite, le MR répond, mai 2024.
- [15] La Libre Belgique, Ce qu’il faut retenir du chiffrage des promesses électorales des partis politiques, 7 mai 2024.
- [16] R. Munro et A. Paun, Institute for Government, The Irish Facility for Party Policy Costings, mars 2014, p. 6 à 16.
- [17] Department of Finance, Political Party Costings 2025, 11 février 2025.
- [18] Parliamentary Budget Office (Oireachtas), The Role and Functions of the Parliamentary Budget Office, mise à jour du 20 mai 2025, p. 2 à 5.
- [19] The Irish Times, The Irish Times view on the election debate on the public finances: a frustrating affair, éditorial du 25 novembre 2024.
- [20] TheJournal.ie, Fine Gael’s €5 billion black hole in spending plan, novembre 2024.
- [21] R. Munro et A. Paun, Institute for Government, Pre-election Policy Costing Mechanisms in Australia, mars 2014, p. 6 à 24.
- [22] The Treasury et Department of Finance, Pre-election Economic and Fiscal Outlook 2025, 7 avril 2025.
- [23] Parliamentary Budget Office, Annual Report 2024-25 – The year in review, octobre 2025.
- [24] Parliamentary Budget Office, 2025 General election, rubrique « Caretaker period costings ».
- [25] Parliamentary Budget Office, PBO general election guidance 4 of 4 – 2025 Election Commitments Report: key dates, 28 mars 2025, p. 1-2.
- [26] Parliamentary Budget Office, 2025 Election Commitments Report, 20 juin 2025, page de synthèse.
- [27] The Treasury et Department of Finance and Deregulation, Statement on costings by the Department of the Treasury and the Department of Finance and Deregulation, 29 août 2013.
- [28] C. Haddon, Institute for Government, Costings of opposition policies are legitimate – but not during an election campaign, novembre 2019.
- [29] Civil Service World, Conservatives double down on disputed tax-rise claims, 11 juin 2024.
- [30] Civil Service World, Treasury perm sec warned ministers over Tory tax claim, 5 juin 2024.
- [31] Express & Star / PA, Opposition policy costings « one of grubbiest » Whitehall processes – ex-mandarin, juin 2024.
- [32] Chambre des communes, débat « Office for Budget Responsibility (Manifesto Audits) », 25 juin 2014 (lettre de R. Chote du 15 janvier 2014).
- [33] HM Treasury, Draft Charter for Budget Responsibility text on the fiscal lock, 18 juillet 2024.
- [34] IFS, General election 2024 manifesto analysis – Opening remarks by Paul Johnson, 24 juin 2024.
- [35] Civil Service World, OBR chair Richard Hughes quits over Budget-document bungle, 1er décembre 2025.
- [36] GB News, Nigel Farage admits giving « serious thought » to scrapping OBR, 4 janvier 2026.
- [37] G. Tetlow, Institute for Government, Asking the OBR to cost manifestos could make sense – but would be complicated, 2019.
- [38] Conseil des prélèvements obligatoires, La prévision des recettes publiques en Europe : le rôle des institutions budgétaires indépendantes, note, juillet 2025.
- [39] Sénat, proposition de loi organique n° 78 (2025-2026) visant au renforcement du contrôle budgétaire par le Parlement et le Haut Conseil des finances publiques, 27 octobre 2025.
- [40] Fondation IFRAP, Chiffrage des programmes des candidats à la présidentielle 2022, Société civile n° 232, mars 2022, p. 9 et suivantes.
- [41] Fondation IFRAP, Nouveau Front populaire, Rassemblement national et Ensemble pour la République : le chiffrage des programmes, juin 2024.
- [42] Fondation IFRAP, Nouveau Front populaire : pourquoi le chiffrage du programme par la Fondation IFRAP diffère-t-il de celui du parti ?, juin 2024.
- [43] Fondation IFRAP, dossier « Règles budgétaires », proposition n° 1 « Réformer le Haut Conseil aux finances publiques : pour une autonomie d’action et de chiffrage », Société civile n° 148.
- [44] Assemblée nationale, question écrite n° 66153 sur la réforme du Haut Conseil des finances publiques, JO du 14 octobre 2014, réponse au JO du 14 juin 2016.
- [45] Fondation IFRAP, Équilibrer les pouvoirs, Société civile n° 234, mai 2022.
- [46] Fondation IFRAP, Vers la création d’une agence d’évaluation parlementaire.
- [47] Fondation IFRAP (S.-F. Servière), Renforcer les compétences du Haut Conseil des finances publiques : ce qu’un parangonnage européen peut apporter, 1er septembre 2025.
- [48] Fondation IFRAP, Les finances publiques en 2050 : le Haut-commissariat pas tout à fait raccord avec la mission d’experts, 21 juillet 2026.
- [49] Fondation IFRAP, La Cour des comptes identifie plus de 30 milliards d’économies, novembre 2026.
- [50] Fondation IFRAP, Comment adopter une règle d’or des finances publiques, Société civile.
- [51] Institute of Economic Affairs, Why the OBR shouldn’t audit the manifestos of political parties, juin 2014.