9 Français sur 10 pour moins de normes...

En l’espace d’une semaine, deux coalitions d’états membres se sont formées à Bruxelles pour discipliner la production normative : une Alliance pour la réduction de la charge bureaucratique, lancée le 21 septembre 2026 à l’initiative de l’Autriche et de l’Italie, et un non-paper de treize états appelant l’Union à une « retenue réglementaire ». La France n’a signé ni l’une ni l’autre. Elle n’est pas davantage membre de RegWatchEurope, le réseau des autorités indépendantes de contrôle de la qualité de la norme. Or cette complexité est largement partagée en France, dans un sondage exclusif EY/Acteurs publics, 9 français sur 10 réclament un choc de simplification, dont 86% des agents publics, 84% des salariés du privé et 82% des dirigeants d'entreprises.
Cette absence parmi les signataires des différentes initiatives constitue malheureusement une erreur stratégique : elle prive la France de la seule enceinte où se négocie aujourd’hui le contenu opérationnel du futur « pacte contre la surtransposition ». Une absence d’autant plus coupable que simplifier une norme en amont dès sa conception au niveau européen, permet ensuite de faciliter sa non-complexification en avale, à la main des États membres (transpositions etc.). Pour la France, ces actes législatifs de transposition représentent autour de 20 % de son activité normative.
Deux coalitions, un siège vide
Le 21 septembre 2026, les représentants d’au moins dix-sept États membres se sont réunis à Bruxelles pour lancer l’Alliance for the Reduction of Bureaucratic Burden (ARBB), portée par le secrétaire d’État autrichien à la déréglementation Sepp Schellhorn, et la ministre italienne des réformes institutionnelles et de la simplification normative, Maria Elisabetta Alberti Casellati[1]. La déclaration adoptée tient en neuf principes, dont :
la transposition « rapide et simple » des directives européennes, « en évitant la surtransposition » ;
la « simplicité dès la conception » (simplicity by design), appliquée dès la rédaction du texte ;
et le principe « une seule fois » (once-only), selon lequel citoyens et entreprises ne doivent transmettre une même information à l’administration qu’une seule fois.
L’Alliance s’organise en réseau informel : un point de contact unique par État, une réunion politique annuelle, un dialogue commun avec la Commission, le Parlement européen et l’OCDE.
Dès le lendemain, le 22 septembre, les ministres des affaires européennes ont examiné un second document, signé par treize États : Allemagne, Autriche, Danemark, Estonie, Hongrie, Italie, Lettonie, Lituanie, Pologne, Portugal, Slovaquie, Slovénie et Tchéquie[2]. Son contenu est plus contraignant pour Bruxelles que pour les capitales : toute nouvelle obligation majeure de reporting devrait être précédée d’une revue des obligations existantes dans le même champ ; toute réglementation affectant la compétitivité devrait comporter une clause de réexamen obligatoire au moins tous les cinq ans ; une procédure interne au Conseil devrait chiffrer le coût des amendements introduits en cours de négociation. Les treize proposent surtout une « année européenne de la mise en œuvre et de la consolidation » consacrée à l’application du droit existant plutôt qu’à la production de nouvelles couches normatives. C'est ce que le débat public appelle une pause réglementaire.
Trois cercles de la simplification européenne dont la France est absente
| Cercle | Nature | États participants | Total |
|---|---|---|---|
| Alliance ARBB | Déclaration de Bruxelles, 21 septembre 2026 | Au moins 17 États membres ; confirmés : AT, BE, HR, CZ, DK, IT, NL, PT, RO, SI, SE | ≥ 17 |
| Non-paper « retenue réglementaire » | Document de séance, Conseil Affaires générales du 22 septembre 2026 | AT, CZ, DE, DK, EE, HU, IT, LT, LV, PL, PT, SI, SK | 13 |
| RegWatchEurope | Réseau permanent des autorités indépendantes de contrôle de la norme | CZ, DE, DK, FI, NL, RO, SE + UK (hors UE) ; Moldavie associée | 8 |
| France | — | Absente des trois | 0 |
Sources : déclaration ARBB, non-paper des treize, RegWatchEurope ; traitement Fondation IFRAP.
Bruxelles déplace la cible vers les capitales
Ces initiatives ne sont pas spontanées. Elles répondent à un basculement du discours de la Commission. Le 16 septembre, dans son discours sur l’état de l’Union, Ursula von der Leyen a affirmé que la simplification « ne peut pas être une voie à sens unique » et a appelé à un « pacte contre la surtransposition »[3]. Le 21 septembre, devant l’Alliance, le commissaire Valdis Dombrovskis a chiffré l’effort européen : douze paquets omnibus déjà présentés, représentant au moins 17 Md€ d’économies annuelles de charges administratives pour les entreprises et les administrations ; et il a annoncé une « boîte à outils » ainsi que des projets pilotes destinés à identifier la surtransposition dans les domaines clés du marché unique[4]. L’objectif politique reste celui fixé par le Conseil européen : réduire d’au moins 25 % les charges administratives et les obligations de reporting, et de 35 % pour les PME, d’ici 2030[5].
Le message adressé aux États est explicite : l’effort de simplification consenti à l’échelon européen sera annulé si les administrations nationales ajoutent, au moment de la transposition, un champ plus large, des exigences plus strictes ou des obligations supplémentaires[6]. Pour la France, dont le discours public impute volontiers l’inflation normative à Bruxelles, la conséquence est directe : l’argument perd de sa portée dès lors que les autres capitales acceptent d’être évaluées sur ce qu’elles ajoutent elles-mêmes. Encore faut-il être à la table où se définiront les indicateurs, les revues par les pairs et les projets pilotes. C’est précisément ce que la France a choisi de ne pas faire.
Le « un pour deux » français est un slogan
Le calendrier est cruel. Au moment où ces coalitions se forment, le programme de recherche européen SUPA publie la première évaluation comparative systématique des mécanismes de compensation normative[7]. Le verdict sur la France est sans appel[8].
L’étude SUPAFinancé par Horizon Europe et conduit par Brigitte Pircher et Miranda Thulin (université de Södertörn), le livrable D2.1 du programme Sustaining Public Administration in Modern Democracies cartographie les dispositifs de compensation normative dans 28 pays et dans l’Union, analyse la production législative de six pays entre 2000 et 2025 et s’appuie sur 63 entretiens d’élites et d’experts, dont seize en France[9]. Dix-neuf des vingt-huit pays examinés ont adopté un dispositif de type « un entré, un sorti ». Conclusion générale : aucune preuve robuste que la compensation freine la croissance du stock normatif ; son apport réel tient à la mesure, à la justification et au contrôle des coûts de la réglementation, non à l’arithmétique des entrées et des sorties. |
Introduit en 2013 par circulaire du Premier ministre dans le sillage du « choc de simplification », et durci en 2017 en « one in, two out » (une nouvelle norme pour deux supprimées, qui découle du "one in one out" initial), le dispositif français souffre de trois faiblesses structurelles. Premièrement, son champ. La transposition des directives européennes, les décrets pris pour la première application d’une loi et les modifications de textes existants en sont exclus : l’obligation ne s’applique qu’à 10 à 20 % de la production réglementaire nouvelle[10]. Deuxièmement, sa force juridique. Il s’agit de droit souple : aucune sanction, une application négociable. Un responsable ministériel interrogé résume : si le cabinet du ministre soutient le texte, « la règle ne pose plus de problème ». Un ancien responsable du SGG, qui en a piloté l’adoption, qualifie la politique de « slogan ». Troisièmement, son rendement. Depuis 2017, le dispositif n’aurait été appliqué qu’à 74 textes, pour 17 abrogations et 79 simplifications, soit 74,2 M€ d’économies revendiquées et invérifiables faute de publication des mesures compensatoires[11].
Pire, le mécanisme produit des effets pervers documentés. Les compensations consistent le plus souvent en abrogations de dispositions déjà tombées en désuétude, qui seraient intervenues de toute façon ; et le dispositif incite les rédacteurs à conserver volontairement des normes obsolètes pour disposer d’une monnaie d’échange[12]. Sur le terrain, l’effet principal aura été « l’ajout d’un formulaire de plus à remplir ». Le résultat macroscopique suit : le stock normatif a crû de 13,2 % entre 2017 et 2021[13]. Le Sénat parlait dès 2017 d’un « mirage auquel les entreprises ne croient plus ».
Quatre modèles européens de maîtrise de la charge normative
| France | Allemagne | Danemark | Pays-Bas | |
|---|---|---|---|---|
| Mécanisme | OIOO 2013, puis « un pour deux » depuis 2017 | OIOO depuis 2015, élargi en 2025 | Byrdestop 2016-2019, abandonné | Aucune compensation ; cibles chiffrées |
| Base juridique | Circulaire (droit souple) | Règlement intérieur des ministères fédéraux | Programme gouvernemental | Programme gouvernemental |
| Champ | Textes réglementaires ; 10 à 20 % de la production | Lois et règlements ; coûts UE intégrés depuis 2026 | Lois et règlements, y compris coûts UE | Lois, règlements et textes tertiaires |
| Contrôle indépendant | Aucun (CNEN limité aux collectivités) | NKR, autorité indépendante | Danish Business Regulation Forum | ATR, autorité indépendante |
| Résultat mesuré | Aucun effet décelable ; 74,2 M€ revendiqués | + 6,6 Md€ de solde formel, mais + 0,5 Md€ seulement coûts UE inclus | Cible de 4 Md DKK manquée | Réduction continue, mais hausse après l’abandon des cibles en 2017 |
Source : SUPA (2026), tableau 4.1 et études de cas ; retraitement Fondation IFRAP.
La comparaison est instructive. L’Allemagne a construit le système de mesure le plus abouti, adossé à une autorité indépendante, le Nationaler Normenkontrollrat ; elle a pourtant dû reconnaître un écart de 6,1 Md€ entre son solde officiel et son solde réel, une fois réintégrés les coûts issus du droit européen, et elle a corrigé le tir en levant cette exemption au 1er janvier 2026[14]. Le Danemark a assumé la contrainte la plus forte, manqué sa cible et abandonné le dispositif[15]. Les Pays-Bas, enfin, n’ont jamais adopté de compensation : ils réduisent les charges de façon continue, avec des cibles chiffrées et un contrôleur indépendant, l’ATR[16]. Le point commun de ces trois pays n’est pas la formule arithmétique : c’est l’existence d’un tiers indépendant qui mesure, conteste et publie.
L’angle mort institutionnel français
C’est exactement ce qui manque à la France, et c’est la raison de fond de son isolement. RegWatchEurope réunit huit autorités nationales indépendantes de contrôle de la qualité de la norme — néerlandaise, danoise, finlandaise, allemande, tchèque, britannique, suédoise et roumaine — collabore avec le Regulatory Scrutiny Board de la Commission et contribue aux travaux de l’OCDE. La France n’y figure pas, pour une raison simple : elle n’a pas d’organisme à y envoyer[17]. Ce n’est pas un oubli. L’étude SUPA rapporte que le gouvernement a explicitement écarté la création d’un contrôleur indépendant sur le modèle allemand, ne voulant pas « d’une nouvelle administration de haut niveau qui viendrait bloquer son propre agenda politique »[18]. Le Conseil national d’évaluation des normes n’en tient pas lieu : sa compétence est circonscrite aux textes applicables aux collectivités territoriales, ses avis sont non contraignants et ses moyens limités[19]. C’est exactement la même chose s’agissant du Conseil de la simplification des entreprises, placé auprès du Premier ministre dans le cadre de la loi du 26 mai 2026 de simplification de la vie économique. »
Pourquoi le nouveau Conseil de la simplification des entreprises ne change pas la donneCe conseil est placé auprès du Premier ministre. Il est chargé d’évaluer l’impact technique, administratif ou financier des textes législatifs et réglementaires (projets de loi, d’ordonnance, de textes réglementaires, et le cas échéant projets d’actes européens) qui créent ou modifient des normes applicables aux entreprises. Ses avis comportent une analyse d’impact appelée précisément « test entreprises ».
Cette création relève du titre XI de la loi (« Instaurer un « test entreprises » », articles 78 et suivants). Elle s’inscrit dans l’objectif de mieux maîtriser le coût de la charge normative (évalué par le Gouvernement à « au moins 3 % du PIB », comme rappelé dans les documents du Sénat « La loi en clair » et d’autres sources parlementaires). Le Conseil n’est pas une autorité administrative indépendante au sens strict, mais une instance consultative rattachée au Premier ministre, chargée du suivi/évaluation de l’impact des normes sur les entreprises et contribuant ainsi à la simplification et à la lutte contre l’inflation normative. Le Conseil ne change donc pas la donne dans la mesure où ce n’est pas une autorité administrative indépendante comme le Nationaler Normenkontrollrat allemand ou l’ATR néerlandais (i), ses avis restent consultatifs et il n’y a pas de mécanisme associé du type « se conformer ou expliquer » (comply or explain) (ii), il s’inscrit dans la même logique que les dispositifs déjà en vigueur (CNEN, circulaire « un pour deux »), même s’il couvre un angle mort, ce qui n’a pas freiné jusqu’à présent l’inflation normative (iii). Enfin, la comparaison européenne : les pays qui obtiennent des résultats (Allemagne, Pays-Bas, Danemark) disposent d’un tiers indépendant qui mesure, conteste et publie les coûts des normes. Or, la France a explicitement écarté ce modèle (selon l’étude SUPA citée) pour ne pas créer « une nouvelle administration de haut niveau qui viendrait bloquer son propre agenda politique ». Le Conseil de 2026 ne comble pas ce manque. |
Sur la surtransposition proprement dite, le bilan est du même ordre. Un projet de loi de suppression des surtranspositions a été déposé en 2018 et soumis au Conseil d’État ; il n’a jamais achevé son parcours parlementaire. La consultation lancée en 2017 sur la dé-surtransposition financière n’a pas débouché sur une révision d’ensemble[20]. Le constat du Sénat de 2017, selon lequel la France, contrairement à l’Allemagne, l’Italie, la Suède ou le Royaume-Uni, n’a jamais engagé de revue systématique, reste valable en 2026. La transposition récente de la directive sur la transparence salariale, présentée sous le principe de « non-surtransposition » tout en abaissant le seuil d’application de 100 à 50 salariés, illustre le flou de la doctrine[21].
Pendant ce temps, le stock continue de croître. L’édition 2026 des indicateurs du secrétariat général du gouvernement recense 367 008 articles en vigueur et 48,8 millions de mots, un niveau record, en hausse de 1,55 % en un an[22]. En vingt ans, le corpus consolidé a progressé des deux tiers.
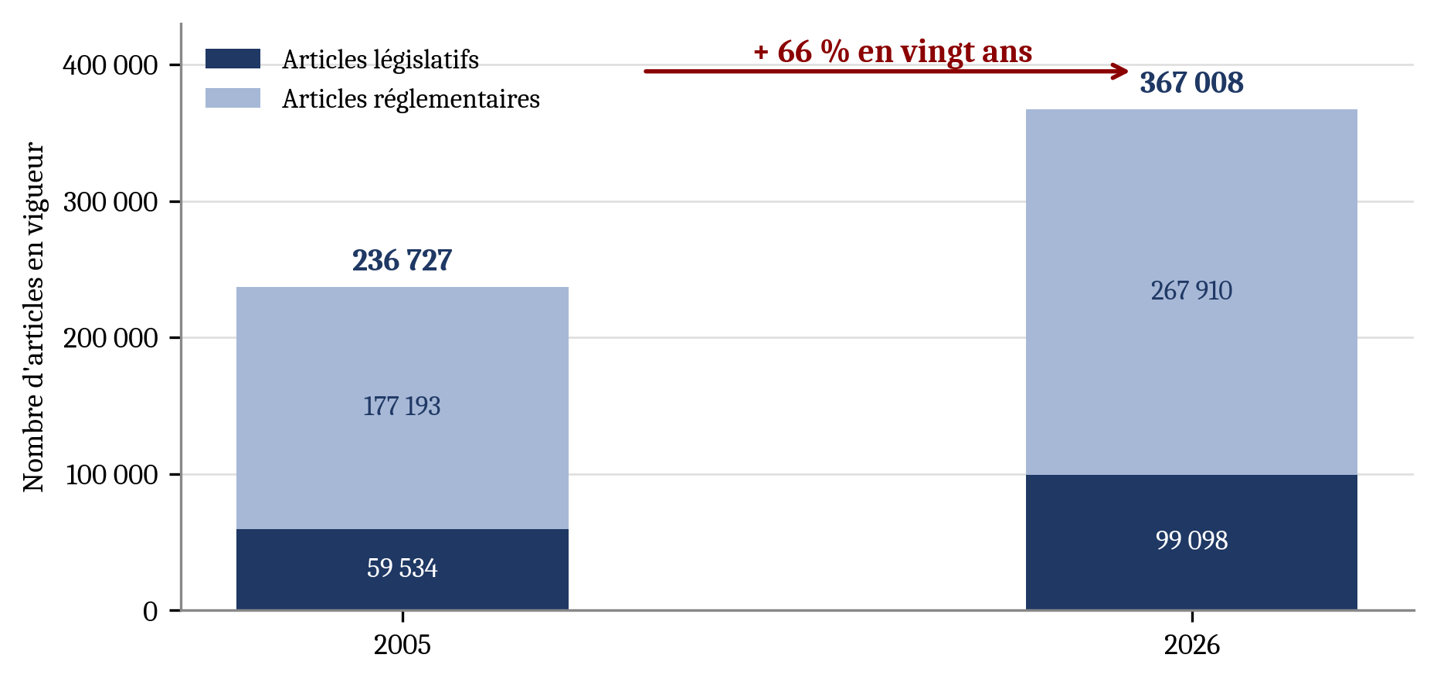
Le stock du droit consolidé français, 2005-2026 (nombre d’articles en vigueur)
Les réponses apportées restent procédurales. La loi du 26 mai 2026 de simplification de la vie économique installe un « test entreprise » et allège une série de démarches, alors même que le gouvernement évalue le coût des normes et des démarches à « au moins 3 % du PIB »[23]. Une circulaire de Bercy annonce en août 2026 la création d’une « banque de mesures à abroger » et l’étude d’un baromètre ministériel de la complexité[24]. Ce sont des outils utiles, mais internes à l’administration qui produit la norme : personne, en France, ne certifie les chiffrages ni ne publie de bilan contradictoire.
Les propositions de la Fondation IFRAP
1. Rejoindre les deux initiatives sans délai. L’Alliance ARBB est un réseau informel, sans coût budgétaire ni transfert de souveraineté : son adhésion relève d’une simple décision politique. La France doit également soutenir l’« année européenne de la mise en œuvre et de la consolidation » proposée par les treize, et demander son association à RegWatchEurope.
2. Créer une autorité indépendante de contrôle de la norme. Sur le modèle du NKR allemand ou de l’ATR néerlandais, en élargissant le CNEN à l’ensemble des textes (entreprises, citoyens, collectivités et administrations) avec saisine obligatoire avant publication, avis publics et mécanisme de « conformité ou explication » (comply or explain). Son mandat devrait inclure l’examen des projets d’actes européens en cours de négociation, comme le font l’ATR et le Regelrådet suédois.
3. Remplacer le « un pour deux » par une cible de réduction nette en euros. L’arithmétique des textes n’a aucun sens : un décret peut contenir une règle ou mille. Il faut une cible pluriannuelle de réduction des charges, mesurée selon le modèle des coûts standard, alignée sur l’objectif européen de 25 % à l’horizon 2030, avec publication annuelle du solde par ministère et intégration explicite des coûts issus du droit de l’Union — comme l’Allemagne l’a fait au 1er janvier 2026.
4. Rendre opposable une doctrine de transposition « au strict nécessaire ». Tout écart au texte européen devrait être identifié, chiffré et justifié dans l’étude d’impact, accompagné d’une comparaison avec les choix de transposition des principaux partenaires (neighbour check), méthode déjà pratiquée par le forum danois. Le principe de « transposition rapide et simple, évitant la surtransposition » figure noir sur blanc dans la déclaration du 21 septembre : la France gagnerait à s’y engager formellement.
5. Compter la charge des administrations en sus de celles des collectivités. Les dispositifs européens restent très majoritairement centrés sur les entreprises ; l’Allemagne a étendu le sien aux citoyens et aux administrations publiques en 2025. La charge normative pesant sur les collectivités et les services de l’État, première source d’inefficience de la dépense publique, doit entrer dans le périmètre de mesure.
Conclusion
La France a produit depuis quinze ans un volume considérable de discours, de circulaires, de comités et de lois de simplification, pour un résultat nul sur le stock et une absence totale de contrôle indépendant. Ses partenaires, eux, viennent de faire le choix inverse : moins de proclamations, davantage de mesure, de comparaison et de pression par les pairs. Qu’un pays qui se plaint plus que tout autre de la norme européenne soit le seul grand État membre absent des deux coalitions destinées à la discipliner n’est pas seulement paradoxal. C’est un renoncement à peser sur des règles qui s’appliqueront de toute façon à nos entreprises. Le Conseil de l’Union publie chaque année un recensement des initiatives nationales de réduction des charges[25] : il est encore temps que la France y figure pour autre chose que ses intentions.
- [1] « Declaration on the Alliance for the Reduction of Bureaucratic Burden at Member States Level (ARBB) », Bruxelles, 21 septembre 2026, final draft, document transmis à la Fondation IFRAP.
- [2] « AT, CZ, DK, DE, EE, HU, IT, LV, LT, PL, PT, SI, SK Non-Paper on Simplification », document de séance en vue du Conseil Affaires générales du 22 septembre 2026.
- [3] Statement by Commissioner Dombrovskis at the European Parliament plenary debate on stopping gold-plating and relieving SMEs, STATEMENT/26/1887, 16 septembre 2026. Voir également Agence Europe, « Simplification, permis accélérés, pacte contre la surtransposition… », bulletin quotidien n° 13939.
- [4] Keynote speech by Commissioner Dombrovskis at launch of the Alliance for the Reduction of Bureaucratic Burden, SPEECH/26/1917, 21 septembre 2026.
- [5] Programme de simplification du Conseil européen : réduction d’au moins 25 % des charges administratives et des obligations de reporting pour l’ensemble des entreprises et de 35 % pour les PME d’ici 2030. Voir aussi les initiatives phares de la Commission pour 2026.
- [6] Communication de la Commission, « A Clearer, Simpler and Better Enforced EU Rulebook », COM(2026) 380. La surtransposition y est définie comme l’introduction, à l’occasion de la mise en œuvre du droit de l’Union, d’un champ plus large, d’exigences plus strictes ou d’obligations additionnelles par rapport au texte européen.
- [7] B. Pircher et M. Thulin, Regulatory Offsetting in Modern Democracies: A Comparative Analysis of Design, Politics, Implementation and Effectiveness, SUPA Deliverable D2.1, Södertörn University, août 2026. Analyse statistique complémentaire : X. Fernández-i-Marín et P. Arora, Technical report. Projet SUPA, Horizon Europe, GA n° 101177315.
- [8] P. Ramognino, « “Une norme créée, deux supprimées” : pourquoi la compensation réglementaire a échoué », Acteurs publics, 3 septembre 2026.
- [9] SUPA, op. cit., pp. 5-6 : cartographie de 28 pays et de l’Union européenne, analyse longitudinale de la production législative de six pays entre 2000 et 2025, et 63 entretiens d’élites et d’experts, dont 16 en France.
- [10] SUPA, op. cit., p. 51. Les exclusions portent sur la transposition des directives européennes, les décrets pris pour la première application d’une loi ou d’une ordonnance et les modifications de textes existants. Voir également Sénat, rapport n° 743 (2022-2023), « La sobriété normative pour renforcer la compétitivité des entreprises », qui analyse la circulaire du Premier ministre du 26 juillet 2017 relative à la maîtrise du flux des textes réglementaires et de leur impact.
- [11] SUPA, op. cit., p. 52, à partir d’éléments communiqués à l’Assemblée nationale en 2025 : 74 textes entrés dans le champ du dispositif depuis 2017, 17 abrogations et 79 simplifications, pour 74,2 M€ d’économies revendiquées. Les mesures compensatoires précises n’ont pas été rendues publiques.
- [12] SUPA, op. cit., pp. 52-53. Un responsable du SGG interrogé indique que les mesures compensatoires « consistent généralement en des abrogations ou des modifications déjà mises en œuvre et qui auraient eu lieu indépendamment du dispositif ». L’un des exemples rapportés est l’abrogation d’une interdiction du XIXe siècle du port du pantalon par les femmes. Le dispositif inciterait par ailleurs les rédacteurs à conserver volontairement des dispositions obsolètes afin de disposer d’une réserve de compensation.
- [13] SUPA, op. cit., p. 52 : le stock normatif a progressé de 13,2 % entre 2017 et 2021. Sur la période 2014-2017, le volume législatif avait augmenté de 17,2 % et le volume réglementaire de 8,8 %.
- [14] SUPA, op. cit., pp. 62-65. Le Nationaler Normenkontrollrat (NKR) qualifie de « Bilanzierungslücke » (lacune de bilan) l’écart de 6,1 Md€ entre le solde formel du dispositif (+ 6,6 Md€ depuis 2015) et le solde recalculé en intégrant les coûts issus de la transposition du droit de l’Union (+ 0,5 Md€). Les exemptions relatives au droit européen ont été levées au 1er janvier 2026.
- [15] SUPA, op. cit., pp. 35-46 : le Danemark a appliqué de 2016 à 2019 la contrainte politique la plus forte, en compensant y compris les coûts d’origine européenne, mais a manqué sa cible de réduction de 4 Md DKK et a abandonné le mécanisme.
- [16] SUPA, op. cit., pp. 16-17. L’Adviescollege toetsing regeldruk (ATR), successeur d’ACTAL créé en 2000, conteste la logique même de la compensation : « pourquoi attendre qu’un euro entre pour qu’un euro sorte ? ».
- [17] RegWatchEurope, « Who Are We », consulté le 22 septembre 2026. Le réseau compte huit membres — ATR (Pays-Bas), Danish Business Regulation Forum, FCRIA (Finlande), NKR (Allemagne), Komise RIA (Tchéquie), Regulatory Policy Committee (Royaume-Uni), Regelrådet (Suède) et CCEIAN (Roumanie) — auxquels s’ajoute le RIA Board moldave comme membre associé. Le NKR préside le réseau en 2026.
- [18] SUPA, op. cit., p. 54 : le gouvernement français a écarté la création d’un organe de contrôle indépendant inspiré du NKR allemand parce qu’il ne voulait pas, selon un ancien responsable, « d’une nouvelle administration de haut niveau qui viendrait bloquer son propre agenda politique ».
- [19] SUPA, op. cit., pp. 49-50 : le CNEN, compétent pour les textes applicables aux collectivités territoriales, rend des avis non contraignants et souffre d’une capacité institutionnelle limitée. Les études d’impact sont, selon plusieurs entretiens, traitées comme un exercice de justification a posteriori.
- [20] Conseil d’État, avis n° 395.785 du 27 septembre 2018 sur le projet de loi portant suppression des surtranspositions des directives européennes en droit français. Le texte n’a jamais achevé son parcours parlementaire. Voir aussi la consultation publique de 2017 sur la dé-surtransposition en matière financière, restée sans traduction législative d’ensemble.
- [21] Compte rendu du Conseil des ministres du 10 septembre 2026 : la transposition de la directive sur la transparence salariale est présentée sous le principe de « non-surtransposition », tout en abaissant le seuil d’application de 100 à 50 salariés.
- [22] SGG, « Indicateurs de suivi de l’activité normative », édition 2026, publiée le 15 mai 2026 : 366 999 articles en vigueur et 48,8 millions de mots, soit une hausse de 1,55 % du volume du droit en vigueur en un an. Voir Sénat, question écrite n° 08930 de M. Hervé Maurey, mai 2026 (99 098 articles législatifs, soit 39 564 de plus qu’en 2005, et 267 910 articles réglementaires, soit 90 717 de plus qu’en 2005), et Acteurs publics, 18 mai 2026.
- [23] Loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique ; Conseil constitutionnel, décision n° 2026-903 DC du 21 mai 2026. Le gouvernement évaluait à « au moins 3 % du PIB » le coût de la charge des normes et des démarches pour l’économie française : Sénat, « La loi en clair ».
- [24] « Les directions de Bercy sommées de mettre le holà sur la production de nouvelles normes », Acteurs publics, août 2026 : circulaire de Roland Lescure et Serge Papin aux directeurs d’administration centrale, créant une « banque de mesures à abroger » et envisageant un baromètre de la complexité administrative.
- [25] Conseil de l’Union européenne, « Presidency Report on national burden reduction initiatives », doc. 16711/1/25 REV 1, 12 décembre 2025.