La Cour des comptes identifie plus de 30 milliards d'économies

Le 9 novembre 2026, en pleine discussion des projets de lois financières pour 2027, la Cour des comptes a publié ce qu’elle présente elle-même comme un « travail de synthèse inédit »[1] : un catalogue de 18 mesures de court terme, susceptibles de produire leurs effets dès 2027 pour un rendement compris entre 32 et 38 Md€, complété par 13 leviers de gouvernance destinés à nourrir la prochaine loi de programmation des finances publiques (LPFP)[2]. Le constat de départ est connu : après une réduction du déficit public de 5,8 % du PIB en 2024 à 5,1 % en 2025, l’année 2026 devrait marquer un nouveau « faux-départ » avec un déficit estimé à 5,4 %, alors que le Conseil de l’Union européenne impose une dépense primaire nette (DPN) progressant de moins de 1,2 % en 2027 et en 2028, puis de 1,1 % en 2029, et un retour sous les 3 % du PIB en 2029[3].
Le document n’est pas un plan de redressement : il rassemble des recommandations déjà formulées par la Cour ou le Conseil des prélèvements obligatoires (CPO), dont le chiffrage a été actualisé, et privilégie des décisions « d’effet immédiat » plutôt que des réformes structurelles. Il assume aussi un parti pris : faire porter l’effort d’abord sur la dépense, après « plus de 35 Md€ » de hausses de prélèvements obligatoires (PO) en 2025 et 2026 – tout en consacrant près du tiers du total à des réductions de dépenses fiscales et sociales, c’est-à-dire à des hausses de PO. Ces mesures recoupent les projets de loi de finances et de financement de la sécurité sociale (PLF et PLFSS) pour 2027 à hauteur de 11 à 14 Md€, ce que le Premier ministre souligne dans sa réponse[4]. La Cour publie le même jour une note sur les dépenses fiscales, dont le coût est passé de 54,6 Md€ en 2005 à 105,6 Md€ en 2025 pour 474 dispositifs.
La Cour rappelle que, dès son rapport de juin 2026 sur la situation et les perspectives des finances publiques, elle jugeait le respect des plafonds de DPN insuffisant pour réduire significativement le déficit dès 2027 et le ramener sous 3 % en 2029, compte tenu de la dégradation de l’environnement macroéconomique et de la hausse des taux. Depuis, les perspectives de croissance et d’inflation comme le coût de refinancement de la dette se sont encore détériorés : un effort « particulièrement important » est donc nécessaire, et la Cour entend prévenir à la fois une nouvelle dégradation du déficit en 2027 et un nouveau report des efforts au-delà des échéances électorales.
Une boîte à outils de 32 à 38 Md€ plutôt qu’un plan
Une fourchette qui dépend surtout des options fiscales retenues
Additionnées en bas de fourchette, les 18 mesures représentent 32,2 Md€ en 2027 ; le haut de fourchette (37,8 Md€) n’est atteint qu’en retenant des options alternatives, au premier rang desquelles la suppression de l’abattement de 10 % sur les pensions à l’impôt sur le revenu (7,3 Md€ la première année) à la place de leur désindexation (4,8 Md€ nets)[5]. Autrement dit, 5,6 Md€ d’écart entre le bas et le haut de fourchette tiennent pour moitié à un choix fiscal. La part des PO passe ainsi d’environ 35 % (11,3 Md€ pour les mesures 13 à 18) à près de 50 % du total (18,9 Md€)[6].
Des 32,2 aux 37,8 Md€ : construction de la fourchette de la Cour (rendement 2027)
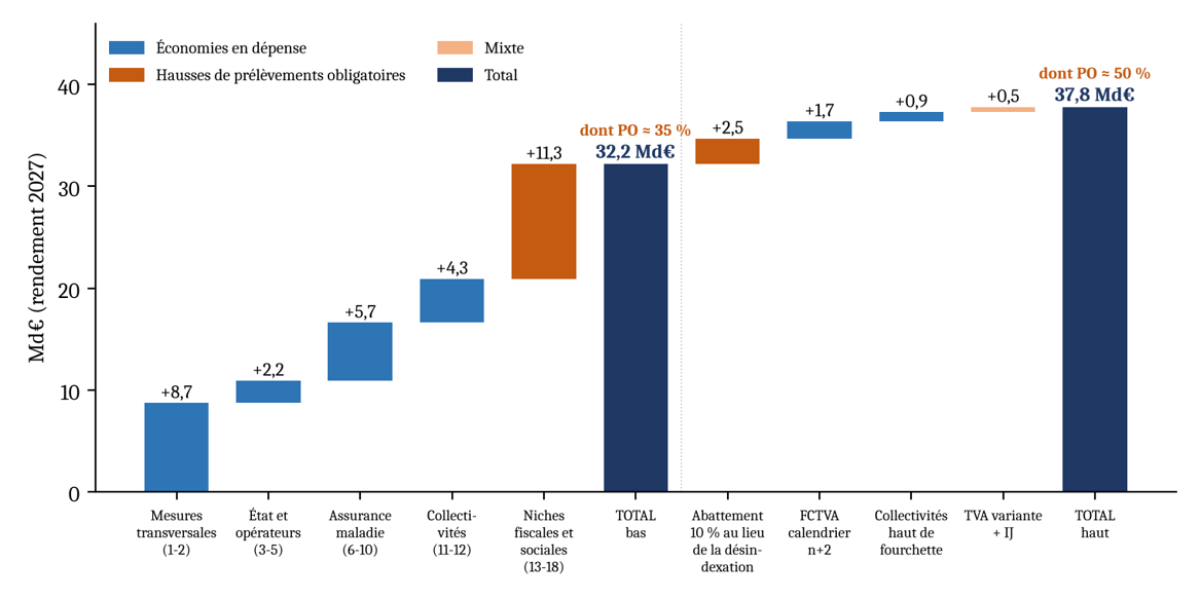
La répartition par bloc répond à l’objectif affiché de proportionnalité au poids de chaque champ dans la dépense : les prestations sociales représentent 34 % des dépenses publiques (581 Md€ en 2025), la masse salariale 22 % (370 Md€), les collectivités territoriales 18 % (304 Md€). Les collectivités ne portent pourtant que 13 % du bas de fourchette (4,3 Md€), contre 27 % pour les deux mesures transversales (8,7 Md€) et 35 % pour les niches.
Des rendements souvent ponctuels
La comparaison entre rendement 2027 et rendement en « année pleine », que la Cour fournit pour chacune des mesures, fait apparaître à la fois des montées en charge et des effets non reconductibles. En bas de fourchette, le rendement passerait de 32,2 Md€ en 2027 à 34,6 Md€ en année pleine (+ 2,4 Md€) : 3,4 Md€ de montée en charge, concentrés sur les arrêts de travail (+ 1,3 Md€), l’élargissement de l’assiette des franchises (+ 0,6 Md€), la désindexation – les prestations familiales et les aides au logement n’étant revalorisées qu’en avril et en octobre (+ 0,4 Md€) – et le logement (+ 0,4 Md€), sont en partie compensés par 1,0 Md€ d’effets ponctuels. Sept mesures sur dix-huit affichent un rendement identique les deux années, dont l’ensemble des mesures fiscales hors logement et barème kilométrique[7].
Les effets ponctuels sont de trois ordres. D'abord, le gel des revalorisations conventionnelles (0,6 Md€) n’a pas de rendement en année pleine selon le tableau de synthèse de la Cour, alors que sa fiche lui en attribue un de même montant ; ensuite la maîtrise des produits de santé passe de 1,9 à 1,6 Md€ une fois rattrapées les baisses de prix non réalisées en 2025 ; puis le barème kilométrique retombe de 0,5 à 0,4 Md€, après un pic à 0,7 Md€ la deuxième année. En haut de fourchette, l’écart est quasi nul (+ 0,5 Md€), car la suppression de l’abattement de 10 % retombe de 7,3 à 5,8 Md€ du fait de la mécanique de l’impôt sur le revenu. Surtout, deux montants présentés comme acquis surestiment le rendement durable : l’harmonisation du calendrier du FCTVA en n+2 est un décalage de trésorerie dont le gain cumulé (6,4 Md€ sur trois ans) ne se reproduit pas[8] – hors cet effet, le haut de fourchette en régime permanent n’est plus que de 36,5 Md€, en deçà de son niveau 2027 –, et la réduction de la durée maximale d’indemnisation des arrêts de travail (0,8 Md€) ne jouerait qu’à partir de 2029, en brut, avant report sur les pensions d’invalidité. À l’inverse, la suspension d’un an des avancements, présentée comme une mesure d’urgence, procure un gain pérenne en niveau puisqu’elle n’est pas rattrapée.
Rendement 2027 et rendement en année pleine, mesure par mesure
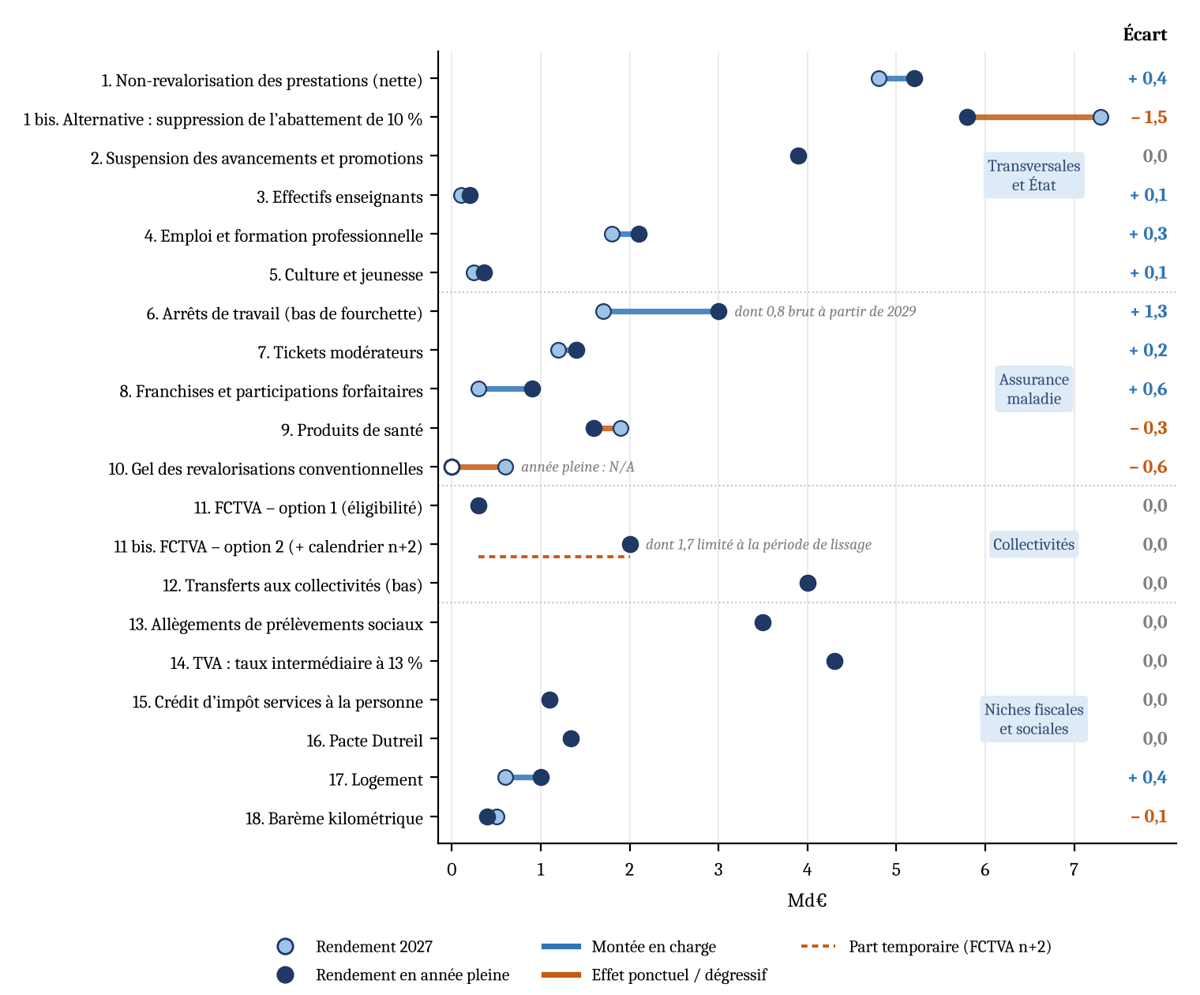
Rendement 2027 et rendement en année pleine des 18 mesures (Md€)
| Mesure | 2027 | Année pleine | Écart (Md€) | Écart (%) | Origine de l’écart |
|---|---|---|---|---|---|
| Mesures transversales, État et opérateurs (mesures 1 à 5) | |||||
| 1. Non-revalorisation des prestations hors minima (nette) | 4,8 | 5,2 | + 0,4 | + 8 % | Prestations familiales (1er avril) et aides au logement (1er octobre) ne jouent qu’en partie en 2027 ; effet brut de 6,4 à 6,9 Md€, effet retour IR-CSG d’environ 25 % |
| 1 bis. Alternative : suppression de l’abattement de 10 % sur les pensions | 7,3 | 5,8 | – 1,5 | – 21 % | Surcroît de la première année lié à la mécanique de l’IR ; 5,8 Md€ correspond au coût de l’abattement en 2027 |
| 2. Suspension d’un an des avancements et promotions | 3,9 | 3,9 | 0,0 | 0 % | Gel non rattrapé : gain en niveau pérenne |
| 3. Adaptation des effectifs enseignants (5 000 ETP) | 0,1 | 0,2 | + 0,1 | + 100 % | Effet à compter de la rentrée de septembre 2027 seulement |
| 4. Recentrage de l’emploi et de la formation | 1,8 | 2,1 | + 0,3 | + 17 % | Primes d’embauche d’apprentis (0,1 puis 0,4, calendrier de rentrée) et AFPA (0,1 puis 0,2) |
| 5. Culture et jeunesse | 0,25 | 0,36 | + 0,11 | + 44 % | Service civique (0,07 puis 0,13) et Pass Culture (0,02 puis 0,07, au bout de quatre ans) |
| Assurance maladie (mesures 6 à 10) | |||||
| 6. Coût social des arrêts de travail | 1,7 à 1,8 | 3,0 à 3,1 | + 1,3 | + 72 à 76 % | Durée maximale d’indemnisation ramenée à deux ans : 0,8 Md€ brut à compter de 2029, avant report sur l’invalidité ; IJ AT-MP plafonnées : 0,4 puis 0,9 Md€ (PO compris) |
| 7. Tickets modérateurs | 1,2 | 1,4 | + 0,2 | + 17 % | Transports non urgents des patients en ALD (0,9 puis 1,1), délais de mise en œuvre |
| 8. Recouvrement et assiette des franchises | 0,3 | 0,9 | + 0,6 | + 200 % | Élargissement de l’assiette (dispositifs médicaux, dentistes, sages-femmes, pharmaciens) : nul en 2027, 0,6 Md€ à l’horizon 2029 |
| 9. Produits de santé | 1,9 | 1,6 | – 0,3 | – 16 % | Rattrapage ponctuel de 0,3 Md€ de baisses de prix non réalisées en 2025 |
| 10. Gel des revalorisations conventionnelles | 0,6 | N/A | – 0,6 | – 100 % | Non reconductible selon le tableau n° 3 ; la fiche (tableau n° 12) affiche pourtant 0,6 Md€ en année pleine |
| Collectivités territoriales (mesures 11 et 12, effet sur le solde public) | |||||
| 11. FCTVA – option 1 : recentrage sur l’équipement | 0,3 | 0,3 | 0,0 | 0 % | Économie récurrente (0,4 Md€ pour l’État, élasticité de 0,8) |
| 11 bis. FCTVA – option 2 : + calendrier unifié en n+2 | 2,0 | 2,0 | 0,0 | 0 % | Montant constant affiché, mais 1,7 Md€ relèvent d’un décalage de trésorerie lissé sur trois ans (6,4 Md€ cumulés), sans effet au-delà |
| 12. Baisse des transferts au bloc communal et aux régions | 4,0 à 4,9 | 4,0 à 4,9 | 0,0 | 0 % | Baisse en base, pérenne si non compensée ; élasticité de 0,8 sans fondement économétrique |
| Dépenses fiscales et sociales (mesures 13 à 18, hausses de PO) | |||||
| 13. Allègements de prélèvements sociaux | 3,5 | 3,5 | 0,0 | 0 % | Rendement constant, sous réserve du maintien du gel du barème au-delà de 2027 |
| 14. TVA : taux intermédiaire porté à 13 % (variante à 20 % : 4,6) | 4,3 | 4,3 | 0,0 | 0 % | Rendement constant pour les deux options ; hors effets comportementaux |
| 15. Crédit d’impôt services à la personne | 1,1 | 1,1 | 0,0 | 0 % | Rendement constant |
| 16. Pacte Dutreil | 1,3 | 1,3 | 0,0 | 0 % | Rendement constant ; hors effets comportementaux |
| 17. Logement | 0,6 | 1,0 | + 0,4 | + 67 % | Recentrage de l’abattement de taxe foncière en QPV : nul en 2027, 0,4 Md€ ensuite (effets graduels) |
| 18. Barème kilométrique | 0,5 | 0,4 | – 0,1 | – 20 % | 0,7 Md€ la deuxième année, puis 0,4 Md€ en régime de croisière ; chiffrage de 2024 non actualisé |
| Total – bas de fourchette | 32,2 | 34,6 | + 2,4 | + 7 % | Montées en charge + 3,4 Md€ ; effets ponctuels – 1,0 Md€ |
| Total – haut de fourchette | 37,7 | 38,2 | + 0,5 | + 1 % | Options alternatives (1 bis, 6, 11 bis, 12, variante 14) ; l’abattement de 10 % absorbe la montée en charge |
| Haut de fourchette hors décalage de trésorerie du FCTVA | 37,7 | 36,5 | – 1,2 | – 3 % | Rendement durable une fois achevée la période de lissage du calendrier n+2 |
Source : Cour des comptes, tableau n° 3 et tableaux n° 4 à 25 et 28 à 45 ; calculs Fondation iFRAP. Effets exprimés en amélioration du solde public, effets retour sur les PO inclus. Le haut de fourchette est recalculé à partir du tableau n° 3 (mesure 6 : 1,8 Md€ en 2027), d’où 37,7 Md€ au lieu des 37,8 Md€ obtenus avec le chiffrage de la synthèse (1,9 Md€) ; le bas de fourchette retient l’option 1 du FCTVA et n’intègre pas la mesure 10 en année pleine.
Un effort réparti « à la marge » de très grandes assiettes
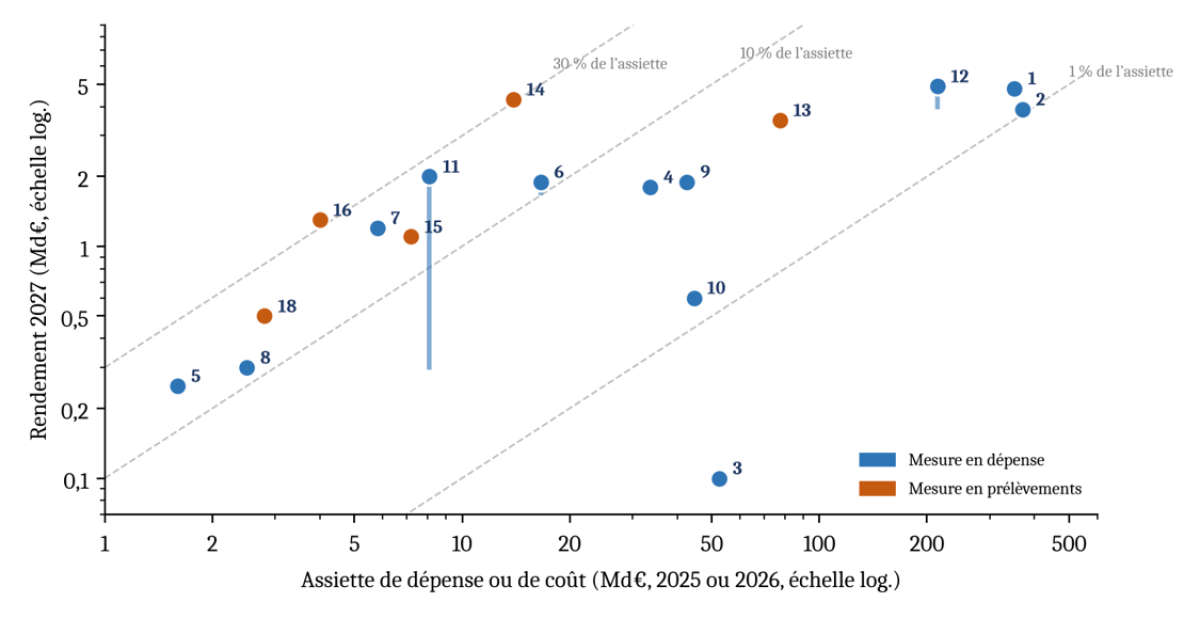
Rapporté à l’assiette sur laquelle il porte, l’effort est très inégal. Les mesures en dépense mordent de 1 à 2 % de masses considérables (prestations, masse salariale, transferts aux collectivités, honoraires), tandis que les mesures fiscales retirent 15 à 33 % de l’avantage concerné : relèvement du taux intermédiaire de TVA (31 % de son coût), pacte Dutreil (33 %), barème kilométrique (18 %), crédit d’impôt pour les services à la personne (15 %). La logique est celle du rabot sur la dépense et de la suppression partielle sur les niches, non celle de réformes de structure.
Rendement 2027 de chaque mesure rapporté à son assiette
Ce qui est déjà dans les projets de lois financières
La Cour chiffre le recoupement avec les PLF et PLFSS à 11-14 Md€ sans le ventiler. La reconstitution ci-dessous, établie à partir des comparaisons que le rapport mentionne mesure par mesure, aboutit à 12,3-13,9 Md€, cohérente avec cette fourchette. Les mesures réellement additionnelles représentent donc de 18 à 26 Md€, à rapprocher des 43 Md€ de mesures nouvelles affichées par le Gouvernement, dont la Fondation n’avait pu documenter que 22,4 Md€ d’économies de dépenses pour 17,2 Md€ de PO supplémentaires[9].
Recoupement entre les mesures de la Cour et les projets de lois financières pour 2027 (Md€)
| Mesure de la Cour | Cour 2027 | Disposition des PLF/PLFSS 2027 | Gouv. | Recoupement |
|---|---|---|---|---|
| 1. Non-revalorisation des prestations | 4,8 | Pensions > 1 260 €/mois non revalorisées ; gel prestations familiales, prime d’activité, APL ; abattement de 10 % plafonné à 3 000 € | 4,0 + 1,4 | 3,5 à 4,0 |
| 3. Effectifs enseignants | 0,1 | Reprise de 1 588 ETP (Cour : 5 000) | n.c. | ≈ 0,0 |
| 4. Emploi et formation | 1,8 | CPF, France Travail, AFPA ; plafond France compétences – 1,1 | 2,5 | 0,2 à 0,4 |
| 6. Arrêts de travail | 1,7-1,9 | Plafond des IJ AT-MP à 1,8 Smic ; ALD non exonérantes | 0,3 | 0,3 à 0,4 |
| 7. Tickets modérateurs | 1,2 | Décret du 21 août 2026 ; cures thermales dans l’Ondam | ≈ 0,3 | 0,1 à 0,3 |
| 9. Produits de santé | 1,9 | Baisses de prix (dont 1,3 sur le médicament) | 1,5 | 1,5 |
| 11. FCTVA | 0,3-2,0 | Taux ramené de 16,404 % à 11,404 % | 2,1 | 1,7 |
| 12. Transferts au bloc communal et aux régions | 4,0-4,9 | CPEB 2,5 + écrêtement de TVA 0,6 (effet solde × 0,8) | 3,1 | 2,0 à 2,5 |
| 13. Allègements de prélèvements sociaux | 3,5 | Gel du barème des allègements, « tarif agent » IEG (+ 3,7 d’assiette élargie) | 2,7 | 2,7 |
| 17. Logement | 0,6 | Amortissement en meublé limité à 2,5 % et 7 000 € | 0,3 | 0,3 |
| Total |
| Mesures 2, 5, 8, 10, 14, 15, 16 et 18 : pas de recoupement identifié |
| 12,3 à 13,9 |
Source : Cour des comptes, rapport du 9 novembre 2026 (comparaisons mentionnées mesure par mesure) ; reconstitution Fondation iFRAP, indicative. Effets exprimés en amélioration du solde public. Le gel du point d’indice inscrit au PLF ne recoupe pas la suspension du GVT proposée par la Cour.
Un chiffrage statique, des effets macroéconomiques documentés à part
Les montants sont mesurés par rapport à une situation sans mesure et intègrent les effets retour sur les prélèvements (environ 25 % pour la désindexation), mais pas les comportements, notamment pour la TVA sur la restauration ou le pacte Dutreil. Chaque fiche de l’annexe documente en revanche l’effet d’activité à partir de deux références, le document de travail de la BCE (Bankowski, 2023) et la version publique du modèle Mésange de la direction générale du Trésor, qui divergent sensiblement[10]. Les mesures les moins récessives à court terme sont celles qui touchent la masse salariale et les ménages à forte épargne – la revalorisation des retraites de base de 15,6 Md€ en 2024 s’était traduite par une hausse de 2,9 points du taux d’épargne des plus de 65 ans –, ce qui conforte l’idée, défendue par la Fondation, qu’un ajustement par la dépense est moins coûteux pour la croissance qu’un ajustement par l’impôt.
Effets d’activité associés aux mesures, selon les fiches de la Cour
| Catégorie de mesure | Mesures | BCE (2 ans) | Mésange | Commentaire de la Cour |
|---|---|---|---|---|
| Transferts aux ménages | 1, 4, 5 | 0,4 | ≈ 1 | Exclure minima et prime d’activité limite l’effet |
| Masse salariale publique | 2 | 0,2 | ≈ 1 | Effet nul à moyen terme, pas d’effet d’offre |
| Emplois publics | 3 | ≈ 1 (0,5 à 4 ans) | ≈ 1 | Effet sur l’emploi global à court terme |
| Aides aux entreprises | 4, 5 | 0,1 à 0,5 | n.d. | Effet croissant avec le temps |
| Achats et investissement publics | 11, 12 | 0,8 | 1,4 (invest.) | Risque d’éviction sur d’autres dépenses |
| Fiscalité directe des ménages | 15 à 18 | – 0,3 | – 0,8 (IR) | Concentrée sur les hauts revenus (15) |
| Allègements de cotisations | 13 | n.d. | ≈ 20 000 emplois à 4 ans | Effet sur l’emploi peu qualifié |
Source : Cour des comptes, annexe n° 1 (p. 80-117). Multiplicateurs exprimés en effet sur le PIB pour un euro de mesure ; signe négatif pour les hausses d’impôt. n.d. : non disponible.
Près de 13 Md€ mobilisables sans vote de la loi
Les fiches précisent le vecteur juridique de chaque mesure. Près de 13 Md€, soit 40 % du bas de fourchette, relèvent de mesures réglementaires : du décret, de l’arrêté, des décisions du Comité économique des produits de santé ou des conseils d’administration des opérateurs : suspension du GVT, paramètres des indemnités journalières et des tickets modérateurs, baisses de prix des produits de santé, gel du barème des allègements, barème kilométrique. Le reste (~60%) suppose une loi de finances ou de financement de la sécurité sociale (désindexation, collectivités, TVA, crédits d’impôt, Dutreil). Cette distinction n’est pas neutre dans un contexte parlementaire incertain : elle dessine le socle d’économies qu’un Gouvernement peut engager même en cas d’adoption tardive des textes financiers[11].
Vecteur juridique des mesures (rendement 2027, bas de fourchette, Md€)
| Vecteur | Mesures et références | Md€ |
|---|---|---|
| Décret, arrêté, gestion | 2 (gel du GVT, décrets n° 2026-604 et n° 85-1148) ; 3 (schéma d’emplois) ; 4 hors prime d’activité (art. D. 6243-1 C. trav., décret CPF, budgets des opérateurs) ; 5 hors CNC ; 6 (art. R. 323-1, R. 323-5, R. 433-2 CSS) ; 7 (art. R. 160-18, R. 322-10 CSS) ; 8 (décret d’application de l’art. L. 160-13 CSS) ; 9 (CEPS) ; 13 hors forfait social ; 18 (art. 6 B ann. IV CGI) | 13,1 |
| Loi de finances ou LFSS | 1 (art. L. 161-25 CSS ; art. 158 CGI) ; 4 prime d’activité (art. L. 842-2 et L. 842-8 CSS) ; 5 CNC ; 10 ; 11 (art. L. 1615-1 CGCT) ; 12 (art. L. 2334-7-3 CGCT) ; 13 forfait social (art. L. 137-15 CSS) ; 14 ; 15 (art. 199 sexdecies CGI) ; 16 (art. 787 B et C CGI) ; 17 (art. 207 et 221 bis CGI) | 19,0 |
| Total | 32,1 |
Source : Cour des comptes, annexe n° 1. Le recouvrement forcé des franchises (mesure 8) et l’allongement du délai de carence avec transfert aux employeurs (mesure 6) requièrent en outre une disposition législative.
Prestations, masse salariale et État : 10,9 Md€ (mesures 1 à 5)
Mesure 1 – Non-revalorisation des prestations hors minima sociaux : 4,8 Md€
Les prestations sociales (581 Md€ en 2025) ont progressé de 3,0 % par an depuis 2012, contre 1,7 % pour l’inflation, les pensions de 3,1 %. La Cour propose de ne revaloriser en 2027 ni les pensions de base (1er janvier), ni les prestations familiales (1er avril), ni les aides au logement (1er octobre), sans rattrapage ultérieur. Sur la base d’une inflation de 1,8 % en 2027, l’économie brute atteint 6,4 Md€ : 1,3 Md€ sur les pensions de l’État, 4,6 Md€ sur les autres pensions de base, 0,5 Md€ sur les prestations familiales et 0,1 Md€ sur les aides au logement. Après un effet retour sur l’impôt sur le revenu et la CSG évalué à environ 25 % par la direction générale du Trésor, le gain net est de 4,8 Md€ en 2027 et de 5,2 Md€ en année pleine[12]. Minima sociaux, prime d’activité, retraites complémentaires et allocation de retour à l’emploi sont exclus. La sous-indexation a de nombreux précédents (2014-2019), validés par le Conseil constitutionnel sous réserve qu’elle reste limitée dans le temps et dans son ampleur. L’option alternative, la suppression de l’abattement de 10 % sur les pensions à l’impôt sur le revenu, rapporterait 7,3 Md€ la première année puis 5,8 Md€ ; 28 % du coût de l’abattement bénéficie aux retraités du dernier décile. Le Gouvernement a combiné les deux voies de manière atténuée (4 Md€ de non-revalorisation ciblée sur les pensions supérieures à 1 260 € et plafonnement de l’abattement à 3 000 €, pour 1,4 Md€).
Plusieurs variantes sont envisagées : extension aux retraites complémentaires et à l’allocation de retour à l’emploi, que les partenaires sociaux ont eux-mêmes gelées en novembre 2025 et juillet 2026 ; sous-indexation de 2 points étalée sur 2027-2030, proposée par le Comité de suivi des retraites ; indexation différenciée selon le niveau des pensions. L’exclusion des pensions au minimum contributif (9,3 Md€ en 2023) n’a pas pu être chiffrée. Le Gouvernement intègre en outre une sous-indexation de 0,8 point des pensions Agirc-Arrco (0,4 Md€), qui relève pourtant des partenaires sociaux.
Mesure 2 – Suspension d’un an des avancements et promotions : 3,9 Md€
La masse salariale publique (370 Md€ en 2025, cotisations retraite incluses) croît de 2,4 % par an depuis 2012. Le glissement vieillesse-technicité (GVT) « solde » y contribue pour environ 1 Md€ par an, dont 3,8 Md€ de GVT positif. Le gel de ce dernier en 2027 pour les titulaires et les contractuels indicés économiserait 3,8 Md€ – 1,9 Md€ pour l’État et ses opérateurs, 1,1 Md€ pour la fonction publique territoriale, 0,8 Md€ pour les hôpitaux –, par voie réglementaire selon la DGAFP. S’y ajoutent le rapprochement des autorisations spéciales d’absence du droit commun (310 000 jours, 0,1 Md€) et le plafonnement de l’indemnité de résidence à 100 € bruts mensuels (140 000 agents, perte moyenne de 29 €, maximale de 136 €, 0,1 Md€)[13].
Mesures 3 à 5 – État et opérateurs : 2,2 Md€
Enseignants (mesure 3). La rentrée 2027 comptera 178 300 élèves de moins (– 1,5 %), dont 124 200 dans le premier degré, sur une baisse de 1,7 million attendue d’ici 2035. À taille de classe constante, 9 600 postes pourraient être repris ; la Cour se limite à 5 000 ETP (0,1 Md€ en 2027, 0,2 Md€ en année pleine sur 52,5 Md€), le PLF à 1 588 ETP. Emploi et formation (mesure 4). Les crédits de la mission Travail et emploi dépassent de 44 % leur niveau de 2019 pour un taux de chômage voisin (8,1 % au premier trimestre 2026 contre 8,4 % en 2019), et ceux de la prime d’activité ont crû de 15 %. Huit sous-mesures rapportent 1,8 Md€, dont 1 Md€ sur la prime d’activité (prise en compte du montant réel de l’allocation de soutien familial pour 326 000 foyers et de l’AAH comme prestation ; exclusion de 135 000 apprentis et 13 000 cumulants emploi-retraite). Culture et jeunesse (mesure 5). Le service civique, passé de 35 000 jeunes et 136 M€ en 2014 à 549 M€ en 2025, serait ramené à 100 000 jeunes ; les taxes affectées au Centre national du cinéma (847 M€ en 2026, + 21 % entre 2022 et 2025) seraient plafonnées à 690 M€ ; le Pass Culture (188 M€) serait placé sous condition de ressources[14].
Détail des mesures 1 à 5 (Md€)
| Sous-mesure | 2027 | Année pleine | Assiette |
|---|---|---|---|
| 1. Pensions de l’État / autres pensions de base (brut) | 1,3 / 4,6 | 1,3 / 4,6 | 69,3 / 231,4 |
| 1. Prestations familiales / aides au logement (brut) | 0,5 / 0,1 | 0,7 / 0,2 | 34,2 / 16,6 |
| 1. Effet retour IR-CSG (≈ 25 %) | – 1,6 | – 1,7 |
|
| Mesure 1 nette (alternative : abattement de 10 %) | 4,8 (7,3) | 5,2 (5,8) | 351,5 |
| 2. Gel du GVT positif / ASA / indemnité de résidence | 3,8 / 0,1 / 0,1 | 3,9 | 370,0 |
| 3. Reprise de 5 000 ETP d’enseignants | 0,1 | 0,2 | 52,5 |
| 4. Prime d’apprentissage licence-master / CPF à 200 € | 0,1 / 0,1 | 0,4 / 0,1 | 3,5 / 2,0 |
| 4. France Travail / AFPA / CFA du supérieur / CEJ | 0,1 / 0,1 / 0,2 / 0,1 | 0,1 / 0,2 / 0,2 / 0,1 | 7,0 / 0,7 / 9,0 / 0,7 |
| 4. Prime d’activité : base ressources / éligibilité | 0,7 / 0,3 | 0,7 / 0,3 | 10,7 |
| 5. Service civique / CNC / Pass Culture | 0,07 / 0,16 / 0,02 | 0,13 / 0,16 / 0,07 | 0,5 / 0,9 / 0,2 |
| Total mesures 1 à 5 | 10,9 | 11,8 |
|
Source : Cour des comptes, tableaux n° 4 à 8 et 28 à 32. Assiette : dépenses exécutées en 2025.
Assurance maladie : 5,7 à 5,9 Md€ (mesures 6 à 10)
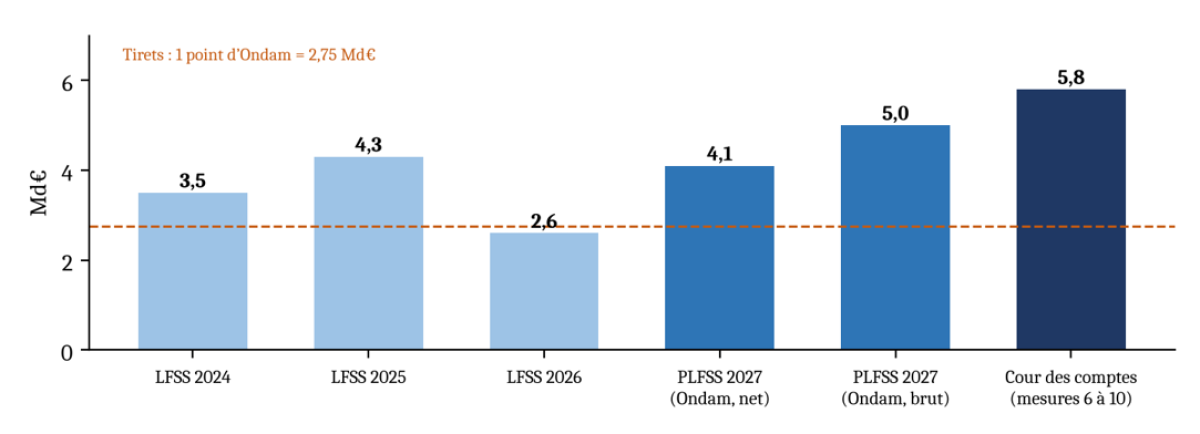
Les administrations de sécurité sociale ont dépensé 803,3 Md€ en 2025 et le déficit des régimes obligatoires de base a atteint 21,6 Md€, contre 1,7 Md€ en 2019. L’Ondam a progressé de 4,7 % par an entre 2019 et 2025, contre 2,3 % entre 2010 et 2019 ; fixé à 274,4 Md€ pour 2026, il connaît une progression spontanée de 3,3 %, et la dette des établissements de santé atteignait 29,9 Md€ fin 2024. Un point d’Ondam représente 2,75 Md€. L’effort proposé, 5,8 Md€ en 2027, dépasse les mesures d’économies des trois dernières LFSS[15].
Économies sur l’assurance maladie : la Cour au-delà des dernières LFSS
Arrêts de travail (mesure 6). Les indemnités journalières (IJ) maladie sont passées de 6,8 Md€ en 2014 à 12,0 Md€ en 2025 ; les arrêts de plus de six mois en représentent 40 % (+ 6,7 % par an) et les IJ AT-MP ont crû de 8,3 % par an entre 2022 et 2025 (5,5 Md€). La Cour propose soit de ramener le taux de remplacement de 50 % à 45 % du salaire brut (1,1 Md€ et 0,2 Md€ de PO), soit de porter le délai de carence de 3 à 7 jours (0,9 Md€ et 0,5 Md€ de PO), ainsi que de réduire de trois à deux ans la durée maximale d’indemnisation (0,8 Md€ bruts à partir de 2029) et de plafonner les IJ AT-MP à 1,4 Smic au lieu de 1,8 Smic retenu par décret du 30 septembre 2026 (0,3 Md€ et 0,1 Md€ de PO en 2027). Le plafond maximal journalier des IJ AT passerait de 65 € à 51 €, pour une indemnité moyenne de 59,4 €. Ces mesures transfèrent une charge aux employeurs, sauf à abaisser le maintien légal de salaire de 90 %[16].
Participation des assurés (mesures 7 et 8). Le reste à charge (7,8 % en 2024) est parmi les plus faibles d’Europe, et la montée des affections de longue durée (ALD) transfère environ 0,4 Md€ par an des complémentaires vers l’assurance maladie. La Cour propose un ticket modérateur sur les cures thermales et les thérapeutiques non spécifiques des ALD (0,3 Md€) et sur les transports non urgents des patients en ALD, qui pèsent 90 % des 5,8 Md€ de cette dépense (0,9 Md€ en 2027, 1,1 Md€ en année pleine). Le prélèvement bancaire et le recouvrement forcé des franchises et participations forfaitaires (0,3 Md€) et l’élargissement de leur assiette aux dispositifs médicaux, dentistes, sages-femmes et pharmaciens (0,6 Md€ en 2029) complètent le dispositif. Produits de santé (mesure 9). Sur 42,6 Md€, les baisses de prix sont tombées de 4,6 % du chiffre d’affaires net en 2019 à 3 % en moyenne depuis : la Cour demande de maintenir la cible de 1,6 Md€ et de rattraper 0,3 Md€ non réalisés en 2025 (1,9 Md€), là où l’Ondam 2027 n’en retient que 1,5 Md€. Conventions (mesure 10). Les revalorisations conventionnelles ont représenté 1 à 1,5 Md€ par an, environ un quart des mesures nouvelles ; leur gel en 2027 économiserait 0,6 Md€ sur 44,5 Md€ d’honoraires[17].
Détail des mesures 6 à 10 (Md€)
| Sous-mesure | 2027 | Année pleine | Assiette 2025 |
|---|---|---|---|
| 6. IJ maladie : taux de remplacement 45 % (alt. : carence 7 jours) | 1,1 + 0,2 PO (0,9 + 0,5 PO) | idem | 11,1 |
| 6. Durée maximale d’indemnisation ramenée à 2 ans | 0,0 | 0,8 (2029, brut) | 11,1 |
| 6. IJ AT-MP plafonnées à 1,4 Smic | 0,3 + 0,1 PO | 0,6 + 0,3 PO | 5,5 |
| 7. Ticket modérateur cures et ALD / transports ALD | 0,3 / 0,9 | 0,3 / 1,1 | n.d. / 5,8 |
| 8. Prélèvement bancaire, recouvrement / assiette élargie | 0,3 / 0,0 | 0,3 / 0,6 | 2,5 |
| 9. Baisses de prix (1,6) et rattrapage 2025 (0,3) | 1,9 | 1,6 | 42,6 |
| 10. Gel des revalorisations conventionnelles | 0,6 | – | 44,5 |
| Total mesures 6 à 10 | 5,7 à 5,9 | 7,6 à 7,7 |
|
Source : Cour des comptes, tableaux n° 9 à 12 et 33 à 37. Les économies des mesures 7 et 8 ont été chiffrées avant le relèvement de 50 à 70 € des plafonds annuels des franchises et participations (décret du 11 septembre 2026).
Collectivités : 4,3 à 6,9 Md€ d’effet sur le solde (mesures 11 et 12)
Les collectivités territoriales ont dépensé 304 Md€ en 2025, soit 18 % de la dépense publique, et leur besoin de financement atteignait encore 9,3 Md€. La dégradation de leur solde a expliqué de 32 à 38 % de celle du solde public en 2023 et 2024, alors que les trajectoires de la LPFP 2023-2027 ont été largement dépassées (+ 7,0 % de dépenses en 2023 pour + 4,8 % programmés, + 4,7 % en 2024 pour + 2,0 %). Tirant le bilan mitigé des contrats de Cahors (321 collectivités, 29 % de non-signataires, investissement en hausse de 13,7 % en 2019, objectif de réduction du besoin de financement de 2,6 Md€ par an non atteint), la Cour privilégie la baisse des transferts. Partant d’une contribution 2025 de 4,3 Md€ hors CNRACL, elle la majore de 25 % à 100 % (5,4 à 8,6 Md€) et retient une élasticité des dépenses locales de 0,8 aux transferts – hypothèse qu’elle reconnaît dépourvue de fondement économétrique –, soit une amélioration du solde public de 4,3 à 6,9 Md€[18].
FCTVA (mesure 11). Premier soutien à l’investissement local (8,1 Md€ en 2025, taux de 16,404 %), le fonds a été étendu depuis 2016 à des dépenses de fonctionnement (entretien des bâtiments, de la voirie et des réseaux, informatique en nuage). Les recentrer sur l’équipement économiserait 0,4 Md€ (0,3 Md€ sur le solde). L’alignement des trois régimes de versement (n, n+1, n+2) sur le droit commun n+2, qui ne concerne aujourd’hui qu’un cinquième des montants, lissé sur trois ans, ajouterait 2,1 Md€ en 2027 (gain cumulé de 6,4 Md€). Le PLF 2027 a préféré abaisser le taux à 11,404 % (2,1 Md€), en maintenant le taux plein pour la transition écologique et la voirie. Transferts (mesure 12). La baisse de 5 à 6,1 Md€ des recettes de fonctionnement (4 à 4,9 Md€ sur le solde) passerait par la part forfaitaire de la DGF des communes – avec une « DGF négative » pour les quelque 2 600 communes qui n’en perçoivent plus – et par une fraction de TVA pour les intercommunalités et les régions ; les départements seraient exonérés. Le PLF retient une contribution progressive à l’équilibre budgétaire (CPEB) de 2,5 Md€ et un écrêtement de TVA de 0,6 Md€[19].
Marges des collectivités avant d’atteindre les ratios de bonne santé financière (fin 2025)
Le Premier ministre fait valoir que les ressources des collectivités « progresseront au niveau de l’inflation » en 2027, ce qui situe l’effort demandé par le PLF en écart à un tendanciel plutôt qu’en baisse nominale. La Cour rappelle de son côté que l’architecture budgétaire brouille la mesure de l’effort : les 27 prélèvements sur recettes représentaient 46,1 Md€ en 2025 (dont 27,4 Md€ de DGF, 8,1 Md€ de FCTVA et 4,5 Md€ de compensation de la réduction des valeurs locatives industrielles), et le compte de concours financiers Avances aux collectivités territoriales 129,9 Md€.
Collectivités en difficulté financière en 2025
| Indicateur | Communes (nombre) | % des communes | % de la population | Intercommunalités (nombre) | % de la population |
|---|---|---|---|---|---|
| Épargne brute inférieure au seuil d’alerte de 7 % | 5 890 | 17 % | 11 % | 135 | 6 % |
| Épargne nette négative | 6 857 | 20 % | 12 % | 112 | 6 % |
Source : Cour des comptes, tableau n° 17. Toutes les régions ont une épargne nette positive ; seule la collectivité territoriale de Martinique présente un taux d’épargne brute faible (2 %) et une épargne nette négative (– 0,1 Md€).
La Cour insiste sur la péréquation : 5 890 communes (17 %, 11 % de la population) ont une épargne brute sous le seuil d’alerte de 7 % et 6 857 une épargne nette négative. La part péréquatrice devrait être « très significativement supérieure » à celle du DILICO (10 % en 2025, 20 % en 2026), sans plafonnement individuel[20]. Cette prudence rejoint le diagnostic de la Fondation, pour qui l’amélioration des comptes locaux de 2025 restait à confirmer en 2026[21].
Niches fiscales et sociales : 11,3 à 11,6 Md€ de PO (mesures 13 à 18)
Les 474 dépenses fiscales chiffrées représentent 105,6 Md€ en 2025 – la Cour retenant l’intégralité des niches de TVA, et non la seule part conservée par l’État comme les documents budgétaires depuis 2024 – et les exonérations de cotisations 72,8 Md€ pour les régimes de base, soit 6 % du PIB et 14 % des PO. Six mesures en sont tirées[22].
Allègements généraux (mesure 13). Avec 77,5 Md€ en 2026, ils ont crû de 271 % depuis 2014, principalement sous l’effet des revalorisations du Smic. Prolonger jusqu’à fin 2027 le gel du barème décidé en juin 2026 rapporterait 2,5 Md€, après 2,2 Md€ en 2026 ; soumettre au forfait social de 8 % les aides directes aux salariés (titres-restaurant, chèques vacances, avantages des CSE, CESU préfinancés, 11,9 Md€ d’assiette) 0,8 Md€ ; revaloriser le barème du « tarif agent » des industries électriques et gazières 0,2 Md€. Le modèle Mésange évalue à environ 20 000 emplois à l’horizon de quatre ans l’effet négatif du gel. TVA (mesure 14). Le taux de 10 % (6 % des bases) coûte 13,8 Md€ ; la restauration en absorbe 4,3 Md€, alors que la baisse de 2009 a profité pour 56 % aux restaurateurs et pour 10 % aux consommateurs selon l’IPP. Deux options : 20 % pour la restauration et les services à la personne hors garde d’enfants et autonomie (4,6 Md€), ou 13 % pour tout le taux intermédiaire (4,3 Md€)[23].
Crédit d’impôt services à la personne (mesure 15). Première dépense fiscale imputée sur l’impôt sur le revenu (7,2 Md€, 4,9 millions de ménages, + 52 % depuis 2018), le CISAP bénéficie pour 44 % au dernier décile ; garde d’enfants et autonomie n’en représentent que 27 %. Son taux de 50 % excède ceux de l’Allemagne (20 %), du Danemark (26 %) ou de la Grèce (30 %). Le ramener à 40 % pour les activités de la vie quotidienne (5,3 Md€ de coût) rapporterait 1,1 Md€. Pacte Dutreil (mesure 16). L’abattement de 75 %, cumulé avec la réduction de 50 % pour les donations avant 70 ans, ramène le taux effectif à 5,625 % au lieu de 45 % ; son coût (5,5 Md€ en 2024, 4 Md€ en 2026) diminuerait de 1,3 Md€ avec un abattement à 50 %. Logement (mesure 17). Suppression de l’exonération d’impôt sur les sociétés des organismes HLM (0,3 Md€), alignement de l’amortissement en location meublée sur le dispositif Jeanbrun (3 % et 12 000 € par an, 0,3 Md€) et recentrage de l’abattement de taxe foncière en quartiers prioritaires (jusqu’à 0,4 Md€). Barème kilométrique (mesure 18). Relevé de 10,1 % en 2022 et 5,4 % en 2023, il surévalue les frais réels de 60 % (diesel, 20 000 km) à 193 % (véhicule électrique, 5 000 km) ; son retour au niveau de 2021 rapporterait 0,5 Md€ la première année, 0,4 Md€ en croisière[24].
Détail des mesures 13 à 18 (Md€)
| Sous-mesure | 2027 | Année pleine | Coût 2026 |
|---|---|---|---|
| 13. Gel du barème des allègements jusqu’à fin 2027 | 2,5 | 2,5 | 77,5 |
| 13. Forfait social à 8 % sur les aides directes / « tarif agent » | 0,8 / 0,2 | 0,8 / 0,2 | 11,9 (assiette) / n.d. |
| 14. TVA à 20 % restauration et SAP (alt. : taux de 10 % porté à 13 %) | 4,6 (4,3) | 4,6 (4,3) | 4,3 (13,9) |
| 15. CISAP à 40 % pour la vie quotidienne | 1,1 | 1,1 | 7,2 |
| 16. Abattement Dutreil ramené de 75 % à 50 % | 1,3 | 1,3 | 4,0 |
| 17. IS des HLM / meublé / taxe foncière QPV | 0,3 / 0,3 / 0,0 | 0,3 / 0,3 / 0,4 | 0,3 / n.d. / 0,4 |
| 18. Barème kilométrique de 2021 | 0,5 | 0,4 | 2,8 |
| Total mesures 13 à 18 | 11,3 à 11,6 | 11,6 à 11,9 |
|
Source : Cour des comptes, tableaux n° 19 à 25 et 41 à 45. Le chiffrage de la mesure 18 date de 2024 et n’a pas été actualisé. Hors effets comportementaux, notamment pour la mesure 16.
Treize leviers pour une LPFP enfin opératoire
La LPFP 2023-2027 est devenue caduque quelques semaines après son adoption, et le plan budgétaire et structurel à moyen terme (PSMT) transmis à Bruxelles est désormais le seul ancrage pluriannuel. Les 13 leviers visent à réarmer la programmation sans révision constitutionnelle ni organique ; ils s’ordonnent selon trois fonctions : fixer le cap, corriger en cours de route, éclairer et structurer[25].
Les 13 leviers de la Cour, par sous-secteur et par fonction
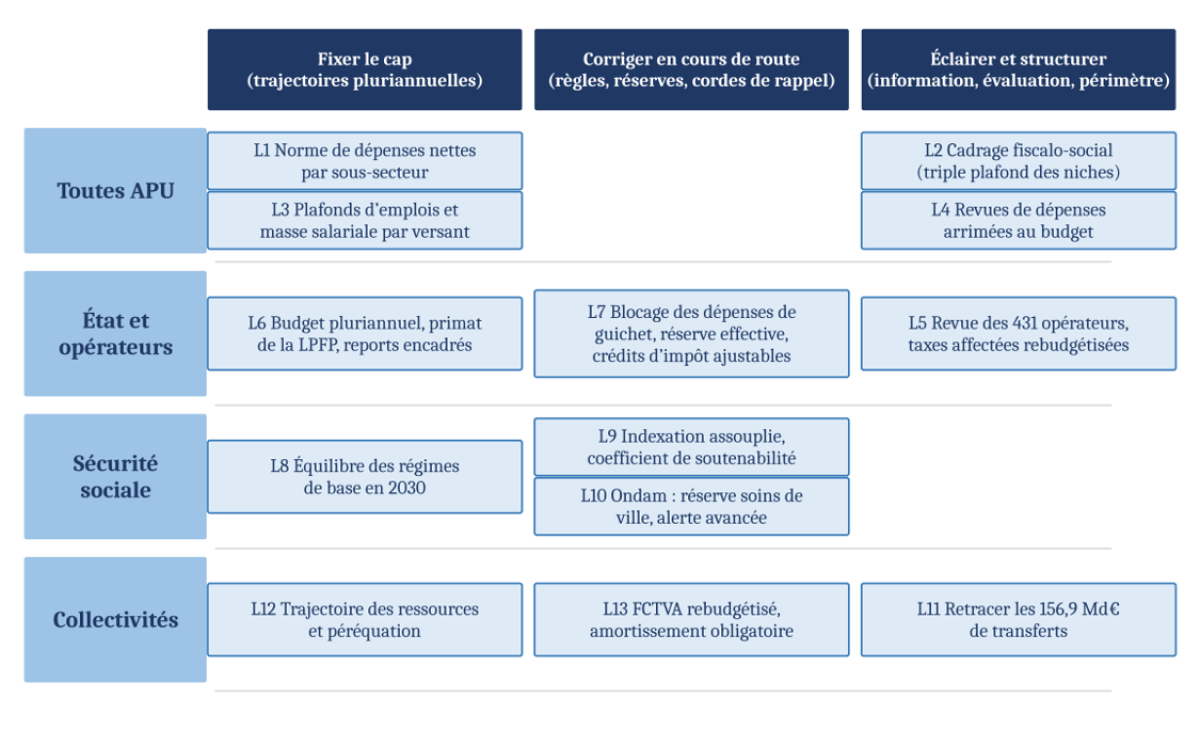
Fixer le cap. La norme de dépenses nettes serait déclinée par sous-secteur (levier 1), avec une cible annuelle de mesures en PO et un triple plafond pour les niches (levier 2). Les effectifs appellent une trajectoire par versant (levier 3) : l’objectif de stabilité de la LPFP n’a pas empêché la création nette de 21 300 emplois par l’État et ses opérateurs entre 2023 et 2025, et 22 626 emplois restaient vacants sous plafond en 2025, au-delà du seuil de 1 % ; la Cour propose d’habiliter le pouvoir réglementaire à abaisser les plafonds en cours d’année. Le budget de l’État serait programmé sur quatre à six ans par département ministériel (11 au lieu de 32 missions), en distinguant tendanciel et mesures nouvelles, et les quatre lois de programmation sectorielles (armées, intérieur, justice, recherche) seraient alignées sur la LPFP (levier 6). La sécurité sociale devrait revenir à l’équilibre au plus tard en 2030, alors que le rapport annexé à la LFSS 2026 évalue l’effort nécessaire à 12 Md€ par an sans le documenter (levier 8)[26].
Corriger en cours de route. Les reports de crédits de paiement sont passés de 7,0 Md€ en 2019 à 16,8 Md€ en 2025, soit 3,4 % des dépenses de l’État, après un pic à 43,9 Md€ en 2021. La mise en réserve de 2025 illustre le manque d’effectivité des freins d’urgence : 8,7 Md€ gelés, 15,6 Md€ après surgel, 10,8 Md€ dégelés et 3,3 Md€ annulés. La Cour propose un pouvoir de blocage des dépenses de guichet par les contrôleurs budgétaires (Pass Culture, MaPrimeRénov’), une liste d’économies associée à la réserve et des paramètres de crédits d’impôt fixés par fourchette législative (levier 7). Pour les prestations, chaque point d’inflation coûte 4,5 Md€ : la Cour suggère de renvoyer au pouvoir réglementaire la fixation des coefficients de revalorisation et un coefficient de soutenabilité sur les retraites de base, sur le modèle de l’Agirc-Arrco (– 0,4 point par an) ou de l’Allemagne (levier 9). La mise en réserve de l’Ondam (1,1 Md€ en 2026, dont 100 M€ seulement sur les soins de ville) serait consolidée et l’avis du comité d’alerte avancé avant le débat parlementaire à partir de 2028 (levier 10)[27].
L’épisode de 2025 justifie ce renforcement : face à un risque de dépassement de 1,5 Md€ sur les soins de ville, le plan de redressement n’y a mobilisé que 750 M€, tandis que 680 M€ de dotations étaient annulés sur les autres sous-objectifs, notamment les établissements de santé, dont le déficit a atteint 2,3 Md€ en 2025. L’écart cumulé entre l’Ondam et la trajectoire de la LPFP atteint 4,3 Md€ en 2026. La Cour plaide pour que les économies soient proportionnées au dépassement de chaque sous-objectif, pour la fin des « rebasages » et pour une tarification fondée sur l’analyse des écarts de dépense entre départements – la dépense moyenne par assuré avoisinant 3 000 € en 2024 –, en rappelant qu’un plan de réduction de 30 % des hospitalisations inadéquates en quatre ans dégagerait 1,3 Md€ net[28].
Revues de dépenses et mise en réserve : des instruments qui ne débouchent pas
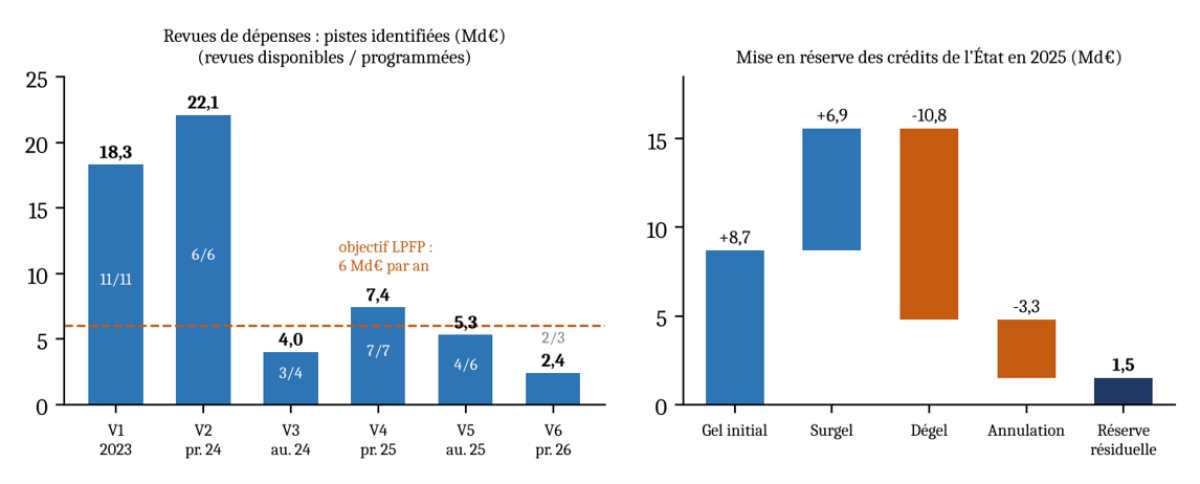
Éclairer et structurer. Faute d’instance d’arbitrage comparable au Conseil de modernisation des politiques publiques de la RGPP, les 59,5 Md€ de pistes des revues de dépenses n’ont été que marginalement repris (levier 4). L’État compte 431 opérateurs, dont 49 % de moins de 250 emplois, et 21,7 Md€ de taxes affectées ; sept d’entre eux (ANFR, ANSES, CGLLS, CNC, France compétences, OFB et OFII) perçoivent 2,3 Md€ de taxes non plafonnées, anomalie à laquelle la loi de finances pour 2027 pourrait mettre fin, et la Cour suggère de rebudgétiser les taxes à finalité principalement budgétaire (levier 5). Pour les niches, le triple plafond proposé encadrerait la part des exonérations dans les cotisations (déjà plafonnée à 14 %), celle des dépenses fiscales dans les recettes fiscales nettes de l’État et celle des exonérations compensées dans la fiscalité locale, sous le contrôle d’une instance nationale de pilotage des évaluations (levier 2). Plus du quart des 156,9 Md€ de transferts aux collectivités (39,6 Md€) n’apparaît dans aucun document budgétaire et la norme sur les concours financiers n’en couvre qu’un tiers (leviers 11 et 12). Enfin, seules 9 % des dépenses d’équipement des communes de plus de 3 500 habitants étaient amorties en 2022, et les régions neutralisaient 41 % de leurs dotations aux amortissements (levier 13)[29]. Ce qui revient à l’idée de supprimer à terme les « neutralisation » et surtout à s’engager vers une certification des comptes des collectivités territoriales.
Volet État : comparaison avec le rapport IGF Charpin-Marigeau « Maîtriser les dépenses de l’État » (2012) Le rapport de Jean-Michel Charpin et Martine Marigeau (122 pages), nominatif et non rendu public, visait l’équilibre en 2016. À quatorze ans d’écart, les diagnostics se rejoignent : progression tendancielle trop rapide des dépenses de l’État, opérateurs et interventions hors de contrôle, revues de dépenses peu suivies d’effets. Les méthodes diffèrent : l’IGF raisonnait en normes de réduction chiffrées (– 1,5 % par an des plafonds d’emplois, soit environ 28 000 suppressions, – 2,5 % par an du fonctionnement, gel des avancements pour 1,2 Md€), quand la Cour privilégie l’outillage du pilotage (norme de dépenses nettes, budget pluriannuel, cordes de rappel). Le gel des avancements et la désindexation des prestations figurent dans les deux rapports : ces leviers d’urgence n’ont jamais été pérennisés.
|
Source : Cour des comptes, rapport du 9 novembre 2026 ; IGF, J.-M. Charpin et M. Marigeau, « Maîtriser les dépenses de l’État », rapport non publié, 2012.
Conclusion
Le rapport offre au débat budgétaire un instrument précieux : un catalogue documenté, chiffré et juridiquement balisé. Ses ordres de grandeur sont nets : 32 à 38 Md€ en 2027, dont 11 à 14 Md€ déjà repris par le Gouvernement, soit 18 à 26 Md€ de marges supplémentaires ; 10,9 Md€ sur les prestations, la masse salariale et l’État, 5,7 à 5,9 Md€ sur l’assurance maladie, 4,3 à 6,9 Md€ sur les collectivités et 11,3 à 11,6 Md€ sur les niches.
La Fondation iFRAP partage la priorité donnée à la dépense et plusieurs orientations : la sous-indexation temporaire des prestations, qu’elle recommandait face à la révision de la croissance[30], le ciblage de la prime d’activité, le gel du GVT, la rebudgétisation des taxes affectées et la revue des opérateurs. Elle formule toutefois cinq réserves.
1. Une part fiscale excessive. Un tiers de PO en bas de fourchette, la moitié en haut, après 35 Md€ de hausses en deux ans et 17,2 Md€ de PO supplémentaires inscrits au budget 2027 : la Cour prolonge un ajustement par l’impôt dans le pays le plus taxé d’Europe en 2025[31]. Le gel des allègements et le forfait social renchérissent encore le coût du travail. 2. Des rendements ponctuels et non structurels. Gel conventionnel, rattrapage des baisses de prix, calendrier du FCTVA, abattement de 10 % : plusieurs gains s’éteignent dès 2028. 3. Une masse salariale traitée par le prix plutôt que par le volume. La suspension du GVT permet de réagir vite, mais ne touche pas aux effectifs, alors que l’État et ses opérateurs ont créé 21 300 emplois en trois ans et que la Fondation relève 8 000 agents supplémentaires au budget 2027[32] ; les 9 600 postes d’enseignants libérés par la démographie méritent d’être repris. 4. Des transferts aux collectivités qui ne sont pas des économies consolidées tant que l’élasticité de 0,8 n’est pas vérifiée : la contribution locale doit s’accompagner de réformes de structure. 5. Une ambition de moyen terme incomplète. Les 13 leviers restent à droit constant, alors que la Fondation plaide pour une règle d’or des finances publiques[33] ainsi que pour la mise en place d’une loi de financement des collectivités territoriales, ainsi qu’une extension du champ de la LFSS à l’assemble des budgets des ASSO (administrations de sécurité sociale, dont France Travail ainsi que les hôpitaux publics classés en ODASS, mais aussi l’Unedic par exemple).
Enfin, l’échelle reste insuffisante. La Fondation a chiffré à au moins 160 Md€ l’effort nécessaire pour stabiliser puis réduire la dette[34], et proposait dès 2025 un programme de 110 Md€ d’économies compensées par 15 Md€ de baisses de PO[35] (désormais le volume nécessaire serait plus proches des 180 Md€ d’économies et des baisses de PO de 150 Md€). Les mesures de la Cour n’en couvrent qu’un cinquième à un quart : elles doivent être complétées par des réformes de structure, dont les principales sont récapitulées ci-dessous.
Synthèse : positions de la Fondation IFRAP sur les principales mesures de la Cour
| Mesure ou levier de la Cour | Appréciation IFRAP | Proposition de la Fondation |
|---|---|---|
| 1. Non-revalorisation des prestations (4,8 Md€) | Favorable, préférable à la suppression de l’abattement de 10 % | Sous-indexation temporaire hors minima, prolongée par un coefficient de soutenabilité (levier 9) |
| 2. Suspension du GVT (3,9 Md€) | Mesure de prix, rapide et ponctuelle | Trajectoire de non-remplacement des départs et suppression des emplois vacants sous plafond |
| 3. Enseignants (5 000 ETP) | Insuffisant au regard de la démographie | Reprise des 9 600 postes libérés à la rentrée 2027, puis programmation décennale |
| 6 à 10. Assurance maladie (5,8 Md€) | Favorable, mais transferts de charges sur employeurs et complémentaires | Réserve Ondam sur les soins de ville, fin des rebasages, régulation par sous-objectif |
| 11-12. Collectivités (4,3 à 6,9 Md€) | Transferts non équivalents à des économies consolidées | Contribution adossée à une simplification de l’organisation territoriale et à une norme de dépenses par échelon |
| 13 à 18. Niches (11,3 à 11,6 Md€) | Part fiscale excessive après 35 Md€ de PO en deux ans | Recettes (TVA, CISAP) recyclées en baisses d’impôts de production ; Dutreil non resserré davantage |
| Leviers 1 à 13 | Utiles mais à droit constant | LPFP adossée à une règle d’or des finances publiques, instance d’arbitrage des revues de dépenses, ainsi qu’une modification des LOLF et LOLFSS |
Source : Cour des comptes, rapport du 9 novembre 2026.
- [1] Cour des comptes, Contribution au rétablissement des finances publiques, page de présentation de la publication, 9 novembre 2026.
- [2] Cour des comptes, Contribution au rétablissement des finances publiques : mesures à court terme et leviers d’action à moyen terme, rapport public thématique, 123 p., 9 novembre 2026 (délibéré le 4 novembre 2026), p. 13-14. La Première présidente s’est déportée et n’a pas participé au délibéré (p. 7).
- [3] Cour des comptes, Synthèse du rapport public thématique, 9 novembre 2026, p. 3. La France fait de nouveau l’objet d’une procédure pour déficit excessif depuis le 26 juillet 2024.
- [4] Cour des comptes, Réponses des administrations, organismes et personnes concernés, réponse du Premier ministre au courrier du 16 octobre 2026, publiée le 9 novembre 2026, p. 4-5.
- [5] D’où l’écart documenté dans le graphique en niveau de +2,5 Md€ = 7,3 Md€ - 4,8 Md€.
- [6] Calcul Fondation iFRAP à partir du tableau n° 3 du rapport précité, p. 15-16. Le tableau n° 3 numérote par erreur 19 à 21 les mesures 16 à 18 et retient « 1,7 à 1,8 Md€ » pour la mesure 6, contre « 1,7 à 1,9 Md€ » dans la synthèse ; l’annexe retient 1,8 Md€ (p. 92).
- [7] Cour des comptes, rapport précité, tableaux de chiffrage n° 4 à 25 (p. 18-47) ; calculs Fondation iFRAP.
- [8] Cour des comptes, rapport précité, p. 36 (FCTVA) ; p. 30-31 (produits de santé et conventions).
- [9] Fondation iFRAP, Dépenses, recettes : premier bilan du budget 2027, 2 octobre 2026.
- [10] Cour des comptes, rapport précité, p. 80-117, rubriques « Impact de la mesure » de chaque fiche.
- [11] Cour des comptes, rapport précité, p. 80-117, rubriques « Mise en œuvre de la mesure » ; calcul Fondation iFRAP.
- [12] Cour des comptes, rapport précité, p. 79, tableau n° 28 ; hypothèses d’inflation de 2,1 % en 2026 et 1,8 % en 2027 (p. 79, note 158).
- [13] Cour des comptes, rapport précité, p. 82, tableau n° 29.
- [14] Cour des comptes, rapport précité, p. 84-91 (mesures 3 à 5), tableaux n° 30 à 32.
- [15] Cour des comptes, rapport précité, p. 24-25.
- [16] Cour des comptes, rapport précité, p. 92-94, tableau n° 33.
- [17] Cour des comptes, rapport précité, p. 95-101, tableaux n° 34 à 37.
- [18] Cour des comptes, rapport précité, p. 32-35, tableau n° 13 et encadré sur les contrats de Cahors.
- [19] Cour des comptes, rapport précité, p. 102-105, tableaux n° 38 et 39.
- [20] Cour des comptes, rapport précité, p. 39, tableau n° 17, et p. 104-105.
- [21] Fondation iFRAP, Finances locales : de meilleurs résultats 2025, un redressement 2026 à confirmer, consulté le 9 novembre 2026.
- [22] Cour des comptes, rapport précité, p. 40-41.
- [23] Cour des comptes, rapport précité, p. 106-110, tableaux n° 19, 20 et 41.
- [24] Cour des comptes, rapport précité, p. 111-117, tableaux n° 21 à 25 et 42 à 45.
- [25] Cour des comptes, rapport précité, p. 51-53 et tableau n° 26.
- [26] Cour des comptes, rapport précité, p. 53-64.
- [27] Cour des comptes, rapport précité, p. 61-70.
- [28] Cour des comptes, rapport précité, p. 66-70.
- [29] Cour des comptes, rapport précité, p. 56-58 et 70-75.
- [30] Fondation iFRAP, Croissance à 0,7 % en 2026 : la boule de neige de la dette est en route, juillet 2026, consulté le 9 novembre 2026.
- [31] Fondation iFRAP, La France de nouveau le pays le plus taxé d’Europe en 2025 selon Eurostat, consulté le 9 novembre 2026.
- [32] Sud Radio, « Agnès Verdier-Molinié : dans le budget 2027, il y a 8 000 agents de l’État supplémentaires », consulté le 9 novembre 2026. La directrice de la Fondation y relève aussi une hausse de 139 000 personnels des administrations publiques entre le premier trimestre 2017 et le premier trimestre 2026.
- [33] Fondation iFRAP, Comment adopter une règle d’or des finances publiques, Société civile n° 279, juin 2026.
- [34] Fondation iFRAP, Comité d’expert sur les finances publiques : 126 milliards d’économies ne suffiront pas, consulté le 9 novembre 2026.
- [35] Fondation iFRAP, 110 Mds € de baisses de dépenses publiques pour sauver notre économie, consulté le 9 novembre 2026.