Californie : la taxe sur les milliardaires rejetée

Le 3 novembre 2026, les électeurs californiens se sont prononcés simultanément sur trois initiatives : la Proposition 40, qui proposait un prélèvement unique de 5 % sur le patrimoine net mondial des milliardaires résidant dans l’État au 1er janvier 2026, et deux contre-mesures conçues et financées par ses adversaires, dont la proposition 42 qui a été adoptée. La Fondation IFRAP avait consacré à la première une analyse détaillée à la veille du scrutin[1]. À mi-dépouillement, les résultats provisoires sont nets : la taxe sur les milliardaires ne recueille que 43,5 % de suffrages favorables, tandis que la Proposition 42 est approuvée par 54,6 % des votants[2]. L’Associated Press se refusait encore, mercredi matin, à proclamer l’issue du scrutin[3], les bulletins postés le jour du vote pouvant être reçus jusqu’au 10 novembre.
Par l’adoption de la Proposition 42, amendement constitutionnel d’initiative populaire, la Californie s’interdit désormais tout nouvel impôt d’État assis sur la simple détention de biens meubles (actifs financiers, participations, épargne retraite, actifs numériques, propriété intellectuelle) et prohibe, sauf exception étroite, les impôts rétroactifs. Ce n’est donc pas seulement une taxe qui tombe, mais une catégorie entière de prélèvements qui sort du champ des possibles, et un régime de la rétroactivité fiscale plus strict que celui du droit fédéral américain comme du droit français.
La Proposition 40
Portée par le syndicat de personnels de santé SEIU-UHW et conçue avec le concours d’Emmanuel Saez, la Proposition 40 (2026 Billionaire Tax Act) devait compenser les coupes fédérales dans Medicaid votées en 2025. Son fait générateur était la résidence en Californie au 1er janvier 2026, soit dix mois avant le vote ; l’assiette était le patrimoine mondial évalué au 31 décembre 2026, l’impôt étant payable en 2027 en une fois ou en cinq annuités. 90 % du produit devait être affecté à la santé, hors de la limite constitutionnelle des dépenses de 1979 (limite dite « Gann »), et le texte amendait la Constitution pour lever le plafond de 0,4 % applicable à l’imposition des biens incorporels.
Le chiffrage était au cœur de la controverse. Les promoteurs (Boll, Saez et Zucman) annonçaient environ 100 milliards de dollars ; la contre-expertise du NBER de Jaros et Rauh ramenait la recette espérée à environ 30 milliards après correction de l’assiette et décote contentieuse, et évaluait la valeur actuelle nette du dispositif à 38,9 milliards en moyenne, en raison de la perte durable d’impôt sur le revenu induite par les départs[4]. Sept milliardaires, dont Larry Page, Sergey Brin et Peter Thiel, avaient quitté l’État avant la date à laquelle ils auraient été considérés comme résidents fiscaux et soumis à cette taxe, emportant 28,6 % de l’assiette avant même le vote.
Le débat a trouvé un écho direct en France. Thomas Piketty défend depuis juin un « impôt de solidarité nationale » combinant un prélèvement annuel de 5 % au-delà de 100 millions d’euros de patrimoine (10 % au-delà d’un milliard) et une taxe exceptionnelle de 50 % sur les enrichissements de plus de 100 millions intervenus entre 2017 et 2027, pour 800 milliards d’euros attendus en dix ans. Les juristes interrogés par L’Express y opposent les mêmes objections qu’en Californie : la rétroactivité fiscale doit reposer sur un motif d’intérêt général qui ne soit pas purement financier et ne remonter, en règle générale, qu’à la date de l’annonce publique ; l’obligation d’acquitter l’impôt en titres confine à la confiscation[5]. La Fondation IFRAP a détaillé ces fragilités dans son décryptage de la proposition[6]. En Californie, ce sont désormais les électeurs eux-mêmes qui ont inscrit ces limites dans la Constitution.
Les résultats provisoires et la mécanique des mesures concurrentes
Un rejet net de la taxe, une approbation claire de la contre-mesure
À mi-dépouillement, l’écart de suffrages favorables pour la contre-mesure (3,31 millions) et ceux pour la taxe (2,66 millions) dépasse 650 000 voix. Le résultat est d’autant plus significatif que le Parti démocrate de Californie soutenait la taxe et combattait les contre-mesures ; même à San Francisco, les électeurs se partageaient presque à égalité sur la Proposition 40.
Une campagne très asymétrique
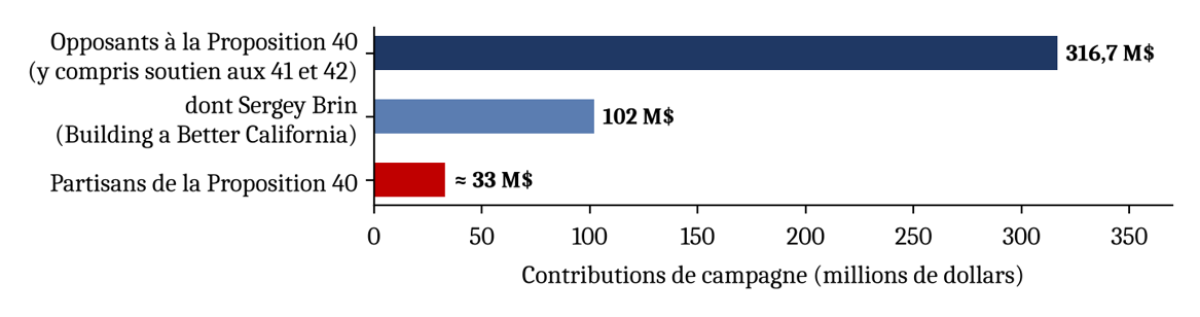
L’issue doit aussi être lue à l’aune d’une campagne d’une ampleur inédite. Les opposants à la taxe ont réuni 316,7 millions de dollars, dont 102 millions apportés par Sergey Brin au comité Building a Better California[7] ; les partisans n’ont réuni qu’environ 33 millions[8]. Le comité en faveur de la Proposition 42 était le mieux doté du scrutin, et la mesure avait reçu le 9 octobre le soutien du gouverneur Gavin Newsom, par ailleurs partisan d’un impôt fédéral sur la fortune. Dans les derniers jours, la grève de 230 salariés de campagne du syndicat promoteur a achevé de désorganiser le camp favorable.
Contributions de campagne autour de la Proposition 40
Ces résultats restent provisoires. Le dépouillement et la certification des résultats prendront plusieurs semaines. La Proposition 42 entrera en vigueur le cinquième jour suivant le dépôt de la déclaration officielle des résultats, soit vraisemblablement en décembre 2026. L’écart de onze points entre la Proposition 42 et la Proposition 40 rend toutefois improbable un renversement.
La Proposition 42 : descriptif et attendus
Intitulée Retirement and Personal Savings Protection Act of 2026, la Proposition 42 est un amendement constitutionnel d’initiative populaire déposé en janvier 2026. Ses attendus invoquent le niveau déjà élevé de la fiscalité californienne (taux marginal supérieur d’impôt sur le revenu, taxe sur les ventes et taxe sur les carburants parmi les plus élevés du pays), la crise du coût de la vie, et le risque de voir taxer la valeur des pensions, des comptes 401(k) et de l’épargne. Ils érigent la prévisibilité de la loi fiscale en exigence d’équité et invitent l’État à mieux employer les ressources existantes plutôt qu’à en lever de nouvelles[9]. Le dispositif ajoute à la Constitution un nouvel article VIII en quatre sections[10].
Le dispositif de la Proposition 42 : un nouvel article VIII de la Constitution californienneSection 1 – Interdiction des impôts sur la détention. Aucune loi ni disposition constitutionnelle adoptée à compter du 1er janvier 2026 ne peut créer ou autoriser un impôt sur la propriété ou le contrôle (ownership or control) des avoirs de retraite, actifs détenus individuellement et autres formes d’épargne, détenus directement ou indirectement. Les impôts en vigueur et perçus au plus tard le 31 décembre 2025 sont préservés, de même que l’imposition des immeubles. Section 2 – Interdiction de la rétroactivité. Aucun impôt nouveau ne peut faire naître une obligation fondée sur un comportement, une activité ou un statut antérieurs à son entrée en vigueur, y compris le statut de résident à une date passée. Seule exception : une loi du Parlement de l’État, rétroactive sur 365 jours au plus, en cas d’urgence déclarée par le gouverneur (catastrophe naturelle, troubles civils, attaque étrangère) ou d’urgence budgétaire (art. IV, sect. 10(f)), les recettes étant expressément affectées à y répondre. Section 3 – Définitions. L’assiette protégée couvre les pensions, comptes de retraite, fonds communs et l’ensemble des biens meubles corporels et incorporels : actifs financiers, comptes-titres, participations dans des entreprises, actifs numériques, propriété intellectuelle, effets personnels. La notion d’impôt est celle de l’article XIII A, sect. 3(b). Section 4 – Champ. L’article s’applique à toutes les initiatives soumises aux électeurs depuis le 1er janvier 2026, y compris celles du même scrutin. Dispositions de l’Act (sections 5 à 9). Clause de conflit, divisibilité, interprétation extensive (liberal construction) et défense du texte par un avocat indépendant si le gouverneur et le procureur général refusent de le défendre en justice. |
Note : Les termes anglais entre parenthèses reprennent la terminologie du texte, dont l’interprétation reviendra aux juridictions de l’État. L’article XIII A, sect. 3(b), issu de la Proposition 26 de 2010, définit l’impôt par exclusion de certaines redevances et contributions.
Ce que la Proposition 42 interdit et ce qu’elle laisse subsister
Prélèvement | Régime après la Proposition 42 |
|---|---|
| Impôt sur le revenu (salaires, intérêts, dividendes, plus-values réalisées) | Inchangé : seule la détention est visée, non le revenu ni la plus-value de cession |
| Imposition foncière des immeubles (régime de la Proposition 13) | Inchangée |
| Impôts existants sur certains biens meubles (vignette automobile, taxe sur les équipements professionnels) | Maintenus, car en vigueur et perçus avant le 31 décembre 2025 |
| Nouvel impôt sur la valeur d’actions, fonds, participations, cryptoactifs, propriété intellectuelle | Interdit |
| Nouvel impôt sur la valeur des pensions et comptes de retraite | Interdit |
| Impôt assis sur la résidence à une date antérieure à son entrée en vigueur | Interdit, sans exception |
| Impôt rétroactif voté par le Parlement de l’État | Interdit, sauf rétroactivité ≤ 365 jours, urgence déclarée et affectation des recettes |
| Impôt rétroactif adopté par initiative populaire | Interdit, sans exception |
| Impôts locaux | Non mentionnés par le texte, qui vise l’État : question ouverte |
Sources : texte de l’initiative n° 25-0041A1 ; California Today ; LAO.
L’analyste budgétaire du Parlement (LAO) ne relève aucune perte de recettes immédiate, puisque la détention d’actifs financiers n’est aujourd’hui pas imposée. Il souligne en revanche que la mesure restreint les options de l’État pour lever l’impôt à l’avenir, ce qui pourrait réduire les recettes futures dans une proportion et à une échéance qu’il juge impossibles à déterminer[11].
Les conséquences pour le droit financier et fiscal californien
La fin de l’impôt sur le patrimoine mobilier
La première conséquence est la fermeture durable de la voie de l’impôt sur la fortune, qu’il soit exceptionnel ou annuel. Les propositions de loi d’impôt annuel sur les grands patrimoines déposées depuis 2020 tomberaient toutes sous le coup de l’article VIII. La formule « propriété ou contrôle », complétée par la mention d’une détention « directe ou indirecte », vise aussi bien les participations détenues par l’intermédiaire de sociétés ou de trusts que les droits de vote attachés aux actions de contrôle, point sur lequel la Proposition 40 avait suscité le plus d’inquiétudes chez les fondateurs. La qualification d’« accise » sur le fait de conserver une accumulation excessive de richesse, retenue par la Proposition 40, ne permettrait plus d’échapper à l’interdiction : c’est la substance de l’assiette qui est visée.
Le texte pourrait aussi faire obstacle à des formes plus indirectes d’imposition du capital, comme une taxation annuelle des plus-values latentes ou une exit tax calculée sur la valeur des actifs détenus au moment du départ, dont le fait générateur tient à la détention plutôt qu’à la réalisation. La frontière sera tracée par les juridictions. Deux zones grises demeurent : le renvoi à la définition constitutionnelle de l’impôt, qui exclut certaines redevances, pourrait inciter à requalifier des prélèvements en « charges » ; la situation des collectivités locales n’est pas expressément réglée.
Surtout, le verrou est constitutionnel. Seul un nouvel amendement approuvé par les électeurs pourra le lever, ce qui suppose une initiative réunissant de l’ordre de 875 000 signatures ou une proposition adoptée aux deux tiers par le Parlement de l’État puis soumise à référendum. Ce verrou neutralise le scénario redouté par les opposants à la Proposition 40, qui craignaient que la faculté de modification ouverte au législateur par ce texte ne serve de tremplin à de nouveaux impôts sur le patrimoine ou à des impôts rétroactifs[12].
Un régime de la rétroactivité plus strict qu’en droit fédéral et qu’en droit français
La seconde conséquence concerne la rétroactivité. En droit fédéral, la Cour suprême admet une loi fiscale rétroactive au regard de la clause de Due Process dès lors qu’elle poursuit un but législatif légitime par des moyens rationnels et que la période couverte reste modeste : l’arrêt United States v. Carlton a ainsi validé en 1994 une modification remontant à un peu plus d’un an[13]. La Proposition 42 rompt avec cette tolérance en posant un principe d’interdiction de tout impôt nouveau fondé sur un comportement, une activité ou un statut antérieurs à son entrée en vigueur.
Transposé dans les catégories du droit français, ce principe proscrit sans réserve la « grande rétroactivité », c’est-à-dire l’imposition de situations entièrement constituées avant la loi, dont la date de résidence au 1er janvier 2026 de la Proposition 40 offrait un exemple caractéristique ; le texte la vise d’ailleurs nommément. Mais il atteint aussi, en principe, la « petite rétroactivité » : une loi adoptée en cours d’année et appliquée aux revenus perçus depuis le 1er janvier repose sur des activités antérieures à son entrée en vigueur. Or, cette pratique est courante en Californie, où le budget est voté en juin pour un exercice fiscal ouvert le 1er janvier ; la suspension des reports déficitaires des entreprises décidée à l’été 2024 pour les exercices 2024 à 2026 en offre un exemple récent.
L’exception prévue organise un régime étroit à triple condition : un auteur (le seul Parlement de l’État, jamais l’initiative populaire), une borne temporelle (365 jours au plus) et une justification matérielle (urgence déclarée par le gouverneur, y compris budgétaire, avec affectation expresse des recettes). Cette fenêtre peut, paradoxalement, mordre sur un exercice clos, ce que le droit français rattacherait à la grande rétroactivité, mais dans des conditions telles qu’elle relève de l’exception. En pratique, la déclaration d’urgence budgétaire deviendra le passage obligé de toute mesure de rendement adoptée en cours d’exercice, au risque d’en banaliser l’usage.
Trois régimes de la rétroactivité fiscale
Question | France (Conseil constitutionnel) | États-Unis (droit fédéral) | Californie après la Proposition 42 |
|---|---|---|---|
| Petite rétroactivité (année en cours) | Admise, sous réserve des effets légitimement attendus de situations acquises | Admise | Interdite en principe ; exception législative d’urgence |
| Grande rétroactivité (situations constituées) | Admise pour un motif d’intérêt général suffisant | Admise si but légitime et période limitée | Interdite au-delà de 365 jours ; en deçà, exception d’urgence |
| Imposition fondée sur une résidence passée | Pas de règle spécifique | Contrôle au titre du Due Process | Interdite sans exception |
| Voie référendaire | Référendum présidentiel de l’art. 11 sans contrôle préalable | Selon les États | Aucune rétroactivité par initiative |
Sources : Conseil constitutionnel ; Cour suprême des États-Unis ; Proposition 42. Présentation Fondation IFRAP.
La rétroactivité fiscale en Californie après la Proposition 42
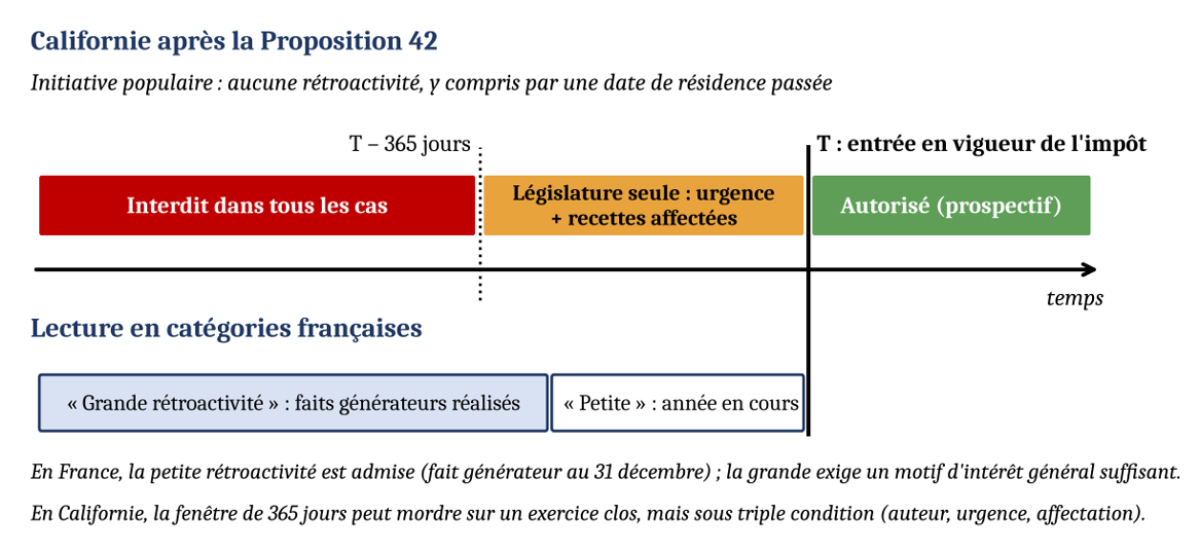
Le contraste avec le droit français est instructif : le Conseil constitutionnel admet la rétroactivité fiscale pour un motif d’intérêt général suffisant et protège, depuis 2013, les effets qui peuvent légitimement être attendus de situations légalement acquises[14] ; il n’exerce en revanche aucun contrôle préalable sur un référendum présidentiel de l’article 11, voie que les promoteurs de l’impôt de solidarité nationale envisagent précisément pour contourner ses objections. La Californie, elle, soustrait la rétroactivité au pouvoir de l’initiative populaire elle-même.
Des conséquences budgétaires différées, mais réelles
À court terme, rien ne change pour les recettes. À moyen terme, l’éventail des ressources mobilisables se réduit : faute de pouvoir taxer la détention du capital, l’État reste tributaire d’un impôt sur le revenu dont près de la moitié provient déjà du 1 % le plus aisé et dont le produit, adossé aux plus-values, est très volatil. La pression tend donc à se reporter sur le revenu, comme l’illustrait la Proposition 3 soumise au même scrutin pour pérenniser au-delà de 2030 les taux supérieurs instaurés en 2012. La question du financement de Medi-Cal, confronté à un besoin d’environ 30 milliards de dollars après les coupes fédérales, reste entière. Enfin, un contentieux n’est pas exclu, notamment au regard de la règle de l’objet unique des initiatives, puisque le texte réunit deux interdictions distinctes ; ses rédacteurs l’ont anticipé en organisant sa propre défense.
Une règle de conflit qui n’aura pas à jouerLa Constitution californienne prévoit que, lorsque deux mesures contradictoires sont approuvées lors d’un même scrutin, celle qui recueille le plus grand nombre de suffrages favorables l’emporte[15]. Les rédacteurs de la Proposition 42 ont renforcé ce mécanisme par une clause de conflit expresse : toute initiative soumise au même scrutin qui créerait un impôt sur la détention de biens meubles, ou une imposition fondée sur un comportement ou un statut antérieur à son entrée en vigueur, est réputée contraire et devient nulle en totalité si la Proposition 42 obtient davantage de voix. La clause de conflit de la Proposition 40 ne visait, elle, que les mesures imposant le patrimoine net des milliardaires, ce qui laissait présager un contentieux sur l’existence même du conflit[16]. Avec 43,5 % de « oui », la Proposition 40 est rejetée de plein droit et la question devient sans objet. La Proposition 42 s’applique pour son propre compte et, en tout état de cause, à toute initiative soumise aux électeurs depuis le 1er janvier 2026. La logique de décision entre mesures concurrentes 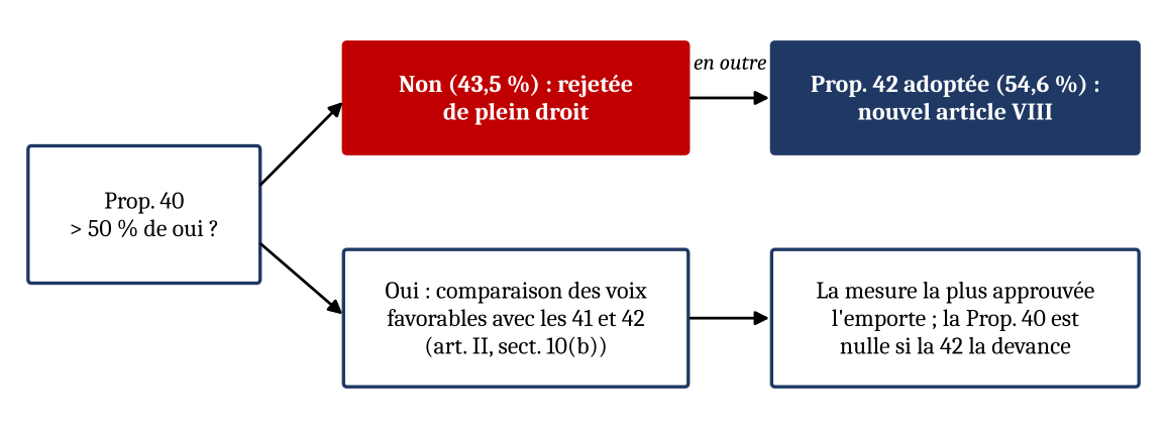
Source : Constitution de Californie, art. II, sect. 10(b) ; Proposition 42, section 5. |
Conclusion
Sous réserve de la confirmation des résultats, le scrutin du 3 novembre a valeur de test. Dans l’État le plus démocrate du pays, et malgré le soutien du parti majoritaire, les électeurs ont rejeté la première taxe sur la fortune de l’histoire américaine moderne et, surtout, constitutionnalisé l’interdiction de ce type d’impôt et de la rétroactivité fiscale. La simple perspective de la taxe avait déjà coûté 28,6 % de l’assiette avant le vote : c’est cette réalité de la mobilité des personnes et des capitaux, plutôt que la promesse de 100 milliards de dollars, qui a prévalu.
La Proposition 42 consacre plusieurs principes que défend la Fondation IFRAP : prévisibilité de la norme fiscale, refus de la rétroactivité, protection de l’outil de travail. En figeant une interdiction très large, elle réduit certes la flexibilité fiscale de l’État sans régler la question de la dépense, et renvoie au juge des notions décisives ; mais elle tranche en faveur de la stabilité, qui conditionne la localisation des patrimoines et des entreprises. La leçon vaut pour la France, où la Fondation a montré que la « taxe Zucman », censée rapporter 20 milliards d’euros, n’en rapporterait que 2 à 3 selon le Sénat, et que l’exemple norvégien avait transformé un gain attendu en perte[17]. Dans le prolongement de ses travaux, la Fondation IFRAP formule cinq propositions :
1. Constitutionnaliser un principe de non-rétroactivité fiscale inspiré de la Proposition 42 : interdiction de la grande rétroactivité ; petite rétroactivité réservée aux lois de finances de l’année et aux mesures annoncées avant le début de la période d’imposition ; exception d’urgence motivée, bornée dans le temps et assortie d’une affectation des recettes.
2. Soumettre tout référendum de l’article 11 à un contrôle de constitutionnalité préalable, y compris lorsqu’il est d’initiative présidentielle, afin qu’un impôt rétroactif ou confiscatoire ne puisse être adopté en contournant le Conseil constitutionnel.
3. Garantir le paiement de l’impôt en numéraire et l’exonération de l’outil de travail : aucun prélèvement ne devrait contraindre à céder des titres de contrôle, conformément à l’exigence de prise en compte des facultés contributives et à la prohibition du caractère confiscatoire[18].
4. Imposer un chiffrage dynamique et contradictoire de toute mesure de taxation du patrimoine, intégrant les départs et la perte durable d’impôt sur le revenu, et publier chaque année un suivi des départs et retours de contribuables à hauts patrimoines.
5. Rechercher le redressement des comptes par la dépense plutôt que par des recettes exceptionnelles au rendement incertain, en publiant pour toute recette affectée le besoin de financement récurrent qu’elle prétend couvrir.
- [1] Fondation IFRAP, « Taxe californienne sur les milliardaires : pas encore votée et déjà presque 30 % de la base taxable évanouie », 3 novembre 2026. Les données de la partie I (dispositif, chiffrages des promoteurs et du NBER, départs de contribuables) en sont tirées.
- [2] The Center Square, « Californians reject billionaire tax, voter ID requirement », 3 novembre 2026. Résultats partiels disponibles à la date de rédaction de la présente note.
- [3] Associated Press, « It’s too early to call the outcome of California’s proposal to tax billionaires », 4 novembre 2026.
- [4] The San Francisco Standard, « Billionaire tax trailing big; poison pill Prop. 42 leading », 3 novembre 2026.
- [5] T. Serova, « De la taxe Zucman à la taxe Piketty, la grande surenchère fiscale contre les milliardaires », L’Express, 2 novembre 2026, développements « Rétroactivité, confiscation… » (propos de M. Collet et A.-C. Bezzina).
- [6] Fondation IFRAP, « “Impôt de solidarité nationale” : le décryptage de la proposition de Thomas Piketty », octobre 2026.
- [7] K. Hwang, « Californians vote on nation’s first wealth tax on billionaires », CalMatters, 3 novembre 2026, section « Billionaire opponents spend heavily ».
- [8] M. Lagos, « California Billionaire Tax Trails in Early Results », KQED, 3 novembre 2026.
- [9] Initiative n° 25-0041A1, Retirement and Personal Savings Protection Act of 2026, sections 2 et 3 (attendus et objet), texte amendé transmis à l’Attorney General le 12 janvier 2026, p. 1 à 3 du texte.
- [10] Ibid., section 4 (nouvel article VIII) et section 5 (mesures contradictoires), p. 3 à 5 du texte ; section 9 (défense juridictionnelle), p. 6.
- [11] Legislative Analyst’s Office, Proposition 42, Analysis of Measure, « Fiscal Effects », p. 2 ; le contexte (« Background ») figure p. 1.
- [12] Hoover Institution, California Decides – Proposition Lab, « Proposition 42 », section « Analysis and Assessment ».
- [13] Cour suprême des États-Unis, United States v. Carlton, 512 U.S. 26 (1994).
- [14] Conseil constitutionnel, décision n° 2013-682 DC du 19 décembre 2013, loi de financement de la Sécurité sociale pour 2014 (garantie des effets légitimement attendus de situations légalement acquises).
- [15] Constitution de l’État de Californie, article II, section 10, alinéas (a) (entrée en vigueur des initiatives) et (b) (mesures contradictoires).
- [16] California Today, « 2026 California Prop 42 guide: “Retirement savings” measure would ban new state taxes on what Californians own », mis à jour le 3 novembre 2026, sections consacrées aux points de rencontre avec la Proposition 40, au financement de la campagne et aux sondages.
- [17] Fondation IFRAP, « Fiscalité des riches : le mirage des milliards € de recettes », Société civile n° 270, septembre 2025.
- [18] Conseil constitutionnel, décision n° 2012-662 DC du 29 décembre 2012, loi de finances pour 2013 (appréciation du caractère confiscatoire au regard des facultés contributives).