« Impôt de solidarité nationale » : le décryptage de la proposition de Thomas Piketty

Invité de BFMTV le 15 octobre 2026, Thomas Piketty a plaidé pour un référendum instaurant un « impôt de solidarité nationale » (ISN) sur les patrimoines supérieurs à 100 M€, en s'appuyant sur l'ordonnance du 15 août 1945[1]. Le dispositif comporte deux volets réservés aux patrimoines de plus de 100 M€ : une contribution exceptionnelle de 50 % sur les plus-values en grande partie latentes entre 2017 et 2026, et un impôt annuel permanent de 10 % sur l'ensemble du patrimoine, sans exonération. L'impôt pourrait être acquitté en actions, versées à un fonds souverain chargé de « reprendre le contrôle » de l'investissement. S'y ajoutent la suppression du pacte Dutreil et un mécanisme anti-exil particulièrement durable : le montant dû après le départ serait pondéré par la durée passée en France.
L'« impôt de solidarité nationale » de Thomas Piketty emprunte à 1945 un nom et un récit, mais ni son assiette, ni ses taux effectifs, ni son contexte. L'ISN historique était un impôt de masse à taux modérés, levé une fois dans une économie verrouillée, et dont l'inflation a dévoré l'essentiel ; sa version 2027 est un impôt concentré, permanent, à des taux qui excèdent le rendement du capital, dans une économie ouverte. Ses chiffres ne s'accordent ni avec les séries publiques ni d'une intervention à l'autre. Juridiquement, il est incompatible avec l'exigence de plafonnement posée en 2012 et non articulé avec l'IFI, la CEHR et la CDHR ; le recours au référendum n'est que l'aveu de cette incompatibilité et laisse entier l'obstacle conventionnel.
Un dispositif mouvant, des chiffres fragiles
Le dispositif décrit sur BFMTV comporte deux étages réservés aux patrimoines de plus de 100 M€ : une contribution exceptionnelle de 50 % sur l'enrichissement constaté entre 2017 et 2026, et un impôt annuel permanent de 10 % sur l'ensemble du patrimoine, sans exonération. L'impôt pourrait être acquitté en actions, versées à un fonds souverain chargé de « reprendre le contrôle » de l'investissement. S'y ajoutent la suppression du pacte Dutreil et un mécanisme anti-exil particulièrement durable : le montant dû après le départ serait pondéré par la durée passée en France. Un contribuable ayant résidé soixante ans en France resterait ainsi redevable de 60/61e de l'impôt après un an à l'étranger (98,4 %), de 60/62e après deux ans (96,8 %), et encore de 60/80e, soit 75 %, vingt ans après son départ. Le tout serait adopté par référendum sur le fondement de l'article 11 de la Constitution.
Le mécanisme « anti-exil » : comment fonctionnerait le ratio 60/61e ? La proposition entend empêcher qu’un contribuable puisse échapper immédiatement à l’impôt en transférant sa résidence fiscale à l’étranger. Le principe consiste à faire décroître progressivement l’imposition après le départ en fonction du nombre d’années précédemment passées en France. Pour une personne ayant résidé 60 ans en France, le coefficient appliqué serait ainsi de 60/61 la première année suivant son départ, 60/62 la deuxième année, 60/70 après dix ans, etc. Le calcul peut s’écrire simplement : Coefficient d’imposition = années de résidence en France / (années de résidence en France + années écoulées depuis le départ) Ainsi, avoir quitté la France ne ferait pas disparaître l'assujettissement : le poids des 60 années de résidence française se diluerait progressivement au fil des années passées à l'étranger.
* Illustration IFRAP : patrimoine de 200 M€ soumis à un prélèvement de référence de 10 %, soit 20 M€. Le tableau illustre uniquement l'effet mécanique du coefficient anti-exil, à patrimoine et taux constants. L'effet est spectaculaire : vingt ans après avoir quitté la France, un contribuable ayant auparavant résidé soixante ans sur le territoire resterait théoriquement soumis aux trois quarts du prélèvement ; même soixante ans après son départ, le coefficient serait encore de 50 %. Il ne s'agit donc pas d'une exit tax limitée à la période du départ, mais, dans cet exemple, d'une logique d'assujettissement personnel qui s'éteint extrêmement lentement. C'est aussi ce qui explique la fragilité juridique relevée plus loin : nous rappelons que les conventions fiscales réservent en principe l'imposition de la fortune mobilière à l'État de résidence et soulignons qu'imposer durablement un ancien résident installé notamment en Suisse ou en Belgique se heurterait inévitablement aux conventions fiscales internationales. |
Le dispositif n'est pourtant pas stabilisé. La version écrite de juin retenait la période 2017-2027 et un barème de 5 % au-delà de 100 M€ et 10 % au-delà de 1 Md€, soit un volet permanent deux fois moins lourd pour la plupart des redevables que celui annoncé à la télévision[2]. Elle prévoyait aussi d'adosser au fonds un emprunt exceptionnel de 400 Md€. Qu'un impôt présenté comme le cœur d'un programme change de taux d'un média à l'autre en dit long sur son degré de préparation.
Un chiffrage qui ne résiste pas aux séries disponibles
Le rendement de la contribution exceptionnelle repose sur une affirmation : le patrimoine des plus grandes fortunes serait passé de 200 à 1 000 Md€ entre 2017 et 2026, d'où 800 Md€ d'enrichissement taxable et 400 Md€ de recettes. La seule série publique comparable ne le confirme pas. Selon Challenges, les 500 premières fortunes professionnelles – seuil d'entrée de 130 M€ en 2017, donc une population proche de celle visée – pesaient déjà 571 Md€ en 2017, et 1 076 Md€ en 2026, après un pic à 1 228 Md€ en 2024[3]. L'enrichissement apparent est donc de l'ordre de 500 Md€, non de 800 Md€, et il est d'abord un effet de valorisation boursière (luxe notamment) : le recul de près de 5 % entre 2025 et 2026 rappelle qu'une assiette mesurée à une date donnée peut fondre avant même le recouvrement. À périmètre élargi aux 1 800 foyers, le stock de 2017 serait plus élevé encore, et le point de départ de 200 Md€ moins plausible.
Le diagnostic macroéconomique est tout aussi approximatif. Affirmer, comme sur BFMTV, que la dette retrouve des niveaux comparables à 1945 contredit les propres écrits de l'auteur, qui situe la dette de 1945 au-delà de 200 % du PIB[4] – plus de 1,7 fois le niveau actuel. Quant au volet permanent, un prélèvement de 10 % par an excède le rendement de tout portefeuille diversifié : avec un rendement de 5 %, un patrimoine de 200 M€ serait ramené à environ 120 M€ en dix ans, sans aucune consommation[5]. Il ne s'agit plus d'un impôt sur le revenu du capital mais d'une liquidation programmée de son stock, ce qui rend incohérent un chiffrage supposant une assiette stable sur dix ans.
La réplique ne doit pas pour autant tomber dans l'excès inverse. Il est légitime d’opposer à la formule « quand il y avait moins de milliardaires, on avait plus de prospérité » la hausse du niveau de vie médian en France, l'expérience suédoise (suppression des droits de succession en 2004 et de l'impôt sur la fortune en 2007) et le recul mondial de l'extrême pauvreté[6]. L'argument est juste sur le fond – la concentration patrimoniale n'a pas empêché l'enrichissement général –, mais il repose comme celui qu'il combat sur des corrélations, et sa chronologie de l'impôt sur la fortune mérite d'être précisée[7]. Le point décisif est ailleurs : l'impôt proposé est-il juridiquement possible et économiquement productif ?
1945 : un précédent qui dit l'inverse de ce qu'on lui prête
Le document de référence invoqué par Thomas Piketty – l'étude de Pierre Brassac publiée par le World Inequality Lab en mai 2026[8] – permet de mesurer l'écart entre l'ISN de 1945 et sa version 2027. Le tableau ci-dessous en résume les traits.
| ISN de 1945 | ISN Piketty (BFMTV) | Taxe Zucman (pour mémoire) | |
|---|---|---|---|
| Assujettis | ≈ 2,4 millions de déclarations (15 % des foyers) | ≈ 1 800 foyers (> 100 M€) | ≈ 1 800 foyers (> 100 M€) |
| Volet stock | 3 % à 20 %, une seule fois | 10 % par an, permanent | 2 % par an (impôt plancher) |
| Volet enrichissement | 5 % à 100 % sur 1940-1945 | 50 % sur 2017-2026 | — |
| Impôts existants | nombreuses déductions | aucune imputation annoncée | IR, CEHR, CDHR, IFI déduits |
| Paiement en titres | possible, surtout pour les sociétés | oui, vers un fonds souverain | non |
| Contexte | contrôle des changes, échange des billets | libre circulation des capitaux | idem |
| Rendement | 12 % du revenu national liquidés, 3,2 % encaissés | 800 Md€ annoncés | ≈ 20 Md€/an selon son auteur |
Sources : P. Brassac (2026), T. Piketty (2026), Le Figaro, PPL Zucman ; mise en forme IFRAP.
Premier contresens : l'ISN de 1945 n'était pas un impôt sur les « ultra-riches ». Il a donné lieu à 2,4 millions de déclarations, soit 15 % des foyers, avec des seuils de l'ordre de 30 000 € actuels. Son barème paraissait redoutable, mais les déductions (familiales, agricoles, forfaitaires) ramenaient les taux effectifs à 3,7 % du patrimoine et 9,2 % de l'enrichissement[9]. L'étude conclut que le volet patrimonial a fonctionné comme une surtaxe sur le revenu, non comme une expropriation. Le seuil de 1945 visait une large assiette pour un taux modéré ; celui de 2027 vise une assiette étroite pour un taux extrême.
Deuxième contresens : ses recettes ont été modestes. Les sommes liquidées atteignaient 12 % du revenu national, mais l'inflation (environ 50 % l'an) en a réduit la valeur réelle à 3,2 % du revenu national cumulé sur 1946-1948[10]. C'est l'inflation, non l'ISN, qui a effacé la dette d'après-guerre – ce que l'auteur lui-même reconnaît. Surtout, l'impôt n'a été possible que dans une économie fermée : contrôle des changes, recensement des avoirs étrangers et échange des billets de juin 1945 avaient préalablement interdit toute fuite[11]. Le paiement en titres concernait surtout les sociétés cotées, et les actions reçues ont en partie été recédées dès 1951[12] : le « fonds souverain » de l'époque fut un expédient, non un instrument durable.
Troisième contresens : les comparaisons étrangères. Le Lastenausgleich allemand de 1952, dont les engagements ont atteint 60 % du revenu national, a été acquitté sur près de trente ans, soit environ 2 % du revenu national par an dans les années 1950 ; le prélèvement japonais à 90 % a été imposé par une puissance occupante[13]. Tous les épisodes étrangers partagent trois conditions : un prélèvement unique, inattendu et adossé au contrôle des capitaux. La proposition de 2027 est annoncée plus d'un an à l'avance, elle comporte un volet permanent qui ruine la crédibilité du caractère exceptionnel, et elle s'applique en régime de libre circulation. L'entre-deux-guerres l'a montré : la seule menace d'un prélèvement sur le capital a suffi à alimenter la fuite des capitaux et la hausse des taux d'intérêt[14].
Un impôt juridiquement fragile, contourné par le référendum
Une incompatibilité frontale avec la jurisprudence constitutionnelle
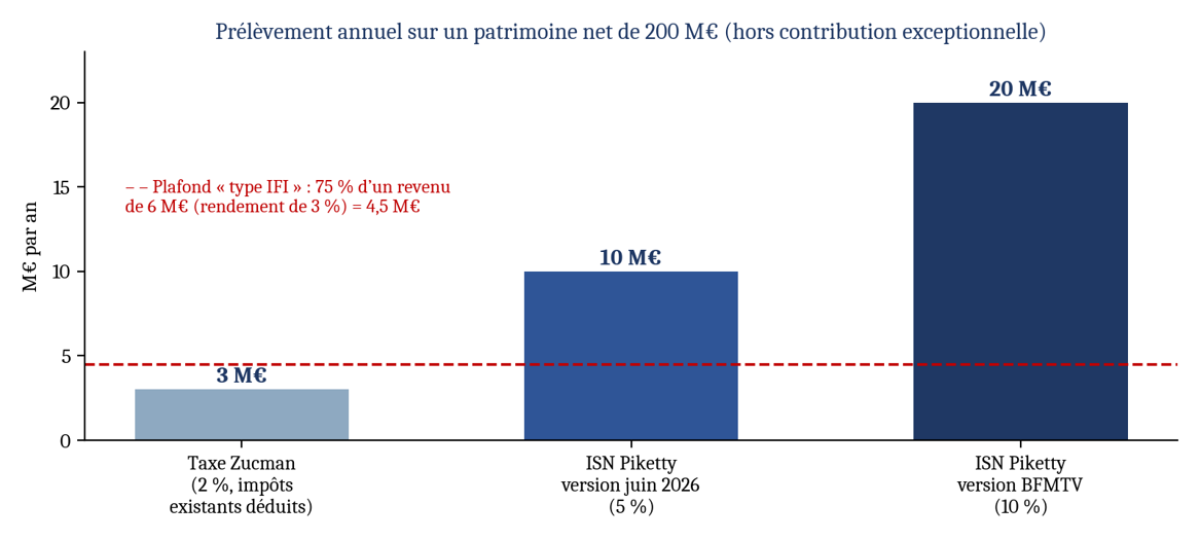
Depuis 2012, le Conseil constitutionnel juge qu'un impôt annuel sur la fortune doit être assorti d'un plafonnement ou d'un mécanisme d'effet équivalent fondé sur les revenus du contribuable, faute de quoi il méconnaît l'égalité devant les charges publiques[15]. C'est l'origine du plafonnement de l'IFI : IFI, impôt sur le revenu et prélèvements sociaux ne peuvent excéder 75 % des revenus de l'année précédente[16]. Le graphique ci-dessous illustre l'ampleur de la contradiction : pour un patrimoine de 200 M€ procurant un revenu de 6 M€, un plafonnement de type IFI limiterait l'impôt à 4,5 M€, quand le volet permanent en réclamerait 10 à 20 M€.
Le volet exceptionnel n'est pas mieux armé. La contribution exceptionnelle sur la fortune de 2012 n'a été validée qu'en raison de son caractère non renouvelable, de taux proches de ceux de l'ISF et de l'imputation de l'ISF dû ; un prélèvement de 50 % sur des plus-values en grande partie latentes, assis sur une période de neuf ans antérieure au vote, relève d'une tout autre échelle et poserait en outre la question de la sécurité juridique[17].
Le référendum, ou l'aveu du contournement
Thomas Piketty balaie les objections juridiques en invoquant l'article 11, qui permet de soumettre au peuple un projet de loi relatif à la politique économique ou sociale. L'argument est révélateur : le Conseil constitutionnel s'estime incompétent pour contrôler une loi adoptée par référendum[18]. Le choix de la procédure référendaire vise donc moins à « redonner la parole au peuple » qu'à échapper à une censure certaine. Il ne met pourtant pas le texte à l'abri de tout contrôle : le juge ordinaire écarte une loi contraire à un engagement international, et la Cour européenne des droits de l'homme a déjà jugé disproportionné un prélèvement confiscatoire au regard du droit de propriété[19].
Le mécanisme anti-exil se heurte au même obstacle. Les conventions fiscales réservent en principe l'imposition de la fortune mobilière à l'État de résidence, et le droit de l'Union n'admet l'imposition au départ qu'au prix d'un sursis[20]. Imposer pendant des décennies un ancien résident établi en Suisse ou en Belgique supposerait de renégocier chaque convention ou de les violer – ce que l'article 55 de la Constitution interdit. Le dispositif serait recouvrable sur les actifs situés en France, guère au-delà.
Une superposition non articulée avec la fiscalité existante
Les plus fortunés supportent déjà, outre l'IFI, deux prélèvements « exceptionnels » qui ont vocation à durer : la CEHR (3 % et 4 % au-delà de 250 000 € et 500 000 € de revenu fiscal de référence), en vigueur depuis 2012, et la CDHR, qui garantit depuis 2025 un taux minimal d'imposition de 20 %, reconduite par la loi de finances pour 2026 jusqu'au retour du déficit sous 3 % du PIB[21]. La commission des finances de l'Assemblée a de surcroît adopté le 7 octobre 2026 des amendements relevant la première et renforçant la seconde[22]. La taxe Zucman, elle-même rejetée[23], prévoyait au moins d'imputer ces impôts ; l'ISN, présenté « sans exonération », n'en dit rien. Il viendrait donc s'empiler sur l'IFI, la CEHR et la CDHR sans plafonnement commun, ce qui renforce son caractère confiscatoire. La suppression du pacte Dutreil, ajoutée au dispositif, frapperait enfin bien au-delà des 1 800 foyers visés, puisqu'elle concerne la transmission de la plupart des entreprises familiales.
Adaptation, optimisation, exil : une assiette qui s'évapore
L'exil d'abord. L'expérience de l'ISF est documentée : de 2011 à 2016, on comptait en moyenne 950 départs de redevables pour 370 retours ; depuis le passage à l'IFI, le solde s'est inversé (260 départs pour 380 retours en moyenne sur 2018-2021)[24]. Or un impôt concentré sur 1 800 foyers est infiniment plus sensible à quelques départs qu'un impôt de masse : chaque redevable représente en moyenne plusieurs centaines de millions d'euros d'assiette. Annoncé dès juin 2026 pour un vote en 2027, le dispositif laisse une fenêtre de plus d'un an pour partir avant l'entrée en vigueur – exactement ce que la littérature sur les prélèvements exceptionnels considère comme rédhibitoire.
L'optimisation ensuite. Sans partir, les contribuables disposeraient de leviers connus : sous-évaluation des titres non cotés (déjà constatée en 1945[25]), transmission anticipée aux enfants pour repasser sous le seuil par foyer, transfert de holdings et de sièges sociaux à l'étranger, recours aux fondations, arbitrage vers des actifs difficiles à valoriser. Le paiement en actions, présenté comme une solution au problème de liquidité, ferait de l'État un actionnaire de référence des groupes familiaux cotés, avec un risque de délocalisation des sièges et de pression durable sur les cours, puisque le marché anticiperait les cessions futures du fonds.
L'effet économique enfin. Un prélèvement de 10 % par an sur des patrimoines composés pour l'essentiel d'entreprises françaises revient à organiser le transfert progressif de leur contrôle vers la puissance publique ou vers des acquéreurs étrangers. C'est d'ailleurs l'objectif revendiqué – « reprendre le contrôle de notre économie » –, ce qui place le débat sur son véritable terrain : celui de la nationalisation rampante, non de la justice fiscale.
Conclusion
L'« impôt de solidarité nationale » de Thomas Piketty emprunte à 1945 un nom et un récit, mais ni son assiette, ni ses taux effectifs, ni son contexte. L'ISN historique était un impôt de masse à taux modérés, levé une fois dans une économie verrouillée, et dont l'inflation a dévoré l'essentiel ; sa version 2027 est un impôt concentré, permanent, à des taux qui excèdent le rendement du capital, dans une économie ouverte. Ses chiffres ne s'accordent ni avec les séries publiques ni d'une intervention à l'autre. Juridiquement, il est incompatible avec l'exigence de plafonnement posée en 2012 et non articulé avec l'IFI, la CEHR et la CDHR ; le recours au référendum n'est que l'aveu de cette incompatibilité et laisse entier l'obstacle conventionnel.
Pour la Fondation IFRAP, le débat sur la contribution des plus fortunés est légitime, mais il est déjà largement tranché par l'empilement des contributions existantes, dont la CDHR garantit un taux plancher. Si une leçon utile doit être tirée de 1945, c'est celle du recensement patrimonial : un registre déclaratif du patrimoine, sans imposition adossée, améliorerait la connaissance et le contrôle fiscal sans provoquer de fuite. Le redressement des comptes publics, lui, ne viendra pas d'un prélèvement sur 1 800 foyers, mais d'une maîtrise de la dépense qui reste le grand absent de cette proposition.
- [1] Émission « Face-à-Face », BFMTV-RMC, 15 octobre 2026 ; reprises dans Le Figaro le même jour (E. Confrère, « Plus radical que la taxe Zucman… » ; T. Déléaz, « “Un impôt extrêmement injuste”… »). Voir la dépêche BFMTV.
- [2] La version de juin retient 2017-2027, un barème de 5 % au-delà de 100 M€ et 10 % au-delà de 1 Md€, et chiffre 800 Md€ (400 Md€ pour le volet exceptionnel, 400 Md€ sur dix ans pour le volet permanent). Senioractu note l'écart et évalue la population visée à environ 1 800 foyers.
- [3] Classements Challenges : 571 Md€ en 2017 (seuil d'entrée 130 M€), 1 228 Md€ en 2024, 1 129 Md€ en 2025 et 1 076 Md€ en 2026.
- [4] T. Piketty, « 1789, 1945, 2026 : trois crises de la dette », 14 avril 2026 : la dette y est décrite comme supérieure à 200 % du PIB en 1920 comme en 1945.
- [5] Calcul IFRAP : 200 M€ × (1 + 5 % − 10 %)^10 ≈ 120 M€, hors consommation du ménage et hors contribution exceptionnelle.
- [6] N. Lecaussin, « Piketty se trompe… », Contrepoints, 15 octobre 2026. Le classement Forbes 2026 recense 3 428 milliardaires dans le monde.
- [7] Impôt sur les grandes fortunes de 1982 à 1986, supprimé en 1987, rétabli sous forme d'ISF en 1989 puis remplacé par l'IFI au 1er janvier 2018.
- [8] P. Brassac, « Taxing Wealth and Enrichment: Lessons from the 1945 French National Solidarity Levy », World Inequality Lab, WP 2026/13, mai 2026 – document auquel renvoie T. Piketty lui-même. Ordonnance n° 45-1820 du 15 août 1945.
- [9] Barème : de 3 % à 20 % sur le patrimoine (taux maximal au-delà de 300 M de francs, soit 71 contribuables attendus), de 5 % à 100 % sur l'enrichissement (au-delà de 5 M de francs). Taux effectifs : 3,7 % du patrimoine taxable et 9,2 % de l'enrichissement taxable (Brassac, sect. 3 et 5).
- [10] Passif total d'environ 130 Md de francs ; encaissements de 2,1 % du revenu national en 1946, 1,2 % en 1947 et 0,3 % en 1948, avec une inflation de l'ordre de 50 % par an (Brassac, tableau 3).
- [11] Contrôle des changes depuis 1939, recensement des avoirs à l'étranger en janvier 1945, échange des billets du 4 au 15 juin 1945 (Brassac, sect. 3.2.2). Les déclarations tardives étaient en outre plus fréquentes là où les taux étaient les plus élevés, c'est-à-dire sur l'enrichissement.
- [12] Les sociétés par actions ont acquitté 15,4 Md de francs, dont un peu plus de la moitié en titres, à l'origine de la Société nationale d'investissement ; l'État a cédé au public, en 1951, une partie des actions ainsi détenues (Le Figaro, 15 octobre 2026).
- [13] Le Lastenausgleich a été acquitté de 1952 à 1979 : environ 2,2 % du revenu national par an dans les années 1950, 0,9 % dans les années 1960 (Brassac, note 28). Le prélèvement japonais a été imposé sous occupation américaine.
- [14] P.-C. Hautcœur et P. Sicsic, « Threat of a capital levy, expected devaluation and interest rates in France during the interwar period », European Review of Economic History, 1999.
- [15] Décision n° 2012-654 DC du 9 août 2012 ; voir aussi le Club des juristes sur la transposition de cette jurisprudence à la taxe Zucman.
- [16] Art. 979 du CGI (plafonnement de l'IFI, de l'IR et des prélèvements sociaux à 75 % des revenus) ; décision n° 2012-662 DC du 29 décembre 2012. Voir la note IFRAP « Le seuil confiscatoire du Conseil constitutionnel : 70 % ».
- [17] Art. 16 de la Déclaration de 1789 ; décision n° 2013-682 DC du 19 décembre 2013 (protection des effets légitimement attendus de situations légalement acquises).
- [18] Décisions n° 62-20 DC du 6 novembre 1962 et n° 92-313 DC du 23 septembre 1992.
- [19] CEDH, N.K.M. c. Hongrie, 14 mai 2013, n° 66529/11 (prélèvement de 98 % jugé disproportionné) ; Cass., Jacques Vabre, 24 mai 1975 ; CE, Ass., Nicolo, 20 octobre 1989.
- [20] Modèle OCDE, art. 22 § 4 (imposition exclusive de la fortune mobilière par l'État de résidence) ; CJUE, de Lasteyrie du Saillant, C-9/02, 11 mars 2004, et N, C-470/04, 7 septembre 2006 ; exit tax de l'art. 167 bis du CGI.
- [21] CEHR : art. 223 sexies du CGI (3 % et 4 % au-delà de 250 000 € / 500 000 € de RFR). CDHR : art. 224 du CGI, créée par l'art. 10 de la LF 2025 et reconduite par l'art. 2 de la LFI 2026 ; le rapporteur général du Sénat y voyait une pérennisation de fait.
- [22] Amendements du groupe LIOT adoptés en commission des finances de l'Assemblée le 7 octobre 2026 contre l'avis du rapporteur général, encore soumis à la séance (suivi au 9 octobre) ; à vérifier sur le texte adopté en première partie.
- [23] Proposition de loi adoptée par l'Assemblée en février 2025, rejetée par le Sénat en juin 2025, puis écartée lors de l'examen du PLF 2026 à l'automne 2025.
- [24] Comité d'évaluation des réformes de la fiscalité du capital (France Stratégie), rapport final d'octobre 2023, cité par Actu-juridique.
- [25] En 1945, les titres non cotés étaient d'abord déclarés à leur valeur nominale ; l'administration a dû imposer en avril 1947 une méthode de « valeur mathématique » (Brassac, sect. 3.2.1).