Assurance chômage : l’État s’apprête à prélever en 2027 un excédent qui n’existe déjà plus

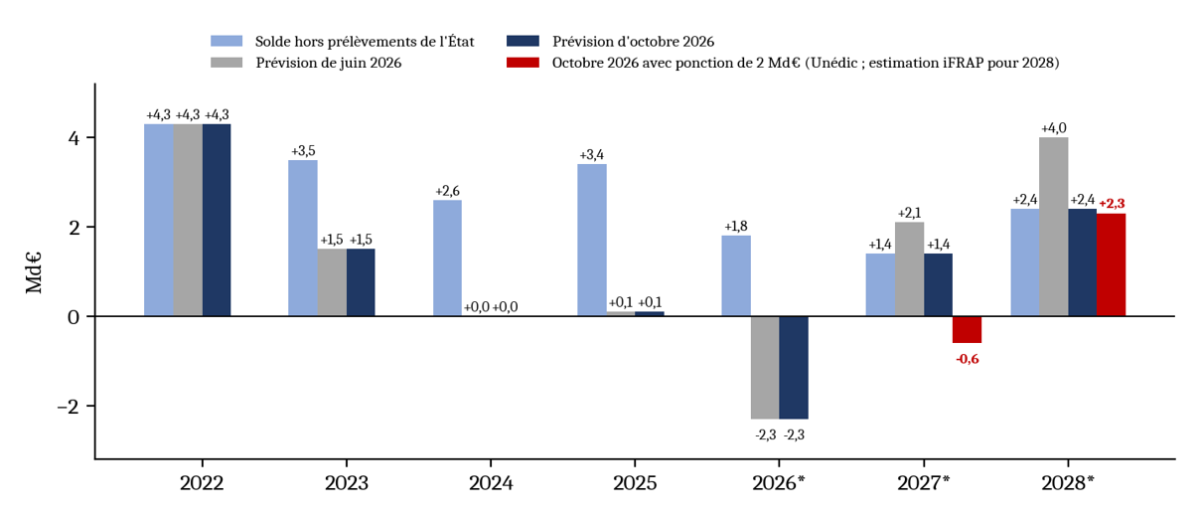
L’Unédic a publié le 21 octobre 2026 l’actualisation de ses prévisions financières à horizon 2028[1]. Quelques jours plus tôt, le 4 octobre, le ministre du Travail a annoncé que l’État prélèverait en 2027 l’intégralité de l’excédent que le régime anticipait pour cette année-là, chiffré par lui à 2,1 Md€, tout en assurant que l’Unédic resterait « à l’équilibre »[2]. Le montant effectivement retenu reste toutefois flottant : l’Unédic, dans sa communication du 21 octobre, ne mentionne qu’un prélèvement de 2 Md€, montant également inscrit selon la presse dans les textes budgétaires, quand le ministre parle de 2,1 Md€. Surtout, ces chiffres reposaient sur la prévision de juin : celle d’octobre ramène l’excédent 2027 à +1,4 Md€. Quel que soit le montant retenu, la ponction ferait donc replonger le régime dans le déficit dès 2027, à −0,6 Md€ selon l’Unédic.
Un régime rattrapé par la conjoncture et par la charge de sa dette
Un cadre macroéconomique nettement révisé à la baisse
L’Unédic retient, comme à son habitude, les hypothèses du Consensus des économistes d’octobre 2026. Toutes les variables qui déterminent ses comptes ont été dégradées depuis juin. La croissance du PIB n’atteindrait que +0,4 % en 2026 (contre +0,6 % en juin), puis +0,7 % en 2027 et +1,1 % en 2028, la prévision 2027 restant suspendue à une décrue du prix du pétrole. L’inflation, retombée à 0,9 % en 2025, a été relancée par le conflit entre l’Iran et les États-Unis (+3,1 % en glissement en septembre) et resterait supérieure à 2 % jusqu’en 2027 (p. 3).
Le marché du travail porte l’essentiel de la révision. L’emploi salarié privé affilié reculerait de 71 000 postes en 2026 et encore de 60 000 en 2027, alors que la prévision de juin tablait sur une reprise de 40 000 emplois dès 2027 ; la véritable reprise est repoussée à 2028 (+92 000). Le taux de chômage BIT atteindrait 8,6 % fin 2026 puis 8,8 % en 2027 et 2028. Près de la moitié de sa hausse depuis fin 2024 tiendrait, selon l’Insee, à l’inscription automatique des allocataires du RSA à France Travail (p. 5). Signe des effets des réformes de 2023 et de 2024, le nombre de chômeurs indemnisés resterait pourtant quasi stable autour de 2,6 millions : la divergence entre chômage BIT et chômage indemnisé (+350 000 chômeurs BIT entre fin 2024 et mi-2026) ne se traduit pas en dépenses d’allocations.
On notera que le Gouvernement retient dans le PLF 2027 une croissance de 1,0 % pour 2027, soit 0,3 point au-dessus du Consensus utilisé par l’Unédic (tableau 2, p. 4). C’est un premier signal d’alerte pour toute ponction calibrée sur le scénario de Bercy plutôt que sur celui du régime.
Révision des prévisions de l’Unédic entre juin et octobre 2026
2026 juin | 2026 oct. | 2027 juin | 2027 oct. | 2028 juin | 2028 oct. | |
|---|---|---|---|---|---|---|
| Croissance du PIB | +0,6 % | +0,4 % | +0,9 % | +0,7 % | +1,2 % | +1,1 % |
| Emploi affilié (glissement) | −55 000 | −71 000 | +40 000 | −60 000 | +140 000 | +92 000 |
| Recettes (Md€) | 44,3 | 44,3 | 49,6 | 49,4 | 51,2 | 50,9 |
| Dépenses (Md€) | 46,6 | 46,6 | 47,5 | 48,1 | 47,2 | 48,5 |
| Solde financier (Md€) | −2,3 | −2,3 | +2,1 | +1,4 | +4,0 | +2,4 |
| Dette nette fin d’année (Md€) | 61,5 | 61,5 | 59,4 | 60,1 | 55,4 | 57,7 |
Sources : Unédic, prévisions financières de juin 2026 et d’octobre 2026. Les années 2027 et 2028 sont construites sans prélèvement de l’État.
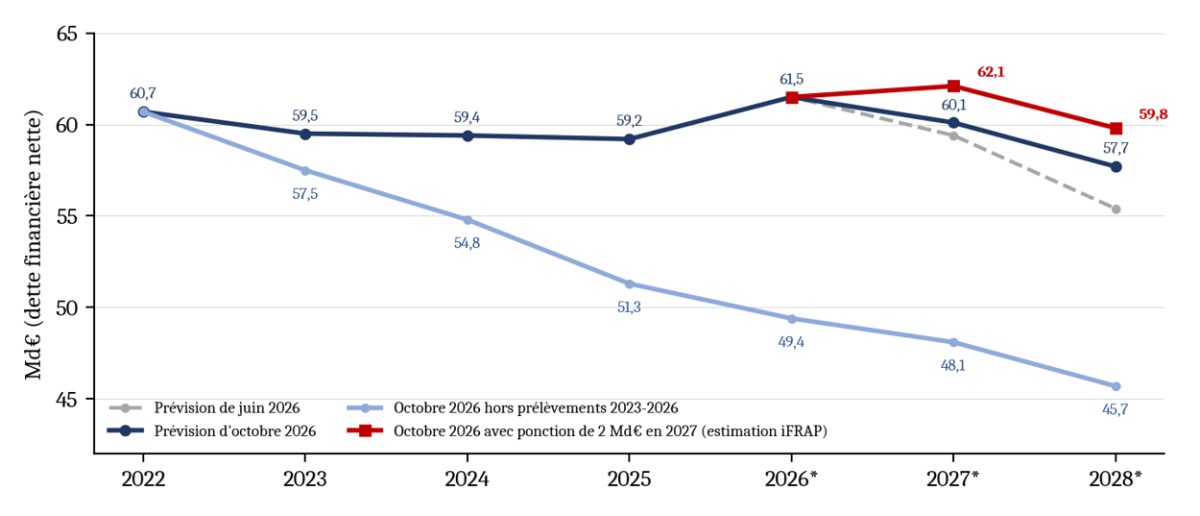
La comparaison est sans appel : en quatre mois, l’excédent cumulé attendu sur 2027-2028 est passé de 6,1 Md€ à 3,8 Md€ (−2,3 Md€), dont 0,5 Md€ du côté des recettes et 1,9 Md€ du côté des dépenses (en arrondis). La dette de fin 2028 s’en trouve relevée d’autant, à 57,7 Md€ au lieu de 55,4 Md€[3]. Le rythme de désendettement, déjà faible, se réduit ainsi à 3,8 Md€ en deux ans, soit moins que ce que l’État a prélevé sur la seule année 2026 (4,1 Md€).
Solde financier de l’Assurance chômage selon les prévisions et les scénarios (Md€)
Des recettes amputées, des dépenses qui progressent
Les recettes reculeraient de 45,4 Md€ à 44,3 Md€ en 2026. Ce repli de 1,1 Md€, alors même que la masse salariale progresse de 1,7 %, résulte de deux facteurs externes au régime : la hausse du prélèvement de l’État (de 3,35 à 4,1 Md€) et la réforme de l’assiette sociale des travailleurs indépendants, qui coûte environ 800 M€ de CSG en 2026 du fait d’un effet « double » ponctuel, puis 400 M€ par an à partir de 2027 (p. 9). Rapportées au PIB, les recettes toucheraient un point bas à 1,4 % en 2026, contre une moyenne historique de 1,6 % qu’elles ne retrouveraient qu’en 2027, à condition qu’aucun prélèvement ne soit opéré (p. 12).
Les dépenses passeraient de 45,3 Md€ en 2025 à 46,6 Md€ en 2026, 48,1 Md€ en 2027 et 48,5 Md€ en 2028. Les allocations et aides progresseraient d’environ 1 Md€ par an en 2026 et 2027 (39,3 Md€ en 2027) sous l’effet retardé de l’inflation et des salaires sur les nouvelles ouvertures de droits, ainsi que de la hausse des dépenses de contrat de sécurisation professionnelle liée aux défaillances d’entreprises. Ce dynamisme est partiellement freiné par la fin de montée en charge de la réforme de 2023 et par l’avenant du 25 février 2026 sur les ruptures conventionnelles (plafonnement de la durée d’indemnisation à 15 mois pour les moins de 55 ans). L’Unédic retient prudemment la borne basse de son chiffrage de cet avenant : −50 M€ en 2027, −450 M€ en 2028 et −730 M€ en régime de croisière (encadré 1, p. 8). Mais ce sont surtout les autres dépenses qui croissent, de 5,6 Md€ en 2025 à 6,5 Md€ en 2028 : financement de France Travail et charge d’intérêts.
Une charge d’intérêts qui double sous l’effet des prélèvements
C’est sans doute l’enseignement le plus préoccupant du document. Le régime, conçu pour s’endetter en bas de cycle et se désendetter en haut de cycle, n’a pas pu profiter de la reprise post-Covid : la réduction des compensations, de 12,05 Md€ entre 2023 et 2026, l’a au contraire contraint à émettre 14 Md€ d’obligations en 2025 et 2026, dont un programme record de 10 Md€ en 2026 hors période sanitaire (p. 14). Ces émissions interviennent alors que l’OAT à 10 ans, référence du coût de financement de l’Unédic, est passée d’environ 3,60 % fin 2025 à près de 4,90 % à la mi-octobre 2026, et que la BCE a relevé à deux reprises ses taux directeurs (facilité de dépôt à 2,50 %). En 2023 et 2024, la garantie de l’État ayant été limitée à 1 Md€ d’émissions longues, l’Unédic a dû s’endetter à court terme bien au-delà de sa cible de 4 à 5 Md€.
Résultat : les dépenses nettes d’intérêts passeraient de 0,5 Md€ en 2025 à 1,1 Md€ en 2028, soit plus de 2 % des recettes (contre moins de 1 % jusqu’en 2022) et plus de 12 % des dépenses hors indemnisation. L’Unédic chiffre à environ 1,5 Md€ sur 2023-2028 la charge d’intérêts imputable aux seuls prélèvements de l’État. Sans ces derniers, la dette atteindrait 45,7 Md€ fin 2028, et même 44,2 Md€ hors intérêts induits, au lieu de 57,7 Md€. La Fondation IFRAP soulignait dès mars 2026 que le régime entrait dans une phase où la dette ne baisserait plus que par à-coups[4].
Dette financière nette de l’Assurance chômage selon les scénarios (Md€)
La contribution à France Travail : un financement qui progresse quand tout le reste se contracte
Un mécanisme automatique, assis sur des recettes que le régime ne perçoit plus
L’Unédic verse chaque année à France Travail une contribution fixée à 11 % des contributions d’assurance chômage de l’année n-2, taux porté de 10 % à 11 % en 2020 au titre du renforcement de l’accompagnement des demandeurs d’emploi. Elle est arrêtée par une convention annuelle validée par le Bureau de l’Unédic et le conseil d’administration de l’opérateur : pour 2026, elle s’élève exactement à 5 171 089 888 €, calculés sur les comptes 2024[5]. L’Unédic indique qu’elle couvre ainsi plus de 80 % du budget de France Travail[6].
Le point décisif est l’assiette : la contribution est calculée sur les recettes avant prise en compte des moindres compensations décidées par l’État (p. 11). Le régime verse donc 11 % de sommes qu’il n’a jamais encaissées. L’Unédic avait elle-même chiffré dès 2024 ce surcoût à 220 M€ en 2025, 286 M€ en 2026, 369 M€ en 2027 et 451 M€ en 2028[7], soit 1,33 Md€ cumulés sur 2025-2028, ce qui correspond exactement à 11 % des prélèvements de 2023 à 2026. Rapportée aux recettes réellement perçues, la contribution représente un taux d’effort de 11,6 % en 2026, 11,8 % en 2027 et 12,0 % en 2028.
Contribution de l’Unédic au budget de France Travail (Md€) et taux d’effort réel
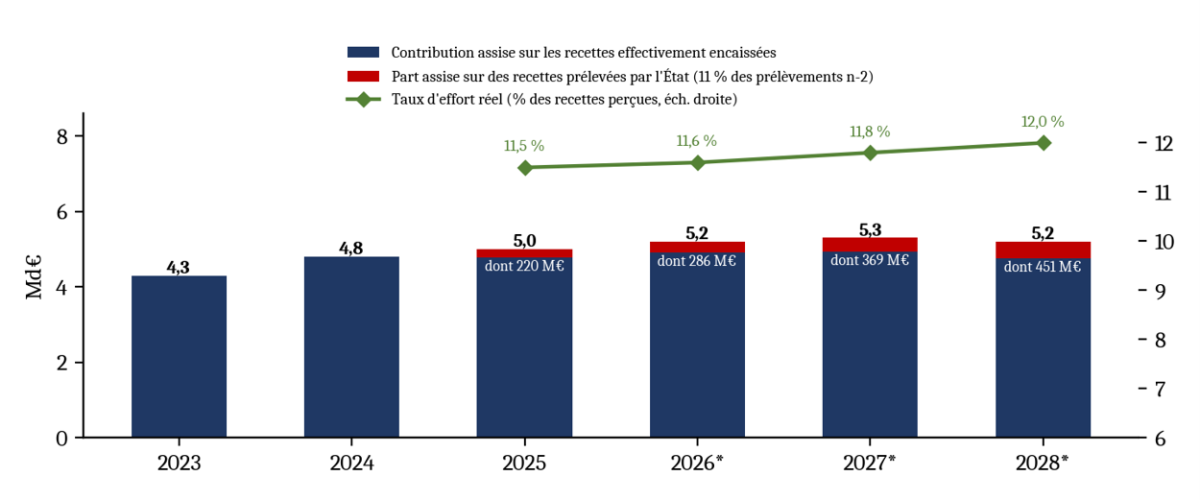
La légère baisse de la contribution en 2028 (5,2 Md€ contre 5,3 Md€) n’est pas un signe de modération : elle reflète mécaniquement le creux des recettes brutes de 2026 lié à la perte de CSG sur les indépendants. Elle est d’ailleurs plus que compensée, dans le même temps, par la hausse de la charge d’intérêts. Au total, France Travail représenterait encore 80 % des « autres dépenses » du régime en 2028 (5,2 Md€ sur 6,5 Md€).
Un État qui se désengage pendant que l’Unédic finance davantage
Le projet annuel de performances (PAP) de la mission « Travail, emploi et administration des ministères sociaux » confirme ce déséquilibre[8]. La subvention pour charges de service public versée par l’État à France Travail passe de 1 162,9 M€ en LFI 2026 à 952,4 M€ en PLF 2027, soit −210,5 M€ (−18,1 %). Le plafond d’emplois de l’opérateur est ramené de 48 632 à 48 232 ETPT (−400), au titre de l’effort de rationalisation des organismes publics. En crédits de paiement, l’action 02.01 « Financement du service public de l’emploi » recule de 1 875,9 M€ à 1 611,0 M€ (−264,8 M€, −14,1 %). Les transferts de l’État à l’opérateur progressent certes de 2 099 M€ à 2 171 M€, mais il s’agit pour l’essentiel des allocations de solidarité versées pour le compte de l’État, gérées en comptes de tiers, qui ne financent pas le fonctionnement de France Travail[9].
Rapportée à cette subvention, la contribution de l’Unédic pèse 4,4 fois l’apport de l’État en 2026 et 5,6 fois en 2027. Sur le seul couple formé par ces deux ressources, la part de l’Unédic dans le financement du fonctionnement et des interventions de l’opérateur (sections 3 et 4 de son budget) passerait de 81,6 % à 84,8 %. Le PAP indique par ailleurs que 2027 sera l’année de l’évaluation et du renouvellement de la convention tripartite État-Unédic-France Travail, et ne comporte aucune référence à la minoration de compensation, ni a fortiori à une affectation de son produit aux crédits de la mission. On relèvera enfin que la CSG affectée à l’Unédic y est évaluée à 17,1 Md€ en 2026 et 18,0 Md€ en 2027, des montants cohérents avec ceux de l’Unédic (17,2 et 17,9 Md€).
Financement public de France Travail : la part de l’Unédic s’accroît
| En M€ | LFI 2026 | PLF 2027 | Évolution |
|---|---|---|---|
| Contribution de l’Unédic (11 % des recettes n-2 avant prélèvements) | 5 171 | ≈ 5 300 | ≈ +130 |
| Subvention pour charges de service public de l’État (P102) | 1 162,9 | 952,4 | −210,5 (−18,1 %) |
| Rapport contribution Unédic / subvention de l’État | 4,4 | 5,6 | +1,2 |
| Part de l’Unédic dans ces deux ressources | 81,6 % | 84,8 % | +3,2 points |
| Plafond d’emplois de l’opérateur (ETPT) | 48 632 | 48 232 | −400 |
Sources : Unédic, convention de contribution 2026 et prévisions d’octobre 2026 (contribution 2027 arrondie à 5,3 Md€) ; PAP 2027 de la mission « Travail, emploi et administration des ministères sociaux » ; calculs Fondation IFRAP.
Ce partage contredit l’argument initial des prélèvements. Lors de leur création par la LFSS 2024, ceux-ci devaient financer France Travail et France compétences. Le Sénat a constaté que cette affectation était restée hypothétique : depuis 2025, aucune hausse effective des crédits de la mission « Travail et emploi » ne les accompagne, et ils se bornent à réduire le déficit affiché de l’État[10]. Le bleu de la mission le confirme : la subvention de l’État à France Travail baisse alors même que l’Unédic perd 2 Md€ de plus. L’Unédic finance donc deux fois l’opérateur : directement par sa contribution, indirectement par des recettes prélevées au nom de la politique de l’emploi, mais qui n’y vont pas.
France Travail sous-financé de 461 M€ par l’État sur 2024-2026
Le désengagement ne se limite pas à la baisse proposée pour 2027. Sur la période 2024-2026, le financement apporté par l’État à France Travail est inférieur de 461 M€ aux engagements pris dans la convention tripartite État-Unédic-France Travail. Cet écart cumulé correspond à des engagements de financement non couverts ; il se distingue de la diminution de 210,5 M€ de la subvention prévue entre la LFI 2026 et le PLF 2027. Les deux montants portent sur des périodes et des références différentes et ne doivent donc pas être additionnés pour chiffrer un même manque de financement.
Les 461 M€ représentent près de 40 % de la subvention annuelle de l’État inscrite en LFI 2026 (1 162,9 M€), sans constituer un taux annuel de sous-financement. L’Unédic reste tenue par sa contribution automatique, tandis que les engagements de l’État ne sont pas intégralement couverts. Ce constat ne signifie pas que le régime aurait compensé euro pour euro ce manque ni que sa dette augmenterait mécaniquement de 461 M€. Le renouvellement de la convention en 2027 devrait être précédé d’un bilan contradictoire des engagements et des financements, année par année, et d’un traitement explicite de cet écart.
Un taux qui ne correspond à aucun coût
La Fondation IFRAP a souligné de longue date[11] que le taux de contribution est fixé par décret, sans référence au coût réel du service rendu par l’opérateur. Le taux de 10 % de 2008 était déjà jugé surévalué, alors que les gains de productivité se sont concentrés sur les fonctions d’indemnisation et de recouvrement, déléguées par le régime. Il aurait logiquement dû baisser ; il a été relevé à 11 % en 2020. L’indexation sur les recettes crée en outre une procyclicité inversée : la contribution progresse avec la masse salariale, donc en phase de reprise, quand le nombre de demandeurs d’emploi recule et que la séquence de désendettement devrait se produire[12]. Elle est enfin déconnectée du public effectivement accompagné, alors que la loi pour le plein emploi a élargi la mission de l’opérateur aux allocataires du RSA, qui ne relèvent pas de l’assurance chômage.
La ponction de 2027 : un prélèvement calibré sur un excédent périmé
Un mécanisme indirect et peu lisible
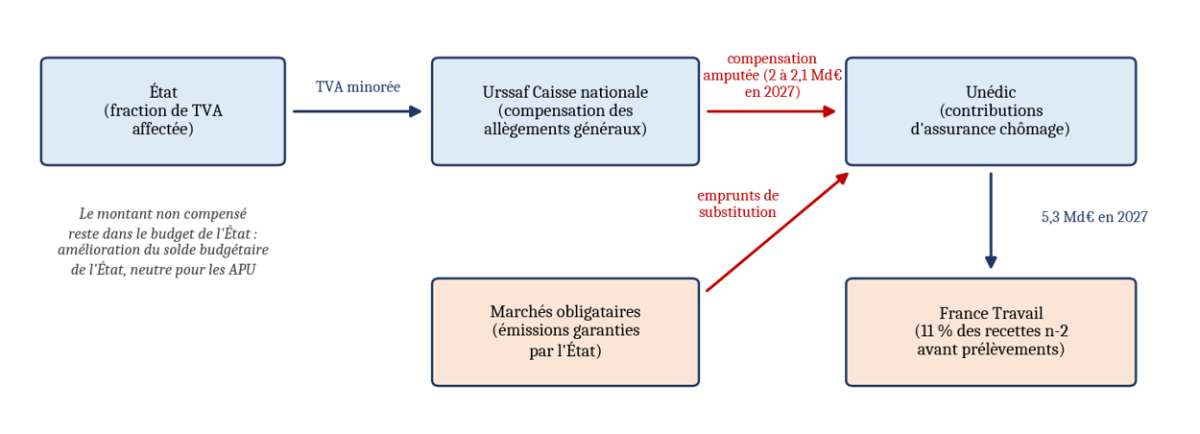
Le prélèvement ne prend pas la forme d’un versement de l’Unédic à l’État. Il s’agit d’une dérogation au principe de compensation intégrale des exonérations de cotisations : la fraction de TVA affectée à l’Urssaf Caisse nationale pour compenser à l’Unédic les allègements généraux est minorée du montant retenu. Cette faculté a été introduite par la LFSS 2024, qui a inséré au 7° bis de l’article L. 225-1-1 du code de la Sécurité sociale la mention d’une compensation « dans la limite d’un montant fixé par arrêté »[13]. Pour 2027, la presse indique que le projet de budget inscrit une minoration de 2 Md€ sur la fraction de TVA[14]. La garantie de l’État sollicitée pour les émissions obligataires de 2027 s’élève à 8 Md€ ; ce montant doit être distingué du programme de 10 Md€ d’émissions de 2026.
2 Md€ ou 2,1 Md€ : un montant qui n’est calé sur aucune prévision à jour
Deux montants circulent. Le ministre du Travail a parlé de 2,1 Md€, en reprenant exactement l’excédent 2027 de la prévision de juin (+2,1 Md€). Les textes budgétaires, selon la presse, et surtout l’Unédic elle-même retiennent 2 Md€ : c’est sur ce montant que le régime construit, dans son communiqué du 21 octobre, son scénario d’un solde 2027 ramené à −0,6 Md€ et d’une dette dépassant 62 Md€ fin 2027 (p. 2 du communiqué). L’écart de 0,1 Md€ s’explique vraisemblablement par la différence entre un montant d’affichage arrondi, inscrit dans la mécanique de compensation, et la reprise littérale de l’excédent de juin par le ministre. Il est secondaire au regard de l’essentiel : les deux chiffres sont supérieurs à l’excédent désormais attendu (+1,4 Md€), de 0,6 à 0,7 Md€. Le Gouvernement n’a d’ailleurs pas encore indiqué s’il ajusterait son montant à la prévision d’octobre. La présente note retient donc 2 Md€ comme scénario central, cohérent avec la prévision du régime, et 2,1 Md€ comme variante haute.
Un retard budgétaire pourrait saturer le plafond de court terme dès mars 2027
Le calendrier budgétaire ajoute un risque de liquidité à la dégradation du solde annuel. En cas de retard dans l’adoption de la loi de finances, la garantie sollicitée de 8 Md€ pour les émissions obligataires de 2027 ne pourrait être accordée sans l’habilitation législative nécessaire : l’octroi des garanties relève de la loi de finances (article 34, II, 5° de la LOLF). En revanche, le prélèvement de 2 Md€ pourrait être appliqué par un nouvel arrêté sur le fondement du 7° bis de l’article L. 225-1-1 du code de la Sécurité sociale. Le régime subirait ainsi une diminution de ses recettes et une restriction temporaire de son accès au financement obligataire garanti.
L’Unédic devrait alors mobiliser ses autres instruments, notamment son programme de dette à court terme, plafonné à 18 Md€. Ce plafond porte sur l’encours : il ne constitue ni une réserve de trésorerie de 18 Md€, ni une capacité nouvelle s’ajoutant aux titres déjà émis. La marge disponible dépend de l’encours en circulation, des échéances à refinancer et des flux de trésorerie. Le recours accru au court terme renforcerait la dépendance au renouvellement des titres et aux conditions de marché.
Dans le scénario combinant l’absence temporaire de garantie et une réduction linéaire des recettes de 2 Md€ sur l’année, le plafond de 18 Md€ serait dépassé pour la première fois en mars 2027. Le prélèvement représenterait environ 166,7 M€ par mois, soit 500 M€ cumulés à fin mars. Cette arithmétique ne suffit pas à reconstituer le franchissement, qui dépend aussi du profil de trésorerie et des refinancements. Mars est donc une échéance d’alerte conditionnelle du scénario, et non une date certaine de cessation de paiement. La dette financière nette annuelle de plus de 62 Md€ et l’encours brut de court terme plafonné à 18 Md€ mesurent deux réalités différentes.
La réponse doit être préparée avant le franchissement : sécuriser l’autorisation de garantie dans un véhicule de loi de finances et, tant que l’accès aux émissions garanties reste restreint, suspendre ou différer la minoration des recettes. Une éventuelle hausse du plafond de court terme devrait respecter le cadre applicable et s’accompagner d’un plan de financement ; elle ne créerait pas à elle seule des liquidités et ne remplacerait pas durablement les émissions obligataires. Une trajectoire mensuelle de trésorerie et d’encours doit permettre d’agir en amont de mars.
Circuit financier de la ponction et de la contribution à France Travail
Une ponction qui ferait replonger le régime dans le déficit
Les gestionnaires paritaires avaient prévenu que cet excédent pourrait être réduit de moitié par la dégradation conjoncturelle[15]. La prévision d’octobre leur donne largement raison (+1,4 Md€). En appliquant les deux montants envisagés aux chiffres d’octobre, la Fondation IFRAP obtient les ordres de grandeur suivants :
Effets estimés de la ponction de 2027 selon le montant retenu (Md€)
2026 | 2027 | 2028 | Fin 2028 / cumul | |
|---|---|---|---|---|
| Solde Unédic octobre 2026 (sans ponction) | −2,3 | +1,4 | +2,4 | +1,5 |
| Scénario central : ponction de 2,0 Md€ |
|
|
|
|
| Solde avec ponction (intérêts induits inclus) | −2,3 | −0,6 | +2,3 | −0,6 |
| Dette nette fin d’année | 61,5 | 62,1 | 59,8 | 59,8 |
| Prélèvements cumulés depuis 2023 | 12,05 | 14,05 | 14,05 | 14,05 |
| Variante : ponction de 2,1 Md€ |
|
|
|
|
| Solde avec ponction (intérêts induits inclus) | −2,3 | −0,7 | +2,3 | −0,7 |
| Dette nette fin d’année | 61,5 | 62,2 | 59,9 | 59,9 |
| Prélèvements cumulés depuis 2023 | 12,05 | 14,15 | 14,15 | 14,15 |
| Pour mémoire : dette nette sans ponction | 61,5 | 60,1 | 57,7 | 57,7 |
Sources : Unédic, prévisions et communiqué d’octobre 2026 (solde de −0,6 Md€ avec une ponction de 2 Md€) ; estimations Fondation IFRAP. Hypothèses : ponction financée par emprunt au taux de l’OAT 10 ans de mi-octobre 2026 (4,9 %), soit environ 0,1 Md€ d’intérêts en 2028 ; effet de second tour sur la contribution à France Travail de 2029 (11 % de la ponction, soit 0,22 à 0,23 Md€) non intégré à l’horizon de la prévision.
Trois constats s’en dégagent. D’abord, l’engagement ministériel d’un régime « à l’équilibre » en 2027 ne serait pas tenu : le solde serait négatif de 0,6 à 0,7 Md€, soit le deuxième déficit consécutif hors crise sanitaire. Ensuite, la dette continuerait de croître en 2027, à 62,1 ou 62,2 Md€, un nouveau point haut proche du record de 2021 (63,6 Md€) ; fin 2028, elle resterait proche de 60 Md€, alors que le régime doit encore rembourser 5,25 Md€ d’échéances en 2027 et 7 Md€ en 2028, pour l’essentiel héritées des emprunts Covid. Enfin, le prélèvement de 2027 entrerait lui-même dans l’assiette de la contribution à France Travail de 2029 : le régime verserait alors 0,22 à 0,23 Md€ sur des recettes qu’il n’aura pas perçues. Pour ne pas dégrader le solde 2027, le prélèvement aurait dû être plafonné à 1,4 Md€, ce qui aurait encore figé la dette à son niveau de fin 2026. Le paradoxe dénoncé par les gestionnaires est réel : les réformes successives devraient procurer au régime, selon l’Unédic, quelque 9 Md€ d’économies annuelles dès 2028, mais leur produit est capté par l’État au lieu de servir au désendettement[16].
Un gain d’affichage pour l’État, une perte nette pour les administrations publiques
Sur le fond, l’opération n’améliore en rien le solde public. L’Unédic est classée par l’Insee parmi les administrations de sécurité sociale : un moindre transfert de l’État vers le régime est une opération interne aux administrations publiques, éliminée lors de la consolidation. Les 2 Md€ que l’État conserverait sont exactement les 2 Md€ que l’Unédic devra emprunter. Comme l’a montré la Fondation IFRAP en septembre, l’opération est même légèrement coûteuse : l’Unédic se finance avec une prime d’environ 9 points de base sur l’OAT, sur des maturités plus courtes qui l’exposent davantage au risque de refinancement[17]. Le gain est purement comptable pour le budget de l’État ; le coût, lui, est réel pour la sphère publique consolidée.
La ponction de 2027 serait en outre la première à intervenir hors de l’échéancier pluriannuel fixé fin 2023, et donc la première à ne reposer sur aucun calendrier connu à l’avance des gestionnaires. Les députés avaient adopté en séance, en novembre 2025, un amendement visant à bloquer ces prélèvements dans le cadre du PLFSS 2026[18], sans effet sur la minoration de 4,1 Md€ finalement appliquée en 2026. Le débat devrait donc se rouvrir à l’occasion de l’examen du PLF et du PLFSS pour 2027, que l’Unédic signale comme un aléa important de sa prévision, faute d’avoir pu en intégrer les mesures (p. 2).
Conclusion
Les prévisions d’octobre 2026 confirment le diagnostic que la Fondation IFRAP dresse depuis plusieurs années : le régime d’assurance chômage n’est plus piloté en fonction de ses fondamentaux, mais en fonction des besoins d’affichage du budget de l’État. Ses dépenses d’indemnisation sont tenues, grâce aux réformes de 2023, de 2024 et de 2026 ; ce sont ses charges induites, contribution à France Travail et charge d’intérêts, et surtout l’amputation de ses recettes, qui l’empêchent de se désendetter. Prélever 2 à 2,1 Md€ sur un excédent ramené à 1,4 Md€ reviendrait à financer une partie du déficit de l’État par de la dette sociale plus chère, à rebours de toute logique de consolidation. Dans le prolongement de ses travaux antérieurs, la Fondation IFRAP formule sept propositions :
Renoncer à la ponction de 2027, ou à tout le moins la plafonner au solde de la prévision d’octobre (1,4 Md€), et mettre fin à la technique de la non-compensation par arrêté. L’opération est neutre pour le déficit public mais coûteuse pour la sphère publique ; si l’État souhaite réaffecter des ressources, il doit le faire par une disposition législative explicite, comptabilisée comme telle dans les comptes du régime, comme le recommandait déjà la note de septembre 2026 précitée.
Sécuriser le financement avant mars 2027. En cas de retard budgétaire, différer la ponction tant que la garantie sollicitée de 8 Md€ n’est pas mobilisable et arrêter un plan de trésorerie compatible avec le plafond de 18 Md€ du programme de court terme. Tout ajustement de ce plafond doit être anticipé et accompagné d’un calendrier de retour au financement obligataire.
Asseoir dès 2027 la contribution à France Travail sur les recettes effectivement encaissées, en profitant du renouvellement de la convention tripartite État-Unédic-France Travail prévu en 2027. Cette mesure de cohérence allégerait les charges du régime d’environ 0,37 Md€ en 2027 et 0,45 Md€ en 2028, soit le montant du surfinancement chiffré par l’Unédic elle-même ; elle ne corrigerait pas à elle seule le déséquilibre avec la subvention de l’État, qui relève de la proposition suivante.
Réviser le taux de 11 % sur la base d’une évaluation indépendante et contradictoire du coût des prestations rendues par France Travail au régime (indemnisation, accompagnement des seuls demandeurs indemnisés), conformément à la proposition de la Fondation de 2023 (Société civile n° 242 précité). Les publics nouveaux issus de la loi pour le plein emploi, notamment les allocataires du RSA, relèvent du budget de l’État et des départements, non de l’assurance chômage.
Apurer l’écart de financement de France Travail. Établir le bilan contradictoire des 461 M€ manquants par rapport aux engagements de l’État sur 2024-2026 et convenir de leur traitement dans la nouvelle convention tripartite. Les engagements futurs de chaque financeur doivent être chiffrés et suivis en exécution, sans compensation automatique des insuffisances de l’État par l’assurance chômage.
Clarifier la gouvernance. La situation actuelle cumule les inconvénients : l’État fixe les règles, prélève les recettes et garantit la dette, tandis que les partenaires sociaux en portent la responsabilité affichée. Soit l’étatisation est assumée, soit le paritarisme est rendu pleinement responsable. Dans ce second cas, la Fondation maintient sa proposition de supprimer, pour la dette nouvelle, la garantie de l’État, mais seulement une fois les prélèvements arrêtés et une trajectoire de désendettement contractualisée : on ne peut à la fois priver le régime de ses excédents et lui demander de se financer seul sur les marchés. Cette transition suppose aussi de prévenir la saturation du programme de court terme : le retrait de la garantie ne peut être improvisé à la faveur d’un retard budgétaire.
Poursuivre les réformes d’indemnisation pour reconstituer des excédents dédiés au désendettement, en mesurant l’effet réel de l’avenant sur les ruptures conventionnelles (730 à 900 M€ par an en régime de croisière) et en adaptant les effectifs de France Travail à l’évolution du nombre de demandeurs indemnisés plutôt qu’à celle des recettes. La Fondation estimait en 2023 à 3 à 4 Md€ par an les économies atteignables sur le volet indemnisation et à environ 2 Md€ celles réalisables sur les politiques dites actives par un ciblage plus strict.
À défaut, le régime abordera le prochain retournement conjoncturel avec une dette proche de 60 Md€, une charge d’intérêts supérieure à 1 Md€ et des recettes inférieures à leur moyenne historique, c’est-à-dire sans aucune capacité d’amortisseur. C’est précisément le risque que les ponctions successives de l’État rendent chaque année plus probable.
- [1] Unédic, communiqué de presse « L’Unédic confirme qu’un prélèvement de 2 Md€ maintiendrait l’Assurance chômage dans le rouge en 2027 », 21 octobre 2026, et document associé « Situation financière de l’Assurance chômage à horizon 2028 » (L. Baquero, C. Baufle, B. Koehler, G. Stéphan), 16 p., auquel renvoient les numéros de page cités dans le texte. Sauf mention contraire, les données 2024-2028 de la présente note sont issues du tableau 4 (p. 13) et du tableau 5 (p. 15) de ce document ; les données 2027-2028 y sont construites sous l’hypothèse d’une absence de prélèvement de l’État.
- [2] Franceinfo, « Le gouvernement va “prélever” 2,1 milliards d’euros sur l’Unédic en 2027, annonce Jean-Pierre Farandou », 5 octobre 2026, d’après l’entretien du ministre à L’Opinion du 4 octobre.
- [3] Unédic, Synthèse du Bureau de l’Unédic du 17 juin 2026, rubrique « Prévisions financières de l’Assurance chômage à horizon 2028 » (recettes, dépenses, solde et dette 2026-2028).
- [4] Fondation IFRAP, « Perspectives financières de l’Unédic : 2,1 Md€ de déficit en 2026 », mars 2026, sur les prévisions de l’Unédic du 3 mars 2026.
- [5] Unédic, Synthèse du Bureau de l’Unédic du 27 janvier 2026, rubrique « Convention relative aux modalités de la contribution de l’Unédic au budget de France Travail pour l’année 2026 ».
- [6] Unédic, « L’Assurance chômage finance-t-elle uniquement les allocations chômage ? », rubrique décryptage (contribution de 5 Md€ en 2025).
- [7] Unédic, « Finances de l’Unédic : un désendettement confirmé, des défis avérés », 11 juillet 2024, rubrique « Financement de France Travail ».
- [8] Projet annuel de performances 2027, mission « Travail, emploi et administration des ministères sociaux », annexe au PLF 2027 : subvention pour charges de service public de France Travail (p. 57, 79 et 85 du fichier), action 02.01 « Financement du service public de l’emploi » (p. 44), plafond d’emplois de l’opérateur (p. 86), CSG affectée à l’Unédic (p. 47).
- [9] On peut citer ici, l’ASS (ou allocation de fin de droit) distribuée par France Travail pour le compte de l’Etat. Mais aussi, l’AER (allocation équivalent retraite), l’ATA (allocation temporaire d’attente) et diverses autres allocations de solidarité qui sont en réalité des dispositifs résiduels, mais toujours financés par l’Etat (avant extinction).
- [10] Sénat, avis n° 142 (2025-2026), tome VI, « Travail, emploi et administration des ministères sociaux », Frédérique Puissat, 24 novembre 2025.
- [11] Fondation IFRAP, « Et si Pôle emploi s’occupait mieux des chômeurs et coûtait moins cher ? », Société civile n° 242, février 2023, partie I « Revoir la contribution de l’Unédic à Pôle emploi ».
- [12] Et que l’écart entre le coût des émissions obligataires de l’organisme est plus élevé que celui de l’Etat de l’ordre de 9 à 10 points de base, malgré la garantie accordée et renouvelée de l’Etat à son endroit voir infra.
- [13] Assemblée nationale, amendement n° AS515 de Mme Rist au PLFSS pour 2024, adopté le 22 novembre 2023 (rétablissement de la compensation partielle). L’arrêté du 27 décembre 2023 a fixé l’échéancier 2023-2026.
- [14] JeChange, « L’État veut prélever 2,1 milliards sur l’Unédic en 2027, soit 14 milliards en 5 ans », 5 octobre 2026.
- [15] Journal de l’économie, « Unédic : l’État ponctionnera tout l’excédent 2027 pour son budget », 6 octobre 2026 (déclarations de Patricia Ferrand).
- [16] Ou mis en réserve afin de faire face à un prochain retournement de conjoncture, dans une logique de stabilisateurs automatiques auto-suffisant et d’un désengagement progressif de la garantie de l’Etat… ce qui pourrait intervenir si une « règle d’or » était mise en place, avec décentralisation des déficits et des excédents en dehors de l’Etat.
- [17] Fondation IFRAP, « Unédic : encore une ponction de 2 Md€ de l’État en 2027 ? », 7 septembre 2026, parties « Le point aveugle : une opération neutre pour le solde public » et « Conclusion ».
- [18] AEF info, « PLFSS : les députés adoptent en séance publique le blocage des prélèvements de l’État dans les caisses de l’Unédic », novembre 2025.