Taxe foncière 2027 : les « éléments de confort » reviennent par la fenêtre

Annoncée en novembre 2025, retirée en quelques jours sous la pression des élus et des parlementaires, la « fiabilisation » des éléments de confort des logements n'a pas disparu : elle a changé de forme. Comme le révèle le journal Les Echos le 15 octobre 2026[1], l'administration fiscale a proposé aux communes et intercommunalités, après les élections municipales de mars, de rehausser les valeurs locatives cadastrales des logements de leur territoire dont les fichiers ne mentionnent ni chauffage, ni sanitaires, ni parfois même l'eau courante. Les collectivités qui ont donné leur accord avant la fin septembre verront ces rehaussements intégrés aux bases de 2027.
La Fondation IFRAP avait critiqué dès l'origine une opération qui inverse la charge de la preuve et crée des « mètres carrés virtuels »[2]. Le dispositif finalement retenu en corrige un défaut, soit l'automaticité nationale, mais en ajoute un autre, plus grave : l'assiette d'un impôt où l'Etat est percepteur dépendra désormais d'une décision politique locale atomisée et aléatoire, commune par commune.
2025 : une fiabilisation nationale avortée
Des valeurs locatives figées en 1970, gonflées par des « m² fictifs »
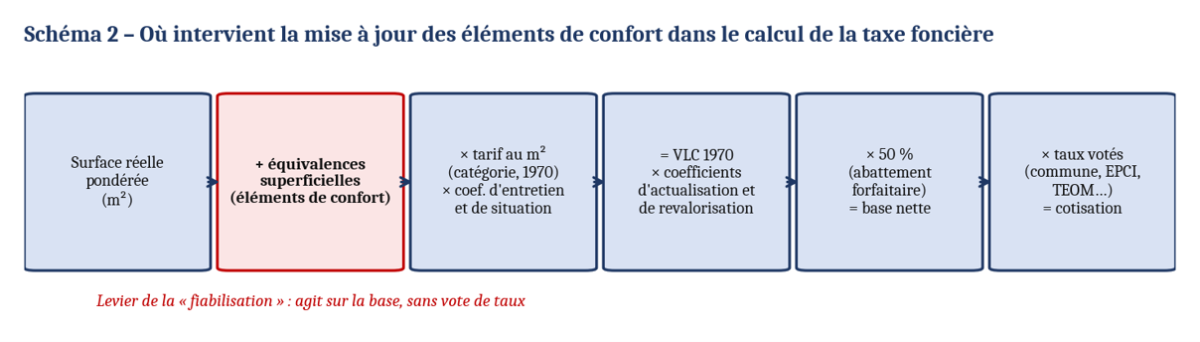
La taxe foncière sur les propriétés bâties (TFPB) est assise sur la valeur locative cadastrale (VLC), calculée à partir de la situation du marché locatif au 1er janvier 1970. La VLC d'un logement résulte de sa surface pondérée multipliée par un tarif au m² propre à sa catégorie, corrigée de coefficients d'entretien et de situation. À la surface réelle s'ajoutent des équivalences superficielles attribuées à chaque élément de confort : eau courante, électricité, sanitaires, chauffage central[3] (tableau 1 et schéma 2). Ces éléments sont ceux déclarés en 1970 ou lors de travaux ultérieurs signalés à l'administration ; une salle de bains installée sans déclaration ne figure donc jamais dans les bases.
Principales équivalences superficielles (art. 324 T et 324 U, annexe III au CGI)
Élément de confort | Équivalence | Élément de confort | Équivalence |
|---|---|---|---|
| Eau courante | 4 m² | Baignoire | 5 m² |
| Électricité | 2 m² | Douche | 4 m² |
| Gaz | 2 m² | Lavabo | 3 m² |
| Tout-à-l'égout | 3 m² | WC | 3 m² |
| Chauffage central / climatisation | 2 m² par pièce |
|
|
Source : annexe III au CGI, BOFiP ; présentation Fondation IFRAP.
Novembre 2025 : la fuite, le tollé, la suspension
Le 18 novembre 2025, Le Parisien révèle une note interne de la DGFiP intitulée « Fiabilisation des évaluations des locaux d'habitation par la valorisation des éléments de conforts ». L'administration y considère que l'absence de ces équipements est « exclue de nos jours » pour les logements de catégorie ordinaire à luxueuse, et prévoit de les ajouter d'office, sans nouvelle déclaration du propriétaire : 7,4 millions de logements, une hausse moyenne de 63 € et 466 M€ de recettes supplémentaires pour les collectivités, soit une progression de 0,88 % des bases communales[4]. Les fichiers comportent en effet des anomalies massives : environ 13 % des logements y figurent sans chauffage, 855 000 sans WC et 158 000 sans eau courante[5].
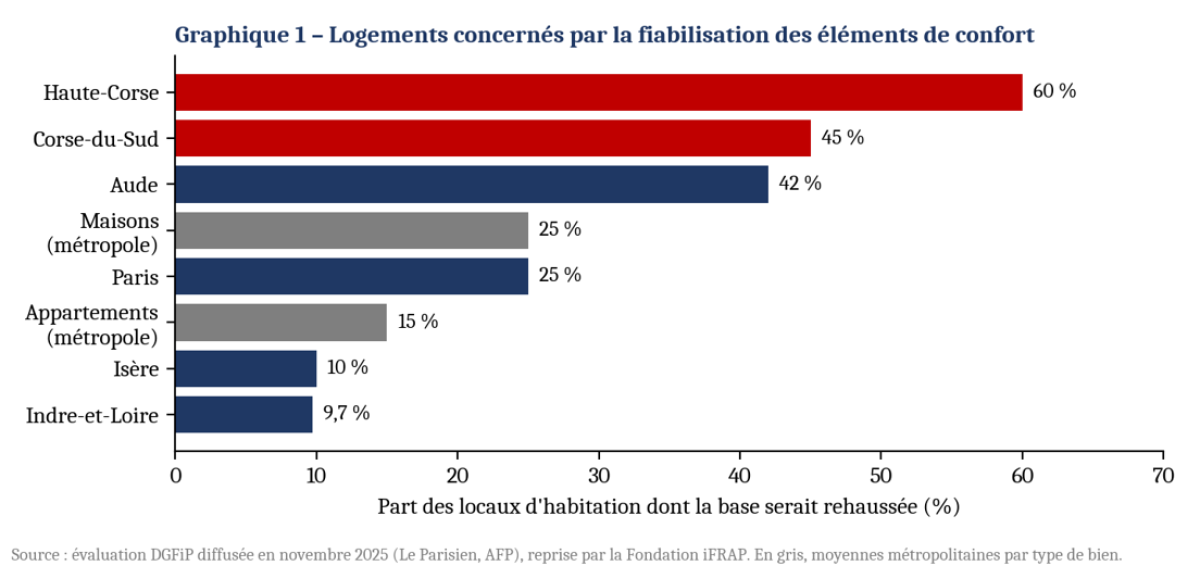
La répartition territoriale est très inégale (graphique 1) : la Corse, l'Aude ou Paris sont bien plus exposés que l'Isère ou l'Indre-et-Loire, où des campagnes de fiabilisation avaient déjà eu lieu. Face au tollé, le gouvernement lance le 20 novembre une « consultation flash » avec les associations d'élus et les parlementaires, puis le Premier ministre annonce le 26 novembre devant le Sénat la suspension de l'opération et un « changement de méthode »[6]. La mesure n'est pas abandonnée : elle est renvoyée au printemps 2026, avec l'idée de mobiliser les commissions communales des impôts directs.
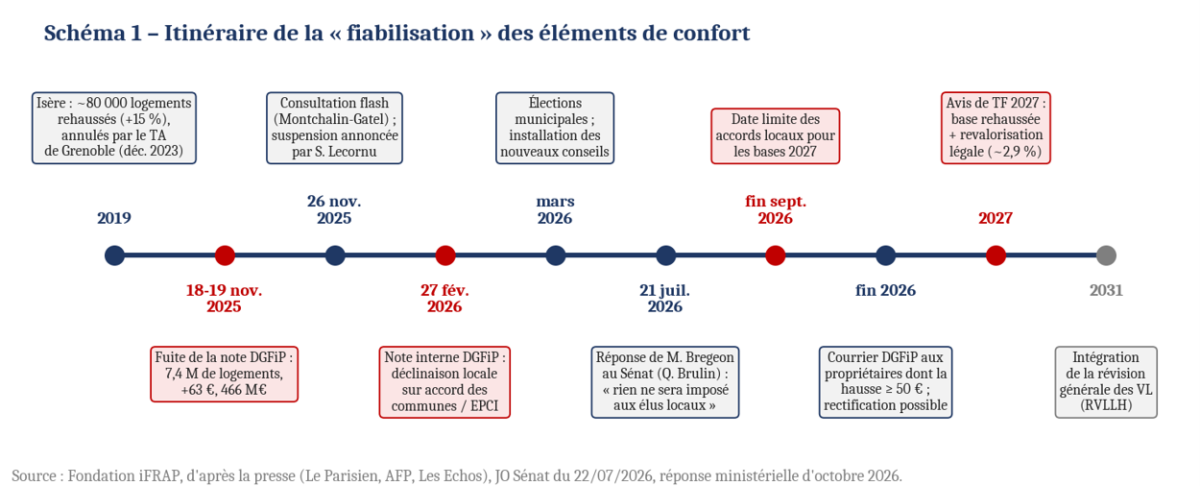
Le précédent isérois de 2019En 2019, la direction départementale des finances publiques de l'Isère avait déjà conduit une opération de mise à jour des éléments de confort portant sur près de 80 000 logements, dont les bases avaient progressé d'environ 15 %. Une trentaine de propriétaires, soutenus par l'UNPI, ont contesté ces impositions devant le tribunal administratif de Grenoble et obtenu gain de cause en décembre 2023[7]. Le juge a rappelé que, lorsqu'une imposition est assise sur des éléments déclarés par le redevable, l'administration ne peut établir des droits supérieurs à ceux résultant de ces déclarations sans respecter les garanties de procédure, notamment l'information préalable du contribuable. C'est ce précédent qui explique l'exigence, en 2026, d'un courrier individualisé – mais seulement au-delà de 50 € de hausse. |
2026 : une déclinaison locale « à la carte »
La note du 27 février 2026 : l'État propose, la commune dispose
Une note confidentielle de la DGFiP du 27 février 2026 acte le nouveau schéma : plus de traitement national automatique, mais une opération proposée localement par les directions départementales et régionales des finances publiques aux communes et EPCI, qui doivent en faire la demande avant la fin du mois de septembre pour une application dès 2027[8]. Le calendrier est soigneusement choisi : les propositions sont adressées après l'installation des nouveaux conseils municipaux, c'est-à-dire au point le plus éloigné du prochain scrutin local (2032).
Interrogée par la sénatrice Céline Brulin le 21 juillet 2026, la porte-parole du gouvernement Maud Bregeon a confirmé la doctrine : « déclinaison locale, subordonnée à la décision des communes et des [EPCI] volontaires », « rien ne sera imposé aux élus locaux », chaque opération « devra être validée explicitement par la collectivité »[9]. La réponse à une question écrite publiée début octobre précise les modalités : accord formalisé avant fin septembre 2026 pour les bases 2027 ; courrier via l'espace « finances publiques » aux seuls propriétaires dont la cotisation augmente d'au moins 50 €, en fin d'année 2026 ; dispositif reconduit les années suivantes selon les mêmes modalités[10].
Une compétence d'État exercée sous condition politique locale
Juridiquement, la détermination et la mise à jour des valeurs locatives relèvent de l'administration fiscale, non des collectivités, qui ne votent que les taux. En subordonnant à un accord municipal la correction d'erreurs qu'elle estime avérées, l'administration crée une assiette à géométrie variable : deux maisons identiques, sous-déclarées de la même manière, seront imposées différemment selon que leur maire aura signé ou non. L'argument d'équité invoqué par le gouvernement – éviter que deux biens similaires d'une même commune aient des VLC différentes – vaut à l'intérieur d'une commune, mais se retourne à l'échelle nationale. C'est précisément l'objection de la sénatrice Brulin sur l'égalité devant l'impôt, et celle de l'AMF, qui ne conteste pas l'objectif mais demande que l'État « assume » l'actualisation.
À ce jour, ni la DGFiP ni le gouvernement ne publient le nombre de communes ayant accepté ni le nombre de foyers concernés. L'UNPI a relayé une dizaine de procès-verbaux de conseils municipaux, surtout de petites communes ; les refus invoquent l'absence d'information sur le nombre de logements touchés, les acceptations l'équité fiscale[11]. L'opacité est donc double : pour les élus, qui ont dû se prononcer sans chiffrage précis, et pour les contribuables, dont une partie ne sera pas informée.
Pourquoi les hausses pourraient cette fois se produire
Une fenêtre politique et un étau financier
Trois facteurs rendent probable ce qui avait été évité en 2026. Le calendrier électoral, d'abord : la suspension de novembre 2025 intervenait à quatre mois des municipales ; la décision de septembre 2026 intervient six mois après. La contrainte financière, ensuite : le PLF 2027 institue une contribution progressive des collectivités à l'effort budgétaire de 2,5 Md€[12], qui s'ajoute aux baisses de compensations. Or le rehaussement des bases procure une recette sans vote de hausse de taux, alors que 85,8 % des communes ont maintenu leur taux en 2026[13] : c'est un levier discret pour des élus qui ont souvent promis la stabilité fiscale. Le partage de la responsabilité, enfin : l'État présente l'opération comme une décision locale, tandis que les maires peuvent la présenter comme une correction technique de la DGFiP ; chacun peut se défausser sur l'autre.
Un effet de cumul avec la revalorisation légale de 2027
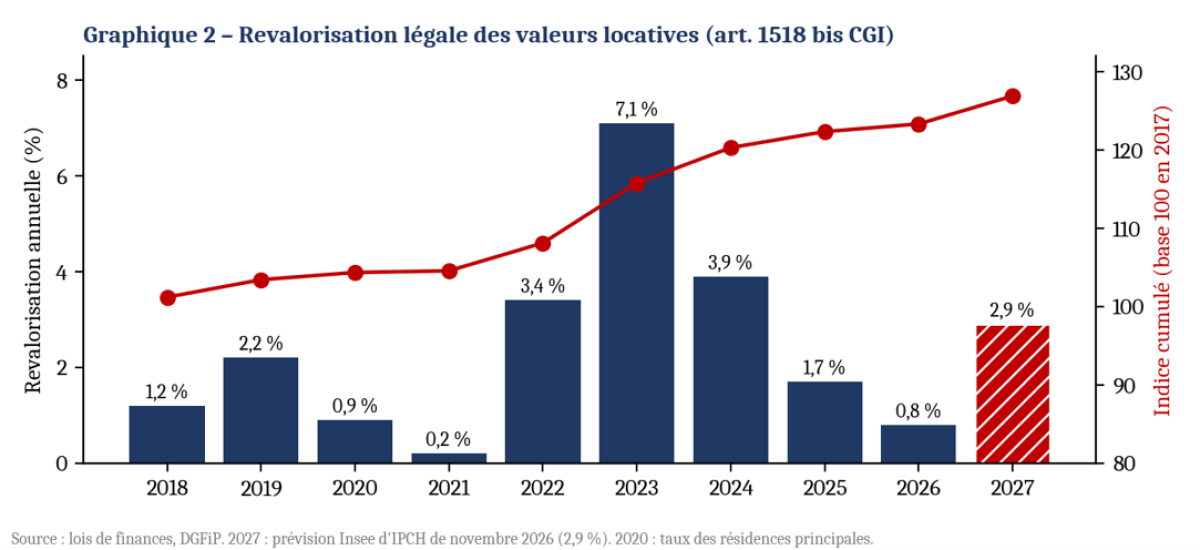
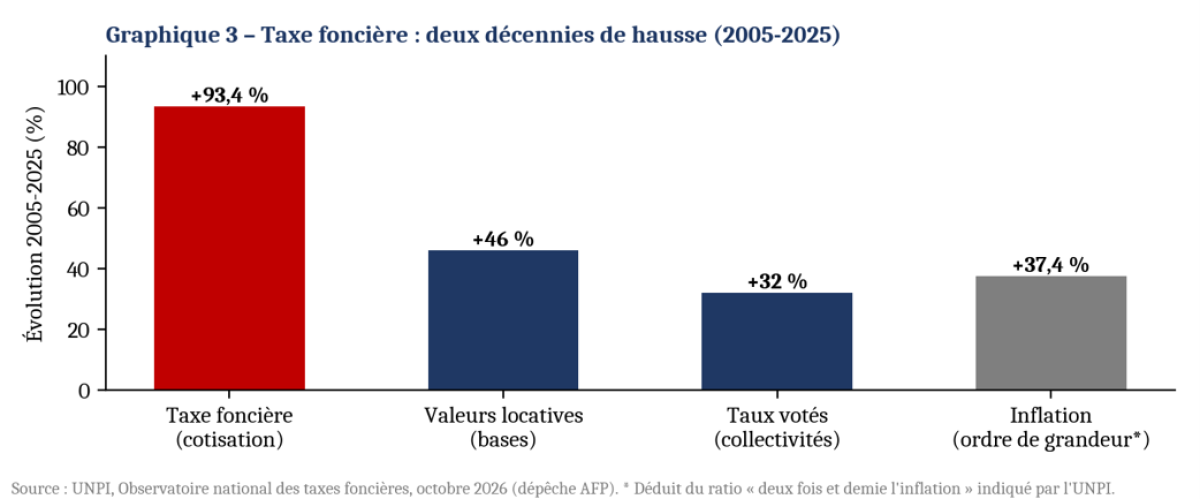
Les rehaussements locaux s'ajouteront à la revalorisation forfaitaire des valeurs locatives, indexée sur l'IPCH de novembre (art. 1518 bis du CGI). Après 0,8 % en 2026, l'Insee anticipe 2,9 % pour novembre 2026, l'IPCH de septembre atteignant déjà 3,4 %[14]. Depuis 2017, les bases auront ainsi progressé de près de 27 % par le seul effet de cette indexation (graphique 2). Sur vingt ans, selon l'UNPI, la taxe foncière a progressé de 93,4 %, sous l'effet conjoint des bases (+46 %) et des taux (+32 %), pour une cotisation moyenne de 635 € par logement en 2026 hors TEOM[15] (graphique 3).
Des hausses subites, ciblées et parfois invisibles
La moyenne de 63 € masque des écarts considérables. Pour un logement donné, l'ajout de quelques éléments suffit à accroître la base de 10 à 20 % (tableau 2) ; cumulé avec la revalorisation légale, le ressaut peut approcher 20 % en une année, à taux inchangé[16]. La même base servant au calcul de la taxe d'enlèvement des ordures ménagères et, pour les résidences secondaires, de la taxe d'habitation (THRS), la hausse s'y propage mécaniquement – un enjeu majeur en Corse, où la moitié des communes aux plus faibles valeurs locatives moyennes du pays sont situées. À l'inverse, les hausses inférieures à 50 € ne donneront lieu à aucun courrier : faute de comparer leurs avis d'une année sur l'autre, de nombreux propriétaires ne sauront ni pourquoi ni de combien leur base a augmenté.
Cas types : effet d'un rehaussement des éléments de confort en 2027 (à taux constants)
Cas type | Éléments ajoutés | m² ajoutés | Effet sur la base | Avec revalorisation 2,9 % | Sur une TF de 635 € |
|---|---|---|---|---|---|
| Appartement, 50 m² pondérés | Douche + lavabo | +7 | +14,0 % | +17,3 % | +110 € |
| Maison, 100 m² pondérés | Chauffage central (5 pièces) | +10 | +10,0 % | +13,2 % | +84 € |
| Maison, 120 m² pondérés | Eau + WC + chauffage (6 pièces) | +19 | +15,8 % | +19,2 % | +122 € |
| Logement déjà à jour | Aucun | 0 | 0 % | +2,9 % | +18 € |
Source : simulations Fondation IFRAP, à partir des équivalences du tableau 1, de la cotisation moyenne UNPI 2026 (hors TEOM) et de la prévision d'IPCH de l'Insee. Cas illustratifs.
Que peut faire le propriétaire concerné ?Le propriétaire qui reçoit le courrier de fin 2026 peut demander la rectification des informations avant l'établissement de l'imposition 2027 ; à défaut, il conserve la faculté de présenter une réclamation contentieuse après réception de son avis, jusqu'au 31 décembre de l'année suivant la mise en recouvrement[17]. Il lui revient toutefois de prouver l'absence de l'équipement présumé : c'est l'inversion de la charge de la preuve que la Fondation dénonçait dès 2025. À l'inverse, les propriétaires ayant effectué des travaux non déclarés restent tenus de les déclarer dans les 90 jours. Une demande de visite pour faire constater la vétusté d'un bien peut aussi conduire à une révision à la baisse de son coefficient d'entretien. |
Un palliatif à la révision générale toujours repoussée
Cette fiabilisation au fil de l'eau tient lieu de réforme d'ensemble. La révision des valeurs locatives des locaux d'habitation, prévue par la loi de finances pour 2020 pour 2026, a été reportée à 2028, puis à 2031[18]. Dans le cadre du PLF 2027, le rapporteur général Philippe Juvin propose de réviser progressivement les valeurs locatives à l'occasion des ventes à partir de 2028[19] – une piste pragmatique, qui introduirait elle aussi des disparités transitoires entre biens vendus et biens conservés.
Conclusion et propositions
Le gouvernement a transformé une opération nationale contestable en une mosaïque de décisions locales plus contestable encore : l'égalité devant l'impôt dépend désormais du vote d'un conseil municipal, et l'information des contribuables d'un seuil de 50 €. Les hausses de 2027 seront d'autant plus mal comprises qu'elles coïncideront avec la plus forte revalorisation légale depuis 2024. La Fondation IFRAP formule quatre propositions :
Que l'État assume la fiabilisation de l'assiette, qui relève de sa compétence, sur l'ensemble du territoire, sur la base de preuves et non de présomptions : croisement des fichiers fonciers avec les autorisations d'urbanisme, les déclarations « Gérer mes biens immobiliers » et les outils de détection automatisée du type « Foncier innovant ».
Corriger à produit constant : toute commune intégrant des rehaussements devrait voir son taux de TFPB minoré à due proportion, afin que l'opération rétablisse l'équité entre contribuables sans accroître la pression fiscale globale (+0,88 % des bases en moyenne nationale).
Informer tous les propriétaires concernés, sans seuil, en détaillant les éléments ajoutés et le montant de la hausse, et en suspendant l'imposition supplémentaire en cas de contestation motivée.
Sortir des « m² virtuels » : supprimer les équivalences superficielles devenues sans objet en les intégrant forfaitairement aux tarifs, et engager la réforme des bases par la voie de la réévaluation à la mutation, plafonnée, adossée à un registre patrimonial national déclaratif tel que proposé par la Fondation[20].
- [1] M.-E. Frénay, « Taxe foncière : une hausse surprise et inéquitable attend certains propriétaires en 2027 », Les Echos, 15 octobre 2026.
- [2] Fondation IFRAP, « Maintenant, les mètres carrés virtuels vont payer la taxe foncière ? », 20 novembre 2025.
- [3] Art. 324 L à 324 U de l'annexe III au CGI ; BOI-IF-TFB-20-10-20-50 (détermination de la surface pondérée et équivalences superficielles).
- [4] Le Parisien, 18 novembre 2025 ; confirmation par Bercy à l'AFP, voir Brut / AFP. Les logements visés vont des catégories « luxueux » à « ordinaire » ; les logements très dégradés sont exclus.
- [5] Ordres de grandeur DGFiP relayés par la presse : environ 13 % des logements déclarés sans chauffage, 855 000 sans WC et 158 000 sans eau courante (imodirect).
- [6] Consultation « flash » annoncée le 20 novembre 2025 et réunie le 26 novembre autour d'A. de Montchalin et F. Gatel ; voir MoneyVox et Actu-Juridique. Déclaration de S. Lecornu devant le Sénat rapportée par Plan Immobilier.
- [7] Lyon Capitale ; jugement du tribunal administratif de Grenoble n° 2107724 (contentieux de la TFPB 2019).
- [8] Note DGFiP du 27 février 2026 révélée par Le Parisien ; voir Meilleurtaux Placement, mars 2026.
- [9] Question orale n° 1237S de Mme C. Brulin, réponse en séance du 21 juillet 2026, JO Sénat du 22/07/2026, p. 6142.
- [10] Réponse ministérielle à la question écrite de M. F. Boccaletti (JO AN, début octobre 2026), citée par MoneyVox, 7 octobre 2026. Voir aussi la question écrite n° 11327 de M. Bouloux.
- [11] Les Echos, article cité, 15 octobre 2026 (procès-verbaux relayés par l'UNPI dans son rapport annuel sur les taxes foncières).
- [12] Art. 37 du PLF 2027 (contribution progressive des collectivités à l'effort budgétaire, 2,5 Md€), voir APVF, octobre 2026.
- [13] En 2026, 85,8 % des communes ont maintenu leur taux de TFPB, 13,6 % l'ont relevé et 0,6 % l'ont baissé (DGFiP, données collectivités locales, reprises par MoneyVox).
- [14] Art. 1518 bis du CGI (glissement annuel de l'IPCH de novembre) ; prévision Insee de septembre 2026 et IPCH de septembre (3,4 %), voir MoneyVox, 15 octobre 2026.
- [15] UNPI, Observatoire national des taxes foncières 2026, dépêche AFP reprise par MoneyVox, 15 octobre 2026.
- [16] Calcul IFRAP : 63 € × 7,4 millions ≈ 466 M€ ; 63 € rapportés à la cotisation moyenne de 635 € (UNPI, hors TEOM) représentent environ 10 % de hausse, soit l'ordre de grandeur des cas types du tableau 2. Les équivalences superficielles s'ajoutant à la surface pondérée avant application des coefficients d'entretien et de situation, la hausse de base est proportionnelle aux m² ajoutés.
- [17] Art. 1406 du CGI (déclaration des changements dans les 90 jours) ; art. R.* 196-2 du LPF (réclamation en matière d'impôts locaux jusqu'au 31 décembre de l'année suivant la mise en recouvrement).
- [18] Report de l'intégration de la révision des valeurs locatives des locaux d'habitation au 1er janvier 2031 par la loi de finances pour 2026 (après un premier report de 2026 à 2028 par la LFI 2023) ; voir Actu-Juridique.
- [19] Voir l'entretien de P. Juvin à La Gazette des communes (réévaluation des bases à chaque mutation) ; amendement adopté en commission et redéposé en séance selon Les Echos.
- [20] Proposition déjà formulée par la Fondation dans sa note critique sur la note de synthèse de la Cour des comptes du 21 septembre 2026 relative à la fiscalité du patrimoine des ménages ; sur le dispositif « Foncier innovant », voir impots.gouv.fr.