2026 : un déficit public à 5,5 % du PIB ?

Le projet de loi de finances de fin de gestion maintient un déficit public de 5,4 % du PIB en 2026, mais l’affichage masque une dégradation supplémentaire. Le besoin de financement atteint 166,0 Md€, soit 5,44 % du PIB, contre 164,9 Md€ dans le cadrage de septembre. Pour le Haut Conseil des finances publiques, les seuls intérêts supplémentaires déjà prévisibles sur les obligations indexées, environ 0,7 Md€, suffiraient à faire passer l’arrondi à 5,5 %. La croissance de 0,5 % n’est plus centrale : 0,3 % paraît plus vraisemblable, et c'est ce que confirme depuis la Banque de France, avec une inflation de 2,2 % à 2,3 %, plutôt que 2,1 %.[1]
Non seulement la croissance cale en 2026, mais encore les dépenses nettes augmentent plus que prévu, tandis que les prélèvements obligatoires affichent des recettes moindres. A cela, il faut ajouter une charge de la dette qui explose. Le bilan budgétaire 2026 sera forcément pire que prévu.
Le diagnostic est double. La dépense hors crédits d’impôt dépasse de 9 Md€ la LFI, dont près de 8 Md€ d’intérêts ; les PO sont inférieurs de 5,5 Md€ et les autres recettes supérieures de 3 Md€. Le PIB joue surtout par ses effets sur les assiettes fiscales : son seul effet de dénominateur n’explique qu’environ 0,025 point du dérapage. Enfin, la hausse limitée de la dépense nette européenne repose aussi sur 14,4 Md€ de mesures en recettes. Elle ne signifie donc ni baisse de la dépense primaire, ni stabilisation de la dette.
Tenir une enveloppe ne garantit pas une économie consolidée : une dotation hospitalière gelée peut déplacer le déficit et la baisse de l’investissement communal tenir au calendrier électoral. L’analyse distingue donc les dépenses finales, les transferts et les mouvements comptables neutres. À 119,4 % de dette, la distance au solde stabilisant atteint environ 3,7 points de PIB, bien au-delà du seul dépassement de la règle européenne de dépense.
Au niveau de l’État, la quasi-neutralité du solde masque des mouvements bruts d’une tout autre ampleur : 7,2 Md€ d’ouvertures de crédits de paiement (CP) et 3,9 Md€ d’annulations sur le budget général, une moins-value fiscale de 4,8 Md€ compensée à près de 90 % par des recettes non fiscales en grande partie ponctuelles, et une hausse de la charge de la dette qui absorbe à elle seule l’essentiel des ouvertures.
Un cadrage macroéconomique désormais dépassé
Le PLFG conserve le scénario économique arrêté pour le budget 2027, sur des hypothèses de marché fixées le 24 août. L’absence d’actualisation n’est plus neutre : les prix de l’énergie et les taux ont évolué en sens inverse de la détente attendue. Les délais de transmission limitent certains effets sur la moyenne 2026, mais les concentrent en fin d’année et dégradent les acquis de 2027.
| Variable | LFI 2026 | PLFG 2026 | Appréciation au 2 novembre |
|---|---|---|---|
| PIB en volume | +1,0 % | +0,5 % | +0,3 % plus vraisemblable |
| Prix à la consommation en moyenne | +1,3 % | +2,1 % | +2,2 à +2,3 % |
| Déflateur du PIB | +1,5 % | +1,5 % | Reste plausible |
| PIB en valeur | ≈ +2,5 % | +2,0 % | ≈ +1,8 % si volume à +0,3 % |
| Masse salariale des BMNA | +2,3 % | +1,6 % | Atteignable avec risque baissier |
| Consommation des ménages en volume | +0,9 % | +0,4 % | Acquis au T3 de +0,3 % |
| Investissement total en volume | +2,2 % | −0,5 % | Acquis au T3 de −0,9 % |
| Brent à la fin de 2026 | — | Vers 90 $/baril | Environ 115 $ fin octobre |
| Gaz à la fin de 2026 | — | Sous 70 €/MWh | Environ 100 € fin octobre |
| OAT à dix ans à la fin de 2026 | — | 4,2 % | Environ 4,9 % fin octobre |
Sources : avis de novembre, §§ 6 à 30 et tableau 1 ; avis de septembre. Les cours de fin octobre ne sont pas des moyennes annuelles. Le Brent annuel retenu dans le scénario est de 88 $ environ. Les valeurs de PIB nominal sont calculées par composition du volume et du déflateur. L’Insee estime la croissance brute 2026 supérieure de 0,1 point à la croissance CJO ; les scénarios restent comparés à convention constante.
La masse salariale et le chômage fragilisent les comptes sociaux
La masse salariale marchande croîtrait de 1,6 %, avec un emploi salarié des BMNA en baisse de 0,3 % et un salaire moyen par tête en hausse de 2,0 %. Le chômage BIT atteint déjà 8,3 % au deuxième trimestre. Près de la moitié de sa hausse depuis fin 2024 est liée aux bénéficiaires du RSA et aux jeunes inscrits à France Travail ; elle ne se traduit donc pas mécaniquement en indemnisation supplémentaire.[2]
Le dérapage par rapport à la LFI vient surtout des flux
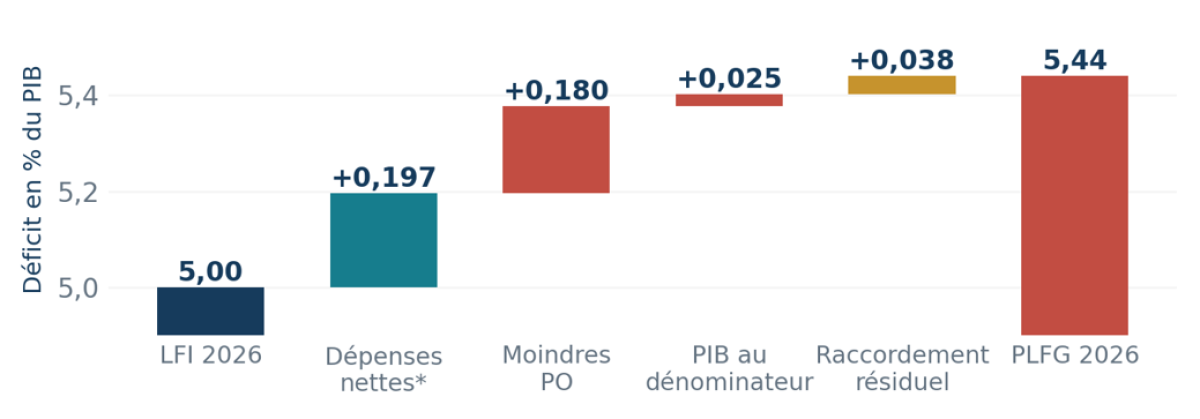
La dégradation de la cible de −5,0 % à −5,44 % doit être rapprochée de trois canaux : les dépenses et les recettes, qui modifient le numérateur du déficit, et le PIB nominal, qui en modifie le dénominateur. La révision du volume de 1,0 % à 0,5 %, à déflateur inchangé, réduit d’environ 15 Md€ le PIB de référence, à base 2025 constante. À déficit inchangé, ce seul effet accroît le ratio de quelque 0,025 point, soit l’équivalent d’environ 0,76 Md€.
| Écart à la LFI en Md€ de déficit supplémentaire | Postes publiés | Après neutralisation indicative |
|---|---|---|
| Dépenses supplémentaires | +9,0 | +6,0 |
| Moindres prélèvements obligatoires | +5,5 | +5,5 |
| Recettes hors PO supplémentaires | −3,0 | 0,0 |
| Dégradation du numérateur reconstituée | +11,5 | +11,5 |
Sources : avis de novembre, §§ 32 à 34 et 45, note 10. Le HCFP signale environ 3 Md€ de reprises en base ODAC relevant simultanément recettes et dépenses. Leur neutralisation à hauteur de 3 Md€ est un retraitement analytique, non un compte officiel exhaustif.
Dans la présentation brute, les 9 Md€ de dépenses représentent environ 78 % des 11,5 Md€ de dégradation du numérateur, contre 22 % pour le manque de recettes net des recettes hors PO. Cette lecture surestime toutefois la part économique des dépenses : environ 3 Md€ de reprises en base ODAC seraient symétriques en recettes. Après leur neutralisation illustrative, le même écart se partage en 6 Md€ de dépenses et 5,5 Md€ de PO, soit 52 % et 48 %.
Rapporté au dérapage exact de 0,44 point, ce dernier pont représente environ 45 % pour les dépenses, 41 % pour les PO et 6 % pour le dénominateur. Environ 9 % restent non raccordés. Les données arrondies et partiellement hétérogènes du HCFP ne permettent pas une attribution plus précise : elles laissent près de 1,2 Md€ de résidu. Il faut donc retenir des ordres de grandeur, sans transformer ce rapprochement en décomposition causale exacte.[3]
De 2025 à 2026 les intérêts absorbent le redressement primaire
Le passage de −5,1 % à −5,4 % entre les deux années ne résulte pas d’une baisse nominale des recettes. Sur le champ incluant les crédits d’impôt en dépense, les recettes reconstituées augmentent de 35,7 Md€, mais les dépenses de 50,1 Md€. Le déficit se creuse donc de 14,4 Md€. L’augmentation du PIB nominal atténue cette dégradation en ratio, sans la compenser.
| Comptes des APU en Md€ sauf mention | 2025 | 2026 PLFG | Variation |
|---|---|---|---|
| PIB nominal | 2 991,1 | 3 051,4 | +60,3 |
| Dépenses incluant les crédits d’impôt | 1 714,1 | 1 764,2 | +50,1 |
| Recettes sur le même champ reconstituées | 1 562,5 | 1 598,2 | +35,7 |
| Solde public | −151,6 | −166,0 | −14,4 |
| Charge d’intérêts | 65,7 | 81,3 | +15,6 |
| Solde primaire | −85,9 | −84,7 | +1,2 |
Sources : avis de novembre, tableau 8 ; avis de septembre, annexe p. 49. Recettes = dépenses + solde ; solde primaire = solde public + intérêts. Les dépenses et les recettes sont ici présentées toutes deux avec les crédits d’impôt afin de préserver l’identité comptable.
En décomposant la variation du ratio à PIB 2026 commun, la hausse de la dépense ajoute 1,64 point de déficit, la hausse des recettes en retire 1,17 et la croissance du dénominateur en retire encore 0,10. L’écart net est de 0,37 point. La hausse des intérêts, 15,6 Md€, dépasse à elle seule l’aggravation nominale du déficit : le solde primaire s’améliore de 1,2 Md€, soit environ 0,10 point de PIB après prise en compte du dénominateur.
Un effort réel mais principalement fiscal
L’amélioration primaire ne signifie pas une amélioration structurelle d’ampleur équivalente. Dans le cadre potentiel courant du Gouvernement, le solde structurel reste proche de −5,1 % du PIB potentiel, contre −5,2 % en 2025. Le tableau du HCFP arrondit sa variation à zéro. L’effort structurel de +0,4 point associe +0,5 point de hausses de PO et −0,1 point d’effort en dépense totale ; il est effacé par environ −0,4 point de facteurs non discrétionnaires, dont les élasticités fiscales et les recettes hors PO.
La programmation nationale ne fournit plus de repère réaliste. Dans le cadre potentiel propre à la LPFP, le solde structurel 2026 serait de −4,8 %, contre une cible de −2,9 %, soit 1,9 point d’écart. Ce −4,8 % ne doit pas être comparé directement au −5,1 % calculé dans le cadre potentiel courant. La dépense en volume au sens de l’IPC hors tabac augmente de 3,6 % entre 2022 et 2026, au lieu de 0,5 % dans la programmation. Le HCFP considère donc cette dernière comme dépourvue de caractère opératoire.
Le solde budgétaire de l’État : −135,5 Md€, un écart faible pour des mouvements importants
L’administration centrale porte désormais à elle seule 4,9 points de PIB de déficit, soit environ 90 % du besoin de financement public.
Le solde budgétaire de l’État de l’exécution 2025 au PLFG 2026
| En Md€ | Exéc. 2025 | LFI 2026 | Révisé PLF 2027 | PLFG 2026 | Écart / LFI | Écart / révisé |
|---|---|---|---|---|---|---|
| Solde de l’État hors FMI | −124,2 | −134,6 | −137,2 | −135,5 | −0,9 | +1,7 |
| Dépenses du budget général et PSR | 502,9 | 526,0 | 529,2 | 528,4 | +2,5 | −0,7 |
| dont dépenses du budget général | 433,8 | 452,7 | 456,6 | 456,1 | +3,3 | −0,5 |
| dont PSR collectivités territoriales | 46,1 | 44,8 | 44,5 | 44,5 | −0,3 | +0,1 |
| dont PSR Union européenne | 23,0 | 28,4 | 28,1 | 27,8 | −0,6 | −0,3 |
| Recettes fiscales nettes | 356,4 | 363,6 | 357,7 | 358,8 | −4,8 | +1,1 |
| Recettes non fiscales | 24,0 | 28,9 | 33,6 | 33,1 | +4,2 | −0,5 |
| Solde des comptes spéciaux hors FMI | −2,3 | −1,5 | 0,2 | 0,5 | +2,0 | +0,3 |
| Solde des budgets annexes | 0,5 | 0,4 | 0,4 | 0,5 | +0,1 | +0,1 |
Source : PLFG 2026, exposé général des motifs, p. 11. PSR : prélèvements sur recettes. Les écarts sont calculés sur des montants non arrondis.
Par rapport à la LFI, la dégradation de 0,9 Md€ résulte d’une hausse de 3,3 Md€ des dépenses du budget général, intégralement portée par la charge de la dette en comptabilité budgétaire (+3,5 Md€), et d’une moins-value de 4,8 Md€ des recettes fiscales nettes. Elle est presque entièrement compensée par 4,2 Md€ de recettes non fiscales supplémentaires, 0,9 Md€ de moindres prélèvements sur recettes et 2,2 Md€ d’amélioration du solde des comptes spéciaux et budgets annexes. Par rapport au révisé du PLF 2027, le solde s’améliore de 1,7 Md€, notamment grâce à 1,1 Md€ de TVA supplémentaire et à la prise en compte de l’amende infligée à Google par la Commission européenne, qui réduit le prélèvement européen.
La comparaison avec l’exécution 2025 est plus éclairante encore. Le déficit de l’État s’aggrave de 11,3 Md€ en un an. Les dépenses du budget général augmentent de 22,3 Md€ (+5,1 %), alors que les recettes fiscales nettes ne progressent que de 2,4 Md€ (+0,7 %) ; les recettes non fiscales gagnent 9,1 Md€, sous l’effet d’opérations exceptionnelles, et le prélèvement européen 4,8 Md€. La hausse de la dépense de l’État est ainsi neuf fois supérieure à celle de son produit fiscal net : le diagnostic budgétaire de 2026 est d’abord celui d’une dépense non maîtrisée, financée par des ressources qui ne se renouvelleront pas.
La ventilation entre fonctionnement et investissement, présente depuis la réforme organique, est riche d’enseignements. Les ressources nettes du budget général progressent de 316 M€, mais ce solde combine −880 M€ en fonctionnement et +1 196 M€ en investissement. Les charges augmentent de 3 491 M€, dont 2 613 M€ en fonctionnement. La section de fonctionnement du budget général se dégrade donc de près de 3,5 Md€ du fait du PLFG, quand la section d’investissement s’améliore de 0,3 Md€ : l’État emprunte davantage pour couvrir ses charges courantes, au premier rang desquelles les intérêts.
Les recettes fiscales déçoivent malgré les hausses de prélèvements
Les PO atteindraient 1 338,3 Md€, en hausse de 2,5 % par rapport à 2025, et 43,9 % du PIB. Leur évolution spontanée n’est que de 1,5 %, contre 2,4 % attendus en LFI, pour une croissance nominale du PIB d’environ 2,0 %. L’élasticité spontanée ressort ainsi autour de 0,75. La hausse du taux de PO vient donc des mesures nouvelles, 14,2 Md€, dont le rendement dépasse de 3 Md€ celui inscrit en LFI ; elle ne traduit pas une vigueur spontanée des bases fiscales.
| Prélèvement | Révision depuis la LFI | Explication principale |
|---|---|---|
| Impôt sur le revenu | −3,1 Md€ | Solde des revenus 2025 et capital décevants |
| Cotisations sociales | −2,4 Md€ | Masse salariale moins dynamique |
| Impôt sur les sociétés avec surtaxe | −1,9 Md€ | Bénéfice fiscal et effets de retour du gel des allègements |
| TICPE | −1,7 Md€ | Moindre consommation de carburants |
| Prélèvements sociaux | −0,7 Md€ | Assiettes moins dynamiques |
| DMTO | −0,4 Md€ | Immobilier et remontée des taux |
| TVA | +0,2 Md€ | Prix plus élevés compensant une assiette moins favorable |
| DMTG | +1,6 Md€ | Opération exceptionnelle |
| Autres PO dont UE | +2,9 Md€ | Dont prélèvement CNIEG de 1,9 Md€ |
| Total des PO | −5,5 Md€ | Écart au rendement prévu en LFI |
Source : avis de novembre, graphique 8 et §§ 32 à 41. Les catégories totalisent −5,5 Md€. DMTG : mutations à titre gratuit ; DMTO : mutations à titre onéreux. Les révisions combinent reprises en base, changements de prévisions spontanées et mesures nouvelles.
Une prévision encore plausible mais des recettes fragiles
Le HCFP juge les PO globalement plausibles au regard des encaissements, malgré le cadrage macroéconomique dépassé. Le prélèvement à la source apporte une certaine sécurité à l’IR, tandis que le cinquième acompte d’IS de décembre reste exposé. Le gel des allègements généraux compense surtout l’effet qu’aurait eu la hausse du SMIC sur les exonérations ; son rendement doit encore être confirmé. Le prélèvement CNIEG de 1,9 Md€ dépend de l’adoption du PLFSS 2027 avant le 31 décembre. Une telle recette ponctuelle ne finance pas durablement une charge récurrente.
Les recettes hors PO sont relevées de 3 Md€ par rapport à la LFI, notamment par les dividendes publics, des recettes locales et les stocks stratégiques de carburant. Cette amélioration ne doit pas être intégralement assimilée à une ressource nouvelle disponible : une partie accompagne des dépenses symétriques et une autre provient d’opérations qui ne se renouvellent pas.
Les recettes non fiscales, variable d’ajustement du solde
Des ressources ponctuelles qui ne se reconduiront pas en 2027Plusieurs ressources qui soutiennent le solde 2026 relèvent de prélèvements sur réserves, de restitutions de capital ou d’encaissements exceptionnels : Transfert de réserves de la CNIEG : 1,9 Md€ (recettes non fiscales, « produits divers »). Droits de mutation à titre gratuit exceptionnels : 1,6 Md€ (recettes fiscales). Remboursement anticipé de la Grèce (échéances 2033 à 2041 du Greek Loan Facility) : environ 1,5 Md€ (compte de concours financiers « Prêts à des États étrangers »). Sur-couverture de la Caisse de réserve des employés de la Banque de France : 0,6 Md€ (dividendes et recettes assimilées). Amende infligée à Google par la Commission européenne : environ 0,3 Md€ de moindre prélèvement européen. Vente des stocks stratégiques de carburant : environ 0,3 Md€ net en comptabilité nationale (hors budget de l’État), à reconstituer ultérieurement. Au total, environ 6,2 Md€ de ressources non reconductibles soutiennent le solde 2026, auxquels s’ajoute la restitution de 6,85 Md€ de l’ANR déjà inscrite en LFI. La minoration de 739 M€ de la fraction de TVA affectée à l’assurance maladie (article 3), qui corrige une mesure non adoptée en LFI, est neutre pour l’ensemble des administrations publiques. |
Ces ressources expliquent l’essentiel de l’amélioration des comptes spéciaux (+2,2 Md€ par rapport à la LFI, dont +1,8 Md€ sur les prêts à des États étrangers et +0,6 Md€ sur le compte « Pensions ») et de la compensation de la moins-value fiscale. Le compte « Participations financières de l’État » se dégrade en revanche de 0,4 Md€, faute de l’abondement prévu du budget général et avec 0,67 Md€ de cessions en moins. Elles ne financent pas durablement une charge récurrente : à base inchangée, le PLF 2027 devra les remplacer par des économies ou par d’autres recettes.
La charge de la dette domine une dépense toujours dynamique
La dépense hors crédits d’impôt augmente de 50 Md€ sur un an, soit +2,9 % en valeur et +1,4 % après correction du déflateur du PIB. Elle progresse donc plus vite que l’activité pour la troisième année consécutive. Les intérêts, la santé, les retraites, la défense et la contribution européenne expliquent l’essentiel de cette hausse. Les économies de gestion ne suffisent pas à neutraliser ces facteurs.
| Dépenses en Md€ arrondis | 2025 | LFI 2026 | PLFG 2026 | Écart LFI annoncé |
|---|---|---|---|---|
| Intérêts de toutes les APU | 66 | 74 | 81 | +8 |
| Loi de programmation militaire | 51 | 57 | 58 | +1 |
| Prélèvement au profit de l’UE | 23 | 28 | 28 | −1 |
| Autres dépenses finales des APUC hors intérêts | 455 | 455 | 460 | +5 |
| Santé au champ de l’ONDAM | 265 | 274 | 273 | −1 |
| Retraites au champ social | 346 | 355 | 354 | ≈ 0 |
| Prestations emploi au champ social | 39 | 38 | 40 | +2 |
| Collectivités territoriales | 304 | 309 | 304 | −6 |
| Autres dépenses | 144 | 145 | 146 | +1 |
| Dépense totale hors crédits d’impôt | 1 694 | 1 735 | 1 744 | +9 |
Source : avis de novembre, tableau 2. Le HCFP mêle, faute de données complètes, comptabilité budgétaire, comptabilité nationale et agrégats sectoriels. Les montants et écarts sont arrondis séparément : leur somme et leur différence peuvent diverger. Ce tableau ne constitue pas une consolidation homogène de comptes détaillés.
Deux mécanismes distincts pour les intérêts
La charge d’intérêts atteint 81,3 Md€, contre 65,7 Md€ en 2025 et 79,2 Md€ en septembre. Elle contribue à environ 31 % de l’accroissement annuel de la dépense, alors que son poids initial n’était que de 4 %. Par rapport à la LFI, le HCFP retient près de 8 Md€ supplémentaires, dont 6,6 Md€ sur l’État. Dans ce dernier montant, 5,8 Md€ proviendraient de l’indexation des OATi et OAT€i. La remontée des taux de marché joue déjà, mais son effet sur le coût moyen se diffuse au renouvellement de l’encours.
Les obligations indexées réagissent beaucoup plus vite : la revalorisation du principal entre en charge d’intérêts en comptabilité nationale avant même son remboursement en trésorerie. L’indexation dépend des indices français et de la zone euro hors tabac ; elle ne se déduit pas de la seule inflation moyenne française. La provision 2026 est encore sous-estimée d’environ 0,7 Md€ au vu des indices d’octobre. Au total, la charge pourrait donc approcher 82 Md€, à autres postes inchangés.[4]
La sensibilité communiquée en septembre est de +3,4 Md€ la première année et +8,1 Md€ la deuxième pour une hausse permanente de 100 points de base sur toute la courbe. Ce n’est pas l’impact automatique de l’écart de 70 points de base observé sur le seul dix ans fin octobre. Plus de 90 % du programme d’émission 2026 étant réalisé, l’enjeu des taux supplémentaires se déplace surtout vers 2027 et les exercices suivants.
Le tableau de financement : 310 Md€ d’émissions et un recours accru au court terme
Le besoin de financement atteint 309,9 Md€. Il se compose pour plus de la moitié de l’amortissement de la dette existante (169,8 Md€, dont 2,3 Md€ de suppléments d’indexation versés à l’échéance des titres indexés) et pour 135,5 Md€ du déficit. Le programme d’émissions à moyen et long terme reste fixé à 310 Md€, déjà réalisé à plus de 90 %. La dégradation du déficit à financer (+0,9 Md€) et l’alourdissement des décotes nettes (−14,0 Md€ contre −12,0 Md€ en LFI)[5] sont donc absorbés par la trésorerie de court terme, avec une hausse de 11,6 Md€ de l’encours des titres à court terme.
Le plafond de variation nette de la dette négociable à plus d’un an demeure à 142,5 Md€[6]. Ajoutée à la hausse de l’encours de court terme, la dette négociable de l’État progresserait ainsi d’environ 154 Md€ en valeur nominale en 2026, soit près de 19 Md€ de plus que le déficit à financer : l’amortissement de la dette de SNCF Réseau, les décotes et les autres besoins de trésorerie s’y ajoutent. Le recours croissant aux décotes et au court terme allège la charge apparente de l’exercice, mais il accroît le capital à rembourser et la sensibilité de la charge d’intérêts aux taux.
Conclusion
Maintenant que la Banque de France chiffre une croissance annuelle à maximum 0,3 % du PIB, il devient quasiment certain que le déficit public 2026 va tutoyer les 170 milliards d'euros et les 5,5 % du PIB, comme indiqué ci-dessous.
| Sensibilité 2026 à politique inchangée | Déficit en Md€ | Déficit en % du PIB |
|---|---|---|
| PLFG avec croissance à +0,5 % | 166,0 | 5,44 % |
| PLFG avec seule correction des intérêts de +0,7 Md€ | 166,7 | 5,46 % |
| Croissance à +0,3 % et correction des intérêts | 169,1 à 170,4 | 5,55 % à 5,60 % |
- [1] HCFP, Avis n° 2026-6 relatif au PLFG 2026, 2 novembre 2026, synthèse et §§ 19 à 25, 45 à 55, 67 à 73. Les renvois ultérieurs aux paragraphes et tableaux de cet avis évitent la répétition de cette source.
- [2] Insee, Chômage au sens du BIT au deuxième trimestre 2026, Informations rapides n° 192, 7 août 2026. La série publiée couvre désormais la France avec Mayotte et a été rétropolée.
- [3] Méthode IFRAP : PIB 2026 de 3 051,4 Md€ repris du cadrage de septembre, inchangé dans le PLFG ; PIB LFI à base constante = 3 051,4 × 1,01 / 1,005 = 3 066,6 Md€. Le pont de flux vaut 11,5 / 3 051,4 × 100 = 0,377 point. L’effet de dénominateur est de 0,0249 point. Le résidu rapproche ces contributions de 166 / 3 051,4 × 100 − 5 = 0,440 point. Les parts arrondies peuvent dépasser 100 %.
- [4] Précision comptable : l’avis de novembre retient un écart de charge d’intérêts à la LFI proche de 8 Md€, tandis que celui de septembre indiquait 4,5 Md€ pour un niveau de 79,2 Md€. Ces deux indications ne fournissent pas une référence LFI homogène. La comparaison septembre–novembre utilise le seul écart de niveaux, +2,1 Md€ ; le pont à la LFI conserve le chiffrage de novembre.
- [5] Une émission sur une ligne ancienne à coupon inférieur au taux de marché se fait sous le pair : l’État encaisse moins que le nominal qu’il devra rembourser. Ces décotes réduisent la charge d’intérêts budgétaire immédiate mais accroissent le capital à rembourser ; elles expliquent une partie de l’ajustement entre le déficit et la variation de la dette.
- [6] Le plafond de variation nette de la dette négociable à plus d’un an (142,5 Md€) correspond aux émissions nettes des rachats (310,0 Md€) diminuées du remboursement du nominal à valeur faciale (167,5 Md€). Calcul Fondation IFRAP.