La France de nouveau le pays le plus taxé d'Europe en 2025 selon Eurostat

Le classement publié par Eurostat la semaine dernière [1] place la France en tête du classement des prélèvements obligatoires en Europe, avec un ratio de 46,0 % par rapport au PIB en 2025. La France, deuxième en 2024 derrière la Belgique selon les données révisées (45,1 % contre 45,2 %)[2], repasse en tête devant la Belgique (44,7 %) et le Danemark (44,3 %), et creuse l’écart avec la moyenne européenne qui est de 40,7 % du PIB (41,3 % pour la seule zone euro), soit 5,3 points d’écart.
La méthodologie
Il convient avant tout de noter que les chiffres d’Eurostat diffèrent de ceux de l’Insee, repris par la Cour des comptes, pour lesquels le taux de prélèvements obligatoires français s’établissait à 43,6 % du PIB en 2025 (42,7 % en 2024)[3]. Eurostat inclut en effet dans son agrégat les cotisations sociales imputées, contrepartie des pensions que l’État verse directement à ses fonctionnaires sans caisse dédiée (1,8 point de PIB en 2025 pour la France), et retient les impôts avant déduction des crédits d’impôt, ces derniers étant enregistrés en dépenses en comptabilité nationale. L’Insee exclut au contraire les cotisations imputées et calcule les prélèvements obligatoires nets des crédits d’impôt. L’écart entre les deux mesures atteint ainsi 2,4 points de PIB en 2025. Les comparaisons internationales reposent pour leur part sur l’agrégat d’Eurostat, harmonisé entre États membres.
Les résultats
Année | Ratio | Moyenne européenne | Classement | Pays devançant la France |
|---|---|---|---|---|
2000 | 44,10% | 41,10% | 5ème sur 15 | Suède - Danemark - Finlande - Belgique |
2005 | 44,50% | 39,70% | 4ème sur 25 | Danemark - Suède - Belgique |
2010 | 44,10% | 39,00% | 3ème sur 27 | Danemark - Belgique |
2015 | 47,90% | 40,80% | 1er sur 28 | _ |
2020 | 47,50% | 41,00% | 2ème sur 27 | Danemark |
2023 | 45,60% | 39,90% | 1er sur 27 | _ |
2024 | 45,10% | 40,20% | 2ème sur 27 | Belgique |
2025 | 46,00% | 40,70% | 1er sur 27 | _ |
Source : Eurostat (gov_10a_taxag), publications annuelles successives ; classement établi parmi les États membres de l’époque (UE à 15, 25, 27 puis 28)[4].
L’étude des ratios depuis 2000 laisse apparaître une certaine régularité du ratio français, qui oscille entre 44 et 48 % du PIB et a culminé en 2017 (48,4 % selon la publication d’Eurostat de l’époque)[5]. Quelques périodes remarquables peuvent être identifiées à l’aide du tableau :
La période 2000 / 2010 – jusqu’aux ajustements budgétaires post-crise financière – se caractérise par une relative stabilité avec quelques ajustements budgétaires tendant à la réduction du ratio. On peut notamment citer la réduction du taux normal de TVA de 20,6 à 19,6 % en 2000, les multiples réductions de l’impôt sur le revenu lors du quinquennat de Jacques Chirac (2002-2007) et la loi TEPA d’août 2007, avec notamment l’exonération des heures supplémentaires et l’abaissement du bouclier fiscal de 60 à 50 % des revenus, applicable à compter de 2008.
La période 2010/2019, caractérisée par une hausse conséquente du ratio qui hisse la France aux tout premiers rangs européens, puis à la première place à partir de 2015. Les plans Fillon d’août et de novembre 2011, conçus pour réduire le déficit dans le contexte de la crise des dettes souveraines, y ont fortement contribué avec la création d’un taux de TVA intermédiaire (7 %) et de nombreuses taxes exceptionnelles, de même que les hausses d’impôts du début du quinquennat de François Hollande (nouvelle tranche d’impôt sur le revenu à 45 %, imposition des revenus du capital au barème en 2013, relèvement des taux de TVA en 2014). Les mesures d’allègement du pacte de responsabilité (2015-2017) et du début du quinquennat d’Emmanuel Macron avec le remplacement de l’ISF par l’IFI et l’instauration du prélèvement forfaitaire unique en 2018 ont contribué à réduire légèrement le ratio. Le CICE, créé en 2013, n’a en revanche pas pesé sur le ratio, ce crédit d’impôt étant enregistré en dépense en comptabilité nationale : c’est sa transformation en allègement pérenne de cotisations patronales, en 2019, qui a fait baisser le ratio (de 48,2 % en 2018 à 47,4 % en 2019 selon Eurostat).
La période de 2020 jusqu’à aujourd’hui caractérisée par une tendance à l’allègement jusqu’en 2024 avec la suppression progressive de la taxe d’habitation sur les résidences principales (engagée en 2018 et achevée en 2023), la réduction du taux d’impôt sur les sociétés de 33,3 à 25 % (2018-2022) et la baisse des impôts de production à partir de 2021, puis un revirement notable avec la loi de finances pour 2025. Celle-ci comportait notamment la contribution exceptionnelle sur les bénéfices des grandes entreprises, la contribution différentielle sur les hauts revenus et le relèvement de l’accise sur l’électricité, qui a mis fin au bouclier tarifaire. Selon l’Insee, les mesures nouvelles ont accru les prélèvements obligatoires de 23 Md€ en 2025.
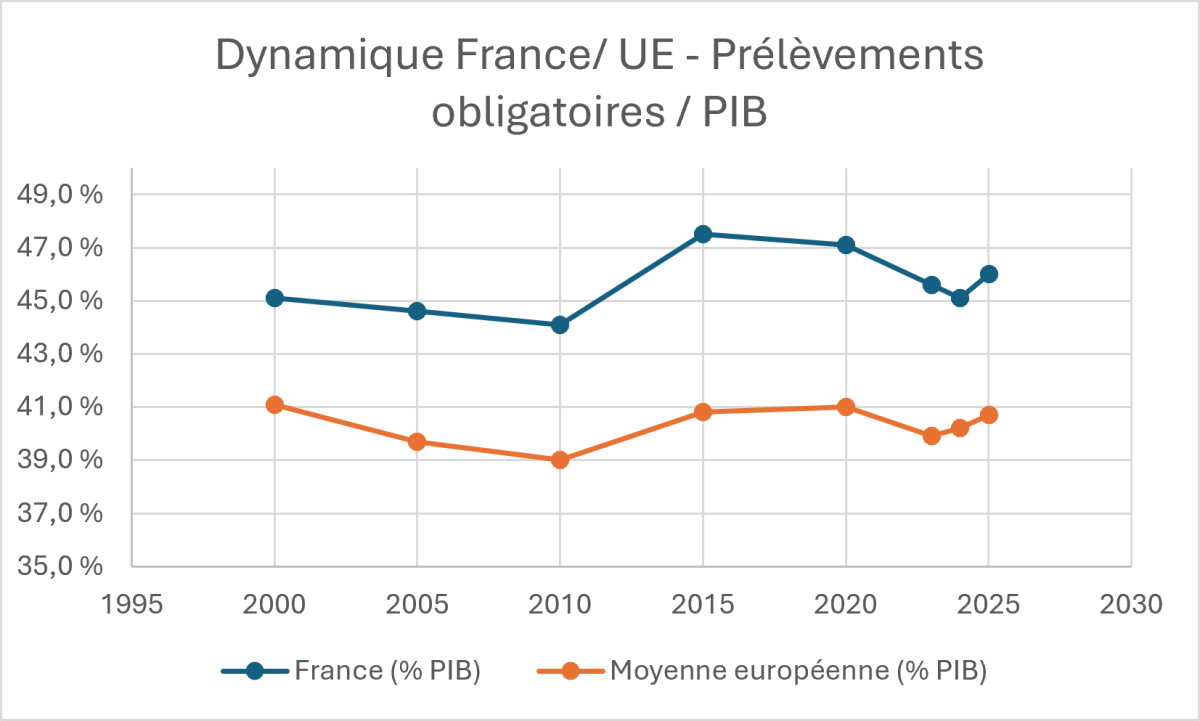
La comparaison des évolutions françaises et européennes permet de mettre en évidence des dynamiques assez similaires depuis 2000, quoique nettement plus marquées en France, et suivant de façon générale les 3 tendances évoquées ci-dessus : allègement relatif de 2000 à 2010, hausse consécutive à la crise des dettes souveraines entre 2010 et 2013, relative stabilité jusqu’en 2021, reflux en 2022 et 2023 et hausse depuis deux ans.
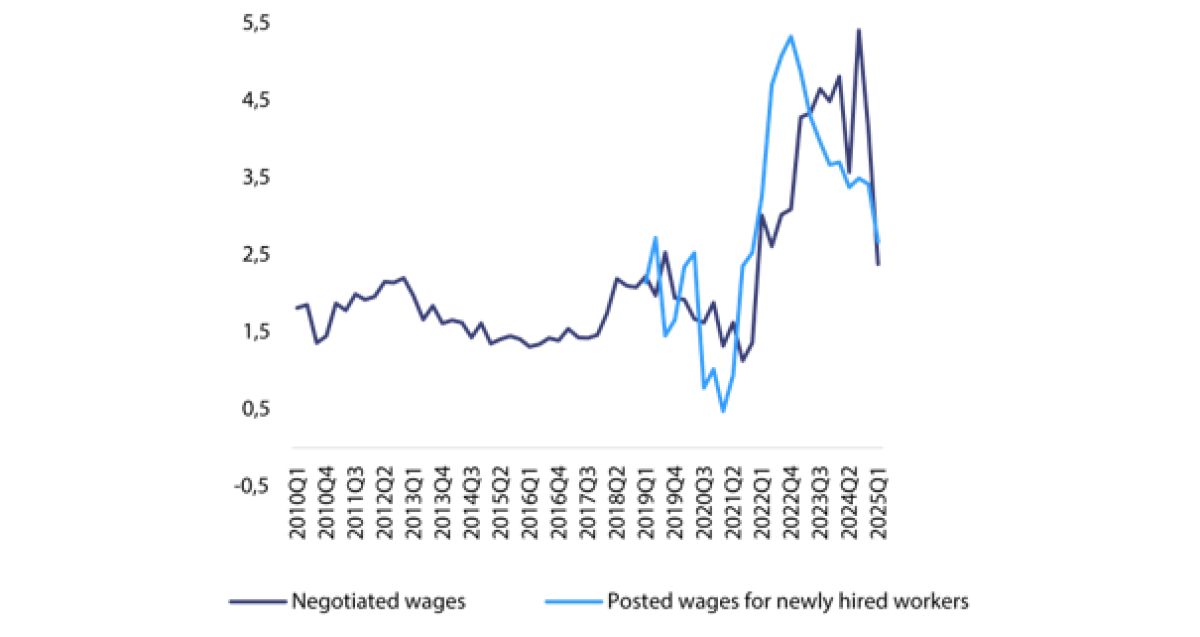
La Commission européenne relevait dans une note[6] de mars 2026 que le ratio des recettes fiscales au PIB de l’Union avait rebondi en 2024 (39,4 %), après avoir atteint en 2023 son plus bas niveau depuis dix ans (39,0 %). Les recettes avaient progressé de 5,6 % en valeur, une hausse portée avant tout par la fiscalité du travail, cotisations sociales comprises (+6,6 %), sous l’effet de la progression des salaires et de la bonne tenue de l’emploi. Après le choc inflationniste consécutif à l’invasion de l’Ukraine, les salaires négociés ont en effet fortement accéléré dans l’Union afin de compenser les pertes de pouvoir d’achat. Le graphique suivant issu d’une autre note[7] de la Commission, publiée en octobre 2025, permet de constater la hausse importante du salaire négocié :
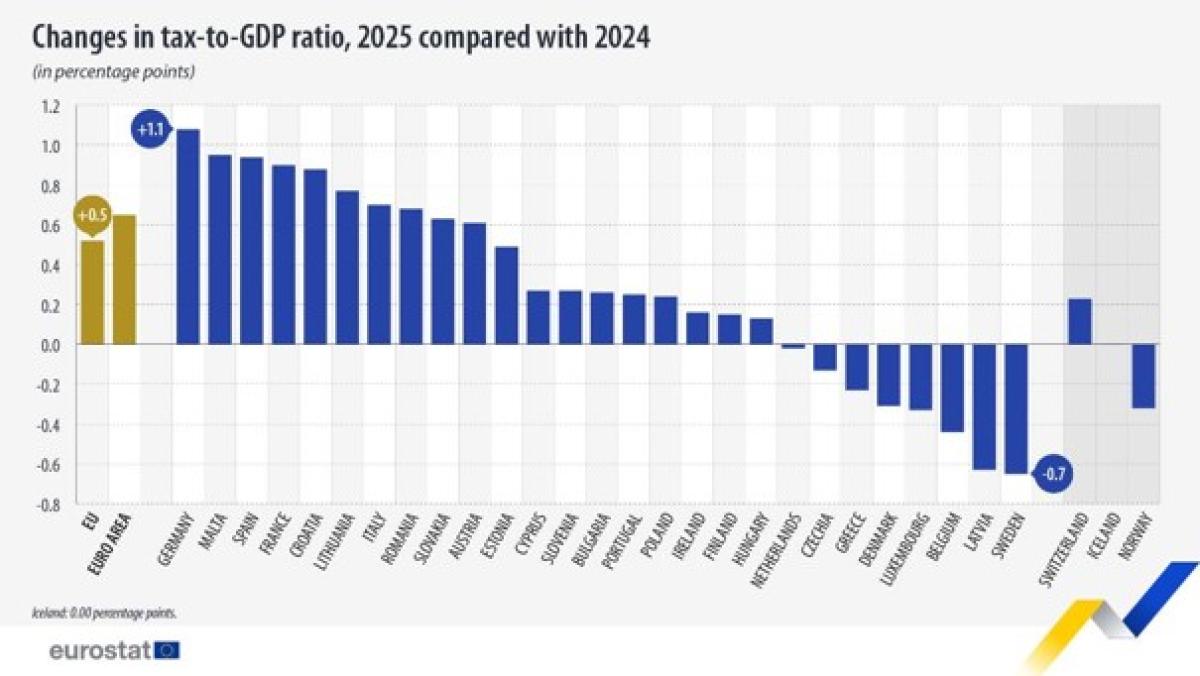
Cette hausse s’est poursuivie en 2025 de façon généralisée dans l’Union dont 19 membres ont vu leur ratio augmenter, comme le montre le graphique ci-dessous : le ratio moyen de l’UE est passé de 40,2 % à 40,7 % et celui de la France de 45,1 % à 46,0 %, soit l’une des plus fortes hausses (+0,9 point). L’Allemagne et l’Espagne ont notamment vu leur ratio progresser de respectivement 1,1 et 0,9 point en raison de hausses ciblées de cotisations sociales : relèvement des cotisations d’assurance maladie et dépendance en Allemagne[8], hausse de la cotisation affectée aux retraites (« mécanisme d’équité intergénérationnelle », porté à 0,8 %) et création d’une cotisation de solidarité sur les salaires dépassant le plafond en Espagne. Ces hausses financent la santé, la dépendance et les retraites, et non l’effort de défense, que l’Allemagne finance principalement par l’emprunt depuis l’assouplissement de son frein à l’endettement en 2025.
- [1] Eurostat, « EU and euro area tax-to-GDP ratio up in 2025 », 29 octobre 2026.
- [2] Dans la publication d’octobre 2025, la France (45,3 %) était devancée par le Danemark (45,8 %). Les données révisées publiées le 29 octobre 2026 placent désormais en tête, pour 2024, la Belgique (45,2 %), devant la France (45,1 %) et le Danemark (44,6 %) : Eurostat, « Tax revenue statistics », Statistics Explained, octobre 2026.
- [3] Insee, « Le compte des administrations publiques en 2025 », comptes nationaux annuels, base 2020, mai 2026.
- [4] Les données d’Eurostat sont révisées à chaque publication, notamment depuis le passage des comptes nationaux français à la base 2020 en 2024 : les valeurs des différentes années ne relèvent donc pas toutes du même millésime. À titre d’exemple, le ratio français de 2015 (47,9 %) est celui publié en 2016, alors que le graphique ci-dessous retient 47,5 %. Les lignes 2024 et 2025 reprennent les données publiées le 29 octobre 2026.
- [5] Eurostat, « Taxation in 2017 – Tax-to-GDP ratio up to 40.2% in EU », communiqué n° 182/2018, 28 novembre 2018.
- [6] Commission européenne (DG TAXUD), « Tax revenue rebounds in 2024 after decade-low in 2023 », 31 mars 2026. Ces données reposent sur un agrégat plus étroit que celui d’Eurostat (hors cotisations sociales imputées), d’où des niveaux inférieurs (43,5 % pour la France en 2024).
- [7] Commission européenne (DG EMPL), Labour market and wage developments in Europe – Annual review 2025, octobre 2025.
- [8] Bundesministerium für Gesundheit (ministère fédéral de la Santé), « Bundesrat billigt Stabilisierung der Pflegefinanzen ». Le taux de cotisation à l’assurance dépendance a été relevé de 0,2 point au 1er janvier 2025.