Taxe californienne sur les milliardaires : pas encore votée et déjà presque 30 % de la base taxable évanouie

Le 3 novembre 2026, les électeurs californiens se prononceront sur la Proposition 40, dite 2026 Billionaire Tax Act, qui instaurerait un prélèvement unique de 5 % sur le patrimoine net mondial des résidents de l’État dont la fortune dépasse un milliard de dollars[1]. Ce serait le premier impôt général sur la fortune de l’histoire moderne des États-Unis. Porté par le syndicat des personnels de santé SEIU-UHW, le texte doit compenser les coupes fédérales dans Medicaid votées en juillet 2025 (One Big Beautiful Bill Act). Sa filiation intellectuelle est explicite : Emmanuel Saez a conseillé, à titre bénévole, la conception et le chiffrage de l’initiative, et Gabriel Zucman cosigne l’évaluation de référence des promoteurs[2], qui chiffre le rendement à environ 100 milliards de dollars. Qui seraient les payeurs de cette taxe ?
La liste Forbes 2025 chiffre 214 Californiens pour 2 150 milliards de dollars de patrimoine. Mais en réalité Larry Ellison, Drew Houston et Lynsi Snyder sont déjà partis avant l’initiative (249,7 milliards), et David Sacks est arrivé : la base tombe à 212 milliardaires et 1 895 milliards. Elle est extrêmement concentrée, les cinq premières fortunes en détenant 48 %[3]. Sept milliardaires auraient aussi quitté l’État de Californie entre le dépôt de l’initiative (octobre 2025) et le 1er janvier 2026, représentant 28,6 % de la base. Les départs de Larry Page et de Sergey Brin retireraient à eux seuls environ 26 milliards de dollars de recette faciale.
Une note de travail du National Bureau of Economic Research publiée en octobre 2026 par Benjamin Jaros et Joshua Rauh (Stanford, Hoover Institution) conteste ce chiffrage. Elle retient une base corrigée de 212 milliardaires et 1 895 milliards de dollars de patrimoine, contre 250 milliardaires et 2 307 milliards chez les promoteurs, qui annoncent donc 104 milliards de recettes, dans une fourchette de 89 à 128 milliards. Les sept départs recensés par Jaros et Rauh avant la date de résidence représentent 28,6 % de la base, soit environ 540 milliards de patrimoine avant projection à fin 2026. Après correction de l’assiette et décote contentieuse, leur recette espérée serait d’environ 30 milliards (28 à 36 milliards selon les variantes).[4]
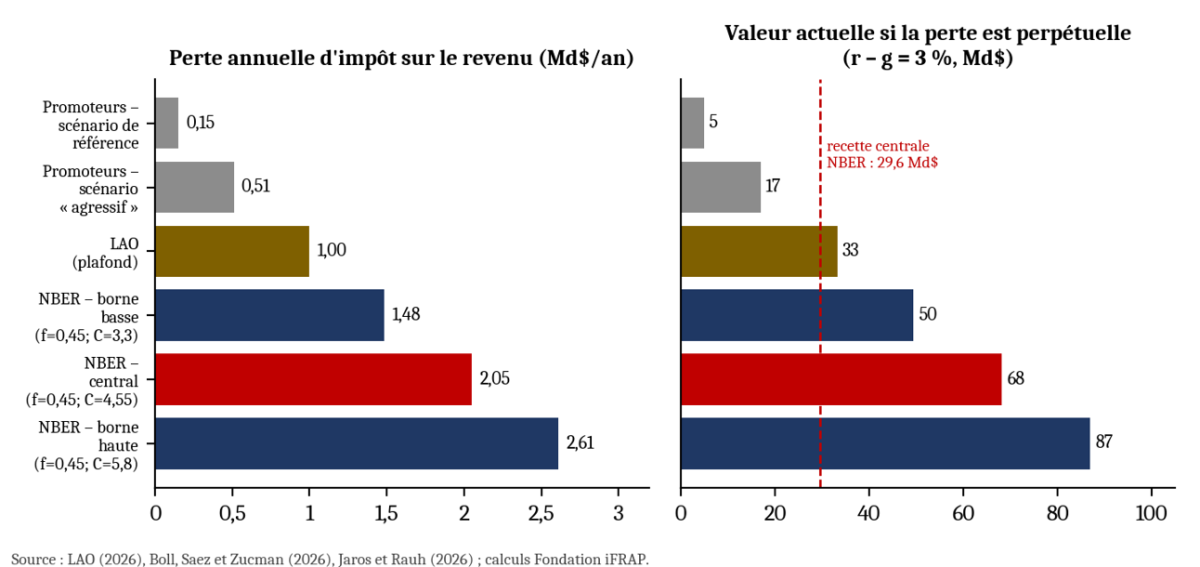
Les mêmes auteurs estiment à 3,3 à 5,8 milliards de dollars l’impôt annuel sur le revenu des milliardaires californiens, contre 3,2 milliards selon les promoteurs. Dans leur simulation, les départs entraînent une perte durable : la valeur actuelle nette moyenne du dispositif ressort à – 38,9 milliards de dollars et 85 % des 100 000 scénarios sont négatifs. Le LAO, l’analyste budgétaire du Parlement californien, retient pour sa part une baisse possible de l’impôt sur le revenu de moins de 1 milliard par an, sans fixer sa durée. Le désaccord concerne donc autant la persistance des départs que le rendement initial.[5]
L’enquête de Laura J. Nelson et Paul Kiernan pour le Wall Street Journal, ajoute une dimension décisive : les soutiens habituels des démocrates se divisent sur le financement de la santé, la protection de l’éducation et l’attractivité économique. Le parti californien soutient le texte que combattent son gouverneur et son candidat à la succession. Le débat dépasse ainsi le seul choix de taxer les grandes fortunes : qui encaisse la recette exceptionnelle, qui supporte une éventuelle perte durable, et à quel niveau de gouvernement faut-il agir ?[6]
Un impôt « exceptionnel » au montage juridique inédit
Un prélèvement unique, assis sur une photographie rétroactive
Le fait générateur est la résidence en Californie au 1er janvier 2026, soit onze mois avant le scrutin, tandis que le patrimoine est évalué au 31 décembre 2026. L’impôt, dû en 2027, peut être acquitté en une fois ou en cinq annuités majorées ; l’immobilier détenu en direct, les pensions et l’épargne retraite sont exclus de l’assiette. 90 % du produit est affecté à la santé, le reste à l’éducation, à l’aide alimentaire et à la gestion de l’impôt, hors des plafonds constitutionnels de dépenses[7]. Pour lever le plafond de 0,4 % qui limite aujourd’hui l’imposition des biens incorporels, le texte amende la Constitution de l’État, sans clause d’extinction ; sa section 50310 autorise en outre le législateur à le modifier à la majorité des deux tiers dès lors que la modification en « sert les objectifs »[8].
Un texte exposé à un contentieux lourd
Les auteurs recensent huit catégories de griefs constitutionnels : rétroactivité de la date de résidence (Due Process), application d’un critère de résidence annuel à un seul jour, imposition du patrimoine mondial (Commerce Clause), conflit avec les conventions fiscales pour les non-Américains, rupture d’égalité liée au seuil, qualification d’« accise » d’un impôt qui a toutes les caractéristiques d’un impôt sur la propriété[9]. Indice de la fragilité ressentie par les rédacteurs eux-mêmes, la clause de divisibilité (section 50311(b)) demande au juge de « réformer » les dates censurées pour préserver l’impôt : aucune des 21 mesures fiscales californiennes examinées depuis 2010 ne contient de disposition comparable[10].
La rédaction des règles d’évaluation a, en outre, alimenté les départs. La section 50303(c)(3)(C) présume que la part détenue dans une société n’est pas inférieure à la part des droits de vote : pour les 18 fondateurs de sociétés à actions à droits de vote multiples, la base passerait de 815 à 3 505 milliards de dollars, et huit d’entre eux perdraient le contrôle de leur entreprise après les cessions nécessaires au paiement[11]. Les promoteurs ont démenti cette lecture le 16 janvier 2026[12], soit quinze jours après la date de résidence : pendant toute la fenêtre de décision, seul le texte faisait foi.
L’actualité oblige cependant à distinguer ce risque d’une perte de contrôle inévitable. Le dossier préliminaire déposé par Meta auprès de la SEC le 21 octobre décrit un accord permettant à Mark Zuckerberg de vendre des actions sans droit de vote et comportant, sous conditions et exceptions, un engagement de résidence pendant huit ans en Californie ou dans la juridiction où se trouve le siège. Cet arrangement réduit, dans son cas, l’arbitrage entre paiement de l’impôt et contrôle de l’entreprise. Il ne préjuge ni de sa résidence fiscale passée ni de la recouvrabilité de la taxe.[13]
Enfin, l’issue du scrutin reste incertaine : selon l’enquête du PPIC de septembre, 52 % des électeurs probables approuvaient la Proposition 40, mais 51 % et 54 % soutenaient aussi les Propositions 41 et 42, financées par Sergey Brin et conçues pour la neutraliser ; en cas d’adoption concurrente, la mesure ayant recueilli le plus de voix l’emporterait[14]. Le gouverneur Gavin Newsom s’oppose au texte.
Le chiffrage des promoteurs : 100 milliards sur le papier
La première évaluation, publiée par Brian Galle, David Gamage, Emmanuel Saez et Darien Shanske, applique un abattement uniforme de 10 % pour évitement et fraude à la fortune des milliardaires californiens recensés par Forbes, pour un rendement d’environ 100 milliards de dollars[15]. Boll, Saez et Zucman actualisent ce calcul au 1er juillet 2026 : 250 milliardaires détiennent 2 307 milliards de dollars, d’où un produit de 104 milliards (90 % × 5 % × 2 307). Leur fourchette va de 89 milliards, si Larry Page, Peter Thiel, Don Hankey et Travis Kalanick ont réussi à quitter l’État avant le 1er janvier, à 128 milliards si l’on ajoute 368 « petits milliardaires » absents de Forbes, reconstitués par extrapolation de Pareto[16].
Sur l’impôt sur le revenu, les promoteurs estiment que les milliardaires californiens acquittent environ 3,2 milliards de dollars par an, soit 0,2 % de leur patrimoine et 2,4 % de l’impôt sur le revenu de l’État ; les quatre plus grandes fortunes (Page, Brin, Zuckerberg, Huang) n’en paieraient que 0,27 milliard, faute de dividendes et de plus-values réalisées[17]. La perte liée aux départs serait donc de 0,15 à 0,56 milliard par an, et surtout temporaire : selon eux, une réponse migratoire permanente à un impôt censé être unique « n’a pas de sens économique », et il faudrait un siècle pour qu’une perte de recettes liée au départ d’un quart des milliardaires égale le produit de la taxe[18]. L’analyste budgétaire du Parlement californien (LAO) se montre plus prudent : il retient des recettes de « plusieurs dizaines de milliards » étalées sur plusieurs années et une baisse possible de l’impôt sur le revenu, inférieure à 1 milliard par an, sans en préciser la durée[19].
L’argumentaire des promoteurs ne se limite pas au rendement. Il insiste sur la croissance exceptionnelle des fortunes californiennes, multipliées par 2,4 entre fin 2022 et fin 2025 sous l’effet de l’intelligence artificielle, au point d’équivaloir à 52 % du PIB de l’État en juillet 2026, et sur la faiblesse des impôts acquittés : 1,1 % du patrimoine par an tous prélèvements confondus, dont l’essentiel au titre de l’impôt sur les sociétés[20]. Ils font aussi valoir que l’annonce de la taxe n’a pas découragé le capital-risque : la part des levées de fonds américaines réalisées par des jeunes pousses californiennes est passée de 48 % en moyenne (2006-2024) à 82 % au premier semestre 2026, portée par quelques entreprises d’intelligence artificielle. Mais ce dernier argument se retourne en partie : ces levées valorisent les participations des fondateurs et augmentent mécaniquement leur impôt, le texte imposant de retenir les tours de table des deux dernières années pour évaluer les sociétés non cotées[21].
Les chiffrages en présence (milliards de dollars)
Évaluation | Base retenue | Recette de la taxe | Perte annuelle d’impôt sur le revenu | Durée de la perte / solde |
|---|---|---|---|---|
| Galle et al. (avril 2026) | Forbes, abattement de 10 % | ≈ 100 | Non chiffrée | – |
| Boll, Saez, Zucman (juillet 2026) | 250 milliardaires, 2 307 Md$ | 104 (89 à 128) | 0,15 à 0,56 | Temporaire ; solde ≈ + 100 |
| LAO (2026) | Non publiée | « Dizaines de Md$ » | < 1 | Non précisée |
| Jaros et Rauh (octobre 2026) | 212 milliardaires, 1 895 Md$ | ≈ 30 (28 à 36) | 1,5 à 2,6 (f × C) | Perpétuelle ; VAN moyenne – 38,9 |
Sources : documents cités ; présentation Fondation IFRAP. La perte « f × C » du NBER correspond à la part perdue (45 % en moyenne) de l’impôt sur le revenu des milliardaires (3,3 à 5,8 Md$).
La contre-expertise du NBER : de 100 à 30 milliards
Une base corrigée et fortement concentrée
Jaros et Rauh partent de la même source, la liste Forbes 2025 (214 Californiens, 2 150 milliards de dollars), mais en retirent Larry Ellison, Drew Houston et Lynsi Snyder, partis avant l’initiative (249,7 milliards), et y ajoutent David Sacks : la base tombe à 212 milliardaires et 1 895 milliards. Elle est extrêmement concentrée, les cinq premières fortunes en détenant 48 %[22]. Les 28 milliardaires étrangers (146 milliards) sont écartés, leur imposition supposant que résistent à la fois le texte, les conventions fiscales et la répartition mondiale de l’assiette ; l’exclusion de l’immobilier résidentiel ne retire en revanche que 8,2 milliards. Projetée au 31 décembre 2026 avec une croissance de 7 % par an, hypothèse tirée du texte lui-même, la recette faciale atteint 100,9 milliards, un ordre de grandeur identique à celui des promoteurs.
Des départs qui ont déjà emporté près de 30 % de l’assiette
Selon le recensement de Jaros et Rauh, sept milliardaires auraient quitté l’État entre le dépôt de l’initiative (octobre 2025) et le 1er janvier 2026, représentant 28,6 % de la base. Les départs de Larry Page et de Sergey Brin retireraient à eux seuls environ 26 milliards de dollars de recette faciale. Il s’agit de résidences reconstituées à partir de sources publiques, dont la portée fiscale reste susceptible de contrôle et de contentieux.[23]
Les départs retenus par Jaros et Rauh avant la date de résidence
Contribuable | Origine de la fortune | Patrimoine projeté (Md$) | Impôt évité (Md$) |
|---|---|---|---|
| Larry Page | Google (cofondateur) | 274,1 | 13,70 |
| Sergey Brin | Google (cofondateur) | 252,9 | 12,65 |
| Peter Thiel | PayPal, Palantir | 28,6 | 1,42 |
| Don Hankey | Hankey Group | 8,7 | 0,43 |
| Steven Spielberg | Amblin Entertainment | 7,5 | 0,36 |
| Travis Kalanick | Uber | 3,7 | 0,18 |
| David Sacks | Craft Ventures | 2,1 | 0,11 |
| Total | 7 départs | 577,7 | 28,85 |
Source : Jaros et Rauh (2026), tableau 7 ; patrimoine projeté au 31 décembre 2026.
La semi-élasticité implicite de l’assiette (5,73) est présentée comme un plancher, puisqu’elle ne retient que les départs documentés par la presse. Trois départs antérieurs au dépôt (Marc Benioff, Meg Whitman, Frank Slootman) retirent encore 0,9 milliard, ce qui ramène la recette faciale à 71,2 milliards.
Une décote contentieuse de 50 %
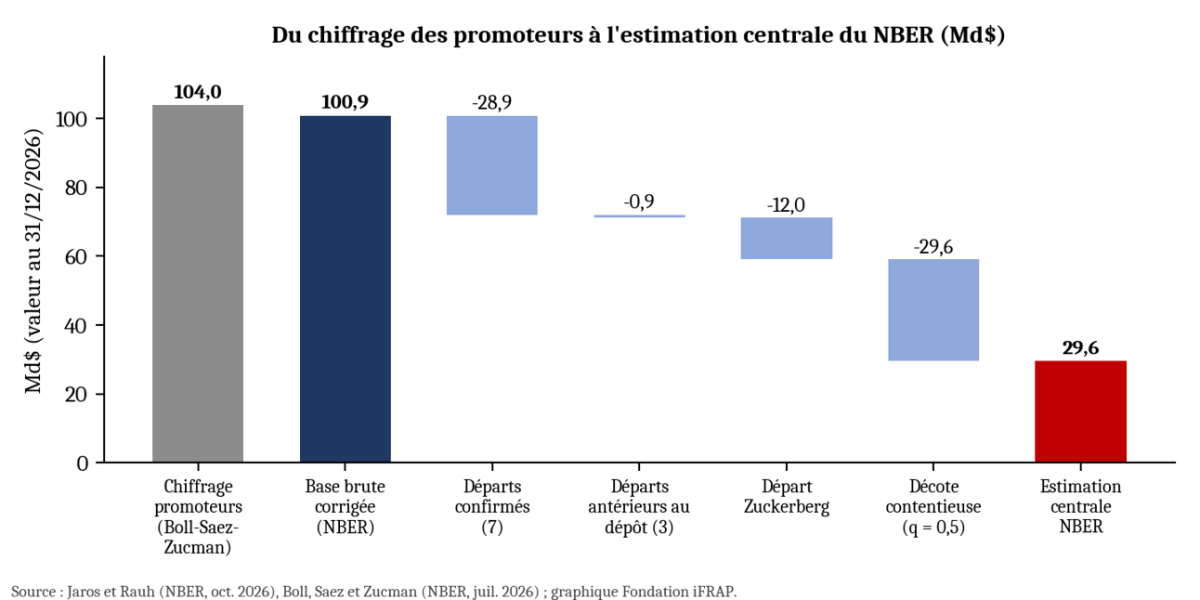
Les auteurs appliquent ensuite un « principe de recouvrabilité » inspiré de la norme comptable américaine ASC 740-10. Ils écartent notamment 12 milliards de recette liés à Mark Zuckerberg, sur la base d’une hypothèse de départ et de fragilité de la date rétroactive. Le solde de 59,2 milliards est pondéré par une probabilité conventionnelle de 50 % de survie contentieuse : la recette espérée atteint 29,6 milliards, ou 35,6 milliards si Zuckerberg reste imposable, et 28,4 milliards dans la variante de départs supplémentaires. L’accord Meta d’octobre impose de réexaminer son traitement ; la présente actualisation conserve les scénarios publiés, sans présenter leur valeur centrale comme une prévision réestimée. Les 368 milliardaires extrapolés sont également écartés pour défaut d’identification ; une autre reconstitution fondée sur les données fiscales en retrouve environ 111, pour 134 milliards de patrimoine.[24], [25]
La distinction est essentielle : acheter un logement ailleurs, envisager un départ et cesser d’être résident fiscal ne sont pas équivalents. L’enquête du WSJ décrit des vérifications de résidence particulièrement poussées par le fisc californien et des stratégies très différentes selon les fortunes. Elle étaye l’existence d’une réaction à la taxe, sans démontrer que tous les départs annoncés seront reconnus ni qu’ils seront définitifs.[26]
Ce résultat est recoupé par la littérature : l’étude de Brülhart et al. sur les cantons suisses implique une semi-élasticité migratoire de 10,3, soit une perte d’assiette de 41 % pour un choc de 5 points, et de 64 à 74 % pour les réformes les plus importantes, ce qui correspond à une recette conservée de 26 à 36 milliards[27].
Le graphique ci-dessous restitue le modèle publié par Jaros et Rauh. Sa ligne « Départ Zuckerberg » est une hypothèse de cette évaluation, à réexaminer au vu de l’accord Meta d’octobre ; elle ne décrit pas un départ fiscal établi au 27 octobre 2026.
Le cœur du débat : la perte durable d’impôt sur le revenu
Combien les milliardaires paient-ils d’impôt sur le revenu ?
À partir des statistiques de l’administration fiscale californienne (4 729 déclarations au-dessus de 10 millions de dollars de revenu, 11,1 milliards d’impôt en 2023), les auteurs ajustent une loi de Pareto (α = 1,44) : les 212 premiers contribuables acquitteraient 39 % de cette tranche, soit 5,8 milliards en 2024-2025. Ce chiffre est un plafond, car les plus fortunés ne sont pas les plus hauts revenus ; une simulation qui disperse les milliardaires parmi les 500 premiers déclarants le ramène à 3,3 milliards[28]. Le bas de fourchette rejoint ainsi l’estimation des promoteurs (3,2 milliards).
Une perte traitée comme perpétuelle
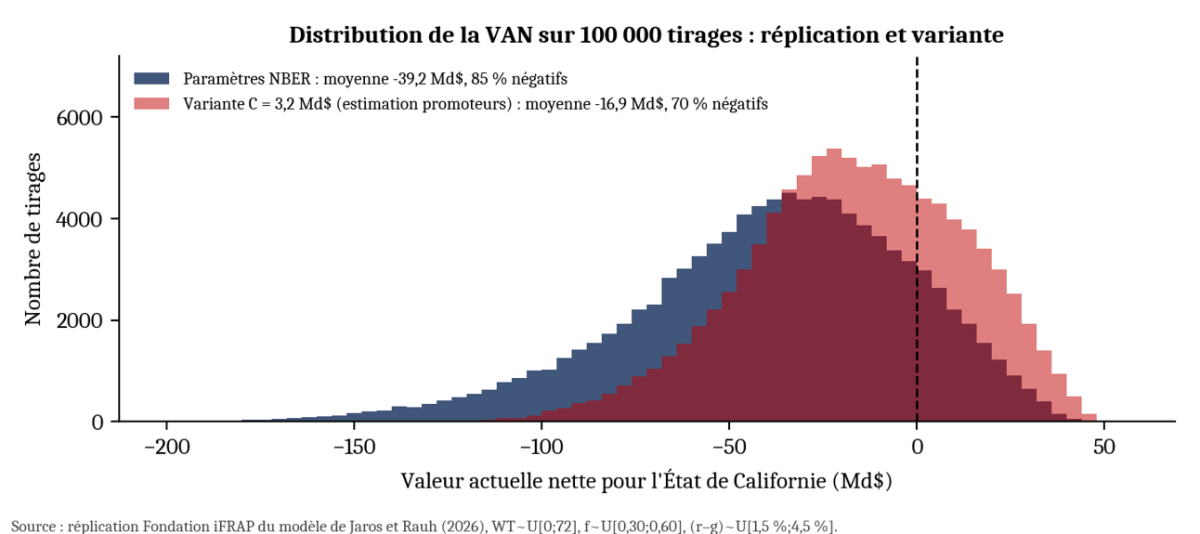
La VAN rapproche le produit unique de la taxe (WT) de la valeur actualisée de la fraction f d’impôt sur le revenu perdue chaque année (C), traitée comme une rente perpétuelle croissante : VAN = WT – f × C / (r – g). L’écart r – g est calibré sur le rendement en dividendes des actions (1,5 %) puis porté à 3 % et 4,5 % ; f est tiré entre 30 % et 60 %. Cette perte n’est pas pondérée par la probabilité de succès contentieux : les départs ont eu lieu et ne seront pas annulés par une décision de justice[29]. Au point central (WT = 36 milliards, C = 4,55 milliards), la taxe ne devient déficitaire qu’au-delà d’une perte de 11,9 %, 23,7 % ou 35,6 % de l’impôt sur le revenu selon le taux d’actualisation retenu, très en deçà des 45 % supposés[30]. Sur 100 000 tirages, la VAN moyenne est de – 38,9 milliards (médiane – 35,3 milliards ; 5e et 95e centiles : – 107,9 et + 15,9 milliards) et 85 % des scénarios sont négatifs[31].
Une taxe « unique » qui n’est pas crue comme telle
Tout le raisonnement repose sur le caractère durable des départs. Les auteurs l’étayent par l’absence de clause d’extinction de l’amendement constitutionnel, la faculté de modification législative et le précédent de la Proposition 30 de 2012, dont les taux « temporaires » d’impôt sur le revenu, prolongés par la Proposition 55 jusqu’en 2030, sont désormais soumis au même scrutin de novembre pour être rendus permanents (Proposition 3)[32]. Les coupes fédérales que la taxe doit compenser sont en outre concentrées après 2029 (77 % du total), ce qui rend improbable un financement ponctuel. Pour être rationnelle sous l’hypothèse d’un impôt réellement unique, la vague de départs exigerait une élasticité de 222, hors de toute plage plausible ; elle correspond à des contribuables qui accordent environ deux chances sur trois à l’instauration d’un impôt durable sur la fortune[33].
Appréciation : des hypothèses décisives de part et d’autre
Ce que la contre-expertise établit solidement
La contre-expertise met en évidence trois fragilités du chiffrage initial. La résidence des personnes figurant dans Forbes doit être vérifiée et l’abattement uniforme de 10 % discuté : les départs retenus par Jaros et Rauh représentent déjà 28,6 % de leur assiette. La concentration de la base rend ensuite le rendement dépendant de quelques décisions individuelles. Enfin, un produit fiscal facial ne peut être assimilé à un produit recouvrable sans apprécier le risque contentieux et l’identification des contribuables. La portée quantitative de ces corrections demeure discutée, notamment lorsque les résidences sont contestées ou que de nouveaux accords modifient les comportements.
Ce qui relève de la convention
La note du NBER comporte toutefois des choix qui pèsent sur le résultat. La probabilité de 50 % de survie contentieuse est une convention et non une estimation, la norme ASC 740 fonctionnant comme un seuil et non comme une pondération. Les promoteurs contestent par ailleurs le statut de résident de Sergey Brin, qui partagerait son temps entre le Nevada et la Californie et y exercerait toujours ses fonctions chez Alphabet[34] : la frontière entre départ « confirmé » et « annoncé » sera tranchée par le juge. Plus fondamentalement, la fraction f de l’impôt sur le revenu perdu est calquée sur la part de patrimoine partie ; or les plus grandes fortunes, qui dominent les départs, sont précisément celles qui paient le moins d’impôt sur le revenu rapporté à leur patrimoine. Les promoteurs reprochent enfin au NBER de traiter comme permanente la réponse à un impôt unique, ce qui multiplierait la perte par 67 au taux d’actualisation le plus bas[35]. On relève enfin que la formule du texte (WT – f × C / r) diffère de celle effectivement simulée, avec r – g.
La Fondation IFRAP a répliqué la simulation du NBER : elle retrouve une VAN moyenne de – 39 milliards et 85 % de scénarios négatifs. Deux observations en découlent. La simulation est, sur un point, favorable à la taxe : la recette y est tirée entre 0 et 72 milliards (moyenne 36), au-dessus de l’estimation centrale ; centrée sur 28-36 milliards, la part de scénarios négatifs monterait à 98 %. À l’inverse, si l’on retient l’impôt sur le revenu estimé par les promoteurs (3,2 milliards), la VAN moyenne n’est plus que de – 16,9 milliards et 70 % des scénarios restent négatifs.
La matrice ci-dessous isole les deux variables qui commandent le signe du résultat : l’ampleur de la perte annuelle et sa durée.
VAN selon la recette et la perte annuelle d’impôt sur le revenu (Md$, r – g = 3 %)
Recette de la taxe | Perte de 0,51/an perpétuelle (promoteurs) | Perte de 1/an perpétuelle (plafond LAO) | Perte de 2,05/an perpétuelle (NBER) | Perte de 2,05/an sur 10 ans seulement |
|---|---|---|---|---|
| 29,6 (central NBER) | + 12,6 | – 3,7 | – 38,6 | + 12,1 |
| 72,1 (plafond NBER) | + 55,1 | + 38,7 | + 3,8 | + 54,6 |
| 104 (promoteurs) | + 87,0 | + 70,7 | + 35,8 | + 86,5 |
Source : calculs Fondation IFRAP à partir des paramètres de Jaros et Rauh (2026), Boll, Saez et Zucman (2026) et du LAO (2026).
Les configurations présentées donnent toutes un produit net inférieur aux 100 milliards affichés. Avec 29,6 milliards de recette et un écart r – g de 3 %, une perte annuelle perpétuelle de 0,89 milliard suffit à annuler le solde. Mais une perte limitée dans le temps ou des retours de contribuables peuvent changer le signe du résultat. L’histoire des contributions temporaires prolongées fragilise la crédibilité d’un prélèvement unique ; elle ne démontre pas que la taxe sur la fortune sera reconduite. L’enquête du WSJ éclaire cette incertitude politique sans permettre d’en déduire une probabilité de pérennisation.
Les coûts que personne ne chiffre
Les deux camps raisonnent sur le seul impôt sur le revenu des milliardaires. Or la dépendance des finances californiennes à l’égard d’une poignée de contribuables est structurelle : près de la moitié de l’impôt sur le revenu de l’État provient du 1 % le plus aisé[36], ce qui rend les recettes à la fois volatiles et sensibles à tout signal d’hostilité fiscale. Le NBER exclut explicitement les autres effets : taxe sur les ventes, impôt foncier, emplois et revenus des salariés des entreprises qui suivent leur fondateur, plus-values imposables lors de la sortie du territoire. Il ne mesure pas davantage le coût, plus diffus, des fondateurs qui choisiront demain de s’installer au Texas, en Floride ou au Nevada plutôt qu’en Californie. Enfin, l’affectation du produit à la santé produit un effet de ciseau : même si la taxe rapporte, la perte d’impôt sur le revenu frappe le budget général, qui finance l’éducation, la sécurité ou les prisons, comme le relève le LAO lui-même.
Le débat sur la base « invisible » appelle la même prudence. Les 24 milliards de dollars que les promoteurs ajoutent au titre de milliardaires non recensés reposent sur l’hypothèse d’une distribution de Pareto parfaitement régulière entre 1 et 4,5 milliards ; la reconstitution à partir des données fiscales en retrouve trois fois moins, concentrés juste au-dessus du seuil, là où le coût d’un départ est le plus faible au regard de l’impôt évité. Une recette fiscale qui suppose d’identifier des contribuables que l’administration ne connaît pas n’est pas une recette, mais un espoir.
Les divisions démocrates révèlent les conflits du financement
L’enquête du WSJ montre une coalition qui ne parvient pas à s’accorder sur son propre instrument fiscal. Le Parti démocrate de Californie a soutenu la taxe lors d’un vote en août ; Gavin Newsom, Xavier Becerra, candidat démocrate à sa succession, et Katie Porter s’y opposent. Ro Khanna et Bernie Sanders, sénateur indépendant allié aux démocrates, la défendent. Selon l’article, les électeurs démocrates y restent nettement plus favorables que plusieurs dirigeants. Cette divergence concerne la stratégie électorale, mais aussi la soutenabilité du budget de l’État.[37]
Un désaccord sur le niveau de taxation
Newsom défend, selon le WSJ, un impôt national sur la fortune tout en rejetant le projet californien. Son opposition porte donc aussi sur le niveau auquel prélever une base mobile. Dans un système où le Nevada, le Texas ou la Floride offrent des solutions de départ, un État peut perdre des contribuables sans réduire les besoins qu’il doit financer. Une taxe fédérale atténuerait cette concurrence intérieure, sans supprimer les difficultés de valorisation, de liquidité ou de mobilité internationale. Cette distinction explique une partie de la confusion démocrate : partager un objectif redistributif ne suffit pas à s’entendre sur son instrument territorial.
Le WSJ rapporte également que le SEIU-UHW (Service Employees International Union - United Healthcare Workers West) avait proposé un taux de 2 %, rejeté par le gouverneur. L’échec de ce compromis suggère un désaccord plus profond que le seul niveau de 5 %. Dave Regan attribue l’attitude de Newsom à la recherche de riches donateurs pour une éventuelle candidature présidentielle ; cette interprétation appartient au dirigeant syndical et ne constitue pas un motif établi. Le problème budgétaire demeure : remplacer une baisse récurrente de financement fédéral par un prélèvement ponctuel.
La santé et l’éducation se disputent une recette incertaine
L’affectation de 90 % du produit à un compte spécial de santé organise une concurrence entre services publics. Les syndicats enseignants craignent que cette priorité réduise le soutien à leur propre initiative visant à pérenniser l’impôt sur le revenu des plus riches pour l’éducation. Le risque rejoint l’effet de ciseau identifié plus haut : la santé recevrait un produit affecté, tandis que d’éventuelles pertes d’impôt sur le revenu toucheraient le budget général. Un financement avantageux pour un secteur peut donc devenir défavorable à d’autres, même sans désaccord sur la nécessité de préserver Medicaid.
Les appartenances syndicales ne permettent plus de prévoir les positions. United Teachers Los Angeles et la California Federation of Teachers soutiennent la taxe ; certains enseignants placent la couverture santé de leurs élèves au premier rang. Dans le bâtiment, le conseil de San Diego l’appuie, mais l’organisation de l’État s’y oppose par crainte d’une contraction des recettes et des grands projets. La California Federation of Labor Unions la soutient, tandis que SEIU California, regroupant 17 syndicats et plus d’un million de travailleurs, a adopté en juillet une neutralité par 11 voix contre 4. Le SEIU-UHW promoteur du projet ne représente donc pas une position syndicale unifiée.
Le secteur de la santé lui-même est divisé. Planned Parenthood Affiliates of California conteste la capacité de ce prélèvement à financer durablement les soins. La California Medical Association critique sa rédaction et les garanties d’emploi des fonds ; certaines organisations réfléchissent à une solution pour 2028. La California Primary Care Association reste opposée au projet. Ces prises de position ne prouvent pas que la taxe aurait un rendement négatif. Elles montrent que l’accord sur l’urgence sanitaire ne produit pas d’accord sur le financement exceptionnel proposé.
Une campagne coûteuse et une gouvernance contestée
Selon l’enquête, les trois initiatives liées à l’impôt ont réuni plus de 300 millions de dollars de contributions électorales, dont environ 90 % contre la taxe. Cela correspond à plus de 270 millions du côté des opposants si l’on applique cette proportion au plancher de 300 millions ; ce calcul mesure les contributions, non des dépenses budgétaires ni le coût de collecte de l’impôt. Les contre-initiatives financées notamment par Sergey Brin ont aussi renchéri la collecte des signatures. Le syndicat a néanmoins réuni les quelque 875 000 signatures nécessaires. La puissance financière adverse peut peser sur la campagne sans suffire à expliquer les divergences entre syndicats.[38]
La campagne s’accompagne enfin d’un conflit de gouvernance. La CPCA et plusieurs centres de santé ont engagé une procédure contre Regan et le SEIU-UHW à propos d’une pression alléguée pour obtenir leur soutien. Le syndicat dément ces accusations. L’article rapporte aussi des plaintes internes et deux enquêtes externes concernant des pratiques d’intimidation ou de harcèlement ; Regan conteste les accusations et son syndicat dénonce une campagne de dénigrement. Ces éléments, rapportés par le journal et contestés, ne doivent être présentés ni comme des condamnations ni comme une démonstration économique contre la taxe.
La conséquence pour l’analyse est précise. Les divisions portent sur la répartition des gains et des risques, la durée du financement et la confiance dans l’usage des recettes. Elles renforcent la nécessité d’un chiffrage contradictoire et d’une présentation consolidée des effets sur la santé, l’éducation et le budget général. Elles ne remplacent pas ce chiffrage : une coalition désunie peut défendre un prélèvement rentable, comme une coalition unie peut soutenir une mauvaise prévision. Le cas Zuckerberg rappelle en outre que les comportements évoluent pendant la campagne et exigent une actualisation contribuable par contribuable.
Conclusion
La Proposition 40 expose les limites d’un affichage de 100 milliards fondé sur une base patrimoniale mobile et concentrée. La contre-expertise de Jaros et Rauh présente un risque de perte nette important, sous des hypothèses de contentieux et de départs durables qui restent discutées. Les nouveaux éléments du WSJ confortent l’analyse des incitations à partir, mais montrent aussi des adaptations destinées à rester. Le cas Zuckerberg interdit notamment de traiter toute menace de départ comme une perte acquise. Les montants de 30 milliards de recettes et de – 38,9 milliards de VAN demeurent les résultats du modèle présenté, et non un bilan budgétaire observé.
L’enquête révèle surtout que le camp démocrate n’a pas résolu la contradiction entre une recette affectée à la santé et la préservation des ressources générales de l’État. Gouverneur, parti, syndicats et organisations médicales poursuivent des priorités différentes. La promesse de faire contribuer quelques centaines de fortunes ne règle ni la pérennité du financement de Medicaid ni les arbitrages avec l’éducation et l’investissement public. C’est cette absence d’accord sur le rendement, l’affectation et l’horizon de la taxe qui fragilise sa présentation comme une solution simple.
Ce constat rejoint les travaux de la Fondation IFRAP sur la fiscalité des plus fortunés. La « taxe Zucman » de 2 % sur les patrimoines de plus de 100 millions d’euros, censée rapporter 20 milliards d’euros, n’en rapporterait que 2 à 3 selon le Sénat ; l’exemple norvégien a transformé un gain attendu de 141 millions d’euros en perte de 433 millions ; et l’étude du CAE elle-même estime qu’un euro d’impôt supplémentaire sur le capital ne rapporte que 26 centimes[39]. Dans la ligne de ces analyses, la Fondation formule cinq propositions :
La leçon vaut directement pour la France, où la tentation de la contribution « exceptionnelle » est permanente : la contribution différentielle sur les hauts revenus, présentée comme temporaire, a vu sa reconduction envisagée dès sa première année, et un impôt différentiel sur le patrimoine financier de 0,5 % a été envisagé pour lui succéder. La jurisprudence constitutionnelle encadre d’ailleurs ces tentations, en n’admettant un impôt sur la fortune non plafonné qu’à un taux modéré, ou à un taux plus élevé s’il est réellement exceptionnel. L’exemple californien montre que, même lorsque le droit le permet, l’annonce suffit à éroder l’assiette avant la première recette.
1. Imposer un chiffrage dynamique et contradictoire de toute mesure de taxation du patrimoine, intégrant sur vingt ans les pertes induites d’impôt sur le revenu, de prélèvements sociaux et de droits de mutation, avec publication des hypothèses de mobilité, sur le modèle de la contre-expertise qui manque cruellement au débat français.
2. Proscrire la rétroactivité des faits générateurs et graver dans la loi organique une clause d’extinction pour toute contribution dite exceptionnelle : sans engagement crédible, un impôt « unique » est tarifé comme permanent, et produit les départs d’un impôt permanent.
3. Préserver l’exonération de l’outil de travail. L’épisode californien des actions à droits de vote multiples montre qu’un impôt sur le patrimoine professionnel menace directement le contrôle des entreprises par leurs fondateurs. Le cas Meta montre toutefois que des aménagements du capital peuvent permettre de financer l’impôt sans céder le contrôle ; leur faisabilité ne se généralise pas à toutes les entreprises.
4. Assurer le redressement des comptes par la dépense plutôt que par des recettes au rendement incertain et potentiellement négatif à terme. Pour toute recette exceptionnelle affectée, publier aussi le besoin de financement récurrent et l’effet consolidé sur les autres missions publiques.
5. Publier chaque année un suivi statistique des départs et retours de foyers à hauts revenus et hauts patrimoines, afin que le débat sur l’exil fiscal repose sur des données plutôt que sur des postulats.
- [1] Le texte de l’initiative n° 25-0024 (amendement n° 1 du 24 novembre 2025) est publié par le California Attorney General ; la mesure figure sous le numéro 40 parmi les quatorze propositions soumises au vote, voir KQED, juin 2026.
- [2] J. Boll, E. Saez et G. Zucman, California Billionaires: Wealth, Taxes, and Wealth Tax Revenue Estimates, NBER Working Paper n° 35218, mai 2026 révisé juillet 2026, page de garde (déclaration de conseil d’E. Saez).
- [3] Jaros et Rauh, op. cit., section 3.1 et tableau 3, p. 9-11.
- [4] B. Jaros et J. Rauh, The Net Present Value of the California Billionaire Tax Act, NBER Working Paper n° 35899, octobre 2026, résumé. La note n’a pas fait l’objet d’une revue par les pairs.
- [5] Jaros et Rauh, NBER Working Paper n° 35899, octobre 2026 ; Boll, Saez et Zucman, n° 35218, version de juillet 2026 ; LAO, analyse de la Proposition 40. Chiffres repris de la note initiale, sous les hypothèses exposées dans les sections II à V.
- [6] Laura J. Nelson et Paul Kiernan, enquête du Wall Street Journal du 26 octobre 2026, traduction par Yves Adaken publiée dans l’Opinion le 27 octobre 2026. Analyse fondée sur le texte intégral communiqué par le lecteur.
- [7] Legislative Analyst’s Office (LAO), Proposition 40, Analysis of Measure, p. 1.
- [8] Jaros et Rauh, op. cit., section 2.1, p. 3-4.
- [9] Jaros et Rauh, op. cit., section 2.4 et tableau 1, p. 6-8.
- [10] Annexe E, p. 46 de la même note.
- [11] Annexe A et tableau 12, p. 39-41.
- [12] B. Galle, D. Gamage, E. Saez et D. Shanske, Expert Report on Valuation of Controlling Shares, SSRN, janvier 2026.
- [13] Meta Platforms, Preliminary Information Statement, Schedule 14C, déposé le 21 octobre 2026, sections relatives à la recapitalisation et au Founder Alignment Agreement. Engagement de résidence soumis notamment à la poursuite des fonctions et à des exceptions pour circonstances imprévues importantes.
- [14] EdSource, septembre 2026, d’après le PPIC (1 103 électeurs probables interrogés du 4 au 10 septembre).
- [15] B. Galle, D. Gamage, E. Saez et D. Shanske, Expert Report on the California 2026 Billionaire Tax: Revenue, Economic, and Constitutional Analysis, révisé le 25 avril 2026, SSRN.
- [16] Boll, Saez et Zucman, op. cit., p. 19-22 et tableau 5, p. 33.
- [17] Boll, Saez et Zucman, op. cit., p. 1-2 et p. 8.
- [18] Boll, Saez et Zucman, op. cit., p. 17-18.
- [19] LAO, op. cit., « Fiscal Effects », p. 2.
- [20] Boll, Saez et Zucman, op. cit., p. 4 ; p. 10.
- [21] Boll, Saez et Zucman, op. cit., p. 18-19 et figure 8.
- [22] Jaros et Rauh, op. cit., section 3.1 et tableau 3, p. 9-11.
- [23] Ibid., section 4.3 et tableau 7, p. 20.
- [24] Jaros et Rauh, op. cit., sections 4.2 et 4.4, p. 18-22.
- [25] Jaros et Rauh, op. cit., annexe F, p. 46-48.
- [26] Nelson et Kiernan, WSJ, traduction l’Opinion, 27 octobre 2026, développements sur les stratégies de résidence et les contrôles fiscaux.
- [27] M. Brülhart, J. Gruber, M. Krapf et K. Schmidheiny, « Behavioral Responses to Wealth Taxes: Evidence from Switzerland », American Economic Journal: Economic Policy, 2022, mobilisé par Jaros et Rauh, section 4.5, p. 23-24.
- [28] Jaros et Rauh, op. cit., section 5.1, figures 1-2 et tableau 9, p. 25-29.
- [29] Jaros et Rauh, op. cit., section 5.2, p. 29-32.
- [30] Jaros et Rauh, op. cit., section 5.3 et tableau 10, p. 32-33.
- [31] Jaros et Rauh, op. cit., section 5.4 et figure 3, p. 33-34.
- [32] Jaros et Rauh, op. cit., section 6, p. 35-37 ; sur la Proposition 3, voir l’article d’EdSource précité.
- [33] Jaros et Rauh, op. cit., annexe D, p. 44-46.
- [34] Boll, Saez et Zucman, op. cit., p. 21-22.
- [35] Boll, Saez et Zucman, op. cit., note 20, p. 18 ; voir aussi la réponse de B. Galle, D. Gamage, E. Saez et D. Shanske, SSRN, 2026. Une version antérieure de la note de J. Rauh et al. aboutissait à une VAN de – 24,7 Md$ pour une recette de 40 Md$ (Hoover Institution, Proposition Lab).
- [36] Associated Press, avril 2026.
- [37] Nelson et Kiernan, WSJ, traduction l’Opinion, 27 octobre 2026, passages consacrés aux positions démocrates et aux sondages. Les constats politiques de cette section se rapportent à cette date.
- [38] Nelson et Kiernan, WSJ, traduction l’Opinion, 27 octobre 2026. Le seuil de 270 millions est un calcul indicatif à partir des contributions et de la proportion rapportées ; il ne s’agit pas d’un relevé de dépenses réalisées.
- [39] Fondation IFRAP, « Fiscalité des riches : le mirage des milliards € de recettes », Société civile n° 270, septembre 2025, qui rappelle aussi la situation française : 55,8 % de taux d’impôts directs pour le 1 % le plus aisé, 60 % de taux global d’imposition pour une ETI de 250 M€, porté à plus de 110 % avec la CDHR et la taxe Zucman.