Non, les très riches n'ont pas fait baisser leurs impôts : c'est leurs revenus qui ont baissé !

Le 10 novembre 2026, la DGFiP a publié son estimation provisoire de l’impôt sur le revenu (IR) dû au titre des revenus 2025[1]. L’IR net, après réductions et crédits d’impôt (RICI), y progresse de 1,0 %, à 92,6 Md€, mais celui des 0,1 % de foyers en tête du classement par revenu fiscal de référence (RFR) par part recule de 9,4 % par foyer. La lecture médiatique s’est arrêtée à ce dernier chiffre, sous un titre affirmant que les « très riches » avaient « fait baisser » leur impôt[2]. Le dernier millième (environ 42 000 foyers en 2025) voit son IR net moyen baisser d’environ 29 000 € par foyer. Son assiette équivalente au prélèvement forfaitaire unique (PFU) passe de 31,2 Md€ en 2023 à 44,1 Md€ en 2024, puis à 29,1 Md€ en 2025. Le recul de 15 Md€ représente environ 360 000 € par foyer lorsqu’on le rapporte à l’effectif de 2025[3] tandis que l'impôt au PFU baisse de 46 000€ environ par foyer (alors l'IR au barème augmente d'environ 14 500€/foyer). Selon la DGFiP, la perspective de la contribution différentielle sur les hauts revenus (CDHR) a pu conduire certains foyers à avancer en 2024 le versement de revenus attendus en 2025.
Notre lecture tient en trois points. D’abord, l’IR a absorbé en deux temps un choc sur les revenus du capital. Pour l’ensemble des foyers, l’assiette équivalente au PFU augmente de 21,2 Md€ en 2024 puis se contracte de 14,7 Md€ en 2025. Ce mouvement est du même ordre de grandeur que celui des revenus de capitaux mobiliers et des revenus divers, dont les plus-values mobilières. La base estimée au barème du dernier millième reste voisine de 18 Md€. Ensuite, au sommet, la baisse de l’impôt en 2025 tient à un effet base que la hausse du taux moyen amortit. Le RFR cumulé reconstitué du dernier millième recule de 21 %, tandis que son taux moyen d’IR net gagne 2,9 points, de 18,7 % à 21,6 %. Enfin, la baisse du taux moyen observée en 2024 tient principalement à la part accrue des revenus soumis au forfait. Sur les revenus de 2024 et 2025, l’impôt hors barème et les contributions sur les hauts revenus représentent au total 4,7 Md€ de plus pour l’ensemble des foyers, dont 2,5 Md€ pour le dernier millième, par rapport à deux années au niveau de 2023[4].
Un impôt qui absorbe en deux temps un choc sur les revenus du capital
+9,9 % puis +1,0 % : le barème porte la tendance, le forfait fait l’accordéon
L’IR net passe de 83,5 Md€ en 2023 à 91,7 Md€ en 2024, puis à 92,6 Md€ en 2025. En 2024, la hausse tient d’abord au barème (+6,6 Md€), dont les seuils n’ont été relevés que de 1,8 % pour des revenus en hausse de 4,9 %, puis à l’impôt hors barème (+2,7 Md€) et à la CEHR (+0,6 Md€). En 2025, le barème progresse encore de 2,9 % (ses seuils n’ont été revalorisés que de 0,9 %[5]) et compense le recul de l’impôt hors barème (−1,9 Md€) et de la CEHR (−0,6 Md€), aidée par la nouvelle CDHR (+0,6 Md€). La part des foyers imposés atteint 47,7 %, son plus haut niveau depuis 2012 : le frottement fiscal inverse, modestement, la tendance à la contraction de l’assiette que la Fondation dénonçait depuis 2013[6].
Les composantes de l’impôt sur le revenu, revenus 2023 à 2025
| Md€ | 2023 | 2024 | 2025 | Évol. 2024 | Évol. 2025 |
|---|---|---|---|---|---|
| Impôt au barème | 92,2 | 98,8 | 101,7 | +7,2 % | +2,9 % |
| Impôt hors barème (PFU 12,8 % et autres taux) | 7,6 | 10,3 | 8,4 | +35,8 % | −17,7 % |
| Contribution exceptionnelle (CEHR) | 1,4 | 2,0 | 1,4 | +40,1 % | −28,3 % |
| Contribution différentielle (CDHR) | — | — | 0,6 | — | création |
| Réductions et crédits d’impôt (à déduire) | 17,8 | 19,5 | 19,6 | +9,8 % | +0,7 % |
| IR net (y compris petites impositions) | 83,5 | 91,7 | 92,6 | +9,9 % | +1,0 % |
| Revenus déclarés | 1 468 | 1 541 | 1 553 | +4,9 % | +0,7 % |
| Foyers fiscaux / dont imposés (millions) | 41,2 / 18,6 | 41,5 / 19,6 | 42,1 / 20,1 | +0,8 % / +5,1 % | +1,1 % / +2,1 % |
Source : DGFiP Statistiques n° 41 (graphique 1, tableau 2) et n° 53 (graphique 1, tableau 2). 2023 reconstitué à partir des évolutions publiées dans le n° 41. Évolutions 2025 calculées par la DGFiP sur la base 2024 révisée.
Des revenus portés par les salaires et les pensions, un capital en accordéon
Salaires et pensions, 88 % des revenus déclarés, progressent régulièrement (+47 Md€ en 2024, +28 Md€ en 2025). Les revenus de capitaux mobiliers (RCM) bondissent en revanche de 53 à 70 Md€ en 2024 (+32 %) avant de revenir à 61 Md€ en 2025 (−13 %), et les revenus divers, qui portent les plus-values mobilières, suivent le même profil (21, 25 puis 17 Md€). La DGFiP attribue ce mouvement à l’anticipation de la CDHR, assise sur les revenus 2025 : les foyers « en capacité » d’avancer certains versements les ont perçus en 2024. Le niveau de 2025 se situe d’ailleurs exactement sur la tendance de +7 % par an que la DGFiP observe pour les RCM depuis 2023 : 2025 n’est pas un creux, c’est 2024 qui constitue l’anomalie, avec environ 13 Md€ de dividendes et 4 Md€ de plus-values au-dessus de la tendance.
Revenus du capital déclarés et assiette équivalente au PFU, 2023-2025
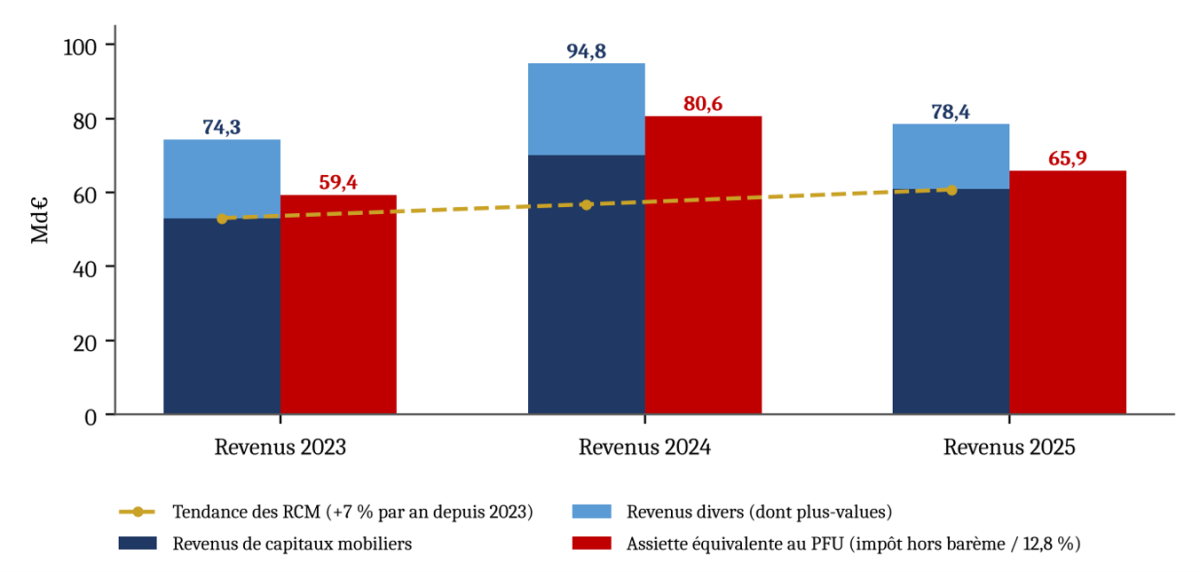
Le parallélisme entre ces revenus et l’impôt forfaitaire est la première preuve de l’effet base. Rapporté au taux de 12,8 %, l’impôt hors barème correspond à une « assiette équivalente au PFU » de 59,4 Md€ en 2023, 80,6 Md€ en 2024 et 65,9 Md€ en 2025. Cette assiette progresse de 21,2 Md€ en 2024 quand les RCM et revenus divers gagnent 20,5 Md€, puis recule de 14,7 Md€ en 2025 quand ils en perdent 15 à 16 Md€. L’impôt forfaitaire a donc suivi sa base, au taux légal, sans érosion apparente.
Les revenus déclarés selon leur nature, 2023-2025
| Md€ | 2023 | 2024 | 2025 | Évol. 2024 | Évol. 2025 |
|---|---|---|---|---|---|
| Traitements et salaires | 908,2 | 932,1 | 949,1 | +2,6 % | +1,6 % |
| Pensions et rentes | 376,6 | 400,4 | 414,2 | +6,3 % | +3,3 % |
| Revenus de capitaux mobiliers | 53,1 | 70,1 | 60,9 | +32,1 % | −12,9 % |
| Bénéfices non commerciaux | 42,7 | 52,7 | 54,8 | +23,5 % | +4,2 % |
| Revenus fonciers | 32,8 | 28,1 | 25,9 | −14,4 % | −8,4 % |
| Bénéfices industriels et commerciaux | 25,6 | 26,3 | 26,0 | +2,9 % | −1,5 % |
| Revenus divers (dont plus-values) | 21,2 | 24,7 | 17,5 | +16,4 % | −26,4 % |
| Bénéfices agricoles | 8,1 | 6,2 | 5,1 | −23,5 % | −23,3 % |
| Ensemble | 1 468,2 | 1 540,6 | 1 553,5 | +4,9 % | +0,7 % |
Source : DGFiP Statistiques n° 41 et n° 53, tableau 1. Les BNC 2024 intègrent le reclassement des rémunérations des associés de SEL, auparavant déclarées en salaires.
Au sommet : décomposer bases et rendements, rang par rang
Les bases et l’impôt du dernier décile, du dernier centième et du dernier millième
La DGFiP classe les foyers selon leur revenu fiscal de référence (RFR) par part, mais publie des taux d’imposition rapportés au RFR du foyer. En divisant l’IR net de chaque groupe par ce taux, on reconstitue son RFR cumulé, puis, par différence, celui des tranches intermédiaires (P90 à P99, P99 à P99,9). Le tableau fait apparaître deux régimes très différents. Jusqu’au 99e centile, le revenu et l’impôt progressent continûment sur les deux années, avec des taux stables. Au-delà, et surtout dans le dernier millième, le RFR fait l’aller-retour (56,4, 69,4 puis 54,7 Md€), et l’impôt aussi, mais avec une amplitude moindre (11,0, 13,0 puis 11,8 Md€).
RFR cumulé, IR net et taux moyen par rang de revenu, 2023-2025
| RFR cumulé (Md€) | IR net (Md€) | Taux net (% du RFR) |
| ||||||
|---|---|---|---|---|---|---|---|---|---|---|
| Rang (RFR par part) | 2023 | 2024 | 2025 | 2023 | 2024 | 2025 | 2023 | 2024 | 2025 | Part IR 2025 |
| Dernier dixième (10%) | 405,3 | 437,4 | 431,9 | 63,1 | 68,2 | 67,8 | 15,6 | 15,6 | 15,7 | 73,3 % |
| P90 à P99 | 270,1 | 283,3 | 292,2 | 35,6 | 37,8 | 38,8 | 13,2 | 13,3 | 13,3 | 41,9 % |
| Dernier centième (1%) | 135,2 | 154,1 | 139,7 | 27,4 | 30,4 | 29,0 | 20,3 | 19,7 | 20,8 | 31,4 % |
| P99 à P99,9 | 78,8 | 84,7 | 85,0 | 16,4 | 17,4 | 17,2 | 20,9 | 20,6 | 20,3 | 18,6 % |
| Dernier millième (0,1%) | 56,4 | 69,4 | 54,7 | 11,0 | 13,0 | 11,8 | 19,5 | 18,7 | 21,6 | 12,8 % |
| Ensemble des foyers | — | — | — | 83,5 | 91,7 | 92,6 | — | — | — | 100 % |
Source : DGFiP Statistiques n° 41 et n° 53, tableaux 2, 4 et 5. RFR 2023 estimé à nombre moyen de parts par foyer constant. Taux nets 2024 et 2025 publiés ; taux 2023 recalculé (la DGFiP indique une baisse « de près d’un point » en 2024 pour le dernier millième). Les groupes ne s’additionnent pas.
Le contraste est net à l’intérieur même du dernier décile. En 2025, les neuf centiles situés sous le dernier centième acquittent 1,0 Md€ de plus, quand le dernier centième en acquitte 1,4 Md€ de moins ; entre P99 et P99,9, le revenu est quasi stable (+0,4 %). Toute la contraction de la base au sommet est donc logée dans le dernier millième, soit environ 42 000 foyers, et elle porte sur un seul type de revenu.
Trois compartiments : la base au barème est stable, la base forfaitaire fait l’aller-retour
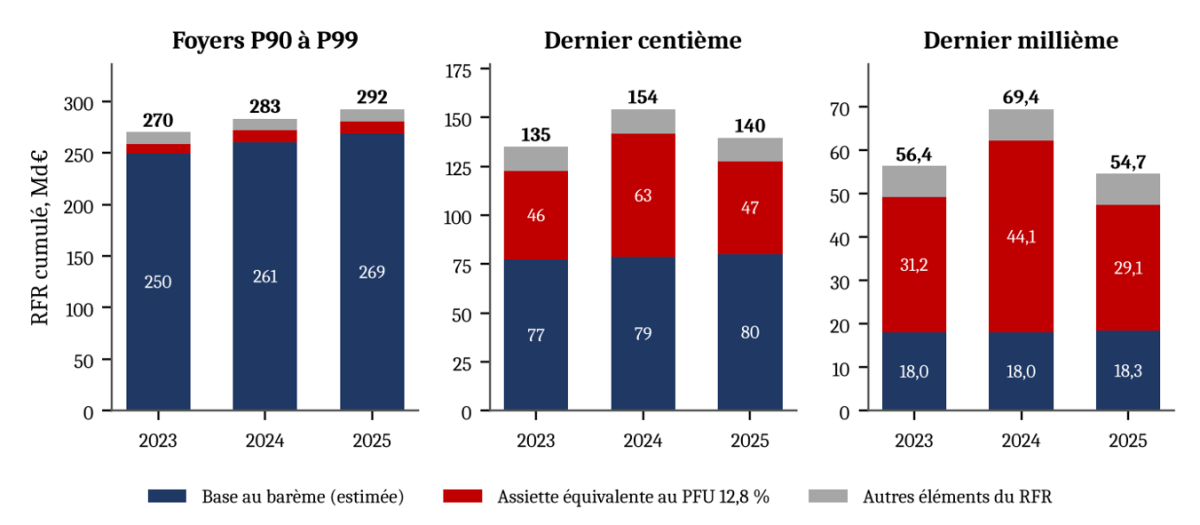
Le Conseil des prélèvements obligatoires (CPO) a mesuré, pour 2024 et sur le même classement, la part du RFR soumise au barème : environ 92 % entre P90 et P99, 51 % dans le dernier centième et 26 % seulement dans le dernier millième, contre 59 % en 2017[7]. Le profil de revenu du 0,1 % les plus aisés est dominé par le capital : en 2022, les RCM y représentaient 47 % des revenus déclarés, les salaires 35,5 % et les pensions moins de 3 %[8]. En appliquant ces parts au RFR reconstitué, on distingue trois compartiments : la base au barème, l’assiette équivalente au PFU et les autres éléments du RFR (revenus exonérés, abattements, réintégrations), ces derniers supposés constants en montant.
Le résultat, que retrace le graphique ci-après, est sans ambiguïté. Dans le dernier millième, la base au barème reste voisine de 18 Md€ sur les trois années, tandis que l’assiette forfaitaire passe de 31 à 44 puis 29 Md€ : la totalité du choc, à la hausse comme à la baisse, se loge dans le compartiment taxé à 12,8 %. Il en va de même dans le dernier centième (base au barème de 77 à 80 Md€, assiette forfaitaire de 46, 63 puis 47 Md€). Entre P90 et P99, à l’inverse, la base au barème croît de 250 à 269 Md€ et l’assiette forfaitaire, marginale, augmente encore en 2025. Le rendement apparent du barème confirme cette stabilité : environ 16,4 % entre P90 et P99, 30,5 % dans le dernier centième et 37 à 40 % dans le dernier millième.
Le RFR des plus hauts revenus par compartiment d’imposition, 2023-2025
Les composantes de l’IR net au sommet de la distribution, 2023-2025
| Dernier dixième | Dernier centième | Dernier millième | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Md€ | 2023 | 2024 | 2025 | 2023 | 2024 | 2025 | 2023 | 2024 | 2025 |
| Impôt au barème | 64,0 | 67,1 | 68,7 | 23,4 | 24,0 | 24,5 | 6,71 | 6,80 | 7,41 |
| Impôt hors barème | 7,0 | 9,5 | 7,6 | 5,8 | 8,1 | 6,0 | 3,99 | 5,65 | 3,73 |
| CEHR | 1,4 | 2,0 | 1,4 | 1,4 | 2,0 | 1,4 | 1,35 | 1,89 | 1,32 |
| CDHR | — | — | 0,6 | — | — | 0,6 | — | — | 0,57 |
| RICI (à déduire) | −9,5 | −10,6 | −10,5 | −3,3 | −3,7 | −3,6 | −1,10 | −1,38 | −1,26 |
| IR net | 63,1 | 68,2 | 67,8 | 27,4 | 30,4 | 29,0 | 10,98 | 12,99 | 11,81 |
| Base au barème (estimée) | 327 | 339 | 349 | 77,2 | 78,6 | 80,2 | 18,0 | 18,0 | 18,3 |
| Assiette équivalente PFU | 54,6 | 74,5 | 59,1 | 45,7 | 63,1 | 47,1 | 31,2 | 44,1 | 29,1 |
| Rendement du barème | 19,6 % | 19,8 % | 19,7 % | 30,3 % | 30,6 % | 30,6 % | 37,3 % | 37,7 % | 40,4 % |
Source : DGFiP Statistiques n° 41 et n° 53, tableaux 2 et 4 ; moyennes par foyer multipliées par les effectifs implicites ; 2023 déduit des contributions publiées. L’écart résiduel avec l’IR net correspond aux petites impositions. La CEHR est entièrement acquittée au-delà du 99e centile.
La hausse de 9 % de l’impôt au barème du dernier millième en 2025 (+0,6 Md€), alors que sa base estimée ne progresse que de 2 %, s’explique en partie par la recomposition du groupe : les foyers entrés en 2024 grâce à des distributions exceptionnelles, peu imposés au barème, en sont ressortis. L’analyse de la seule année 2025 ne permet pas de l’isoler, faute de suivi en panel.
Comment lire ces chiffresLes groupes sont des rangs, pas des personnes. Le dernier millième de 2025 ne réunit pas les mêmes foyers que celui de 2024 : seuls 58 % des très hauts revenus demeurent durablement dans cette catégorie[9]. Les évolutions mesurent donc la variation d’un rang, non le comportement des mêmes contribuables. Le classement s’effectue selon le RFR par part, les taux sont rapportés au RFR du foyer. Le dernier millième affiche ainsi un RFR moyen de 726 806 € par part, mais un RFR d’environ 1,3 M€ par foyer (1,8 part en moyenne). La somme des RFR par part (858,5 Md€) n’a pas de signification économique. Les millésimes sont estimés à partir de la troisième émission (98 % des foyers, plus de 99 % des montants), puis révisés. Selon la source retenue pour 2024, le recul de l’impôt hors barème du dernier millième en 2025 va de 1,51 Md€ (contributions du n° 53) à 1,92 Md€ (niveaux publiés), notre reconstitution par les moyennes donnant 1,85 Md€. |
Un effet base, non une stratégie de contournement
Effet base et effet taux : la base explique tout le mouvement au sommet
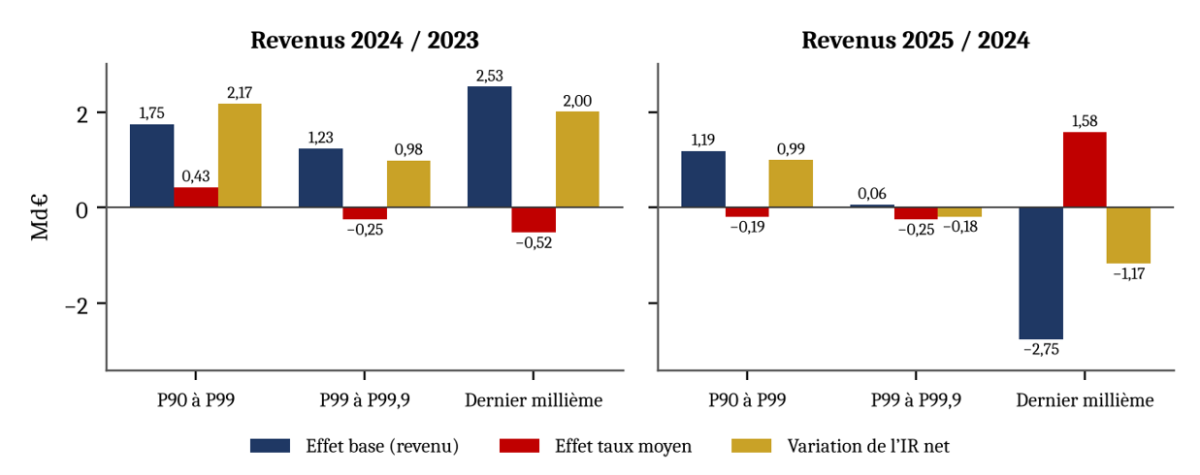
La variation de l’IR net d’un groupe se décompose exactement en un effet base (variation du RFR au taux de l’année précédente) et un effet taux (variation du taux appliquée au RFR de l’année courante). Pour le dernier millième, l’effet base retranche 2,75 Md€ en 2025, l’effet taux en restitue 1,58 Md€ : le rendement baisse de 1,17 Md€, soit 43 % seulement du choc de base. En 2024, le mécanisme avait joué en sens inverse (+2,53 Md€ d’effet base, −0,52 Md€ d’effet taux). Sur deux ans, le RFR du millième recule légèrement (−0,34 Md€ d’effet base), mais l’effet taux ajoute 1,17 Md€ : l’impôt de ce groupe augmente de 0,83 Md€ entre 2023 et 2025.
Décomposition de la variation de l’IR net en effet base et effet taux
| 2024 / 2023 | 2025 / 2024 | 2025 / 2023 | ||||||
|---|---|---|---|---|---|---|---|---|---|
| Md€ | Base | Taux | Total | Base | Taux | Total | Base | Taux | Total |
| Dernier dixième | +5,00 | +0,16 | +5,16 | −0,86 | +0,50 | −0,36 | +4,14 | +0,65 | +4,79 |
| P90 à P99 | +1,75 | +0,43 | +2,17 | +1,19 | −0,19 | +0,99 | +2,92 | +0,25 | +3,17 |
| Dernier centième | +3,83 | −0,84 | +2,99 | −2,84 | +1,48 | −1,36 | +0,91 | +0,72 | +1,63 |
| P99 à P99,9 | +1,23 | −0,25 | +0,98 | +0,06 | −0,25 | −0,18 | +1,30 | −0,50 | +0,80 |
| Dernier millième | +2,53 | −0,52 | +2,00 | −2,75 | +1,58 | −1,17 | −0,34 | +1,17 | +0,83 |
Source : DGFiP Statistiques n° 41 et n° 53. Effet base = taux initial × variation du RFR cumulé ; effet taux = variation du taux × RFR final ; la somme est exacte.
Effet base et effet taux par tranche du sommet de la distribution
Pourquoi le taux moyen baisse en 2024 et remonte en 2025 : un effet de composition
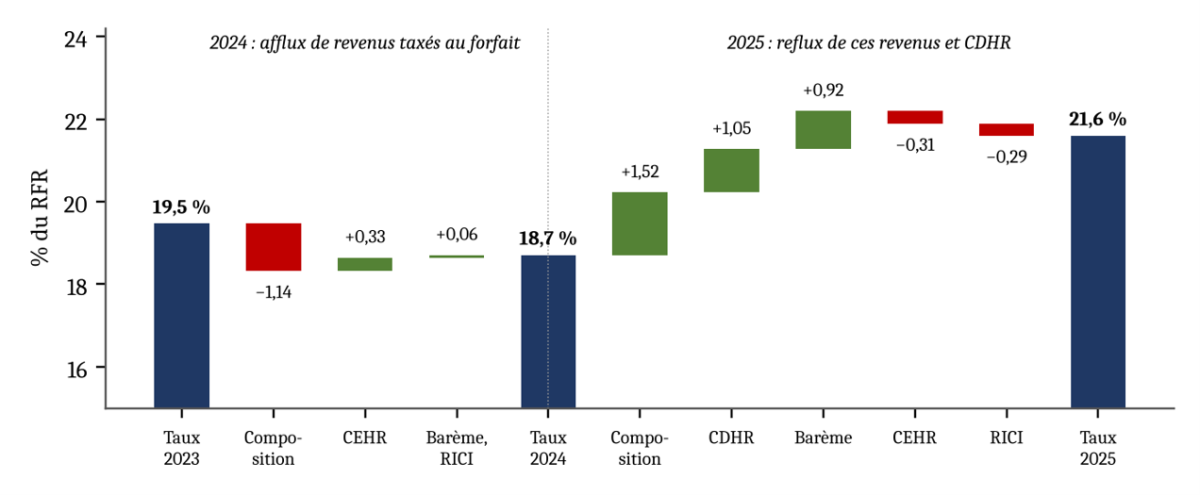
La baisse du taux moyen du dernier millième en 2024, de 19,5 % à 18,7 %, n’a rien d’une optimisation : elle résulte mécaniquement de la part croissante des revenus taxés à 12,8 % (63,6 % du RFR, contre 55,3 % en 2023), dont le taux est inférieur au rendement moyen du barème à ce niveau (37 à 38 %). Cet effet de composition retranche 1,1 point, partiellement compensé par la CEHR (+0,3 point). En 2025, le reflux des revenus forfaitaires inverse le mouvement (+1,5 point) ; la CDHR ajoute 1,05 point, la hausse du rendement du barème 0,9 point, tandis que la baisse de la CEHR et la hausse relative des RICI en retirent 0,6. Pour le dernier centième, la composition explique de même −0,9 point en 2024 et +1,0 point en 2025, la CDHR ajoutant 0,45 point. Les taux légaux n’ont pas varié : seule la répartition des revenus entre barème et forfait a changé.
Du taux de 2023 au taux de 2025 : décomposition du taux moyen d’IR net du dernier millième
Anticiper n’est pas contourner : le Trésor a encaissé plus tôt, et davantage
Reste la part de comportement, que la DGFiP formule prudemment. Les foyers qui contrôlent le calendrier de leurs revenus (dirigeants actionnaires de leur société, détenteurs de plus-values latentes) ont pu avancer en 2024 des distributions ou des cessions prévues pour 2025. Cette faculté est légale, et elle avait déjà été observée en sens inverse lors de la création du PFU : l’élasticité des dividendes au taux d’imposition atteint 2,5 pour les dirigeants actionnaires, et elle est nulle pour les autres ménages[10] ; la réforme de 2018 avait ainsi accru d’environ 15 % les dividendes versés[11]. Mais une anticipation n’est pas une fuite devant l’impôt : les revenus avancés ont été imposés en 2024 au PFU (12,8 %) et à la CEHR (3 ou 4 %), et soumis à 17,2 % de prélèvements sociaux, soit près de 3 Md€ supplémentaires hors périmètre de l’IR.
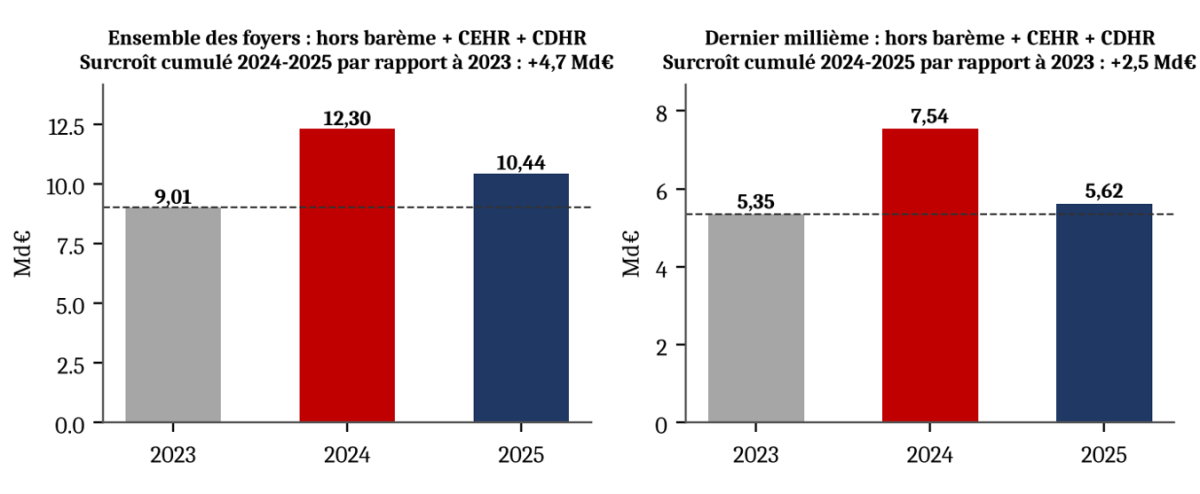
L’arbitrage n’a porté que sur l’écart entre ce taux d’environ 16 à 17 % et le plancher de 20 % de la CDHR, soit 3 à 4 points sur quelque 17 Md€ de revenus avancés : de l’ordre de 0,5 à 0,7 Md€. Le bilan à deux ans est sans appel : par rapport au niveau de 2023, l’impôt forfaitaire, la CEHR et la CDHR ont rapporté 4,7 Md€ de plus en cumul sur 2024 et 2025 pour l’ensemble des foyers, dont 2,5 Md€ pour le seul dernier millième, dont l’IR net total excède de 2,8 Md€ en cumul son niveau de 2023. La vraie inconnue est ailleurs : si les distributions de 2024 ont puisé dans les réserves des exercices suivants, une part de l’érosion reste à venir, et le millésime 2026 dira si 2025 constitue un point bas ou un retour à la tendance.
La CDHR : un rendement décevant, un plancher qui a fonctionnéInstituée par la loi de finances pour 2025, la CDHR vise les foyers dont le RFR excède 250 000 € (personne seule) ou 500 000 € (couple). Elle est égale à la différence entre 20 % d’un « RFR ajusté » et la somme de l’IR, de la CEHR et des prélèvements libératoires, majorée de 1 500 € par personne à charge et de 12 500 € pour un couple, avec une décote au voisinage des seuils[12]. Le Gouvernement en attendait environ 2 Md€, alors même que le périmètre avait été réduit à quelque 24 300 foyers[13]. L’acompte de décembre 2025 n’a rapporté que 0,4 Md€[14] et la 3e émission évalue la contribution à 0,62 Md€ pour environ 14 000 foyers. L’IPP avançait dès l’origine 1,2 Md€[15] : le chiffrage gouvernemental, statique, ignorait comportements, majorations et décote. La loi de finances pour 2026 l’a prorogée jusqu’au retour du déficit sous 3 % du PIB, avec un traitement moins favorable des revenus exceptionnels[16]. |
Bilan à deux ans de l’imposition forfaitaire et des contributions sur les hauts revenus
Conclusion
Sur trois millésimes, les données de la DGFiP ne décrivent pas une fuite des plus aisés devant l’impôt, mais un déplacement dans le temps de revenus du capital, provoqué par l’annonce d’une contribution assise sur l’année suivante. La base forfaitaire du dernier millième a gonflé puis reflué de 13 à 15 Md€ ; sa base au barème est restée stable ; son taux moyen a baissé puis monté au seul gré de cette composition et de la CDHR, pour atteindre 21,6 % en 2025. L’impôt demeure en outre l’un des plus concentrés d’Europe : 73 % de l’IR net reposent sur 10 % des foyers[17] et 13 % sur 0,1 %[18], ce que la Fondation documente de longue date. Ces constats appellent cinq orientations.
Préserver le PFU et la prévisibilité de la fiscalité du capital. L’élasticité des revenus du capital au calendrier fiscal, mesurée ici à près de 17 Md€ en un an, montre qu’un relèvement du forfait produirait d’abord des reports de distribution et une rétention des bénéfices. La Fondation avait salué la flat tax comme la fin d’une fiscalité dogmatique[19] et rappelle que la France surtaxe toujours le capital par rapport à ses voisins[20] : la hausse des prélèvements sociaux, qui porte le taux global à 31,4 %[21], va à rebours de cette exigence.
Chiffrer les surtaxes sur plusieurs exercices. Toute étude d’impact devrait présenter un rendement annuel et cumulé, intégrant l’anticipation des distributions et distinguant impôt établi, acompte et encaissement. L’écart entre 2 Md€ annoncés et 0,62 Md€ perçus aurait été évité.
Fusionner la CEHR et la CDHR dans un dispositif unique et borné dans le temps. Deux contributions « exceptionnelles » se superposent, la première depuis 2012. Leur rendement cumulé (2 Md€) ne justifie ni deux assiettes, ni l’insécurité de leur articulation. Plutôt que d’ajouter des taxes sur le patrimoine au rendement illusoire, dont l’électorat californien vient de rejeter un avatar[22], il convient de fixer un cadre durable dans un pays redevenu le plus taxé d’Europe[23].
Élargir l’assiette plutôt que concentrer davantage. Une CSG proportionnelle faisant office d’impôt minimal et la fiscalisation de certains compléments de revenus d’assistance[24] répondraient mieux à l’étroitesse de l’assiette, moins d’un foyer sur deux étant imposé. Les 4,2 Md€ de crédits d’impôt restitués à des foyers non imposés devraient être évalués comme les prestations qu’ils sont devenus.
Publier des bases et des rendements comparables. La DGFiP devrait publier, pour chaque rang (P90-P99, P99-P99,9, P99,9-P99,99, dernier dix-millième), le nombre de foyers, le RFR cumulé, la base au barème et les bases forfaitaires par taux, l’impôt correspondant à chaque compartiment, la CDHR par rang, et un suivi en panel des mêmes foyers. C’est la condition d’un débat public qui ne confonde plus une baisse de revenu avec une baisse d’impôt. Rendez-vous dans un an, avec le millésime 2026.
- [1] Olivier Arnal, Laurent Fraysse et Thomas Pequignot, DGFiP Statistiques n° 53, « L’impôt sur le revenu 2025 : une progression de 1,0 %, comparable à l’inflation (+0,9 %) », novembre 2026, tableaux 1 à 5, et classeur de données associé. Les revenus sont rattachés à leur année de perception. Les montants 2025 sont provisoires (troisième émission, déclarations connues au 15 septembre 2026).
- [2] Denis Cosnard, « Les très riches Français ont fait baisser leur impôt sur le revenu en 2025 », Le Monde, 10 novembre 2026.
- [3] Calculs Fondation iFRAP d’après les DGFiP Statistiques n° 41 et n° 53. La baisse moyenne d’IR net est déduite des 281 086 € en 2025 et de la baisse de 9,4 % sur la base 2024 révisée (n° 53, tableau 4). L’assiette équivalente s’obtient en divisant l’impôt hors barème, hors contributions sur les hauts revenus, par 12,8 %. La composition du dernier millième peut varier d’un millésime à l’autre.
- [4] Calculs Fondation iFRAP. Pour le taux net du dernier millième en 2024, la note retient 18,7 %. Le n° 53 révise ce taux à 18,6 %. Le surcroît cumulé additionne les écarts de 2024 et de 2025 au niveau de 2023, en euros courants, pour l’impôt hors barème, la contribution exceptionnelle et la contribution différentielle sur les hauts revenus. Les prélèvements sociaux sont hors périmètre.
- [5] BOFiP, « IR – Indexation du barème et des seuils et limites associés au titre de l’imposition des revenus de l’année 2025 », actualité du 7 avril 2026 (revalorisation de 0,9 %, contre 1,8 % pour les revenus 2024).
- [6] Fondation IFRAP, « L’impôt sur les revenus 2022 : +16 % de foyers non imposés depuis 2013 », 2024.
- [7] Conseil des prélèvements obligatoires, L’impôt sur le revenu, ses réductions et crédits d’impôt depuis 2017, septembre 2026, p. 49-60 (graphique 3, tableaux 5 et 6 : part des revenus soumis au barème dans le RFR par rang de RFR par part).
- [8] DGFiP, DGFiP Analyses n° 08, « Revenus et patrimoine des foyers les plus aisés en France », janvier 2025, tableau 4, p. 6 (revenus 2022 : 47 % de RCM et 35,5 % de salaires dans le revenu du 0,1 % de foyers classés par revenu déclaré).
- [9] Fondation IFRAP, « Fiscalité des riches : le mirage des milliards € de recettes », Société civile n° 270, septembre 2025, encadré « Un effet noria bien réel » (58 % des très hauts revenus seulement demeurent durablement dans cette catégorie entre 2006 et 2022).
- [10] Fondation IFRAP, « Taxe sur les petits colis et CDHR : deux fiascos fiscaux », section sur les dividendes (élasticité des dividendes de 2,5 pour les dirigeants actionnaires lors de la réforme de 2018, nulle pour les autres ménages).
- [11] Institut des politiques publiques, Policy Brief n° 46, « Quelles leçons tirer des réformes de la fiscalité des revenus du capital ? », octobre 2019.
- [12] BOFiP, BOI-IR-CDHR-10-20260630, « Contribution différentielle sur les hauts revenus – Champ d’application, assiette et calcul de la contribution » (article 224 du CGI issu de l’article 10 de la loi de finances pour 2025).
- [13] Public Sénat, « Impôt exceptionnel pour les plus riches : pourquoi seulement 24 300 foyers sont finalement concernés ».
- [14] DGFiP, DGFiP Statistiques n° 43, « Les recettes fiscales collectées par la DGFiP progressent plus vite que le PIB en 2025 », mars 2026, tableau 1 (acompte de CDHR de 0,4 Md€ ; recettes nettes d’IR de 94,9 Md€ en caisse en 2025).
- [15] Assemblée nationale, amendement n° 1426 au projet de loi de finances pour 2026, exposé sommaire citant l’évaluation de l’IPP (1,2 Md€).
- [16] CMS Francis Lefebvre, « Impôts 2026 : CDHR, vers un traitement moins favorable des revenus exceptionnels ».
- [17] Fondation IFRAP, « 75 % de l’impôt sur le revenu payé par 10 % des ménages », mai 2023.
- [18] Fondation IFRAP, « Les 0,1 % des plus hauts revenus paient 13 % de la note d’impôt sur le revenu », février 2025.
- [19] Fondation IFRAP, « La flat tax met un terme à la fiscalité dogmatique », Macronomètre.
- [20] Fondation IFRAP, « Fiscalité du capital : la France toujours surtaxée de 60 milliards », Société civile.
- [21] Boursorama, « Hausse de la flat tax : quels placements sont concernés ? » (taux global porté de 30 % à 31,4 % par la hausse des prélèvements sociaux, la part d’IR restant à 12,8 %).
- [22] Fondation IFRAP, « Taxation des centi-millionnaires ? Une idée ubuesque anti-entrepreneurs » ; voir aussi « Californie : la taxe sur les milliardaires rejetée », novembre 2026.
- [23] Fondation IFRAP, « La France de nouveau le pays le plus taxé d’Europe en 2025 selon Eurostat », novembre 2026.
- [24] Fondation IFRAP, « Fiscalité des ménages : les 10 propositions de la Fondation IFRAP », propositions n° 5 et n° 6.