Dépenses, recettes : premier bilan du budget 2027

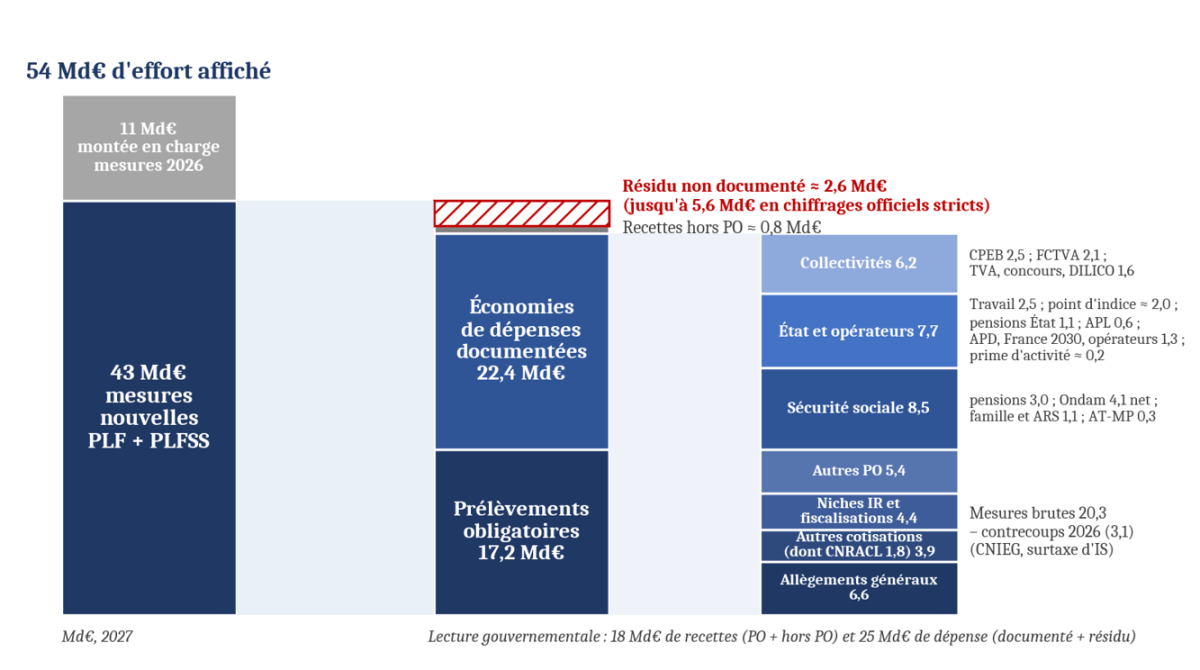
La première version du budget 2027 présentée par le gouvernement prévoit 17,2 Md€ de prélèvement obligatoires supplémentaires, dont 10,5 Md€ uniquement sur le travail. Charge de la dette incluse, il compte alors plus de hausses de prélèvements obligatoires que de baisses de dépenses. Le Gouvernement chiffre à 54 Md€ l’effort de redressement budgétaire pour 2027, dont 43 Md€ de « mesures nouvelles » inscrites dans le PLF et le PLFSS, le solde correspondant à la montée en charge de décisions prises en 2026[1]. Aucun document ne fournit pourtant de tableau de passage mesure par mesure. Le Gouvernement s’en tient à une ventilation globale, soit 18 Md€ en recettes et 25 Md€ en dépense, reprise par le Haut Conseil des finances publiques (HCFP)[2]. La présente note reconstitue cette décomposition à partir du dossier de presse, de l’avis du HCFP, des notes de la Fondation IFRAP[3] et des chiffrages parus dans la presse. Elle distingue trois blocs, prélèvements obligatoires, économies de dépenses et recettes hors PO, et en déduit un résidu non documenté.
Des 54 aux 43 Md€ : 11 Md€ de mesures 2026 en année pleine, à moitié identifiées
Du quantum affiché aux mesures nouvelles
| Md€ | Montant | Source |
|---|---|---|
| Effort total affiché pour 2027 | 54,0 | Gouvernement |
| Montée en charge de mesures 2026 et antérieures | 11,0 | Gouvernement |
| Santé : décrets de l’été 2026 (médicaments à SMR faible, dentaire, transports, arrêts longs hors ALD), participations des assurés | ≈ 2,2 | IFRAP, HCFP |
| Gel du barème des allègements généraux décidé en juin 2026 | 2,2 à 2,9 | HCFP |
| Assurance chômage (ruptures conventionnelles, règles d’indemnisation) | n.c. | DP |
| Régulation 2026 des crédits de l’État pérennisée en base | n.c. | PLF |
| Non ventilé | ≈ 6 à 6,6 | calcul IFRAP |
| Mesures nouvelles PLF et PLFSS 2027 | 43,0 | Gouvernement |
| dont recettes (déclaration gouvernementale) | 18 | HCFP |
| dont dépense (déclaration gouvernementale) | 25 | HCFP |
Sources : dossier de presse, p. 14 ; HCFP, avis n° 2026-5, § 74 et 98 ; note IFRAP sur les décrets santé de l’été 2026 ; calculs Fondation IFRAP. n.c. : non chiffré.
Le dossier de presse cite les médicaments les moins efficaces, les arrêts de travail et l’assurance chômage ; la présentation orale ajoutait le gel des allègements[4]. Moins de la moitié des 11 Md€ est donc identifiable. Le chiffre a d’ailleurs bougé : le ministre des Comptes publics parlait de 9 Md€ à la mi-septembre. Un point appelle à la vigilance : le HCFP retient le gel du barème des allègements (2,9 Md€) parmi les mesures nouvelles en PO de 2027[5]. S’il figure aussi dans les 11 Md€, il est compté deux fois.
17,2 Md€ de prélèvements obligatoires, dont 10,5 Md€ sur le coût du travail
Mesures nouvelles en prélèvements obligatoires pour 2027
| Md€ | Rendement | Nature |
|---|---|---|
| Rabots sur les allègements de charges | 6,6 |
|
| Compléments de salaire dans l’assiette des allègements généraux | 3,7 | Cotisations (PLFSS) |
| Gel du barème des allègements généraux | 2,9 | Cotisations |
| Autres cotisations sociales | 3,9 |
|
| AT-MP (taux unique), véhicules thermiques, avantages en nature IEG | 2,1 | Exonérations sociales |
| Hausse du taux de cotisation employeur CNRACL | 1,8 | Transfert interne aux APU |
| Niches fiscales et fiscalisations | 4,4 |
|
| Plafonnement à 3 000 € de l’abattement de 10 % des retraités | 1,4 | Dépense fiscale IR |
| Fiscalisation des indemnités journalières (IR et CSG) | 1,4 | Niche IR / sociale |
| Recentrage LMNP et apport-cession (150-0 B ter) | 0,8 | Dépenses fiscales |
| Indemnités de rupture : plafond d’exonération harmonisé | 0,8 | Niche fiscale et sociale |
| Autres prélèvements | 5,4 |
|
| Prélèvement exceptionnel de 17 % sur les avoirs en déshérence | 1,4 | Exceptionnel (cf. §4) |
| Hausse des taux des impôts locaux (prévision) | 1,2 | Décisions locales |
| Lutte contre la fraude (facturation électronique, régularisation) | 1,0 | Rendement aléatoire |
| Taxe sur les infrastructures de longue distance | 0,8 | Taxe sectorielle |
| TVA sur la télévision linéaire (0,4) ; divers (0,6) | 1,0 | Divers |
| Sous-total des hausses brutes | 20,3 |
|
| Contrecoup du prélèvement 2026 sur l’excédent de la CNIEG | – 1,5 | Extinction |
| Contrecoup de la surtaxe d’IS (7 → 5 Md€) et du fret maritime | – 1,6 | Extinction |
| Total net des mesures nouvelles en PO | 17,2 |
|
Source : HCFP, avis n° 2026-5, tableau 7 (saisine PLF/PLFSS 2027), hors PO au profit de l’UE ; regroupement Fondation IFRAP.
Les 17,2 Md€ correspondent aux 18 Md€ de recettes revendiqués par le Gouvernement, à 0,8 Md€ près (§ 4). Les hausses brutes, 20,3 Md€, recoupent l’estimation du Medef (« près de 20 Md€ » pesant sur les entreprises), tandis que la presse retient « quelque 17 Md€ » d’impôts et cotisations[6]. Le volet retraites est ici scindé : les 5,5 Md€ demandés aux retraités se répartissent en 4,1 Md€ de sous-indexation, classés en dépense, et 1,4 Md€ de plafonnement de l’abattement, reclassé en recettes fiscales[7].
Trois retraitements nuancent le total. La hausse du taux CNRACL (1,8 Md€) accroît d’autant les dépenses des collectivités et des hôpitaux : son effet sur le solde consolidé est nul[8]. La hausse des impôts locaux (1,2 Md€) est une prévision, non une décision de l’État. Enfin, la prolongation de la contribution des organismes complémentaires (1,1 Md€) n’apparaît pas : reconduite à l’identique, elle évite une perte de recette sans constituer une mesure nouvelle au sens du HCFP. Le cœur de l’effort fiscal se réduit donc à 14,2 Md€, dont près de la moitié renchérit le coût du travail.
22,4 Md€ d’économies de dépenses documentées
Économies de dépenses par sous-secteur (écart au tendanciel)
| Md€ | Montant | Source / statut |
|---|---|---|
| Sécurité sociale | 8,5 |
|
| Revalorisation différenciée des pensions de base (seuils 1 260 / 2 000 €) | 3,0 | DP, PLFSS art. 35 |
| Ondam à + 2,0 % : 5,0 Md€ d’économies brutes (produits de santé 2,0, IJ 1,0, efficience 0,9, transferts aux complémentaires 0,7…) moins 1,0 Md€ de mesures nouvelles | 4,1 | HCFP (net) |
| Gel de la BMAF (prestations familiales) et recentrage de l’ARS | 1,1 | HCFP (ARS « indéterminée ») |
| Plafond des IJ AT-MP ramené à 1,8 Smic | 0,3 | DP (report sur employeurs) |
| État et opérateurs | 7,7 |
|
| Ministère du Travail (France compétences, CPF, France Travail) | 2,5 | Gouvernement |
| Gel du point d’indice (versant État) | ≈ 2,0 | Presse, sept. 2026 |
| Sous-indexation des pensions de l’État (CAS Pensions, régimes spéciaux) | 1,1 | DP (1,3 selon HCFP) |
| Gel et recentrage des APL | 0,6 | HCFP |
| APD (– 0,4) et France 2030 (– 0,4) ; taxes affectées Ademe et Anah (– 0,5) | 1,3 | Fiches missions, HCFP |
| Gel de la prime d’activité | ≈ 0,2 | Estimation IFRAP |
| Collectivités (moindres ressources) | 6,2 |
|
| Contribution progressive à l’effort budgétaire (CPEB) | 2,5 | PLF art. 37 |
| « Verdissement » du FCTVA (taux socle – 5 points) | 2,1 | PLF |
| Écrêtement de la TVA affectée (0,6), concours ministériels (0,7), DILICO (0,3) | 1,6 | HCFP |
| Total des économies documentées | 22,4 |
|
| dont chiffrages officiels | 19,4 |
|
| dont estimations IFRAP ou de presse | 3,0 |
|
Sources : dossier de presse ; HCFP, avis n° 2026-5, § 82-86 ; fiches missions ; presse ; estimations Fondation IFRAP. Montants nets des effets sur la CSG et la CASA pour les pensions.
La sphère sociale est le premier contributeur, mais plus d’un dixième de son effort relève du transfert de charges plutôt que de l’économie : transferts aux complémentaires dans l’Ondam, plafond des IJ AT-MP compensé par les employeurs. L’Ondam est retenu en net : l’objectif de 2,0 % s’écarte de 1,5 point d’un tendanciel de 3,5 %, soit 4,1 Md€, les 5 Md€ d’économies brutes finançant aussi 1 Md€ de mesures nouvelles[9]. Les pensions de l’État (1,1 Md€) ne figurent pas dans le solde de la branche vieillesse, ce qui porte l’effort total sur la seule revalorisation à 4,1 Md€[10].
Côté État, deux postes reposent sur des chiffrages non officiels. Le gel du point d’indice, valorisé à 2 Md€ par le Premier ministre le 17 septembre, figurait déjà dans le tendanciel de la mission Jaravel-Ragot-Tavernier-Valla : le compter comme effort revient à mesurer l’économie par rapport à une hausse jamais décidée[11]. Le gel de la prime d’activité n’est pas chiffré ; une revalorisation évitée d’environ 2 % sur une dépense de l’ordre de 10 Md€ représente environ 0,2 Md€[12]. Le ministère du Travail porte à lui seul le tiers de l’effort de l’État[13].
Les 6,2 Md€ demandés aux collectivités (5,4 Md€ selon leurs propres calculs, 4,6 Md€ dans le seul affichage CPEB + FCTVA du dossier de presse[14]) sont d’abord des transferts : ils améliorent le solde de l’État et ne deviennent une économie consolidée que si les collectivités réduisent leurs dépenses, ce que le HCFP qualifie d’« ambitieux » pour le fonctionnement.
Les recettes non fiscales : une contribution marginale, un effet de base massif
Recettes hors PO : ce qui relève de l’effort et ce qui n’en relève pas
| Md€ | Montant | Statut |
|---|---|---|
| Mesures comptées dans l’effort | ≈ 0,8 |
|
| Recettes hors PO incluses dans les 18 Md€ du Gouvernement (écart à 17,2) | ≈ 0,8 | Déduit, non ventilé |
| Pour mémoire : avoirs en déshérence (anticipation d’un produit domanial) | (1,4) | Compté en PO par le HCFP |
| Évolution des recettes non fiscales de l’État (budget) | – 16,9 | 33,6 → 16,7 Md€ |
| Restitution de dotations non consommables de l’ANR (2026) | – 6,9 | Sans effet sur le solde public |
| Dernier versement européen au titre du plan de relance (2026) | – 6,1 | Non reconductible |
| Ponction sur les réserves de la CNIEG (2026) | – 1,9 | Contrecoup en PO (– 1,5) |
| Fonds d’épargne de la CDC et autres | ≈ – 2,0 | Solde IFRAP |
| Composante non discrétionnaire des recettes hors PO (HCFP) | ≈ – 6 | – 0,2 pt de PIB |
Sources : PLF 2027, p. 24 ; dossier de presse, chiffres clés, p. 5 ; HCFP, avis n° 2026-5, tableau 12 ; calculs Fondation IFRAP.
Aucune mesure identifiée ne porte explicitement sur les recettes non fiscales, hors l’écart de 0,8 Md€ entre le chiffre gouvernemental et le décompte du HCFP, qui peut recouvrir des dividendes, redevances ou pénalités issues du contrôle. Le prélèvement de 17 % sur les avoirs en déshérence détenus par la Caisse des dépôts mérite toutefois d’être signalé : présenté comme une anticipation de leur attribution à l’État, il s’apparente à une avance sur un produit domanial, restituable aux ayants droit, plus qu’à un impôt[15]. Le reclasser ramènerait les PO à 15,8 Md€ et porterait les recettes hors PO à 2,2 Md€. À l’inverse, la chute de 16,9 Md€ des recettes non fiscales du budget de l’État n’est pas une « anti-mesure » : elle reflète la fin de recettes exceptionnelles de 2026, dont la principale (ANR) est neutre pour le solde public[16].
Le résidu : 2,6 à 5,6 Md€ non documentés, et près de 15 Md€ fragiles
Bouclage des 43 Md€ et qualité des mesures
| Md€ | Montant | Commentaire |
|---|---|---|
| Mesures nouvelles affichées | 43,0 |
|
| Prélèvements obligatoires (HCFP) | – 17,2 | Tableau 2 |
| Recettes hors PO | – 0,8 | Tableau 4 |
| Économies de dépenses à chiffrage officiel | – 19,4 | Tableau 3 |
| Résidu en chiffrages officiels stricts | 5,6 | Côté dépense |
| Économies estimées (point d’indice, prime d’activité, APD, France 2030) | – 3,0 | Presse, IFRAP |
| Résidu après estimations IFRAP | 2,6 | Côté dépense |
| Pour mémoire : mesures fragiles ou sans effet consolidé | ≈ 14,7 |
|
| Transferts aux collectivités (effet consolidé conditionnel) | 6,2 | HCFP |
| Gel du barème des allègements (double compte possible avec les 11 Md€) | 2,9 | Tableau 1 |
| Hausse CNRACL (neutre en consolidé) ; impôts locaux (décisions locales) | 3,0 | HCFP |
| Fraude (1,0) ; négociation sur les IJ (1,0) ; ARS « indéterminée » (0,6) | 2,6 | HCFP, DP |
Sources : tableaux 1 à 4 ; calculs Fondation IFRAP. Les mesures fragiles ne s’additionnent pas au résidu : elles sont incluses dans les montants identifiés.
Le résidu se loge entièrement du côté de la dépense : les 18 Md€ de recettes sont quasi intégralement documentés, les 25 Md€ d’économies ne le sont qu’à hauteur de 19,4 Md€ par les documents officiels. Deux candidats plausibles pour le combler sont la sous-indexation des retraites complémentaires Agirc-Arrco, intégrée au scénario, mais relevant des partenaires sociaux (de l’ordre de 1 Md€ par point)[17], et la correction des « rentes » des contrats de soutien aux renouvelables, qui ramène les charges de service public de l’énergie à 9,5 Md€ sans que l’économie soit chiffrée. Le résidu est donc du même ordre que celui que la Fondation estimait avant la présentation du budget (environ 3,5 Md€ sur la base des 54 Md€).
Le constat principal tient moins au résidu qu’à la qualité de ce qui est documenté. L’effort réel de l’année, mesuré par le HCFP en effort structurel, n’est que de 28 Md€, dont 17 Md€ en prélèvements et 11 Md€ en dépense, la hausse de la charge d’intérêts (12 Md€) absorbant plus de la moitié de l’effort en dépense primaire (23 Md€). Sur les 43 Md€, la part la plus solide est fiscale ; la part en dépense repose pour un quart sur des transferts entre administrations et pour une autre fraction sur des mesures réversibles par décret après les élections.
Pour la Fondation IFRAP, l’examen parlementaire devrait commencer par l’exigence d’un tableau de passage complet des 43 Md€, ventilé par mesure, par sous-secteur et par vecteur juridique. Sans lui, ni le partage entre impôts et économies, ni le respect de la cible de 5 % ne sont vérifiables.
Conclusion
L'ajustement budgétaire envisagé par le gouvernement compte finalement 11 Md€ de mesures de 2026 en année pleine, dont la moitié seulement est identifiable (santé, gel des allègements). Ils sont déjà dans le tendanciel et ne réduisent pas le déficit par rapport à celui-ci. Le budget pour 2027 ne document que 22,4 Md€ d’économies de dépenses, dont 8,5 Md€ pour la Sécurité sociale, 7,7 Md€ pour l’État et ses opérateurs et 6,2 Md€ de moindres ressources des collectivités, ces dernières n’étant des économies consolidées que si les collectivités ajustent leurs dépenses. Les recettes non fiscales prévues ne contribuent qu’à la marge (≈ 0,8 Md€), et leur effondrement dans le budget de l’État (– 16,9 Md€) tient à la fin de recettes exceptionnelles de 2026, pas à une mesure.
Finalement, le résidu non documenté atteint ≈ 2,6 Md€, et 5,6 Md€ si l’on ne retient que les chiffrages officiels. Surtout, près de 15 Md€ des mesures identifiées sont fragiles, réversibles ou sans effet sur le solde consolidé.
- [1] Ministère de l’Économie et ministère de l’Action et des Comptes publics, dossier de presse « Budget 2027 », 1er octobre 2026, 147 p. ; documents budgétaires sur budget.gouv.fr. Le projet de loi de finances évoque la montée en charge de mesures « prises en 2026 » et « antérieurement » : voir la dépêche AFP reprise par Boursorama, 1er octobre 2026.
- [2] HCFP, avis n° HCFP-2026-5 du 25 septembre 2026 relatif aux PLF et PLFSS pour 2027, § 98-102 et tableau 13, hcfp.fr. Le HCFP relève que la méthode « hybride » du tendanciel tend à gonfler la dérive spontanée, donc le quantum d’effort.
- [3] Notes IFRAP « 54 milliards d’efforts affichés, 8 milliards de déficit en moins » (septembre 2026), « PLF et PLFSS 2027 : première lecture », « Synthèse chiffrée du dossier de presse », « Synthèse du PLFSS 2027 » et « Avis du HCFP » (octobre 2026). Voir aussi ifrap.org.
- [4] Les décrets de l’été 2026 avaient été chiffrés à 2,15 Md€ dans une note IFRAP antérieure (cinq décrets). Le HCFP mentionne en outre, parmi les mesures « déjà actées » qui ramènent le tendanciel de l’Ondam de 3,6 % à 3,5 %, la hausse du ticket modérateur au 1er janvier pour 1,2 Md€.
- [5] HCFP, avis n° 2026-5, § 74 (rendement 2026 : 2,2 Md€ net de retour d’IS, chiffrage brut de 2,8 Md€ jugé « un peu élevé ») et tableau 7 (2,9 Md€ en 2027).
- [6] Communiqué du Medef relayé par Presse Agence ; L’Appel, 1er octobre 2026.
- [7] Chiffrage du ministre du Travail repris par France 24. La première lecture du PLF faisait état de 3,5 Md€ pour l’abattement ; le chiffrage de 1,4 Md€ du HCFP est seul cohérent avec la répartition 4,1 + 1,4 = 5,5 Md€.
- [8] HCFP, avis n° 2026-5, § 79 : la hausse du taux CNRACL accroît les PO, mais aussi, à due concurrence, les dépenses des employeurs publics territoriaux et hospitaliers.
- [9] HCFP, avis n° 2026-5, § 84 : 273,2 Md€ × (3,5 % – 2,0 %) ≈ 4,1 Md€. La première lecture du PLFSS retenait 5,1 Md€ d’économies brutes.
- [10] Le régime de l’État étant équilibré par la contribution employeur, l’économie réduit la dépense du CAS Pensions sans modifier le solde affiché de la branche. Le HCFP chiffre à 1,3 Md€ la sous-indexation des pensions des fonctionnaires.
- [11] Note IFRAP « 54 milliards d’efforts affichés », section 5. Le HCFP vise précisément ce type de convention : faire suivre au point d’indice la croissance potentielle « gonfle artificiellement » la dérive.
- [12] Estimation Fondation IFRAP, à confirmer par le projet annuel de performances de la mission « Solidarité, insertion et égalité des chances ».
- [13] Effort de 2,5 Md€ selon le Gouvernement (AFP) : – 1,98 Md€ de crédits et environ – 0,75 Md€ de taxes affectées, dont la baisse du plafond de France compétences (– 1,1 Md€ selon le HCFP).
- [14] Chiffre des associations d’élus relayé par France 24, 1er octobre 2026 ; HCFP, avis n° 2026-5, § 86.
- [15] Article 23 du PLF, détaillé par Moneyvox, 1er octobre 2026 : assiette arrêtée au 31 décembre 2026, restitution intégrale en cas de réclamation.
- [16] La non-reconduction de ces recettes explique l’essentiel de la dégradation du solde budgétaire de l’État (– 19,2 Md€) malgré l’amélioration du solde public. Voir la note IFRAP de première lecture du PLF, note 14.
- [17] HCFP, avis n° 2026-5, § 83 ; estimation IFRAP rapportée à environ 100 Md€ de pensions Agirc-Arrco. Ce rendement n’apparaîtrait pas dans les tableaux d’équilibre de la LFSS.