Rapport Grégoire sur les TPE-PME : pourquoi ne pas supprimer la taxation des transmissions ?

Missionnée le 10 avril 2026 par le Premier ministre Sébastien Lecornu, la députée et ancienne ministre chargée des PME Olivia Grégoire a présenté le 21 octobre 2026 son rapport sur la croissance et la transmission des TPE et des PME[1]. Il dresse une cartographie du tissu, un diagnostic des blocages de croissance et un état des lieux de la transmission, avant de formuler vingt-six propositions en trois axes : accompagner le cédant, renforcer les fonds propres, faire de la fiscalité un levier de transmission. La presse en a surtout retenu l’alerte sur un enjeu de trois millions d’emplois[2].
Le rapport Grégoire pose un diagnostic juste et chiffré : 370 000 entreprises potentiellement à transmettre d’ici 2030, trois millions d’emplois en jeu, un flux de 74 000 à 100 000 transmissions possibles par an pour 26 000 à 37 000 cessions effectives, des dirigeants qui se préparent en moins de deux ans quand il en faudrait trois à cinq, une zone blanche de financement entre 150 000 et 700 000 € et une reprise par les salariés limitée à 17 % des opérations. Il a le mérite de déplacer l’attention vers le cédant et vers la phase qui suit la signature, et de proposer des corrections techniques peu coûteuses que la Fondation soutient. Ce diagnostic ne débouche pourtant pas sur une remise en cause de la fiscalité de la transmission elle-même : le rapport ne va pas jusqu’à supprimer la taxation des transmissions, ou proposer la quasi suppression sur le modèle irlandais.
Le diagnostic est solide et, sur plusieurs points, renouvelle l’approche : il déplace le regard du repreneur vers le cédant, distingue trois temps de la transmission et documente l’asymétrie entre transmission familiale et reprise par les salariés. Les propositions sont plus inégales. Les corrections techniques d’outils existants (apport-cession, FCPE de reprise, crédit vendeur) rejoignent largement les positions de la Fondation IFRAP. La création de nouvelles strates d’accompagnement, d’une nouvelle enveloppe d’épargne et d’une nouvelle niche fiscale appelle davantage de réserves. Plusieurs questions de fond, enfin, sont signalées sans être traitées : le coût fiscal de la transmission à titre gratuit, les seuils sociaux et les impôts de production. En clair, la remise à plat de l’architectonique juridique et fiscale actuelle de la transmission n’est pas remise en cause ni interrogée. Il s’agit plus d’un balisage et d'une sécurisation de la planification de la transmission qui sont ici abordés, sans réduire la complexité de l’acte de transmission lui-même.
Surtout, le rapport ne va pas jusqu’à supprimer la taxation des transmissions : faute de marge budgétaire, ses mesures fiscales se chiffrent à un peu plus de 100 M€ par an et privilégient, comme le pacte Papin, la reprise par les salariés plutôt que la transmission familiale. Il emprunte au modèle irlandais quelques réflexes, mais non son taux effectif de quelques points sur les transmissions d’entreprises.
Un diagnostic convaincant : des entreprises mal préparées et sous-capitalisées plus qu’un manque de repreneurs
Un tissu productif central, mais fragilisé
Sur les 4,2 millions d’entreprises marchandes non agricoles et non financières, 99,8 % sont des microentreprises ou des PME ; elles emploient 46 % des salariés en équivalent temps plein et produisent près de 40 % de la valeur ajoutée (p. 8). Leur poids à l’export reste marginal : 12,4 % du chiffre d’affaires exporté pour un tiers du chiffre d’affaires total. La démographie des entreprises est contrastée : 1 165 800 créations en 2025, un record, mais aux deux tiers sous le régime du microentrepreneur (p. 17), alors qu’une reprise accompagnée génère en moyenne 3,8 emplois contre 2 pour une création et que le taux de survie à trois ans atteint 85,5 % pour les entreprises reprises contre 81,4 % pour les créations.
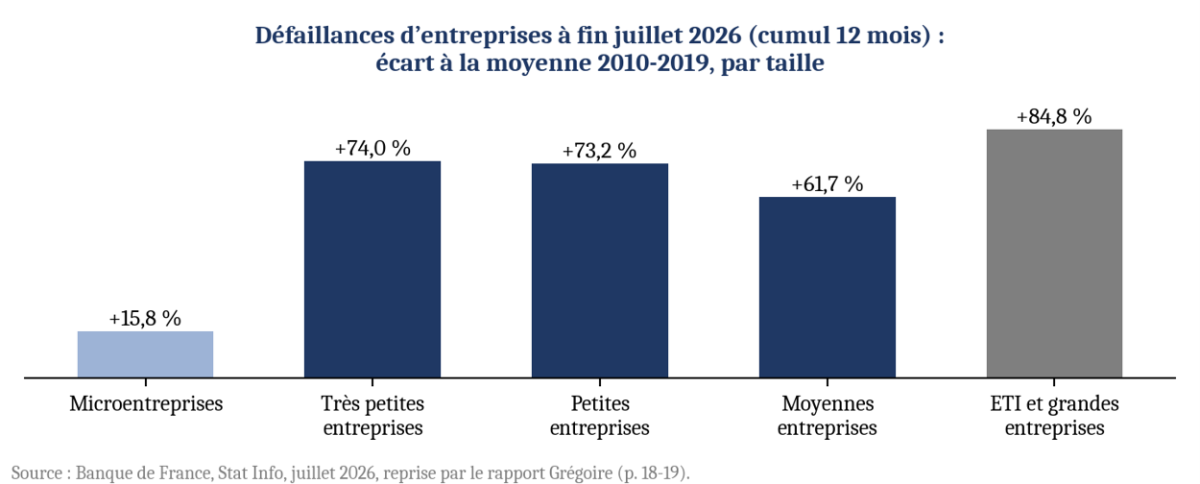
Les signaux conjoncturels sont dégradés. À fin juillet 2026, la Banque de France recensait 70 605 défaillances sur douze mois, 19 % au-dessus de la moyenne 2010-2019 ; l’écart dépasse 60 % pour les très petites, petites et moyennes entreprises employeuses. Seuls 42 % des dirigeants de TPE-PME comptent investir en 2026, contre 53 % en moyenne historique, et 35 % jugent leur trésorerie difficile (p. 19). La résorption des retards de paiement au-delà du délai légal libérerait environ 13 Md€ de trésorerie. Le rapport en tire une idée-force : la transmission hérite de la trajectoire de croissance, et une entreprise qui cesse d’investir se déprécie avant même d’être mise en vente.
La sous-capitalisation est le seul constat unanime des auditions (p. 23). Le rapport la relie à l’orientation de l’épargne : les actions ne représentent qu’environ 19 % de l’épargne financière des ménages contre 27 % jugés optimaux, l’encours du PEA-PME plafonne à 3,7 Md€ fin 2025 et Solvabilité II impose jusqu’à 49 % de charge en capital sur les actions non cotées. Il relève aussi, sans en faire une proposition, qu’il existe deux fois et demie plus d’entreprises de 49 salariés que de 50 (p. 28).
Une vague certaine, mais mal mesurée
La DGE évalue à environ 500 000 les dirigeants de 60 ans et plus. Selon Bpifrance Le Lab, 370 000 entreprises seront potentiellement à transmettre d’ici 2030 , soit un flux de 74 000 à 100 000 par an, pour seulement 26 000 à 37 000 cessions effectives (p. 33). Les entreprises dont le dirigeant partira dans les dix ans emploient environ trois millions de salariés. Selon les acteurs auditionnés, près de 30 % des entreprises en situation de transmission risquent de fermer faute de repreneur (soit un choc qui pourrait impacter 900 000 emplois dans les 10 prochaines années).
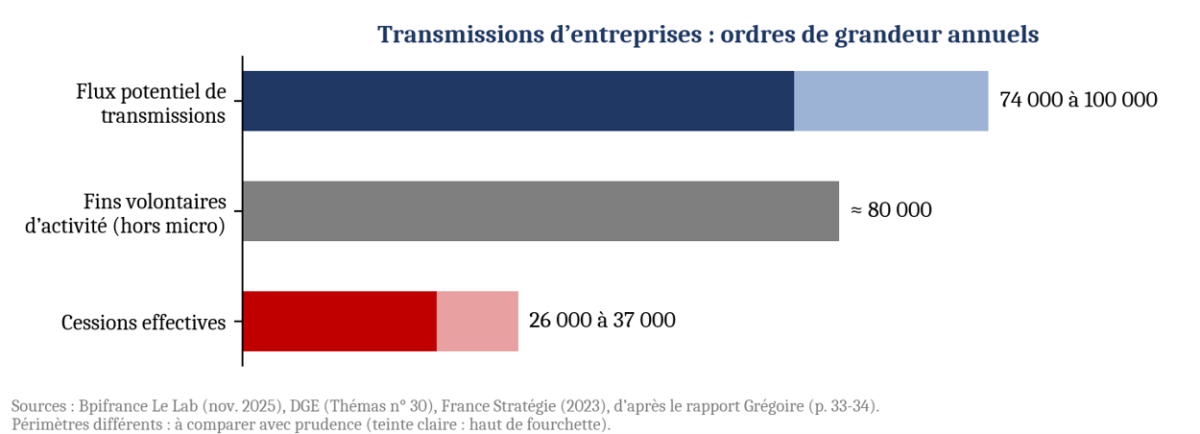
Le rapport a l’honnêteté de souligner la fragilité de ces chiffres : aucun recensement fiable des transmissions n’existe, les estimations reposent sur l’âge des dirigeants et ignorent les départs anticipés (plus de la moitié des mandats de cession concernent désormais des dirigeants de moins de 60 ans, p. 29), et les fermetures volontaires d’entreprises saines ne sont pas mesurées (p. 33-34). La comparaison reprise par la presse, selon laquelle une entreprise transmissible sur trois seulement trouverait un successeur, rapproche d’ailleurs un flux potentiel toutes tailles confondues et un nombre de cessions limité aux entreprises d’au moins un salarié : elle donne un ordre de grandeur, pas une mesure. L’expérience japonaise, où plus de 60 % des PME fermées dans les années 2010 étaient rentables l’année précédente (p. 36), illustre néanmoins le risque d’une destruction de valeur évitable.
Le cédant, maillon faible d’un processus en trois temps
L’apport le plus original du rapport est de montrer que le problème n’est pas d’abord le manque de repreneurs : on compte environ un repreneur pour deux entreprises de moins de dix salariés, et quinze à vingt pour une entreprise de plus de cinquante salariés (p. 36). Le maillon faible est le cédant, seul face à une décision qu’il ne prendra qu’une fois, retenu par le déni, la crainte de la rumeur et l’isolement. Une transmission réussie demande trois à cinq ans de préparation ; la plupart des dirigeants s’y prennent moins de deux ans avant leur départ.
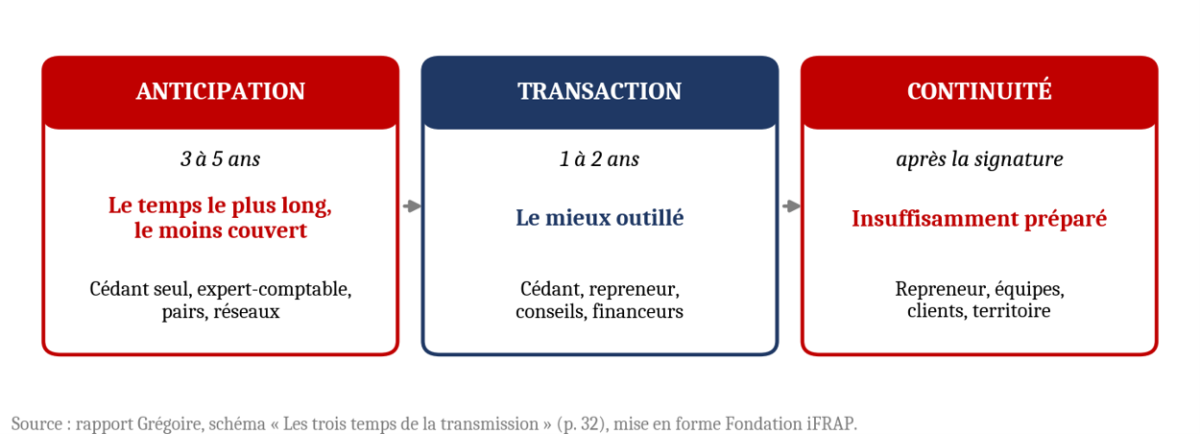
Les difficultés se concentrent aux deux extrémités du processus, alors que les outils publics et privés portent surtout sur la transaction (p. 32). En amont, le dirigeant ignore souvent la valeur de marché de son entreprise, qu’il estime à l’aune de ses besoins de retraite plutôt que d’un multiple de résultat, et cesse d’investir. En aval, la reprise absorbe la trésorerie et l’apport du repreneur, qui consacre ses deux ou trois premières années au remboursement de la dette d’acquisition. Le financement est à deux vitesses : les opérations comprises entre 150 000 et 700 000 € sont trop petites pour les fonds, trop grandes pour le microcrédit et mal servies par le crédit bancaire, et le crédit vendeur reste freiné par l’imposition immédiate d’une plus-value dont le prix est perçu par fractions (p. 43).
Une asymétrie fiscale entre transmission familiale et reprise par les salariés
Le dernier constat est le plus politique. La transmission familiale bénéficie du pacte Dutreil, dont la Cour des comptes a réévalué le coût à 5,5 Md€ en 2024 (p. 47), quand la reprise par les salariés, qui ne représente que 17 % des reprises, ne dispose que d’outils inopérants. Le FCPE (fonds commun de placement d’entreprises) de reprise n’a servi que dans cinq opérations en près de vingt ans et son cadre a été durci début 2024 par une interprétation de la direction générale du travail ; l’apport d’actions gratuites à une holding salariale déclenche une imposition immédiate ; les jours de compte épargne-temps ne peuvent alimenter le plan d’épargne entreprise. Les salariés repreneurs rencontrent pourtant 2,6 fois plus d’obstacles de financement que les repreneurs familiaux (p. 44). S’y ajoute un biais propre au capital-transmission : le régime de l’apport-cession ne retient plus les rachats de titres existants que dans la limite de 10 % de l’investissement dans chaque société, ce qui exclut de fait les fonds de transmission.
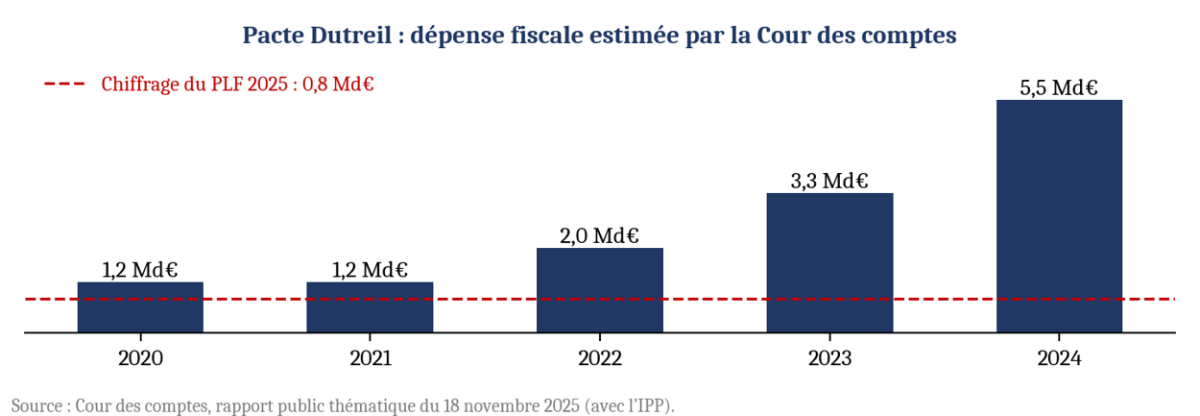
Le chiffre de la Cour doit être resitué. La dépense a été multipliée par plus de quatre en quatre ans sous l’effet de quelques très grosses opérations, et environ 1 % des bénéficiaires capte 65 % de l’avantage[3], ce qui mériterait un suivi actualisé et échantillonné[4]. Le rapport Grégoire se garde de demander la remise en cause du dispositif, dont il reconnaît l’efficacité (p. 49), mais sa présentation en termes d’« asymétrie » pourrait servir à justifier un rabot que la Fondation IFRAP juge contre-productif (voir la partie III).
Vingt-six propositions : beaucoup d’accompagnement, des réparations techniques, une nouvelle niche
Le rapport revendique une méthode, « ni big bang, ni nouveau guichet » : s’appuyer sur les acteurs existants, débloquer les outils avant d’en créer et préserver la dépense publique (p. 55). Les vingt-six propositions sont récapitulées ci-dessous avec le vecteur de mise en œuvre retenu par la mission.
Les vingt-six propositions du rapport
| N° | Proposition | Vecteur et coût indiqués par la mission |
|---|---|---|
| Axe I · Transmission : ne plus laisser le cédant seul | ||
1 | Transformer le courrier des 55 ans en rendez-vous patrimonial confidentiel | Plan « Objectif reprises », trame nationale |
2 | Créer une « Team Reprise » de tiers de confiance mandatés | Contrats d’objectifs, expérimentation régionale |
3 | Signal annuel de l’expert-comptable sur la valeur de l’entreprise | Convention État-profession |
4 | Audit de transmissibilité confidentiel | Chambres consulaires |
5 | Formation à la cession | Éligibilité au CPF |
6 | Formation en management de TPE-PME pour les repreneurs | Éligibilité au CPF |
7 | Module transmission-reprise dans les CFA et écoles de commerce | Référentiels de formation |
8 | Recherche active d’une entreprise reconnue comme recherche d’emploi | Voie réglementaire, France Travail |
9 | Liste nationale des secteurs en situation critique | DGE, liste annuelle |
10 | Fiabiliser l’appareil statistique de la transmission | DGE, Insee, tableau de bord annuel |
| Axe II · Fonds propres : des entreprises solides avant d’être transmissibles | ||
11 | « Fonds Croissance PME » inspiré de l’initiative Tibi | 5 Md€ privés en 5 ans ; Bpifrance et CDC en première perte |
12 | Fonds locaux de transmission | Chambres consulaires, banques, collectivités, garants |
13 | Plan Épargne Dépendance fléché vers le non-côté | Loi ; avantages fiscaux du PER |
14 | Réparer le FCPE de reprise : un « ESOP à la française » | Article L. 3332-16 du code du travail |
15 | Sécuriser le crédit vendeur et faciliter le prêt interentreprises | LF 2027, garantie Bpifrance, article L. 511-6 CMF |
16 | Lever les freins à la coopération entre petites entreprises | Statut de groupement par la loi, aide d’amorçage |
17 | Place de marché européenne des parts de PME non cotées | Position française à Bruxelles |
18 | Réviser MiFID II sur les profils de risque des épargnants | Négociations européennes (PRIIPs) |
19 | Assouplir le traitement prudentiel du non-côté (Solvabilité II) | Réexamen européen |
| Axe III · Outils fiscaux : une fiscalité qui pousse à la transmission | ||
20 | Année blanche d’impôt sur les bénéfices pour les repreneurs | LF 2027 ; ≈ 55,5 M€ par an |
21 | Soutien aux droits de mutation à 0,1 % pour les reprises par les salariés | Article 10 du PLF 2027 |
22 | Soutien à l’abattement de 1 M€ du cédant qui transmet à ses salariés | Article 10 du PLF 2027 |
23 | Sursis d’imposition des actions gratuites : seuil abaissé de 100 % à 50 % des salariés | Article 80 quaterdecies du CGI ; sans coût réel |
24 | Passerelle fiscale du compte épargne-temps vers le PEE | LF et LFSS 2027 ; 10 jours par an |
25 | Apport-cession : quota de 75 % apprécié comme pour les FCPR | Article 150-0 B ter du CGI |
26 | Partage de la plus-value de cession : quatre simplifications | Code de commerce |
Source : rapport Grégoire, « Les vingt-six propositions en un coup d’œil » (p. 56-57) et fiches propositions (p. 61-112).
Axe I : construire le parcours du cédant (propositions 1 à 10)
Le premier axe transforme le courrier adressé aux dirigeants de 55 ans en invitation à un rendez-vous patrimonial gratuit, conduit de préférence par l’expert-comptable (n° 1), puis organise un point d’entrée unique territorial, la Team Reprise, réunissant experts-comptables, réseaux, chambres consulaires, Bpifrance et banques sous contrats d’objectifs avec l’État, à expérimenter d’abord dans une région (n° 2). L’expert-comptable ajouterait chaque année à la plaquette des comptes, à partir des 55 ans du dirigeant, une fourchette indicative de valeur et sa projection selon que l’entreprise investit ou non (n° 3) ; un audit de transmissibilité et une formation à la cession éligible au CPF compléteraient le parcours (n° 4 et 5). Côté repreneurs, le rapport propose une formation certifiante en management (n° 6), un module obligatoire sur la reprise dans les CFA et les écoles de commerce (n° 7) et la reconnaissance de la recherche d’une entreprise comme recherche d’emploi pour les allocataires engagés dans un projet structuré (n° 8). Deux outils de pilotage ferment l’axe : une liste nationale annuelle des « secteurs en situation critique » arrêtée par la DGE (n° 9) et un indicateur des « transmissions manquées » construit à partir des radiations Sirene (n° 10).
Axe II : relier l’épargne au capital des PME (propositions 11 à 19)
Le Fonds Croissance PME (n° 11) transpose l’initiative Tibi aux PME non cotées : label d’État, engagements pluriannuels des institutionnels, poche dédiée dans l’assurance-vie, le PER et l’épargne salariale, avec un objectif de 5 Md€ d’épargne privée supplémentaire en cinq ans et une intervention de Bpifrance et de la Caisse des dépôts en première perte (p. 83-84). Des fonds locaux de transmission, amorcés par les chambres consulaires puis complétés par une banque, une collectivité et des sociétés de garantie, viseraient la zone blanche des petites reprises (n° 12). Un Plan Épargne Dépendance prolongerait le PER sur dix à quinze ans en l’orientant vers les PME (n° 13). Le FCPE de reprise serait débloqué sur trois points : souscription aux titres d’une holding de reprise, réaffectation des parts des salariés sortants, ouverture aux mandataires sociaux des entreprises de moins de 250 salariés (n° 14). Le crédit vendeur serait sécurisé par une garantie Bpifrance couvrant à la fois le défaut du repreneur et le paiement échelonné de l’impôt du cédant, et le prêt interentreprises élargi (n° 15) ; un statut de groupement momentané faciliterait la coopération entre TPE (n° 16). Trois propositions relèvent enfin du droit européen : marché secondaire des parts de PME non cotées, révision des profils de risque MiFID II et allègement du traitement prudentiel du non-côté (n° 17 à 19).
Qu’est-ce que l’initiative Tibi dont s’inspire le rapport Grégoire ?L’initiative Tibi : mobiliser l’épargne privée au service de la tech Lancée en 2020 à la suite du rapport remis en 2019 par Philippe Tibi[5], l’initiative Tibi vise à corriger l’insuffisance des capitaux disponibles en France pour accompagner les entreprises technologiques dans leur phase d’accélération et de changement d’échelle[6]. Sa particularité est de ne pas reposer principalement sur une dépense publique supplémentaire : l’État cherche plutôt à orienter l’épargne gérée par les investisseurs institutionnels, notamment les assureurs, vers le capital-risque et le capital-développement technologique, par l’intermédiaire de fonds d’investissement homologués[7]. Le dispositif a progressivement changé d’échelle. La première phase (2020-2022) a conduit à l’allocation de 6,4 milliards d’euros aux fonds de capital-risque late stage et aux fonds investissant dans la technologie cotée. La deuxième phase, lancée en 2023, prévoyait initialement 7 milliards d’euros d’engagements supplémentaires d’ici 2026 et élargissait notamment le dispositif aux fonds intervenant plus en amont, ainsi qu’à la deeptech, aux transitions et à la défense. Au total, le RESF 2027 indique[8] que les deux premières phases ont permis de mobiliser plus de 16 milliards d’euros en six ans auprès des investisseurs institutionnels, dans plus de 160 fonds spécialisés[9]. Une troisième phase a été annoncée en juin 2026 : 42 investisseurs institutionnels se sont engagés à mobiliser 13 milliards d’euros, avec un objectif porté à 15 milliards d’euros. Cette nouvelle étape renforce l’orientation du dispositif vers les technologies jugées stratégiques pour la souveraineté française et européenne. Le Gouvernement prévoit notamment que 50 % des investissements[10] soient fléchés vers la deeptech, parmi laquelle l’intelligence artificielle, le quantique, les biotechnologies et le spatial. L’intérêt de Tibi tient donc autant aux montants mobilisés qu’à son effet de levier sur l’épargne privée: plutôt que de substituer directement des financements publics aux investisseurs, les pouvoirs publics cherchent à structurer une industrie française de fonds suffisamment puissante pour financer durablement la croissance des entreprises technologiques. L’évaluation publiée par l’Inspection générale des finances en 2025 souligne le développement des fonds français et du financement du secteur technologique et recommande la poursuite de l’initiative. En ce sens, Tibi constitue un exemple de politique économique reposant moins sur la dépense budgétaire directe que sur la mobilisation et l’orientation de capitaux privés vers des secteurs considérés comme stratégiques. |
Axe III : une fiscalité « signal » (propositions 20 à 26)
La mesure phare est une année blanche d’impôt sur les bénéfices pendant les douze mois suivant une reprise à titre onéreux intervenue entre 2027 et 2029, contre un engagement de maintien de l’activité et de 80 % des effectifs pendant cinq ans (n° 20). Son coût est estimé à 55,5 M€ par an : sur 37 000 transmissions, la moitié, familiale, est exclue, soit 18 500 reprises multipliées par un impôt moyen d’environ 3 000 € (p. 103). Le rapport soutient ensuite les mesures du pacte Papin, en assortissant l’abattement d’un million d’euros de conditions de détention majoritaire, de conservation et de maintien d’activité (n° 21 et 22), et propose quatre ajustements à coût réduit : sursis d’imposition des actions gratuites apportées à une holding salariale dès lors que l’attribution bénéficie à 50 % des salariés et 25 % de la masse salariale (n° 23), passerelle de dix jours de compte épargne-temps par an vers le PEE investi en titres de l’entreprise (n° 24), suppression de la limite de 10 % applicable aux rachats de titres dans l’apport-cession (n° 25) et quatre simplifications du partage de la plus-value de cession, dont un délai ramené de trois ans à un an (n° 26).
Le juste diagnostic, des remèdes encore incomplets
Des convergences nettes sur les réparations techniques et l’orientation de l’épargne
Plusieurs propositions rejoignent des positions anciennes de la Fondation. Le constat d’une épargne abondante qui ne finance pas les fonds propres des entreprises est celui qu’elle dresse depuis longtemps, en dénonçant la concentration des incitations fiscales sur l’épargne sans risque[11] et en plaidant pour une part de retraite par capitalisation, seule à même de constituer à grande échelle le capital patient dont les PME manquent[12]. Le rapport en convient lorsqu’il observe que, lorsque tout est encouragé, plus rien n’est orienté (p. 25). Les propositions européennes (n° 17 à 19) vont dans le même sens.
Les réparations techniques sont les plus utiles, parce qu’elles débloquent des outils existants à coût budgétaire faible ou nul. Rétablir la capacité de l’apport-cession à financer le capital-transmission (n° 25) correspond exactement à l’objectif initial du dispositif : que la transmission finance la transmission. Supprimer l’imposition immédiate d’une plus-value dont le prix n’est pas encore perçu (n° 15) relève de la simple cohérence fiscale, et l’étalement annoncé dans le cadre du pacte Papin doit être inscrit dans la loi de finances. Débloquer le FCPE de reprise et le sursis d’imposition des holdings salariales (n° 14 et 23) donne un contenu à l’actionnariat salarié sans créer de niche. L’indicateur des transmissions manquées (n° 10) répond enfin à l’exigence d’évaluation que la Fondation formule pour toutes les politiques publiques.
Des réserves sur les nouvelles structures et la nouvelle niche
La Team Reprise (n° 2) est présentée comme une coordination sans structure nouvelle. Elle reposerait pourtant sur des mandats de l’État, des contrats d’objectifs, une coordination régionale associant région, intercommunalités et chambres, et, pour l’axe II, sur des fonds locaux amorcés sur les budgets annuels des chambres consulaires (p. 85), donc in fine sur des taxes affectées. C’est un guichet qui ne dit pas son nom, dont ni le coût ni les moyens ne sont chiffrés. La liste nationale des secteurs critiques (n° 9) pose une question de principe : le rapport affirme que l’État ne choisit pas les entreprises (p. 81), mais confie à la DGE le soin de désigner chaque année les secteurs prioritaires pour l’accès aux fonds locaux et aux garanties publiques. Un tel ciblage administratif risque d’orienter les moyens vers les filières les mieux organisées plutôt que vers les entreprises viables.
L’année blanche (n° 20) constitue une bonne initiative, mais a minima, alors que le pacte Papin crée par ailleurs un suramortissement de 30 % à 60 % pour les entreprises reprises sur la même période 2027-2029. Son chiffrage est fragile : l’impôt moyen de 3 000 € n’est pas sourcé, et l’hypothèse de 18 500 reprises éligibles n’intègre ni le cas des entreprises individuelles à l’impôt sur le revenu ni l’effet d’aubaine sur des reprises qui auraient eu lieu de toute façon. Si elle devait être retenue, la mesure devrait être gagée par des économies et évaluée avant toute prolongation. Le Plan Épargne Dépendance (n° 13) ajouterait une enveloppe fiscale de plus, alors que le rapport plaide lui-même pour remettre à plat les avantages existants : mieux vaudrait orienter le PER et les unités de compte de l’assurance-vie que créer un produit supplémentaire. La reconnaissance de la recherche de reprise comme recherche d’emploi (n° 8) peut se justifier, à condition de rester bornée dans le temps et adossée à des droits déjà acquis. Quant à l’estimation annuelle de valeur par l’expert-comptable (n° 3), elle aura un coût pour les cabinets, que le rapport renvoie à une convention sans en préciser le financement. L’ensemble de ces mesures semblent aller dans le bon sens sans pour autant supprimer les DTMG contre engagement de conservation de l’entreprise et de sa masse salariale pendant une durée déterminée (10 ans…). A l’instar de ce qui se pratique en Allemagne par exemple, ce qui permet de renforcer les transmissions familiales.
Des angles morts : fiscalité de la transmission, seuils sociaux et impôts de production
La principale limite du rapport tient à ce qu’il ne traite pas. Sur la transmission à titre gratuit, la France demeure l’un des pays où le coût fiscal est le plus élevé : selon les organisations patronales, seules 17 % des entreprises sont transmises dans la famille, contre 56 % en Allemagne et près de 70 % en Italie[13]. La Fondation considère que le pacte Dutreil est le correctif de ces droits élevés, non une anomalie, et s’est opposée à l’abaissement de l’abattement de 75 % à 50 %, qui porterait le taux effectif d’une transmission de 50 M€ de 5,1 % à 8,3 %, alors que la loi de finances pour 2026 a déjà resserré le périmètre du dispositif (exclusion des biens somptuaires, engagement individuel de conservation porté à six ans)[14]. Elle rappelle que s’attaquer au Dutreil revient à fragiliser le capitalisme familial[15], et a proposé de s’inspirer du modèle irlandais : abattement de 90 %, conservation de dix ans, plancher de masse salariale à l’allemande[16]. Une exonération totale avait été chiffrée par la Fondation à un milliard d’euros en coût initial[17]. Plutôt que d’opposer familles et salariés, le rapport aurait pu plaider pour une baisse générale des droits de mutation à titre gratuit.
La même logique vaut pour les droits d’enregistrement : l’alignement à 0,1 % des cessions de parts de SARL est réservé aux reprises par les salariés (n° 21), alors que l’écart de 3 % à 0,1 % selon la seule forme sociale pénalise toutes les petites reprises ; la neutralité fiscale plaiderait pour un taux unique. Sur les seuils sociaux, le rapport relève le décrochage à 50 salariés et le cite parmi les motifs de cession (p. 28), mais renvoie à un chantier de simplification extérieur à la mission (p. 56). La Fondation propose de longue date de déplacer les obligations du seuil de 50 salariés vers 100, puis 250 salariés[18]. Sur les impôts de production, le rapport constate qu’ils pèsent sur la capacité d’autofinancement des PME (p. 24) sans en tirer de conclusion ; la Fondation a proposé un programme de baisse commençant par la C3S, impôt en cascade qui frappe aussi, par les prix, les petites entreprises non redevables[19]. Ce sont pourtant ces paramètres généraux, plus que de nouveaux dispositifs ciblés, qui déterminent la capacité d’une PME à grandir, à investir et donc à être transmise.
Les propositions du rapport au regard des positions de la Fondation IFRAP
| Propositions du rapport | Appréciation | Position antérieure de la Fondation IFRAP |
|---|---|---|
| Réparations techniques (n° 14, 15, 23, 25, 26) | Favorable | Débloquer les outils existants plutôt qu’en créer ; ne pas taxer un prix non encore perçu |
| Orientation de l’épargne vers le non-côté (n° 11, 17 à 19) | Favorable sous réserve | Capitalisation retraite ; fin de la préférence fiscale pour l’épargne sans risque ; pas d’engagement budgétaire |
| Indicateur des transmissions manquées (n° 10) | Favorable | Évaluation systématique des politiques publiques |
| Pacte Papin (n° 21 et 22) | Favorable, à étendre | Taux unique de 0,1 % pour toutes les cessions de droits sociaux |
| Plan Épargne Dépendance (n° 13) | Réservé | Rationaliser les enveloppes existantes (PER, unités de compte) plutôt qu’en ajouter |
| Team Reprise et fonds locaux consulaires (n° 2 et 12) | Réservé | Pas de nouvelle strate administrative ni de financement par taxes affectées |
| Année blanche pour les repreneurs (n° 20) | Réservé | Baisses générales et gagées plutôt que niches ciblées ; évaluation préalable |
| Liste nationale des secteurs critiques (n° 9) | Défavorable | L’État n’a pas à sélectionner les secteurs bénéficiaires |
| Asymétrie Dutreil / salariés (diagnostic) | Vigilance | Sanctuariser le Dutreil, baisser le barème, s’inspirer du modèle irlandais |
| Seuils sociaux (non traités) | Lacune | Déplacer les obligations de 50 vers 100 puis 250 salariés |
| Impôts de production (non traités) | Lacune | Programme de baisse, suppression de la C3S en priorité |
Source : Fondation IFRAP, d’après le rapport Grégoire et les publications antérieures de la Fondation citées en notes.
Conclusion
Le rapport Grégoire pose un diagnostic juste et chiffré : 370 000 entreprises potentiellement à transmettre d’ici 2030, trois millions d’emplois en jeu, un flux de 74 000 à 100 000 transmissions possibles par an pour 26 000 à 37 000 cessions effectives, des dirigeants qui se préparent en moins de deux ans quand il en faudrait trois à cinq, une zone blanche de financement entre 150 000 et 700 000 € et une reprise par les salariés limitée à 17 % des opérations. Il a le mérite de déplacer l’attention vers le cédant et vers la phase qui suit la signature, et de proposer des corrections techniques peu coûteuses que la Fondation soutient.
Ce diagnostic ne débouche pourtant pas sur une remise en cause de la fiscalité de la transmission elle-même : le rapport ne va pas jusqu’à supprimer la taxation des transmissions. D’abord, son volet fiscal est d’un coût très faible, de l’ordre de 0,13 Md€ par an (55,5 M€ pour l’année blanche, 67 à 76 M€ pour le pacte Papin qu’il reprend, dont 30 M€ à la charge des collectivités[20]), soit environ 2,5 % du coût du pacte Dutreil : l’ancienne ministre sait qu’il n’existe aucune marge de manœuvre budgétaire en la matière dans un PLF 2027 qui vise encore 5,0 % de déficit. Ensuite, il se fait l’avocat de la reprise par les salariés plutôt que par les héritiers, jusqu’à exclure la transmission familiale de l’année blanche, ce qui revient curieusement à défavoriser le capitalisme familial ; ce choix tient sans doute au souci de s’harmoniser avec le pacte Papin, mesure préparée dès juillet 2025 au sein de la mission « Reprise » lancée par Véronique Louwagie, donc bien avant l’arrivée de Serge Papin, et dont Olivia Grégoire évoquait elle-même la piste au Sénat dès juin 2024, lorsqu’elle exerçait les mêmes fonctions[21]. Or les pays européens qui avantagent fiscalement la reprise salariée (trusts d’actionnariat salarié britanniques, sociedades laborales espagnoles, workers buyout italien) le font en complément d’une transmission familiale très allégée, non à sa place, et le Royaume-Uni a dû diviser par deux son avantage en 2025 après une dérive de son coût[22]. Enfin, le rapport n’emprunte au modèle irlandais que sa périphérie (seuil de 55 ans, abattement fixe du cédant proche des 750 000 € de la « retirement relief », engagements de conservation de cinq à six ans), sans en retenir le cœur : un taux unique de 33 % appliqué à 10 % seulement de la valeur de l’entreprise après un abattement de 420 000 €, soit une charge effective de 0,5 % pour une PME de 5 M€ transmise à un enfant, contre 6,3 % en France en cas de succession, même sous pacte Dutreil[23].
Dix ans après les rapports Dombre-Coste[24] et de l’Observatoire du financement des entreprises[25], le risque est toutefois de répondre une nouvelle fois à un problème de fond par une addition de dispositifs. Conformément à ses publications antérieures, la Fondation IFRAP retient six priorités.
La première consiste à adopter dès la loi de finances pour 2027 les réparations sans coût significatif : apport-cession, FCPE de reprise, sursis d’imposition des holdings salariales, partage de la plus-value et étalement de l’impôt en cas de crédit vendeur, absent à ce stade de l’article 10.
La deuxième est de sanctuariser le pacte Dutreil et d’engager une baisse du barème des droits de mutation à titre gratuit, sur le modèle irlandais d’un abattement élevé contre un engagement de conservation long.
La troisième est d’unifier à 0,1 % les droits d’enregistrement sur toutes les cessions de droits sociaux, quel que soit le repreneur.
La quatrième porte sur l’environnement général des PME : relever les seuils sociaux de 50 à 100 puis 250 salariés et poursuivre la baisse des impôts de production en commençant par la C3S.
La cinquième est d’orienter l’épargne vers les fonds propres par la rationalisation des enveloppes existantes et le développement de la capitalisation, plutôt que par de nouveaux produits ; le Fonds Croissance PME mérite d’être étudié s’il reste sans engagement budgétaire.
La sixième, enfin, est de conditionner toute dépense nouvelle (année blanche, Team Reprise) à un chiffrage, à un gage en dépense et à une clause de revoyure, appuyée sur l’indicateur des transmissions manquées.
- [1] O. Grégoire, Croissance et transmission des TPE et des PME. Consolider pour grandir, anticiper pour réussir, transmettre pour pérenniser, rapport de mission auprès du Gouvernement remis au Premier ministre (article LO 144 du code électoral, décret du 10 avril 2026), automne 2026, 114 p. Le rapport n’étant pas publié en ligne à la date de rédaction, ses pages sont indiquées entre parenthèses dans le corps du texte.
- [2] Presse Agence, « Transmission des TPE-PME – Le rapport d’Olivia Grégoire alerte sur un enjeu à 3 millions d’emplois », 21 octobre 2026 (sections « Un diagnostic sans concession » et « Vingt-six propositions »).
- [3] Cour des comptes, rapport public thématique sur le pacte Dutreil, 18 novembre 2025, cité par La Gazette France, « La Cour des comptes brise le tabou du pacte Dutreil », 28 novembre 2025 (1,2 Md€ en 2020 et 2021, 3,3 Md€ en 2023, 5,5 Md€ en 2024) ; Légifiscal, « Le rapport de la Cour des comptes sur le Pacte Dutreil » (chiffrage de 0,8 Md€ au PLF 2025) ; L’Esprit français, « Pacte Dutreil : 5,5 milliards d’euros de niche fiscale en 2024 », 30 septembre 2026 (2,0 Md€ en 2022, 65 % de l’avantage pour 1 % des bénéficiaires).
- [4] D’ailleurs dans la perspective d’une grande transmission organisée à règles fiscales inchangées, son rendement pourrait encore augmenter à cause de la multiplication des grosses opérations, ce qui est parfaitement normal, puisque le calcul se réfère à un écart de rendement par rapport à un niveau théorique en l’absence du dispositif lui-même.
- [5] Philippe Tibi, Financer la quatrième révolution industrielle, lever le verrou des entreprises technologiques, juillet 2019.
- [6] Hippolyte d'ALBIS Jean-Baptiste ROZIÈRES, Evaluation de l’initiative Tibi, IGF, octobre 2025.
- [7] Direction générale du Trésor, « L’initiative Tibi : mobiliser l’épargne institutionnelle au service des entreprises technologiques », consulté le 22 octobre 2026, https://www.tresor.economie.gouv.fr/banque-assurance-finance/financer-la-iveme-revolution-industrielle ; Inspection générale des finances, « Évaluation de l’initiative Tibi », 27 novembre 2025, mise à jour le 24 juin 2026, https://www.igf.gouv.fr/rapports-de-mission/evaluation-de-linitiative-tibi .
- [8] Rapport économique, social et financier 2027, passage consacré au financement de l’innovation et à l’initiative Tibi, p.44.
- [9] Direction générale du Trésor, « TIBI initiative: a target raised to €15 billion », 16 septembre 2025, https://www.tresor.economie.gouv.fr/Articles/2025/09/16/tiibi-initiative-a-target-raised-to-15-billion ; ministère de l’Économie, « Initiative Tibi – lancement de la phase 2 », 26 juin 2023, https://presse.economie.gouv.fr/26062023-initiative-tibi-le-ministere-de-leconomie-des-finances-et-de-la-souverainete-industrielle-et-numerique-signe-un-engagement-avec-28-investisseurs-institutionnels-pour-financer-le-developpemen/
- [10] Ministère de l’Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique, « Initiative Tibi, phase 3 : un montant record de 13 milliards d’euros mobilisés », 19 juin 2026, https://presse.economie.gouv.fr/initiative-tibi-phase-3-un-montant-record-de-13-milliards-deuros-mobilises-pour-financer-les-technologies-necessaires-a-notre-souverainete/ ; Rapport économique, social et financier 2027 op. cit.
- [11] Fondation IFRAP, « Assises de la fiscalité : les 10 propositions de la Fondation IFRAP », section « Fiscalité de l’investisseur ».
- [12] Fondation IFRAP, « Quel rôle pour la retraite par capitalisation dans la réforme systémique ? », section « Les recommandations de la Fondation IFRAP en faveur de la capitalisation obligatoire ».
- [13] MEDEF et METI, « Pacte Dutreil : réaction au rapport de la Cour des comptes », novembre 2025 ; chiffres détaillés par Previssima, « La Cour des comptes tire la sonnette d’alarme sur le coût du pacte Dutreil » (section « Les organisations patronales inquiètes »).
- [14] Fondation IFRAP (S.-F. Servière), « La Cour propose le retour de l’ISF (sans le nommer) », 22 septembre 2026, section « Ce qu’il faut retenir de la note de la Cour, et ce qu’il faut écarter » (taux effectifs tirés des cas types du CPO ; article 8 de la loi de finances pour 2026).
- [15] Fondation IFRAP, « La vérité sur les aides aux entreprises », Société civile, encadré « Écorner le dispositif Dutreil fragiliserait la transmission des entreprises familiales ».
- [16] Fondation IFRAP, « Les droits de succession/transmission : le cas irlandais », 2021.
- [17] Assemblée nationale, proposition de loi n° 2255 visant à exonérer totalement de droits de mutation la transmission des entreprises familiales, XVe législature, exposé des motifs reprenant l’estimation de la Fondation IFRAP.
- [18] Fondation IFRAP (G. Koléda), étude sur les seuils sociaux de 10, 20 et 50 salariés (proposition n° 3 : comité d’entreprise porté de 50 à 100 salariés) ; « Seuils sociaux : réformer d’urgence » (report des contraintes du seuil de 50 vers 250 salariés).
- [19] Fondation IFRAP, « Baisser les impôts de production, c’est possible, voici comment », section « Programme de suppression des taxes de production ».
- [20] PLF 2027, Évaluations préalables des articles, article 10, § 4.2.1 et 4.3 (incidences budgétaires : –67 M€ en 2027, –76 M€ en régime pérenne, dont –30 M€ pour les collectivités) ; objectif de déficit : Légiwatch, « Projet de loi de finances pour 2027 : le budget en débat à l’Assemblée nationale », section « Ce que contient le texte ».
- [21] Sénat, compte rendu de la séance du 4 juin 2024, où la ministre déléguée chargée des PME envisageait une mission sur la transmission d’entreprise aux salariés ; sur la mission « Reprise » (juillet 2025), voir l’évaluation préalable précitée, § 5.1.
- [22] Voir l’annexe à la présente note (benchmark Royaume-Uni, Espagne, Italie, Allemagne, Irlande) ; BDO, « The Budget delivers mixed messages on employee ownership », novembre 2025 ; Aberdeen & Grampian Chamber of Commerce, « CGT relief slashed for employee ownership trusts » (coût de 2 Md£, vingt fois le chiffrage initial).
- [23] Revenue, « Disposal of a business or farm (Retirement Relief) » ; Citizens Information, « Budget 2027 », section « Capital Acquisitions Tax » ; calculs Fondation iFRAP détaillés en annexe (un enfant, pas de donation antérieure, conditions des régimes remplies).
- [24] Fanny DOMBRE-COSTE, favoriser la transmission d’entreprises en France : diagnostic et propositions, 7 juillet 2015.
- [25] Gérard RAMEIX, sur l’accès au financement des TPE, septembre 2011, Observatoire du financement des entreprises, Médiation nationale du crédit aux entreprises, https://www.vie-publique.fr/files/rapport/pdf/114000676.pdf puis le point de rendez-vous de son édition de 2016, https://observatoire-financement-entreprises.com/wp-content/uploads/2021/06/2016_Rapport_OFEM.pdf