La Cour propose le retour de l'ISF (sans le nommer)

La Cour des comptes propose en quelque sorte le retour de l’ISF avec un « impôt différentiel sur la fortune personnelle ». Ce serait un nouvel impôt : une imposition de 0,5 % sur le patrimoine détenu hors biens professionnels, au-delà de 5 millions d’euros sans mécanisme de plafonnement, l’IFI acquitté venant s’imputer sur l’impôt dû. Le rendement estimé est de 1,4 milliard. Et ce n’est pas la seule proposition de hausse d’impôts de la Cour des comptes.
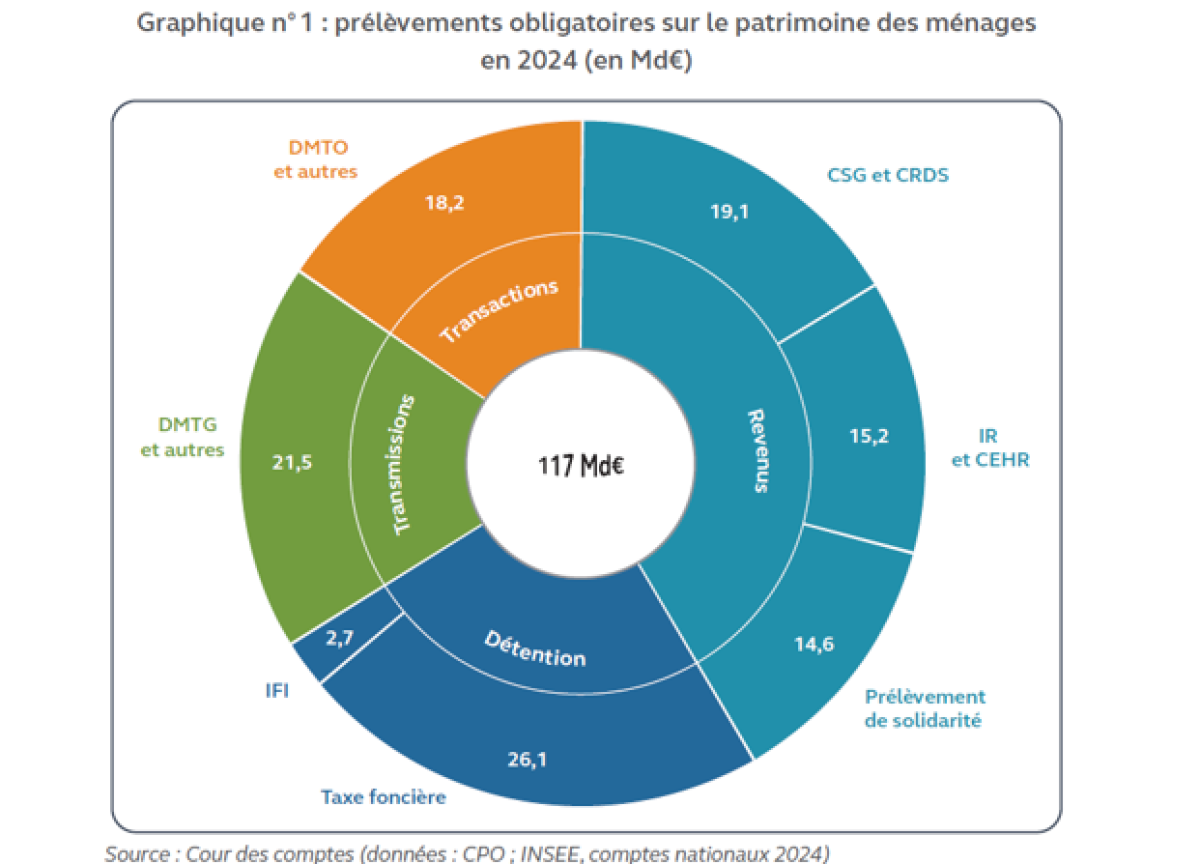
Publiée à la veille du débat sur le budget 2027, la note de la Cour s’appuie largement sur les travaux du Conseil des prélèvements obligatoires (CPO) mais en modifie l’équilibre. Alors que celui-ci proposait des scénarios budgétairement neutres, la Cour cumule plusieurs mesures de rendement et aboutit à une hausse nette de la fiscalité du patrimoine de 1,83 Md€, malgré une fiscalité patrimoniale qui atteint déjà près de 118 Md€ par an.
Comment la Cour des comptes peut-elle proposer le retour de l’ISF et l’aggravation de la fiscalité sur le patrimoine alors que nous avons l’expérience de ses effets ? Rexecode a publié en janvier 2026 le premier bilan d’ensemble de quarante années d’imposition de la fortune en France. Ses conclusions ne sont pas des projections, mais une reconstitution rétrospective : le rendement de l’impôt a été systématiquement inférieur à l’érosion de bases fiscales qu’il a provoquée.
Une note qui durcit le CPO plus qu’elle ne le prolonge
La Cour des comptes a rendu publique le 21 septembre 2026 une note de synthèse sectorielle consacrée à la fiscalité du patrimoine des ménages[1]. Le calendrier n’est pas neutre : le texte paraît alors que le Parlement s’apprête à examiner le PLF 2027 et que le Premier ministre a fait de la stabilité fiscale son mot d’ordre. Le document n’est pas issu d’un contrôle nouveau : il actualise et met en perspective des travaux antérieurs de la Cour et du CPO[2]. Il dresse un état des lieux solide : 16 844 Md€ de patrimoine brut en 2024, soit 5,8 fois le PIB, contre 3,3 fois en 1995, et 117,4 Md€ de prélèvements obligatoires sur le patrimoine en 2024, soit 9,4 % du total. Puis il formule seize recommandations regroupées en cinq orientations.
La source principale de la note est le rapport du CPO de décembre 2025[3], qui avait pris soin de construire deux scénarios de réforme équilibrés sur le plan budgétaire et exclusifs l’un de l’autre. Le premier associait une taxation des liquidités logées durablement dans les holdings patrimoniales à une contribution différentielle sur les plus hautes transmissions. Le second, plus ambitieux sur la baisse des barèmes de succession, combinait un impôt différentiel sur la fortune personnelle et une réduction du pacte Dutreil[4]. La note de la Cour retient, elle, les mesures de rendement des deux scénarios, tout en calant la baisse des droits de succession à un niveau intermédiaire. Le résultat mécanique est une hausse nette de 1,83 Md€, là où le CPO visait la neutralité.
Du CPO à la Cour : le même menu, une addition différente (en Md€)
| Mesure | CPO scén. 1 | CPO scén. 2 | Cour, sept. 2026 |
|---|---|---|---|
| Impôt différentiel sur la fortune personnelle | — | + 1,4 | + 1,4 |
| Taxe sur les holdings (version initiale du PLF 2026) | + 1,0 | — | + 1,0 |
| Pacte Dutreil : abattement ramené de 75 % à 50 % | — | + 1,3 | + 1,3 |
| Contribution différentielle sur les grandes transmissions | non chiffré | — | — |
| Assurance vie : barème des DMTG au-delà de la tranche à 20 % | + 1,25 | + 1,25 | + 1,25 |
| Baisse des barèmes des droits de succession et de donation | − 1,0 | − 2,5 | − 2,1 |
| Allègement des droits de mutation à titre onéreux | − 1,35 | − 1,35 | − 1,1 |
| Impact d’ensemble revendiqué | « globalement neutre » | « globalement neutre » | + 1,83 |
Source : Fondation IFRAP, d’après CPO (décembre 2025, tableau de synthèse des recommandations) et Cour des comptes (septembre 2026, tableau n° 1).
Cette inflexion entre en tension avec la doctrine que la Cour rappelle elle-même en ouverture de sa note : après deux exercices 2025 et 2026 marqués par plus de 35 Md€ de hausses d’impôts, la consolidation doit reposer à titre principal sur la maîtrise de la dépense. Elle entre aussi en tension avec les données que la note publie : la fiscalité patrimoniale n’est pas atone, elle a progressé de 69 Md€ en 2011 à 118 Md€ en 2024, soit plus vite que son assiette[5].
Année | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 | 2021 | 2022 | 2023 | 2024 | Var 2024/ 2011 | Ecarts |
Droits sur les transactions | 18,0 | 18,0 | 18,0 | 18,0 | 18,0 | 19,0 | 20,0 | 22,0 | 24,0 | 20,0 | 25,0 | 27,0 | 27,0 | 28,0 | 55,6% | 10,0 |
Taxe foncière | 20,0 | 20,0 | 21,0 | 21,0 | 22,0 | 22,0 | 23,0 | 24,0 | 24,0 | 24,0 | 25,0 | 25,0 | 26,0 | 26,0 | 30,0% | 6,0 |
Impôt sur la fortune (ISF/IFI) | 4,0 | 5,0 | 5,0 | 5,0 | 5,0 | 5,0 | 5,0 | 2,0 | 2,0 | 2,0 | 2,0 | 2,0 | 2,5 | 2,7 | -32,5% | -1,3 |
Droits donations & successions | 12,0 | 13,0 | 14,0 | 15,0 | 15,0 | 16,0 | 17,0 | 18,0 | 20,0 | 20,0 | 22,0 | 23,0 | 24,0 | 22,0 | 83,3% | 10,0 |
Impôts sur les revenus du patrimoine | 15,0 | 18,0 | 20,0 | 22,0 | 23,0 | 25,0 | 27,0 | 30,0 | 32,0 | 32,0 | 35,0 | 38,0 | 40,0 | 40,0 | 166,7% | 25,0 |
Total approximatif | 69,0 | 74,0 | 78,0 | 81,0 | 83,0 | 87,0 | 92,0 | 96,0 | 102,0 | 98,0 | 109,0 | 115,0 | 119,5 | 118,7 | 72,0% | 49,7 |
Production du tableau à partir du graphique n° 9 de la note de la Cour des comptes, septembre 2026.
L’impôt différentiel sur la fortune personnelle : l’ISF sans le nom
Le dispositif proposé est simple dans son principe : une imposition de 0,5 % sur le patrimoine détenu hors biens professionnels, au-delà d’un seuil que le CPO situe à 5 M€, sans mécanisme de plafonnement, l’IFI acquitté venant s’imputer sur l’impôt dû. Rendement estimé : 1,4 Md€ avant la prise en compte des effets comportementaux.
Il faut appeler les choses par leur nom. L’ISF exonérait déjà les biens professionnels[6] : l’« impôt différentiel sur la fortune personnelle » n’est donc pas un dispositif nouveau, c’est l’ISF relevé dans son seuil d’entrée et privé de son plafonnement. Or, ce plafonnement n’était pas un caprice du législateur : il était la contrepartie constitutionnelle d’un impôt assis sur un stock et acquitté sur un flux. Le supprimer suppose de caler le taux tout en bas de la fourchette admissible (le Conseil constitutionnel a validé 0,5 % sans plafonnement, censuré 1,8 %), soit très exactement ce que fait la proposition. On accepte donc un rendement de 1,4 Md€, l’équivalent de 1,2 % du produit de la fiscalité patrimoniale, en échange de la reconstruction intégrale d’un appareil déclaratif, d’évaluation et de contrôle.
Le CPO reconnaît d’ailleurs que la mesure manque sa cible. Pour les 0,01 % des plus hauts patrimoines, le taux effectif d’imposition hors biens professionnels et sans plafonnement ressortait à 0,7 %, contre 0,5 % dans la configuration actuelle[7] : le gain de progressivité est de deux dixièmes de point. On rouvre le dossier le plus inflammable de la fiscalité française pour un résultat que ses propres promoteurs jugent insuffisant. S’y ajoute une difficulté de gestion que la note documente sans l’intégrer à son raisonnement : la valorisation des actifs est déjà le motif de 60 % des redressements d’IFI, alors que cet impôt ne porte que sur l’immobilier[8].
Reste l’expérience. Rexecode a publié en janvier 2026 le premier bilan d’ensemble de quarante années d’imposition de la fortune en France[9]. Ses conclusions ne sont pas des projections, mais une reconstitution rétrospective : le rendement de l’impôt a été systématiquement inférieur à l’érosion de bases fiscales qu’il a provoquée.
Quarante ans d’impôt sur la fortune : le solde établi par Rexecode
| Grandeur (estimation de fin de période) | Montant |
|---|---|
| Recettes annuelles de l’impôt sur la fortune (en € 2024) | 1,5 Md€ (années 1980) → 4 à 5 Md€ (2000-2017) → 2 Md€ depuis 2018 |
| Départs cumulés de redevables depuis 1982 | ≈ 19 000 |
| Pertes fiscales liées à ces départs | 2,5 Md€ par an |
| Moindre valeur ajoutée des entreprises concernées (pertes fiscales associées) | ≈ 6 Md€ (1,2 Md€) |
| Entreprises créées à l’étranger plutôt qu’en France | ≈ 5 Md€ par an |
| Total des recettes fiscales perdues | ≈ 9 Md€ par an |
| Perte de revenu national | 19 à 24 Md€, soit 0,5 à 1 point de PIB |
Source : Rexecode, document de travail n° 99, janvier 2026.
Ce diagnostic n’est pas isolé et la Cour en dispose. Elle cite le Conseil d’analyse économique, pour lequel une hausse de 2 Md€ de la fiscalité française du patrimoine produit un effet négatif de long terme sur la richesse nationale égal au tiers de ce montant[10]. Appliqué au paquet de 1,83 Md€ qu’elle recommande, ce coefficient conduit à une destruction de richesse de l’ordre de 0,6 Md€, soit, en ordre de grandeur, un tiers du gain budgétaire escompté, avant même de tenir compte de l’inversion des flux d’expatriation observée depuis 2018.
Quand la Cour elle-même incite à stabiliser la taxe sur les transactions financièresLe débat sur l'impôt différentiel sur la fortune personnelle repose implicitement sur l'idée qu'une hausse ciblée de la fiscalité patrimoniale pourrait procurer des recettes supplémentaires moyennant des effets économiques limités. Or, la propre production récente de la Cour des comptes invite à davantage de prudence. Dans son rapport consacré à la taxe sur les transactions financières (TTF), la Cour constate que les relèvements successifs de taux n'ont pas été neutres. Les études recensées montrent une baisse des volumes échangés sur les titres taxés, une dégradation de la liquidité des valeurs les moins négociées et des phénomènes de substitution vers des instruments échappant à la taxe, notamment les dérivés et les produits synthétiques. La Cour souligne également que le rendement normalisé de la TTF est aujourd'hui inférieur à son niveau initial, signe d'une érosion progressive de la matière taxable. Elle relève en outre qu'avec un taux porté à 0,4 %, la France se situe déjà au-dessus de l'optimum économique estimé par la littérature académique et que toute hausse supplémentaire accroîtrait de façon plus que proportionnelle les pertes d'efficacité. Enfin, la Cour met en garde contre toute extension aux produits dérivés, secteur particulièrement mobile où le risque de délocalisation de l'assiette pourrait excéder les recettes attendues. Cette analyse vaut au-delà de la seule TTF. Qu'il s'agisse du patrimoine financier, des holdings patrimoniales ou des transactions sur titres, la mobilité croissante du capital réduit la capacité des États à accroître durablement les recettes par le seul relèvement des taux. Alors que la Cour souligne dans sa note sur le patrimoine les enjeux d'équité attachés à une taxation accrue des hauts patrimoines, son rapport sur la TTF rappelle qu'en matière de fiscalité du capital, le rendement budgétaire immédiat ne préjuge ni des effets de long terme sur l'investissement ni de la conservation de l'assiette elle-même. |
Ce qu’il faut retenir de la note de la Cour, et ce qu’il faut écarter
Il serait injuste de réduire ce travail à sa proposition la plus spectaculaire. Plusieurs orientations méritent d’être soutenues sans réserve.
L’allègement des droits de mutation à titre onéreux (− 1,1 Md€). La Cour rappelle que 83 départements continentaux sur 93 ont porté leur taux au nouveau plafond de 5 % dès 2025 et que ces droits freinent la mobilité résidentielle. La compensation des départements doit toutefois s’inscrire dans la réforme d’ensemble de leur financement, et non dans une dotation de plus.
La refonte de l’assiette de la taxe foncière sur une valeur régulièrement actualisée. C’est l’impôt patrimonial que paie réellement la majorité des ménages, il repose sur des valeurs locatives de 1970, l’Insee en a démontré le caractère régressif et la révision vient d’être repoussée à 2031. Ce report doit être mis à profit, non subi.
La baisse de cinq points des barèmes des droits de succession et de donation (− 2,1 Md€), à condition qu’elle soit une baisse nette gagée sur la dépense publique, et non le solde d’un jeu d’écritures.
Le bornage et l’évaluation des dépenses fiscales du logement (44 dispositifs pour 5,3 Md€) et l’évaluation du nouvel amortissement locatif avant toute reconduction.
En revanche, quatre recommandations de rendement doivent être absolument écartées.
L'imposition différentielle sur la fortune.
Le rabot du pacte Dutreil : la France applique les droits de transmission les plus élevés du groupe de tête de l’OCDE, et le Dutreil en est le correctif, non l’anomalie. Le tableau de cas types du CPO montre que l’abaissement de l’abattement de 75 % à 50 % porterait le taux effectif d’une transmission de 50 M€ de 5,1 % à 8,3 %[11]. L’ordre logique est inverse : abaisser d’abord le barème, resserrer le périmètre (ce que la loi de finances pour 2026 a déjà engagé[12]), puis évaluer.
L’alignement du régime successoral de l’assurance vie (+ 1,25 Md€) : la Cour indique elle-même qu’une évaluation est en cours sur les motifs de recours à ce produit ; il faut en attendre les conclusions avant de modifier un encours qui dépasse 1 900 Md€.
Le retour à la version initiale de la taxe sur les holdings : la notion d’actifs « non affectés à une activité opérationnelle » est juridiquement instable, et le Parlement l’a délibérément resserrée en connaissance de cause.
Le plan « Transmissions 2027 » : une parenthèse fiscale au service de la circulation anticipée du patrimoineDans le silence relatif qui précède le débat présidentiel sur la taxation des successions, le gouvernement de Sébastien Lecornu a choisi, le 12 septembre 2026, d’ouvrir une fenêtre temporaire. Baptisé « Transmissions 2027 », ce dispositif, destiné à s’inscrire dans le projet de loi de finances pour 2027, vise moins à réformer le droit des mutations à titre gratuit qu’à en suspendre, pour une année seulement, certaines rigidités.[13] L’ambition affichée est claire : faire circuler l’épargne « au moment où elle est le plus utile », pour se loger, fonder une famille, entreprendre, plutôt que d’attendre le trépas.[14] Trois mesures composent cet édifice. Premièrement, le plafond d’exonération du don familial de sommes d’argent, fixé depuis 2012 à 31 865 euros par l’article 790 G du Code général des impôts, serait porté à 50 000 euros.[15] Deuxièmement, après application des abattements de droit commun, la fraction taxable des donations en pleine propriété au sein du cercle familial, y compris oncles, tantes, neveux et nièces, bénéficierait d’un taux unique de 6 %, dans la limite de 100 000 euros par donateur et par bénéficiaire majeur.[16] Enfin, ce taux descendrait à 5 % si le donataire consentait simultanément un don à une association d’aide aux plus démunis.[17], [18] |
- [1] Cour des comptes, La fiscalité du patrimoine des ménages : pour une réforme d’équité et d’efficacité, note de synthèse sectorielle de la série « Les enjeux structurels pour la France », septembre 2026, délibérée par la première chambre le 2 juillet 2026 et approuvée par le comité du rapport public et des programmes le 21 juillet 2026, www.ccomptes.fr.
- [2] Lors de l’examen de cette publication, Mme de Montchalin, Première présidente, a décidé de se déporter et n’a pas présidé la séance.
- [3] Conseil des prélèvements obligatoires, Corriger les principales distorsions de l’imposition du patrimoine, décembre 2025, 226 p. Le CPO y qualifie ses propres recommandations d’impact « globalement neutre pour les finances publiques » (p. 7).
- [4] Recommandations n° 16.1 (taxe sur les holdings) et n° 16.2 (impôt différentiel sur la fortune personnelle), d’une part ; n° 17.1 (contribution différentielle sur les grandes transmissions) et n° 17.2 (pacte Dutreil), d’autre part. Le CPO les répartit entre deux scénarios exclusifs l’un de l’autre.
- [5] Le produit des impôts sur le stock de patrimoine a progressé de 64 % depuis 2011 contre 49 % pour son assiette économique ; le taux effectif moyen d’imposition du patrimoine net des ménages atteint 0,47 % en 2024 (note de la Cour, graphique n° 8).
- [6] L’article 885 N du code général des impôts exonérait déjà les biens professionnels de l’assiette de l’ISF. La différence tient donc au seuil d’entrée et à la suppression du plafonnement.
- [7] CPO, rapport précité, § 3.3.2 : pour le 0,01 % des plus hauts patrimoines, le taux effectif hors biens professionnels et sans plafonnement ressortait à 0,7 % en 2016, contre 0,5 % avec biens professionnels et avec plafonnement.
- [8] Note de la Cour, partie 2, A : la valorisation représente le motif de 60 % des redressements d’IFI entre 2020 et 2022, alors même que l’assiette de cet impôt se limite à l’immobilier.
- [9] M. Didier et G. Koleda, Bilan d’ensemble de l’expérience française d’impôt sur la fortune, Rexecode, document de travail n° 99, janvier 2026, 49 p., www.rexecode.fr. L’impôt sur la fortune y est recensé comme ayant été modifié plus de 200 fois depuis 1982.
- [10] L. Bach, A. Bozio, N. Grimprel, A. Guillouzic, C. Landais et C. Malgouyres, Fiscalité du capital : quels sont les effets de l’exil fiscal sur l’économie ?, Conseil d’analyse économique, Focus n° 118, 2025, cité par la Cour. Les flux nets de redevables assujettis passent de − 600 par an entre 2011 et 2016 à + 120 par an entre 2018 et 2022.
- [11] La doctrine semble d’ailleurs s'être pris les pieds dans le tapis s’agissant de l’exclusion des biens somptuaires, voir https://www.lesechos.fr/patrimoine/impots/il-y-a-encore-des-zones-dombre-le-casse-tete-fiscal-du-pacte-dutreil-perdure-malgre-la-recente-mise-a-jour-de-la-doctrine-des-impots-2248141 ainsi que
- [12] Article 8 de la loi de finances initiale pour 2026 : exclusion des logements et des biens somptuaires de l’assiette éligible et allongement de 4 à 6 ans de l’engagement individuel de conservation.
- [13] Annonces des services du Premier ministre Sébastien Lecornu, document transmis à la presse, 12 septembre 2026 ; message publié sur X le même jour.
- [14] Insee, taux d’épargne des ménages : 17,3 % du revenu disponible brut en 2026, contre 14,6 % en 2019 (chiffre rappelé par Matignon).
- [15] Code général des impôts, art. 790 G ; Service-Public.fr et impots.gouv.fr, situation en vigueur en 2026. Le plafond de 31 865 € est gelé depuis le 17 août 2012.
- [16] CGI, art. 779 I (abattement en ligne directe de 100 000 €) et art. 790 B (petit-enfant) ; barème de l’art. 777 du CGI.
- [17] Les Échos, « Donations : ce que prévoit le gouvernement pour le budget 2027 », Stéphane Loignon, 12 septembre 2026 (mis à jour le 14 septembre 2026).
- [18] Le Parisien, franceinfo, Sud Ouest, Capital.fr et Le Monde, 12-14 septembre 2026, relais concordants des mesures du plan « Transmissions 2027 ».