Le montant des prélèvements sur le logement passe la barre des 100 milliards € en 2025

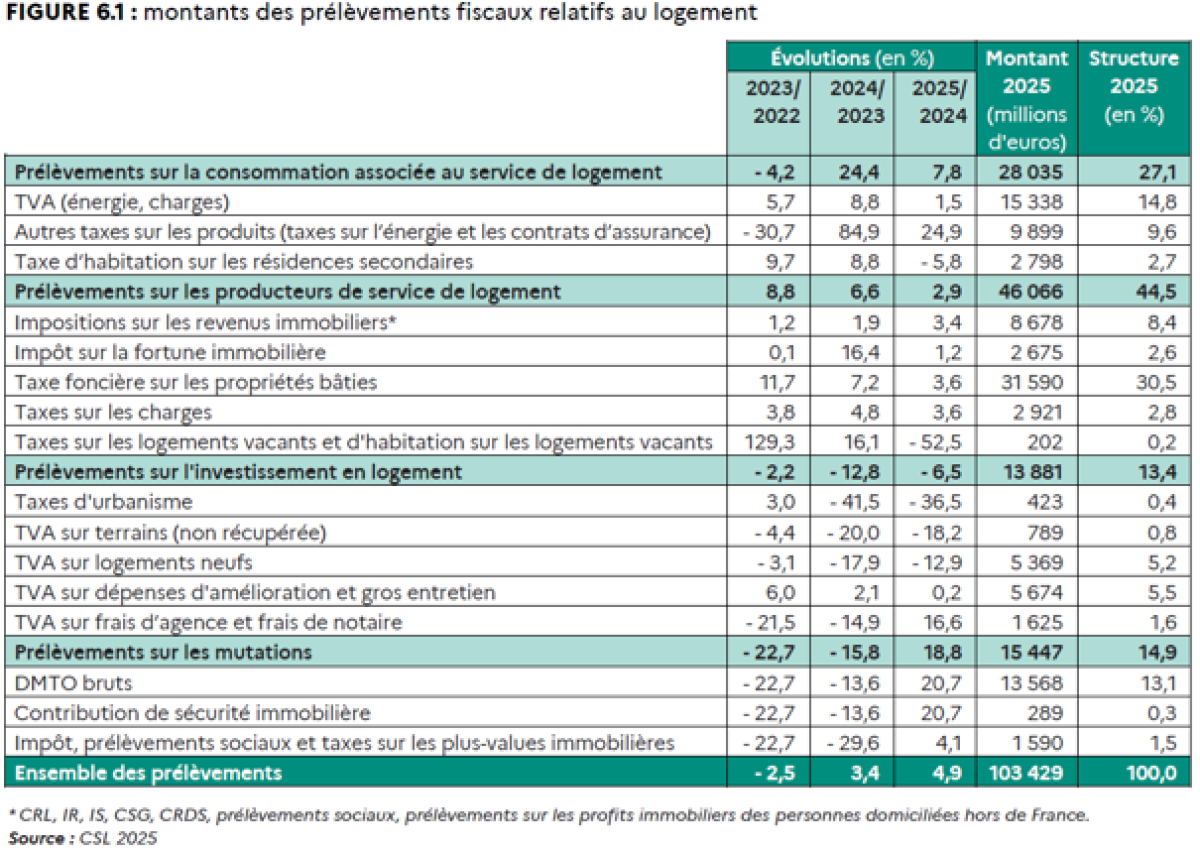
En 2025, les prélèvements liés à l’occupation, la détention, la location, la construction, l’acquisition ou la cession de logements ont atteint 103,4 Mds€ de prélèvements obligatoires. Ils ont donc augmenté de 4,8 Mds€ par rapport à 2024, soit une augmentation de près de 5 %, s’ajoutant à la hausse de 3,4 % en 2024.
La hausse est imputable en particulier aux prélèvements sur les mutations (+18,8%) par rapport à 2024 pour un total de 15,4 Mds€ dont 13,6 Md€ pour les DMTO. Suivent ensuite les taxes sur la consommation de service de logement avec en particulier les taxes sur l’énergie (+ 7,8 %) au premier rang desquelles figure la TVA sur les charges et l’énergie : 15,3 Mds€. Les prélèvements sur les producteurs de service logement progressent plus faiblement de +2,9 %, une hausse plus faible qu’en 2024 (+6,6 %) et 2023 (+8,8 %), mais ils représentent le premier poste de prélèvements avec 46 Mds€ de recettes, porté par la taxe foncière qui ralentit sa progression, mais représente encore à elle seule 31,6 Mds€.
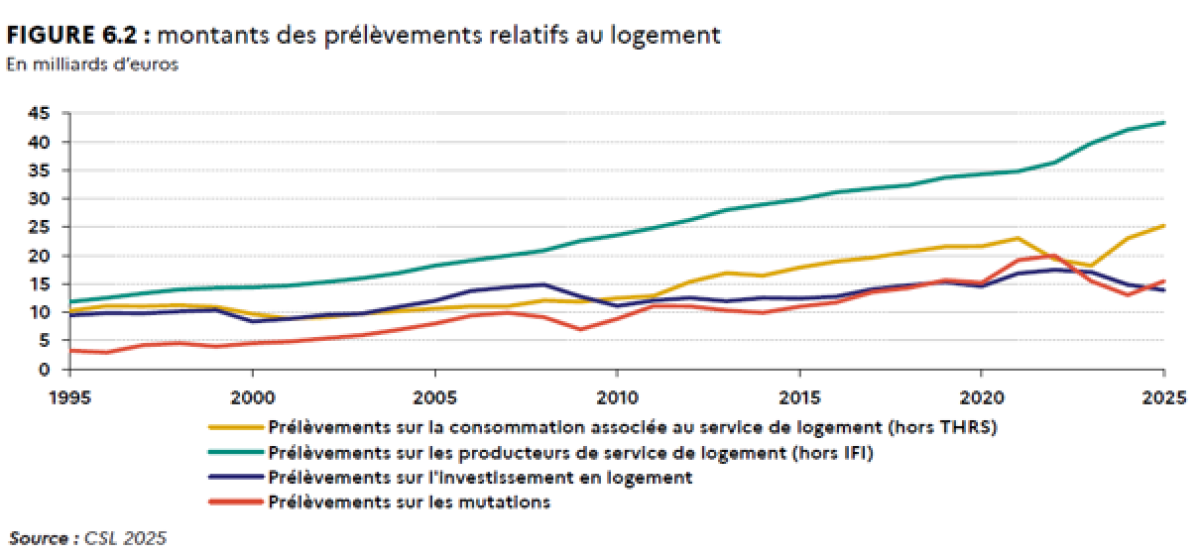
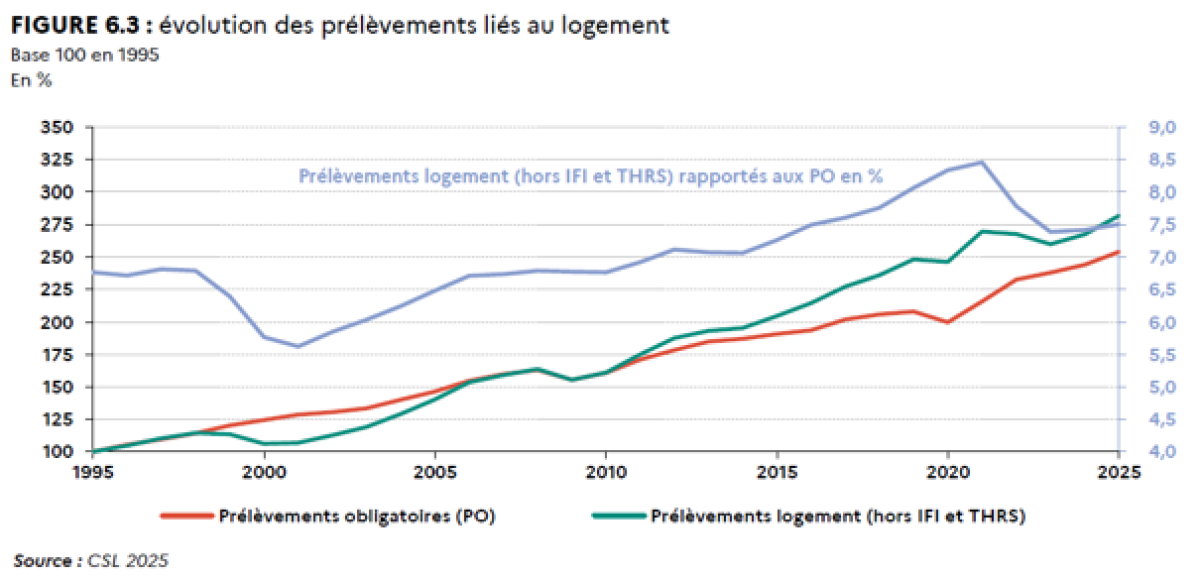
On voit clairement à travers les courbes suivantes que les producteurs de service de logement sont ceux qui ont vu la fiscalité le plus progresser depuis 1995 avec une accélération ces dernières années. D’ailleurs on note que l’évolution des prélèvements logement hors IFI et THRS est supérieure à l’évolution globale des prélèvements obligatoires depuis 2010.
Ce qui est intéressant, c’est de rapprocher le montant de ces prélèvements des aides au logement versées en 2025 également retracées dans les comptes du logement. Elles représentent en 2025, 45,9 Mds€ soit 1,5 % du PIB. Contrairement aux prélèvements sur le secteur du logement, elles sont restées stables contenues entre 40 et 45 Mds€ depuis 2010. 44 % d’entre elles sont constituées de prestations sociales et près de la moitié d’aides aux producteurs de logement.
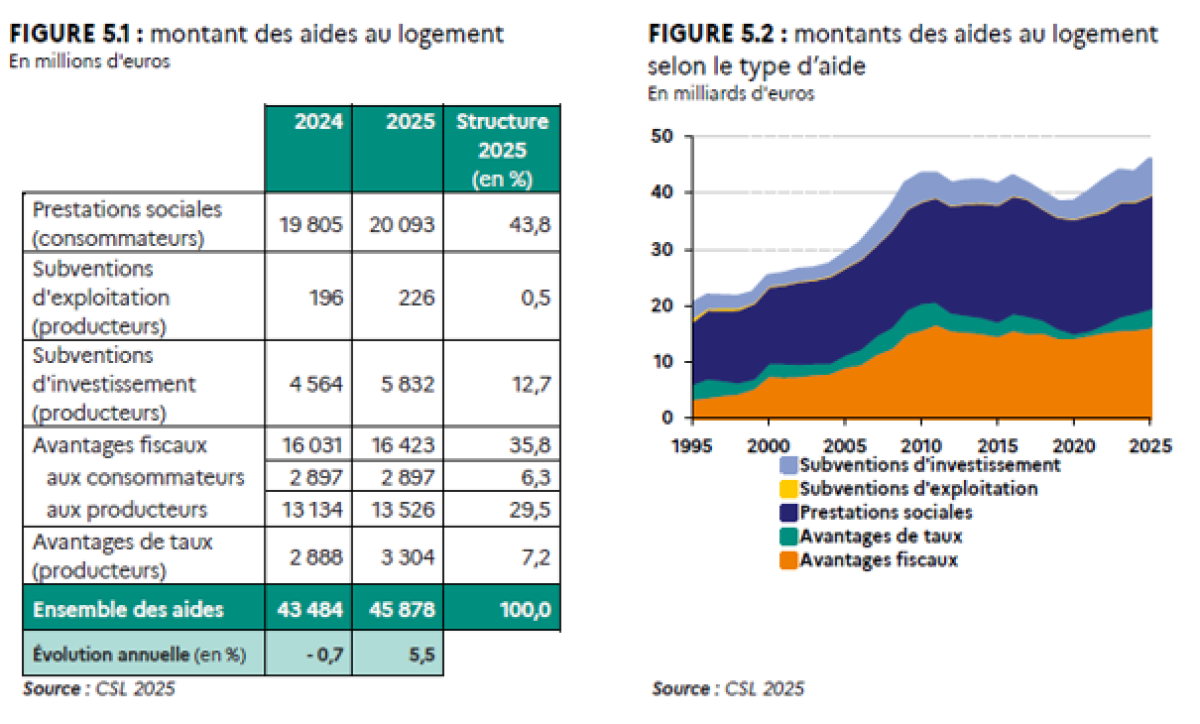
Ces aides aux producteurs sont valorisées à près de 22,9 Md€. Elles ne représentent donc que moins de la moitié des prélèvements sur les producteurs de logements (46 Md€). Autrement dit, il serait faux de croire que les prélèvements sur les producteurs de logements sont compensés par les aides qui leur sont versées et il existe bel et bien une logique de rendement derrière ces prélèvements.
D’autant plus que les aides aux producteurs de logements concernent dans une large part les bailleurs sociaux :
Pour les subventions d’investissement, ces deniers perçoivent 2,9 Mds€ sur les 5,8 Mds€ versés (subventions liées aux prêts locatifs sociaux)
Pour les avantages de taux des bailleurs sociaux, ils sont valorisés à 1,4 Md€ en 2025
Pour les avantages fiscaux, 5,8 Md€ bénéficient au secteur social, soit 43 % du total avec en premier lieu l’exonération de TFPB (2,2 Md€), les taux réduits de TVA (2 Md€) et l’exonération d’IS (300 M€)
Ainsi, on constate que les bailleurs sociaux qui sont les premiers bénéficiaires des aides aux producteurs de logements ne contribuent pas à la TFPB qui est pourtant le premier impôt qui pèse en volume sur les producteurs de logements et n’acquittent pas non plus d’IS. Ces avantages aux bailleurs sociaux que l’on peut estimer à plus de 10 Md€ par an (hors aides personnelles type APL aux locataires HLM directement versées aux bailleurs) sont consentis pour soutenir le secteur locatif social, faciliter l’accès au logement et les parcours résidentiels. Mais ils créent un écart de rentabilité avec les propriétaires bailleurs privés qui n'en bénéficient pas. Dans une étude de cas publiée sur notre site, nous avions montré que la fiscalité représentait la moitié des revenus bruts. Une fiscalité qui explique les écarts entre les loyers appliqués dans le secteur social et le secteur privé. Dans la crise du logement que l’on connaît, il est régulièrement mis en avant l’allongement des files d’attente des demandeurs de logements sociaux causé par une faible rotation dans le parc social. Mais ce qui bloque les parcours résidentiels dans les HLM c’est l’écart de loyer entre secteur social et secteur privé : la marche est trop haute pour les locataires du secteur social. Un écart qui s’explique par le poids de la fiscalité dans le secteur privé.
Ce rééquilibrage est d’ailleurs recommandé par un récent rapport de l’IGF-IGEDD qui préconise trois scénarios d’économies budgétaires concernant le secteur social :
Le premier scénario d’économies (935 millions d'euros) propose des mesures réalisables à court terme : hausse de 300 millions d'euros de la cotisation versée par les bailleurs à la CGLLS pour abonder le fonds national des aides à la pierre (Fnap), suppression des aides personnelles au logement (APL) des étudiants extra-communautaires non boursiers, et de la réorientation des prêts d'Action Logement Services.
Le deuxième scénario (1,85 milliard d'euros) ajoute une réforme du supplément de loyer de solidarité (SLS), visant à accroître son produit de 600 millions d'euros en élargissant le nombre de ménages ciblés. Il prévoit également d'exclure les étudiants rattachés aux foyers fiscaux des 9e et 10e déciles de revenus du bénéfice des APL.
Le troisième scénario (3 milliards d'euros d'économies) ajoute l’assujettissement des bailleurs sociaux à l’impôt sur les sociétés pour un rendement estimé à 400 millions d'euros, une hausse de la TVA sur la production de logements, ainsi qu'un développement massif des ventes de logements HLM (15.000 logements vendus par an).
Pour la Fondation IFRAP, il faut sortir de la logique de rendement de la fiscalité immobilière qui repose sur l’idée que les propriétaires bailleurs peuvent être taxés, puisque leur capital est immobile et qu’ils ne peuvent s’expatrier.
Propositions Fondation IFRAP
Fiscalité
Diviser par deux les DMTO (« frais de notaires »).
Basculer sur une imposition forfaitaire des revenus avec alignement sur la fiscalité sur les revenus mobiliers.
Supprimer l’impôt sur la fortune immobilière.
Supprimer la taxe d'habitation sur les résidences secondaires.
Supprimer la cotisation foncière des entreprises.
Ramener de 22 ans à 10 l’exonération pour durée de détention des plus-values immobilières.
Ces différentes propositions devraient permettre de baisser la fiscalité logement de 23 milliards € environ.
Normes, réglementations
Reporter l’objectif de division par deux d’artificialisation des sols prévu pour 2030.
Inclure les logements intermédiaires dans le décompte des logements SRU, permettre un décompte à l’échelle de l’intercommunalité et une modulation du seuil de 25 % en fonction de la tension du marché immobilier.
Supprimer l'encadrement des loyers.
Clarifier la compétence logement en la regroupant au niveau de l’intercommunalité.
Reporter l'interdiction de location des passoires thermiques.
Procéder à une évaluation du stock de normes sur la construction et le logement et permettre une adaptation locale.
Logement social
Concentrer l’effort public sur les aides personnelles intégrées dans une allocation unique.
Supprimer les aides à la pierre.
Inciter à une baisse des coûts de gestion des bailleurs et simplifier les procédures pour la vente des HLM à leurs occupants.
Permettre aux bailleurs sociaux d’ouvrir leur capital pour investir dans d’autres segments du marché locatif.
Prélèvements qui ne sont pas pris en compte dans les comptes du logement
Quelques prélèvements sont actuellement absents du chiffrage, compte tenu de difficultés d’estimation. Il s’agit notamment des droits de mutation à titre gratuit et, avant 2018[1], des montants relatifs à la partie immobilière de l’impôt de solidarité sur la fortune du fait de la difficulté actuelle à estimer ces montants.
Les taxes de balayage et d’enlèvement des ordures ménagères sont considérées, dans le cadre central de la comptabilité nationale, depuis le rebasage en base 95, comme des prestations de services, et non plus comme des impôts et taxes. Elles étaient auparavant comptées parmi les prélèvements liés à la consommation de service de logement.
- [1] Pour les séries longues