SMIC : ce que va coûter en plus aux entreprises une hausse à 1,6 %

À l’issue de la conférence sociale du 9 novembre 2026, le Gouvernement envisage d’avancer au 1er décembre la revalorisation du SMIC normalement attendue au 1er janvier 2027 et de l’assortir d’un coup de pouce. L’hypothèse étudiée ici est celle d’une hausse de 1,6 %, qui se décompose en 1,0 point de revalorisation légale anticipée (la hausse mécanique de janvier, compte tenu de l’inflation du premier quintile et de l’évolution du salaire horaire de base ouvrier, ne serait que de 1,0 % après celle de juin) et en 0,6 point de bonus discrétionnaire. Le SMIC mensuel brut passerait de 1 867,02 € à 1 896,89 €, pour une différence nette de 23 euros de plus par mois.
Cette hausse intervient alors que le SMIC retenu dans la formule de la réduction générale dégressive unique (RGDU) est gelé à sa valeur du 1er janvier 2026 pour toute l’année 2026[1], et que le Gouvernement entend reconduire ce gel en 2027, ce qui fait baisser les allègements de charges employeurs, et donc coûte aux entreprises. Pour l’employeur, l’effet du SMIC ne peut donc être isolé de celui du gel : chaque euro de SMIC supplémentaire éloigne un peu plus le salaire effectif du SMIC de référence et réduit mécaniquement les allègements. Entre le coup de pouce de 0,6 % et ce gel des allègements de charges, la Fondation IFRAP évalue le surcoût total (hors évolution légale du SMIC de 1 %) à 8,9 Md€ en année pleine 2027. Au delà du coût, le bonus seul pourrait coûter de l’ordre de 20 000 emplois en 2027.
Le scénario : une hausse en deux étages et un barème d’allègements figé
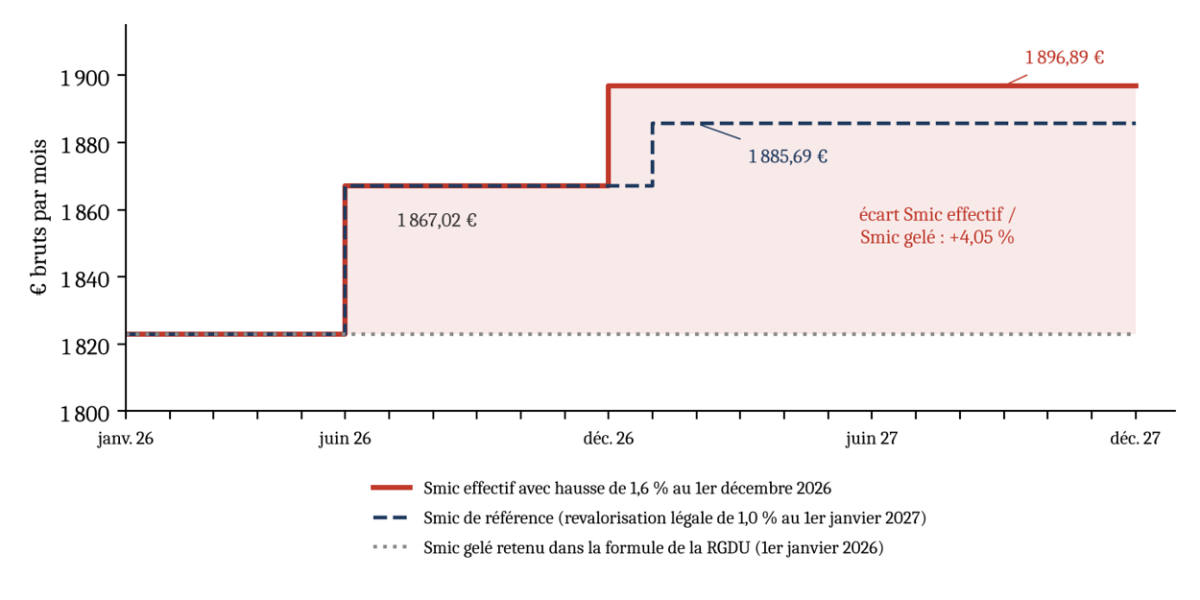
Le SMIC a déjà été relevé de 2,41 % au 1er juin 2026 par le jeu de la clause de sauvegarde[2]. Le décret du 12 juin a toutefois maintenu le SMIC de référence de la RGDU à 1 823,03 € bruts mensuels : la hausse de juin n’a donc ouvert droit à aucun allègement supplémentaire, le Gouvernement ayant chiffré à 2 Md€ le coût qu’aurait représenté sa répercussion[3]. La hausse envisagée au 1er décembre s’ajouterait à ce premier écart.
Le scénario de référence retenu pour mesurer les effets est celui qui aurait prévalu sans décision nouvelle : SMIC inchangé en décembre 2026, puis revalorisation légale de 1,0 % au 1er janvier 2027 (1 885,69 €). Le SMIC de décembre (1 896,89 €) dépasse cette référence de 0,59 %, ce qui constitue l’apport propre du bonus en 2027 ; l’anticipation, elle, ne fait que déplacer d’un mois une hausse qui aurait eu lieu de toute façon.
SMIC mensuel et écart au SMIC gelé de la RGDU
SMIC brut (€) | SMIC net (€) | Écart au SMIC gelé | |
|---|---|---|---|
| 1er janvier 2026 (SMIC de référence gelé) | 1 823,03 | 1 443,11 | – |
| 1er juin 2026 (clause de sauvegarde, +2,41 %) | 1 867,02 | 1 477,93 | +2,41 % |
| 1er décembre 2026, hausse de 1,6 % (scénario) | 1 896,89 | 1 501,58 | +4,05 % |
| dont 1,0 pt de revalorisation légale anticipée | 1 885,69 | 1 492,71 | +3,44 % |
| dont 0,6 pt de bonus discrétionnaire | +11,20 | +8,87 | +0,61 pt |
Sources : arrêtés de revalorisation du SMIC ; calculs Fondation IFRAP. Le net est calculé avec le ratio net/brut observé au niveau du SMIC (79,2 %).
Trajectoires mensuelles du SMIC brut et du SMIC gelé de la RGDU
L’effet sur les masses salariales brute et nette
Une hausse du SMIC ne se limite pas aux seuls salariés payés au salaire minimum : elle se diffuse aux salaires proches par le jeu des grilles de branche. Nos simulations conduisent à un surcroît de masse salariale brute de 3,56 Md€ par point de SMIC en année pleine, ce qui correspond à un coefficient de diffusion de 0,48 rapporté à la masse salariale brute du secteur marchand (745,8 Md€ en 2027).
En 2026, la hausse ne joue que sur le mois de décembre : elle ajoute 0,47 Md€ de masse salariale brute, dont 0,29 Md€ au titre du point anticipé et 0,18 Md€ au titre du bonus. En 2027, le point anticipé est neutre, puisqu’il aurait de toute façon été versé dès janvier ; le bonus, lui, joue sur douze mois et représente 2,11 Md€. Converties en salaires nets de cotisations salariales, CSG et CRDS, ces sommes représentent 0,37 Md€ puis 1,67 Md€.
Effets sur les masses salariales brute et nette (Md€)
2026 (décembre) | 2027 (année pleine) | Cumul | |
|---|---|---|---|
| Masse salariale brute |
|
|
|
| Revalorisation légale anticipée (1,0 pt) | 0,29 | 0,00 | 0,29 |
| Bonus discrétionnaire (0,6 pt) | 0,18 | 2,11 | 2,29 |
| Total | 0,47 | 2,11 | 2,58 |
| Masse salariale nette |
|
|
|
| Revalorisation légale anticipée (1,0 pt) | 0,23 | 0,00 | 0,23 |
| Bonus discrétionnaire (0,6 pt) | 0,14 | 1,67 | 1,81 |
| Total | 0,37 | 1,67 | 2,04 |
Le coût « super-brut » pour l’employeur : le gel pèse plus que le bonus
Le coût pour l’employeur additionne trois étages. Le premier est le salaire brut supplémentaire. Le deuxième correspond aux cotisations patronales de droit commun, au taux apparent de 40,1 % avant allègements. Le troisième, propre au gel, tient à l’érosion des allègements : comme le SMIC de référence ne bouge pas, toute hausse de salaire fait glisser le salarié sur la pente dégressive de la RGDU, et l’allègement diminue. Cette érosion représente 14 % du surcroît de masse salariale brute. Au total, un euro de salaire brut supplémentaire coûte 1,54 € à l’employeur.
À ce coût direct de la hausse s’ajoute celui du gel lui-même, qui existe indépendamment du scénario de décembre. Selon le Sénat, la reconduction du gel en 2027 réduirait les allègements de 5,6 Md€ par rapport à un retour au SMIC effectif[4], soit environ 1,63 Md€ par point d’écart entre SMIC effectif et SMIC gelé. Cette reconduction relève d’ailleurs du pouvoir réglementaire, les textes financiers se bornant à l’annoncer[5]. Appliquée à 2026, la même sensibilité donne 2,27 Md€ pour les sept mois écoulés depuis juin, un ordre de grandeur cohérent avec le chiffrage gouvernemental.
En 2026 : un mois de hausse, sept mois de gel
Rien que pour le mois de décembre, La hausse du SMIC coûte 720 M€ aux employeurs (0,45 Md€ pour le point anticipé, 0,27 Md€ pour le bonus). Le gel du calcul des allègements de charges décidé en juin, au moment de la hausse du SMIC, en coûte 2,27 Md€. Le surcoût total atteint 3,0 Md€, dont les trois quarts tiennent au gel.
En 2027 : le gel reconduit représente près des deux tiers de la facture
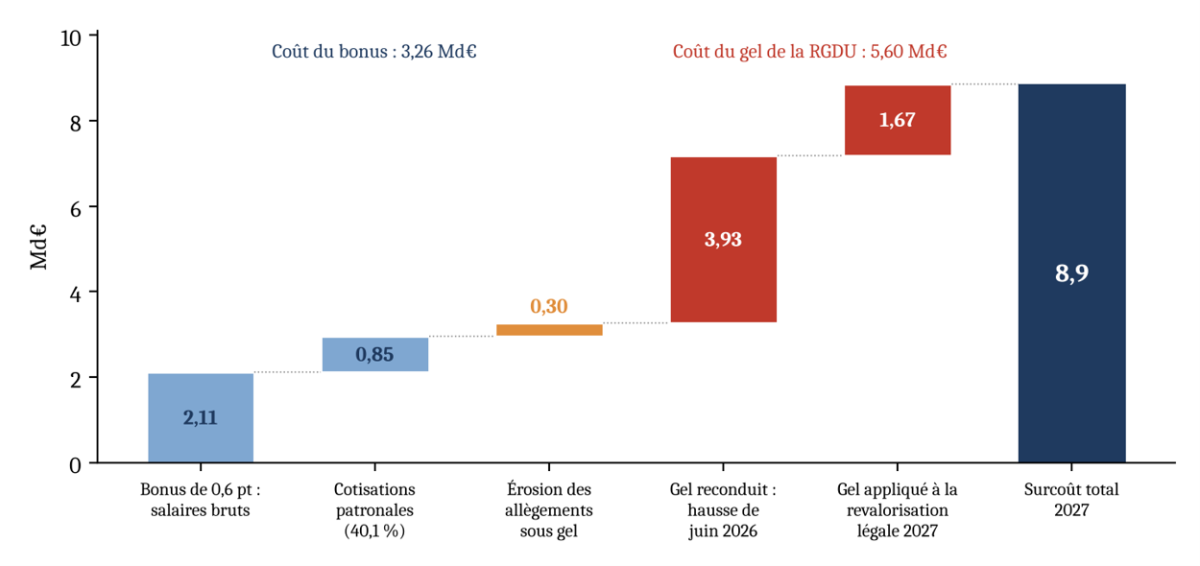
En année pleine, le bonus de 0,6 point coûte 3,26 Md€ : 2,11 Md€ de salaires bruts, 0,85 Md€ de cotisations et 0,30 Md€ d’allègements érodés. Le gel reconduit ajoute 5,60 Md€, qui se répartissent entre la reconduction de l’effet de la hausse de juin 2026 (3,93 Md€) et la non-répercussion de la revalorisation légale anticipée (1,67 Md€). Le surcoût total atteint 8,9 Md€, soit 0,9 % de la rémunération super-brute du secteur marchand (970,7 Md€).
Coût « super-brut » pour l’employeur (Md€)
2026 (décembre) | 2027 (année pleine) | Cumul | |
|---|---|---|---|
| Revalorisation légale anticipée (1,0 pt) |
|
|
|
| Salaires bruts | 0,29 | 0,00 | 0,29 |
| Cotisations patronales de droit commun | 0,12 | 0,00 | 0,12 |
| Érosion des allègements sous gel | 0,04 | 0,00 | 0,04 |
| Sous-total | 0,45 | 0,00 | 0,45 |
| Bonus discrétionnaire (0,6 pt) |
|
|
|
| Salaires bruts | 0,18 | 2,11 | 2,29 |
| Cotisations patronales de droit commun | 0,07 | 0,85 | 0,92 |
| Érosion des allègements sous gel | 0,03 | 0,30 | 0,33 |
| Sous-total | 0,27 | 3,26 | 3,53 |
| Gel du SMIC de référence de la RGDU |
|
|
|
| Gel 2026 (hausse de juin, sept mois) | 2,27 | – | 2,27 |
| Gel 2027 : reconduction sur la hausse de juin | – | 3,93 | 3,93 |
| Gel 2027 : revalorisation légale non répercutée | – | 1,67 | 1,67 |
| Sous-total | 2,27 | 5,60 | 7,87 |
| Surcoût total employeur | 3,00 | 8,86 | 11,86 |
SMIC inchangé en décembre 2026, revalorisation légale de 1,0 % au 1er janvier 2027 et RGDU calculée sur le SMIC effectif.
Décomposition du surcoût employeur en 2027 (Md€)
Au niveau d’un salarié au SMIC : un rendement net très faible
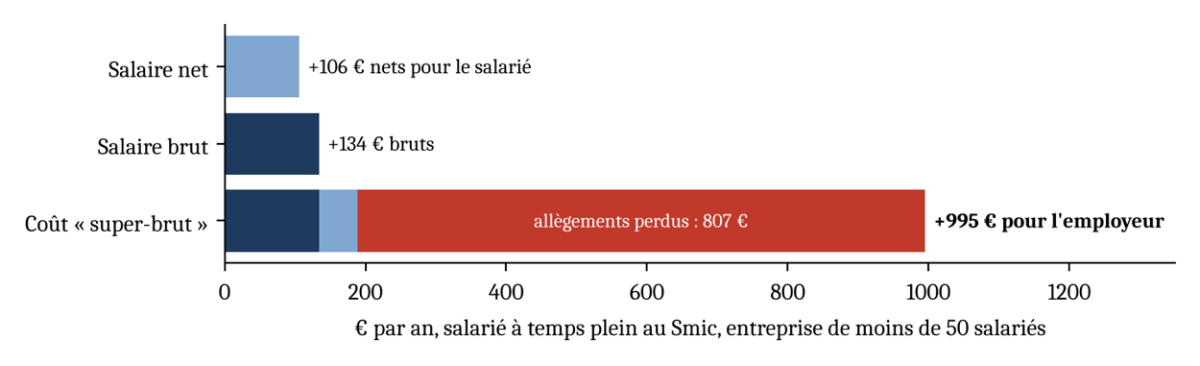
La formule de la RGDU permet de vérifier ces ordres de grandeur au niveau individuel. Elle reproduit à l’euro près le montant de 8 528,54 € d’allègement retenu par l’évaluation préalable du PLFSS pour un salarié au SMIC en 2026[6]. Pour un salarié à temps plein au SMIC dans une entreprise de moins de 50 salariés, le bonus rapporte en 2027 134 € bruts par an, soit 106 € nets. Dans le même temps, l’allègement tombe de 9 008 € (barème indexé, SMIC de référence) à 8 202 € (barème gelé, SMIC relevé), soit 807 € de moins. Le coût annuel de ce salarié augmente donc de près de 1 000 €, pour moins de 9 € nets supplémentaires par mois.
Effet annuel en 2027 pour un salarié à temps plein au SMIC (€)
Effets sur l’emploi et mesures connexes
Avec une élasticité de la demande de travail à son coût de –0,3, le bonus seul pourrait coûter de l’ordre de 20 000 emplois en 2027, et l’ensemble bonus et gel reconduit près de 60 000. Ces ordres de grandeur sont vraisemblablement des minorants : le surcoût se concentre au voisinage du SMIC, là où l’emploi est le plus sensible à son coût, comme l’a rappelé la mission Bozio-Wasmer en évaluant à 980 000 le nombre d’emplois menacés par une suppression des allègements[7].
Ces chiffrages n’intègrent pas l’autre volet du PLFSS sur les allègements, l’intégration de l’intéressement, de la participation et de l’abondement dans l’assiette de la RGDU (3,7 Md€), dont le sort est incertain après le rejet du texte par l’Assemblée nationale[8]. S’il était rétabli, le relèvement total du coût du travail en 2027 dépasserait 12,5 Md€.
Méthode et paramètres
|
Le bonus est mesuré de manière multiplicative (1,016 / 1,010 – 1 = 0,594 %), ce qui explique l’écart de 0,6 point avec la somme arithmétique. Le chiffrage du gel retenu par le HCFP au titre des mesures nouvelles (2,2 à 2,9 Md€)[9] mesure un effet incrémental et non l’écart total au SMIC effectif ; il n’est pas additionnable aux 5,6 Md€.
Conclusion
Ce coup de pouce et cette anticipation de l'augmentation légale du SMIC interviennent dans un contexte où le gel du barème des allègements prélève déjà 5,6 Md€ sur les entreprises en 2027, de sorte que la facture totale pour les entreprises (coup de pouce et gel des allègements) approche 9 Md€ l’an prochain.
La Fondation IFRAP rappelle de longue date que le coup de pouce est un instrument coûteux et peu efficace de soutien au pouvoir d’achat, la majorité de la hausse de la hausse étant absorbé par les prélèvements[10] (soit 60%), voir note tableau ci-contre.
| 23 € nets (€) | 23 € nets (%) | Mesure annoncée +1,6 % (€) | Mesure annoncée +1,6 % (%) | |
|---|---|---|---|---|
| Coût superbrut employeur | 57,99 € | 100,0 % | 60,25 € | 100,0 % |
| Cotisations patronales nettes | 28,94 € | 49,9 % | 29,88 € | 49,6 % |
| – cotisations dans le champ RGDU (39,81 %) | 11,57 € | 19,9 % | 12,09 € | 20,1 % |
| – perte de RGDU (baisse du coefficient) | 16,80 € | 29,0 % | 17,20 € | 28,5 % |
| – cotisations hors RGDU (≈ 1,95 %) | 0,57 € | 1,0 % | 0,59 € | 1,0 % |
| Salaire brut | 29,06 € | 50,1 % | 30,37 € | 50,4 % |
| Cotisations salariales (20,84 %) | 6,06 € | 10,4 % | 6,33 € | 10,5 % |
| – vieillesse plafonnée (6,90 %) | 2,00 € | 3,4 % | 2,09 € | 3,5 % |
| – vieillesse déplafonnée (0,40 %) | 0,12 € | 0,2 % | 0,12 € | 0,2 % |
| – Agirc-Arrco T1 (3,15 %) | 0,92 € | 1,6 % | 0,96 € | 1,6 % |
| – CEG (0,86 %) | 0,25 € | 0,4 % | 0,26 € | 0,4 % |
| – CSG déductible (6,80 % × 98,25 %) | 1,94 € | 3,4 % | 2,03 € | 3,4 % |
| – CSG non déductible + CRDS (2,90 % × 98,25 %) | 0,83 € | 1,4 % | 0,87 € | 1,4 % |
| Salaire net | 23,00 € | 39,7 % | 24,04 € | 39,9 % |
Note: Le coefficient RGDU est légalement arrondi à quatre décimales, ce qui crée de petits sauts. La colonne « 23 € » reprise dans la presse utilise donc le coefficient non arrondi, c’est-à-dire le taux marginal « lisse ». La colonne « mesure » utilise le coefficient arrondi réglementaire.
Elle a aussi souligné que les rabots successifs sur les allègements constituent de véritables hausses de prélèvements obligatoires, souvent mal recensées dans les documents budgétaires[11]. Le présent chiffrage le confirme : le gel est une hausse de cotisations de 5,6 Md€ qui ne figure pas comme telle dans les mesures nouvelles du PLFSS. Il conviendrait de fixer le paramètre SMIC de la RGDU dans la loi de financement, avec un chiffrage complet de ses effets, plutôt que par décret en cours d’année, pour donner de la visibilité aux employeurs et à la représentation nationale.
- [1] Décret n° 2026-509 du 12 juin 2026, présenté notamment par GHR, « Réduction générale dégressive unique (RGDU) : le paramètre SMIC gelé à sa valeur au 1er janvier 2026 », juin 2026 : le coefficient maximal de la réduction (39,81 % pour une entreprise de moins de 50 salariés) y est calculé en recul jusqu’à 38,44 % en décembre 2026.
- [2] Legisocial, « Réduction Fillon RGDU : gel du paramètre SMIC au 1er juin 2026 », 2026 : SMIC horaire porté de 12,02 € à 12,31 € (+2,41 %) au 1er juin 2026 par le jeu de la clause de sauvegarde.
- [3] AFP, reprise par Boursorama, « Allègements de cotisations patronales : de quoi parle-t-on ? », mai 2026 : déclaration du ministre de l’Action et des Comptes publics chiffrant à 2 Md€ le coût d’une répercussion de la hausse de juin sur les allègements.
- [4] Sénat, « Projet de loi de financement de la Sécurité sociale pour 2027 », La loi en clair, 2026 : la prorogation du gel en 2027, « non prise en compte » dans le chiffrage des mesures nouvelles, réduirait les allègements de 5,6 Md€ par rapport au retour au SMIC effectif.
- [5] Compta-Online, « Réduction Fillon 2026 / RGDU : calcul, SMIC et simulateur », octobre 2026 : les exposés des motifs du PLFSS (article 14) et du PLF (article 49) annoncent la prolongation du gel, que le texte ne fixe pas lui-même.
- [6] Lexia Conseil, « Le PLFSS pour 2027 vise à diminuer la réduction générale de charges patronales », octobre 2026, reprenant l’évaluation préalable de l’article 7 : RGDU de 8 528,54 € pour un salarié au SMIC rémunéré 22 184 € en 2026.
- [7] Sénat, rapport d’information n° 942 (2024-2025), « Poids des prélèvements obligatoires en France », d’après le rapport Bozio-Wasmer (2024) : 980 000 emplois menacés par une suppression totale des allègements.
- [8] Legiwatch, « PLFSS 2027 : contenu et état du texte », novembre 2026 : article 7 (intéressement, participation et abondement intégrés à l’assiette des allègements, 3,7 Md€) et rejet du texte par l’Assemblée nationale.
- [9] Fondation IFRAP, « Dépenses, recettes : premier bilan du budget 2027 », octobre 2026, d’après l’avis n° 2026-5 du HCFP (gel du barème chiffré entre 2,2 et 2,9 Md€ ; 6,6 Md€ de rabots sur les allègements au total).
- [10] Fondation IFRAP, « Smic : non à la politique du “coup de pouce” », 2012.
- [11] Fondation IFRAP, « Impôts en plus en 2026 : 14 ou 24 milliards ? », 2025 : écart de 6,8 Md€ non recensé au titre de la réforme de la RGDU.