Note sur la dette de la France : les enseignements grec et portugais

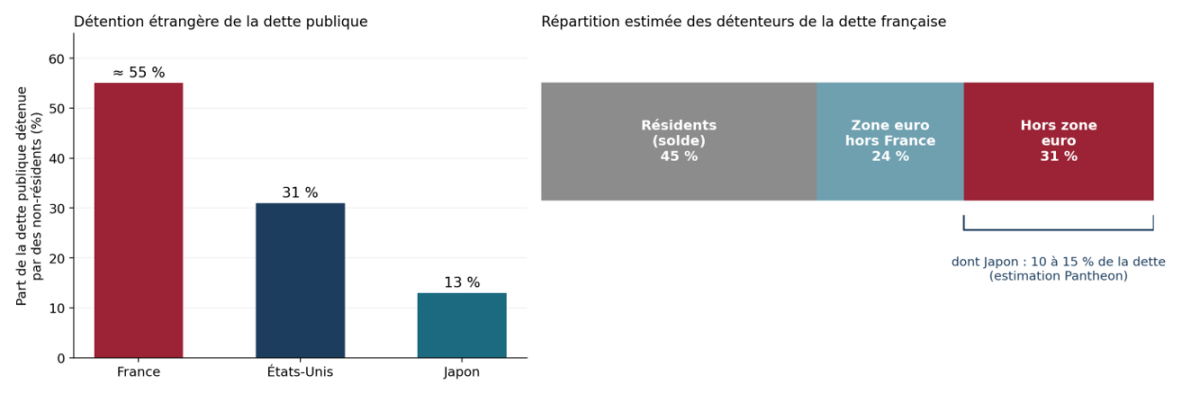
La France est notée A+ par Fitch et S&P, avec perspective stable, et Aa3 (équivalent AA−) par Moody's, avec perspective négative ; S&P réexaminera la note le 27 novembre.[1] Un passage de Moody's à A1 serait un alignement, non une entrée en catégorie spéculative, dont la France reste séparée par six crans. Mais le contexte de marché s'est durci : selon le Wall Street Journal, le taux à dix ans a dépassé 5 % pour la première fois depuis 2002 et l'écart avec le Bund allemand a franchi 1,6 point, un niveau inédit depuis 2011. Près de 55 % de la dette française est détenue hors de France, contre 31 % aux États-Unis et 13 % au Japon.[2] Le besoin brut de financement des administrations publiques avoisine 700 à 740 milliards d'euros en 2027.[3]
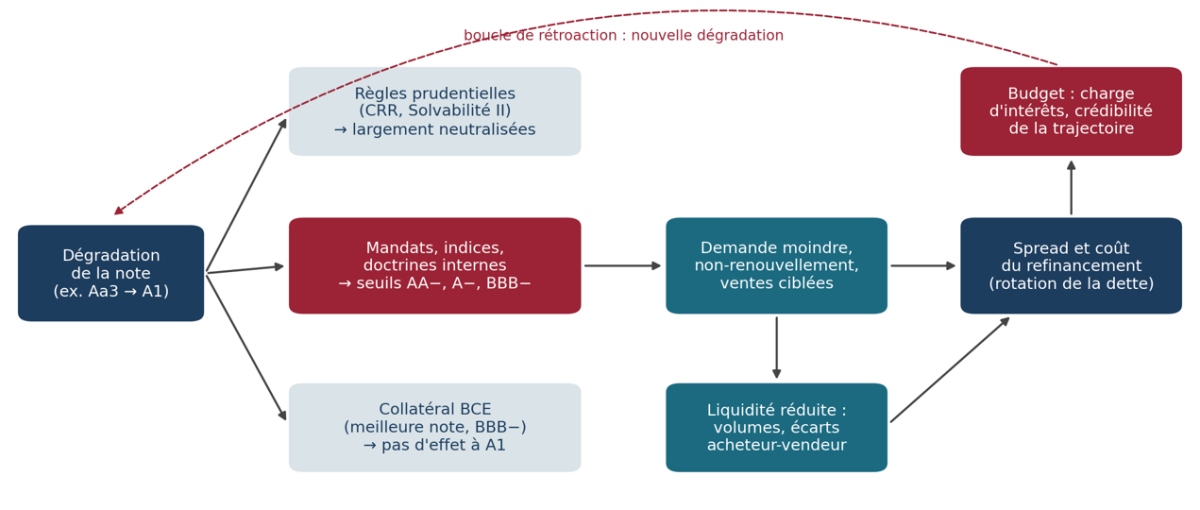
Tant que les OAT restent dans la catégorie investment grade, dont BBB− constitue la dernière marche, les dégradations successives n’obligent pas, en elles-mêmes, les banques et les assureurs européens à vendre leurs titres : le traitement prudentiel de la dette souveraine française neutralise largement l’effet mécanique de la notation. Certains fonds peuvent certes être contraints par leurs propres mandats à réduire leur exposition bien avant BBB−, mais il s’agit de règles d’investissement particulières et non d’une obligation générale applicable à l’ensemble du marché. Une crise obligataire peut ne jamais se produire malgré plusieurs dégradations. A l'inverse, elle peut commencer avant la perte de l’investment grade si les investisseurs cessent d’acheter, comme l’illustre le précédent portugais.
Les précédents grec et portugais montrent qu'une crise de financement ne se réduit pas à la notation. Le taux grec passe de 4,57 % en octobre 2009 à 9,10 % en juin 2010 ; le taux portugais de 6,95 % en janvier 2011 à 12,15 % en juillet.[4] Surtout, la liquidité s'évapore bien avant le défaut. La thèse de la présente note est que le risque français se loge moins dans les règles prudentielles, qui neutralisent largement la note, que dans les doctrines d'investissement des fonds et dans la dépendance aux investisseurs non-résidents, dont les arbitrages peuvent s'inverser sans franchissement de seuil réglementaire. La note examine successivement la portée réelle d'une dégradation (I), les doctrines et leur révision (II), la vulnérabilité liée aux détenteurs étrangers (III), puis les enseignements grecs et portugais (IV).
Une dégradation graduelle dont la portée réglementaire est limitée
Du triple A au dernier double A
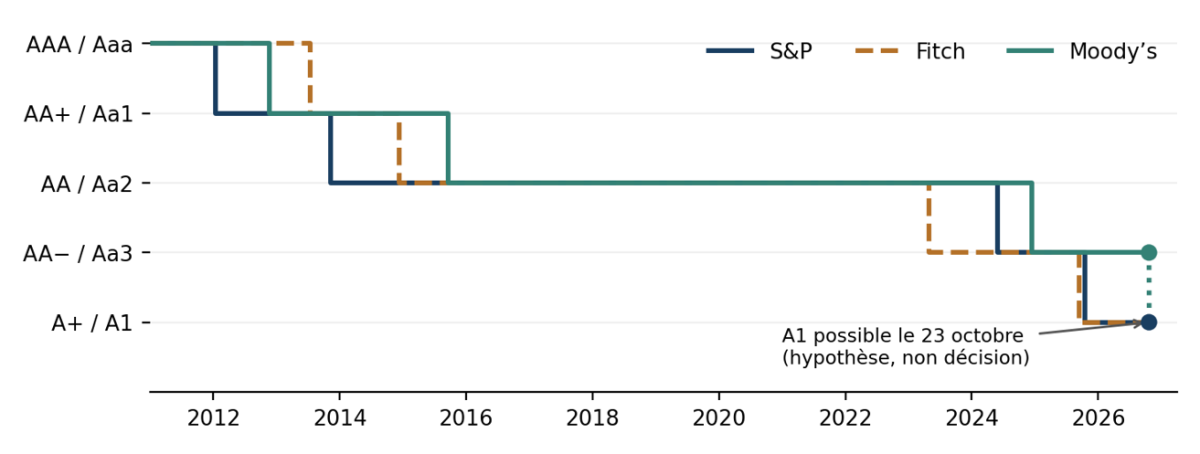
La trajectoire comprend deux séquences : la perte de la note maximale en 2012-2013, puis une nouvelle série d'abaissements depuis 2023. S&P a abaissé la France à AA+ en janvier 2012, AA en novembre 2013, AA− en mai 2024 et A+ en octobre 2025 ; Fitch à AA+ en juillet 2013, AA en décembre 2014, AA− en avril 2023 et A+ en septembre 2025 ; Moody's à Aa1 en novembre 2012, Aa2 en septembre 2015 et Aa3 en décembre 2024.[5] Le décalage tient aux calendriers de décision davantage qu'à une divergence durable de diagnostic. L'agence européenne Scope a elle aussi abaissé la France à A+ le 18 septembre 2026.[6]
Notes de la France depuis 2011 (échelle harmonisée par rang)
| Décision possible le 23 octobre | Interprétation | Conséquence spécifique |
|---|---|---|
| Aa3 maintenue | Pas de changement de rang | La perspective et le communiqué restent déterminants |
| Aa3 → A1 | Alignement sur A+ | Fin du dernier double A parmi les trois grandes agences |
| Aa3 → A2 ou moins | Baisse de plus d'un cran | Signal plus sévère qu'un simple alignement |
L'effet mécanique d'un alignement dépend de la convention retenue par chaque mandat. Avec les notes actuelles, la médiane des trois agences est déjà A+ : une règle fondée sur la médiane ne franchirait aucun nouveau seuil. Une règle fondée sur la moins bonne note a réagi dès septembre 2025. En revanche, une règle exigeant au moins une note AA− parmi les trois agences perdrait son dernier appui. Le point décisif est donc le nombre de portefeuilles pour lesquels Moody's demeure la note de référence : une décision anticipée dans les prix peut encore produire des flux si elle n'est pas intégrée dans les règles d'éligibilité.
Un cadre prudentiel qui neutralise largement le cran
Un ouvrage de la Fondation avait avancé qu'une descente en catégorie A signifierait « adieu aux financements des compagnies d'assurance ou des fonds de pension européens » en vertu des règles prudentielles. L'examen des textes conduit à nuancer fortement cette affirmation. Le rapport du Comité européen du risque systémique de mars 2015 demeure le cadre d'analyse de référence : le traitement favorable des souverains protège le financement public, mais concentre les risques dans les bilans financiers ; ses options de réforme ne constituent pas le droit applicable.[7]
Pour les banques, l'article 114 § 4 du règlement CRR fixe une pondération de 0 % pour les expositions aux administrations centrales des États membres libellées et financées dans leur monnaie nationale, quelle que soit la note. L'euro étant la monnaie nationale de la France, l'exception vaut pour toutes les banques européennes, sous réserve de la condition de financement.[8] Une exposition de 100 millions d'euros pondérée à 20 % mobiliserait 1,6 million de fonds propres au ratio minimal de 8 % : ce coût n'apparaît pas pour une OAT éligible à l'exception.
| Note souveraine indicative | Grille ordinaire CRR | OAT éligible à l'art. 114 § 4 |
|---|---|---|
| AAA à AA− | 0 % | 0 % |
| A+ à A− | 20 % | 0 % |
| BBB+ à BBB− | 50 % | 0 % |
| BB+ à B− | 100 % | 0 % |
| Sous B− | 150 % | 0 % |
Cette protection n'épuise pas le risque : le ratio de levier, les pertes de valeur, les risques de taux, de concentration et de liquidité restent suivis, et la BCE rappelait encore en mai 2026 la différence entre traitement réglementaire et risque économique.[9] Les collectivités et organismes publics ne bénéficient pas automatiquement du 0 % : à défaut d'assimilation au souverain, une pondération de 20 % peut s'appliquer au titre de l'article 115.
Pour les assureurs, l'article 180 § 2 du règlement délégué 2015/35 fixe à 0 % le facteur de risque de spread des obligations des administrations centrales des États membres en monnaie nationale, sans condition de note ; le règlement d'exécution 2015/2011 étend ce traitement aux régions, départements et communes françaises.[10] Une charge de spread nulle ne signifie pas un capital nul : un modèle interne, l'évaluation propre des risques ou des rachats d'assurance-vie peuvent conduire à réduire les titres français alors que la formule standard reste inchangée.
Pour le collatéral, l'Eurosystème exige un plancher équivalent à BBB−/Baa3 et retient la meilleure note admissible pour le secteur public de la zone euro. Une baisse de Moody's à A1 ne rendrait donc pas les OAT inéligibles. La BCE a annoncé le 29 septembre 2026 le passage, au 30 novembre, à la deuxième meilleure note pour certaines catégories privées, la meilleure note restant applicable au secteur public.[11]Le véritable « mur » réglementaire se situe ainsi à la frontière de la catégorie investissement, non à la perte du double A.
Les doctrines d'investissement, véritable point de fragilité
Des seuils fixés par les mandats, non par la réglementation
Il n'existe pas de doctrine unique de BlackRock, de Vanguard, des fonds souverains ou des fonds de pension. Une même société de gestion administre des fonds souverains de haute qualité, des fonds diversifiés et des stratégies plus spéculatives. Le prospectus, le mandat et la méthodologie de l'indice fixent l'univers autorisé ; la politique de risque détermine les limites par pays, les délais de régularisation et les dérogations. De nombreux fonds de haute qualité ou de réserve exigent une moyenne AA ou un seuil AA− : la perte du double A réduit la base d'investisseurs sans l'annuler.
Effet d'un passage de Moody's à A1 selon la règle du portefeuille
| Règle du portefeuille | Effet d'un passage de Moody's à A1 |
|---|---|
| Au moins une note AA− parmi les trois | Seuil franchi ; interdiction d'achat ou cession selon le mandat |
| Médiane des trois ≥ AA− | Seuil déjà franchi avec Fitch et S&P à A+ |
| Note retenue ≥ A− | Aucun franchissement ; marge réduite à trois crans |
| Catégorie investissement uniquement | Pas d'exclusion |
| Aucune limite externe automatique | Arbitrage du gérant selon le risque, le prix et la liquidité |
Les indices obéissent à des règles propres. Pour le FTSE World Government Bond Index, le seuil d'entrée A−/A3 est plus exigeant que le seuil de sortie, fixé sous BBB−/Baa3 : une baisse à A1 n'entraînerait aucune exclusion, et la sortie d'un indice n'intervient qu'au rééquilibrage prévu.[12] L'analyse d'un mandat suppose donc de répondre à cinq questions : quel titre est noté, quelles agences sont admises, quelle combinaison de notes est retenue, le seuil vise-t-il l'achat seul ou aussi la conservation, et dans quel délai faut-il régulariser ? La qualification de « vente forcée » n'est fondée qu'après cette vérification.
Trois comportements doivent en outre être distingués : la vente obligatoire pour respecter un mandat, la réduction décidée par un comité des risques, et le non-renouvellement à échéance. Ce dernier canal est le plus insidieux : il peut tarir les souscriptions aux adjudications sans volume spectaculaire de ventes sur le marché secondaire. Les fonds monétaires européens, qui financent notamment les programmes courts de l'Urssaf, doivent conduire leur propre évaluation de crédit sans dépendance mécanique aux agences ; une réévaluation interne défavorable peut néanmoins réduire fortement la demande.[13]
Des doctrines déjà révisées : souplesse protectrice ou signal d'érosion ?
Les précédents récents montrent que les doctrines ne sont pas figées. En juillet 2025, S&P Dow Jones Indices a consulté sur l'abaissement du minimum de notation de l'indice iBoxx EUR Eurozone 20yr Target Duration et sur une liste fermée de pays éligibles ; l'étude d'impact conservait la France.[14] En octobre 2025, après les dégradations de Fitch et de S&P, des produits de BlackRock et de State Street ont modifié leurs règles pour abandonner un critère strict de double A et éviter des ventes contraintes. Les encours concernés, respectivement 289 millions et 1 milliard d'euros, ne mesurent pas des ventes évitées : le précédent porte sur des produits identifiés, non sur la politique d'ensemble de ces gestionnaires.[15]
Cette révision des doctrines est à double tranchant. À court terme, elle évite des cessions procycliques et préserve la liquidité du marché des OAT. Mais elle révèle que le critère du double A n'était pas une contrainte intangible, et que d'autres seuils pourraient être renégociés à leur tour — dans un sens ou dans l'autre. Un gestionnaire indiciel adapte son règlement pour conserver un marché profond qu'il ne peut ignorer ; un gestionnaire de réserves de banque centrale ou un fonds asiatique très prudent peut, au contraire, cesser d'acheter sans rien publier. La souplesse observée tient aussi à la taille du marché français : elle a d'autant plus de chances de se répéter que la France reste un compartiment incontournable des indices de la zone euro, et d'autant moins que des substituts (Bund, dette italienne, émissions supranationales) offrent un rendement comparable.
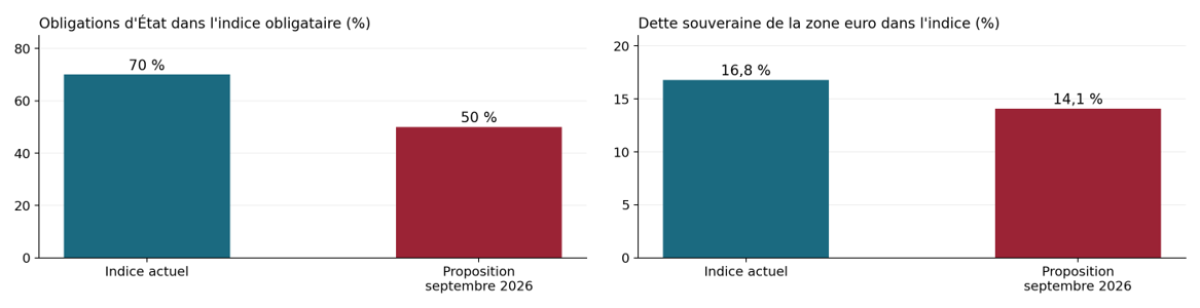
Les révisions les plus significatives ne sont d'ailleurs pas liées à la notation, mais aux choix stratégiques d'allocation. Le fonds souverain norvégien (GPFG) a proposé en septembre 2026 de ramener la part des obligations d'État dans son indice obligataire de 70 % à 50 % ; la part de la dette de la zone euro baisserait de 16,8 % à 14,1 %, tandis que les Treasuries reculeraient davantage. Le fonds conserve une limite stricte de 5 % pour les titres de catégorie spéculative.[16]
Révision proposée de l'indice obligataire du fonds souverain norvégien
Au Japon, les investisseurs ont enregistré cinq semaines consécutives de ventes nettes de titres étrangers jusqu'à la mi-octobre 2026 ; certains gestionnaires ont réduit leurs OAT au profit de Bunds ou de titres japonais courts. Le GPIF, dont l'allocation cible en obligations étrangères est d'environ 25 %, dispose d'une marge de ±5 points qui alimente les discussions sur un rééquilibrage vers le marché domestique.[17] Ray Dalio rappelle enfin que les notes ne mesurent que le risque de non-paiement nominal, et non celui d'une érosion monétaire de la valeur réelle des créances ; cette critique invite à regarder au-delà des seuils réglementaires ou de mandats.[18]Les doctrines se révisent donc sous l'effet des rendements relatifs et des perspectives budgétaires bien plus que des notes : c'est précisément ce qui rend leur évolution difficile à anticiper et justifie un suivi actif.
Une dette détenue à l'étranger : un atout devenu vulnérabilité
La dépendance aux investisseurs non-résidents
L'analyse du Wall Street Journal déplace le regard des seuils vers les flux. Pendant des années, les étrangers ont apprécié un marché profond, liquide, mieux rémunéré que le Bund et perçu comme sûr ; chaque hausse de taux attirait de nouveaux acheteurs. Selon les investisseurs interrogés, ce mouvement pourrait désormais s'inverser. Barclays estime que 31 % de la dette française est détenue hors de la zone euro et 24 % dans d'autres pays de la zone ; Pantheon évalue la part japonaise entre 10 et 15 %.
Détention étrangère et structure estimée des détenteurs
Trois facteurs se conjuguent. D'abord, la remontée des taux japonais réduit l'intérêt de chercher du rendement à l'étranger : les assureurs-vie japonais ont allégé leurs positions françaises dès 2022, lorsque la hausse des taux de la BCE a renchéri la couverture de change, et Citigroup anticipe un « rapatriement graduel ». Les ventes japonaises de titres français avaient déjà atteint 1 320 milliards de yens (9,2 milliards de dollars) en juillet 2024, au plus fort de l'incertitude politique. Ensuite, l'Eurosystème, acheteur massif pendant les programmes d'achats, réduit ses détentions depuis 2023. Enfin, « on trouve de bons rendements partout », relève Pimco, qui ne reviendra pas sans plan crédible de réduction d'un déficit de 5,1 % du PIB en 2025.
La détention étrangère a pourtant un avantage : elle desserre le lien entre l'État et ses banques, qui a aggravé la crise italienne des années 2010. Les banques françaises, en bonne santé et peu exposées à leur souverain, disposent d'une marge pour acheter, au prix d'une moindre capacité de prêt aux entreprises et aux ménages. Le revers est que des investisseurs privés étrangers se retirent plus facilement que des créanciers domestiques ; le Bureau britannique de responsabilité budgétaire rappelait en 2023 le rôle des rapatriements de capitaux dans les paniques obligataires de 1994 et de la crise de la zone euro. Une dégradation par Moody's, sans effet immédiat sur les taux selon les investisseurs, pourrait néanmoins inciter des acteurs conservateurs, comme les gestionnaires de réserves, à cesser d'acheter.
Le besoin de financement accentue la vulnérabilité : plus de 1 000 milliards de dollars arrivent à échéance d'ici 2030, et les émissions de l'an prochain atteindraient un record d'environ 380 milliards de dollars, en remplaçant des titres émis à taux quasi nuls par des titres beaucoup plus coûteux. Selon Pantheon, la France pourrait « s'en sortir » avec un déficit ramené à 4 % du PIB, mais le marché continuera de la sanctionner à 5 %. La note de Gilles Koleda d'octobre 2026 appelait déjà à surveiller les adjudications : une baisse du taux de couverture peut signaler une demande moins abondante, sans prouver des ventes forcées.[19]
De la note au coût du refinancement : les canaux de transmission
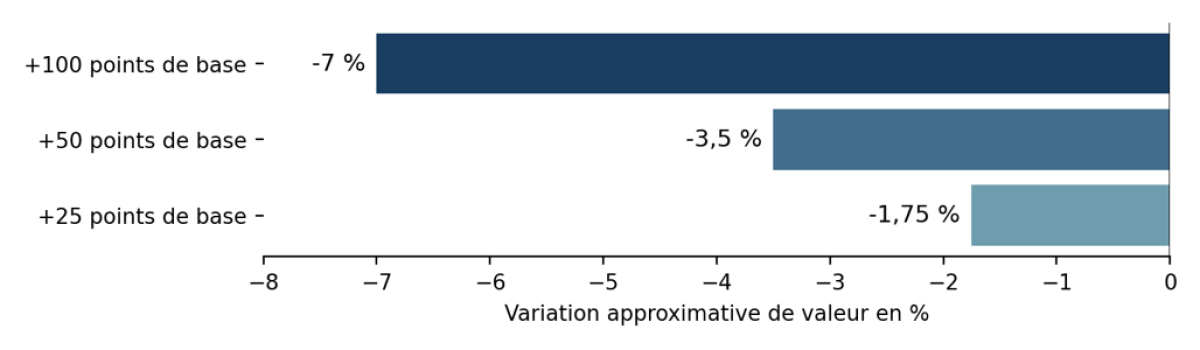
Pour un portefeuille de duration modifiée 7, une hausse de rendement de 100 points de base produit une perte de valeur d'environ 7 %, soit 7 millions d'euros pour 100 millions détenus (calcul hors convexité). Pour l'émetteur, un surcoût de 50 points de base sur 100 milliards de nouveaux financements représente 0,5 milliard d'intérêts annuels en régime de croisière. La hausse ne s'applique pas immédiatement à tout le stock à taux fixe, mais la rotation rapide de la dette de court terme accélère la transmission.
La dette publique française ne forme pas un bloc homogène : le classement en comptabilité nationale ne détermine ni la note, ni la garantie, ni le capital exigé chez le détenteur. Les émetteurs dépendant d'un renouvellement fréquent sont les plus exposés.[20]
| Émetteur | Canal de sensibilité et point à vérifier |
|---|---|
| État (OAT, BTF) | OAT : prix et demande aux adjudications ; BTF : renouvellement fréquent, notes de court terme distinctes |
| Urssaf Caisse nationale (Acoss) | Programmes de trésorerie courts : risque de non-renouvellement, dépendance aux fonds monétaires |
| CADES | Ressources affectées et mécanisme légal de l'article 7 (ordonnance de 1996), distinct d'une garantie contractuelle |
| Unédic | Émissions garanties dans la limite légale (10 Md€ en principal pour 2026) |
| Collectivités, hôpitaux | Marché moins liquide, crédit propre ; canal dominant : refus ou renchérissement des nouveaux prêts |
| Agirc-Arrco | Investisseur de réserves : exposition aux pertes et aux réallocations, non au refinancement |
Les entreprises à participation publique peuvent rencontrer le seuil plus tôt. EDF est notée BBB+/Baa1/BBB+, à trois crans de la catégorie spéculative, et ses obligations hybrides de septembre 2026 sont attendues à BB−/Ba2/BBB− ; Air France-KLM est déjà à cheval sur la frontière (BB+ chez S&P, BBB− chez Fitch).[21] La détention publique ne confère pas à ces titres le traitement d'une OAT, mais une dégradation souveraine peut affaiblir le soutien public perçu.
Grèce et Portugal : quand la liquidité disparaît avant la note
Des taux qui divergent et des dégradations par paliers
Les deux crises montrent la vitesse du basculement. Le taux grec atteint en moyenne mensuelle 29,24 % en février 2012, contre un maximum portugais de 13,85 % en janvier 2012. La restructuration grecque de mars 2012 change les titres et les flux contractuels : la baisse ultérieure du rendement ne porte plus sur une obligation identique.
Rendement des obligations d'État à dix ans, Grèce et Portugal, 2009-2012
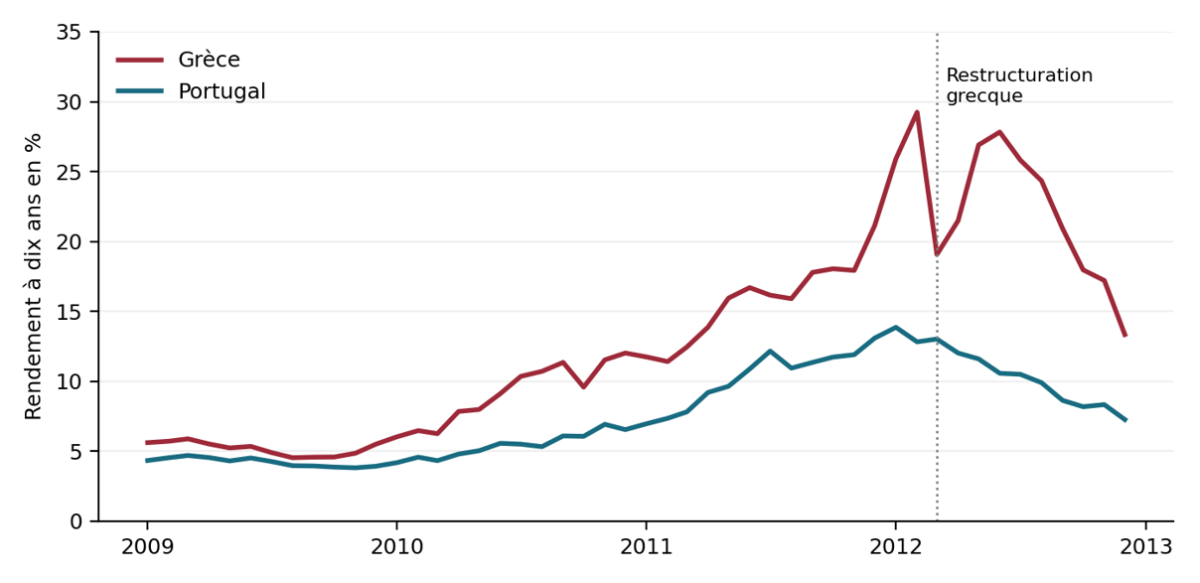
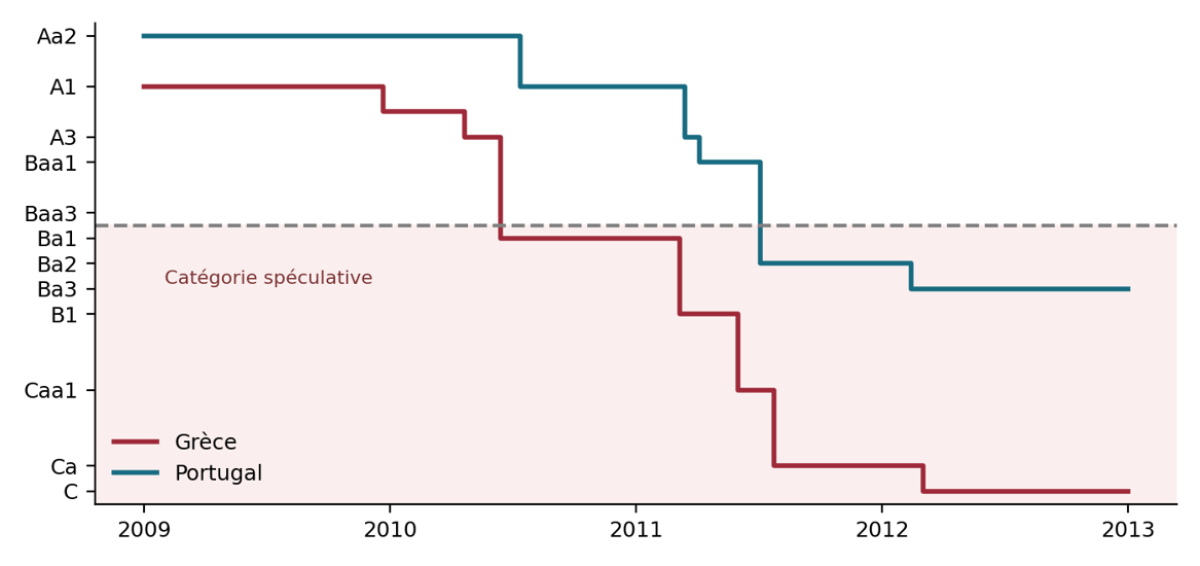
La notation peut perdre plusieurs crans d'un seul coup : quatre chez Moody's pour la Grèce le 14 juin 2010 (A3 → Ba1), sept pour le Portugal entre mars et juillet 2011 (A1 → Ba2), la dernière annonce franchissant à elle seule la frontière spéculative. Chez S&P, le Portugal passe de A− à BBB le 24 mars 2011 puis à BBB− le 29 mars.[22] La fréquence des annonces sous-estime donc certains emballements : une décision espacée peut concentrer plusieurs crans.
Notes Moody's de la Grèce et du Portugal, 2009-2012
| Mois | Grèce 10 ans | Portugal 10 ans | Événement principal |
|---|---|---|---|
| Oct. 2009 | 4,57 % | 3,85 % | Fitch abaisse la Grèce à A− |
| Avr. 2010 | 7,83 % | 4,78 % | Grèce : demande d'aide (23 avril) ; BB+ chez S&P (27 avril) |
| Juin 2010 | 9,10 % | 5,55 % | Grèce : Ba1 chez Moody's |
| Mars 2011 | 12,44 % | 7,80 % | Portugal : BBB− chez S&P |
| Avr. 2011 | 13,86 % | 9,19 % | Portugal : demande d'aide ; Baa1 chez Moody's |
| Juil. 2011 | 16,15 % | 12,15 % | Portugal : Ba2 ; Grèce : Ca chez Moody's |
| Févr. 2012 | 29,24 % | 12,81 % | Grèce : défaut sélectif chez S&P |
| Déc. 2012 | 13,33 % | 7,25 % | Détente ; marché grec restructuré |
La demande grecque d'assistance du 23 avril 2010 précède de quatre jours le classement en catégorie spéculative par S&P ; l'accord du 2 mai porte sur 110 milliards d'euros, sans dissiper les doutes sur la solvabilité.[23] Au Portugal, la demande d'avril 2011 intervient alors que les trois agences maintiennent encore une note de catégorie investissement ; les passages en spéculatif suivent (Moody's le 5 juillet, Fitch le 24 novembre, S&P le 13 janvier 2012).[24] Il n'existe donc pas de seuil de notation garantissant l'accès au marché. La contagion compte aussi : la BCE relie la décision de Moody's de juillet 2011 à la crainte d'une extension au Portugal de l'implication des créanciers privés envisagée en Grèce.[25]
La liquidité grecque se contracte bien avant le défaut
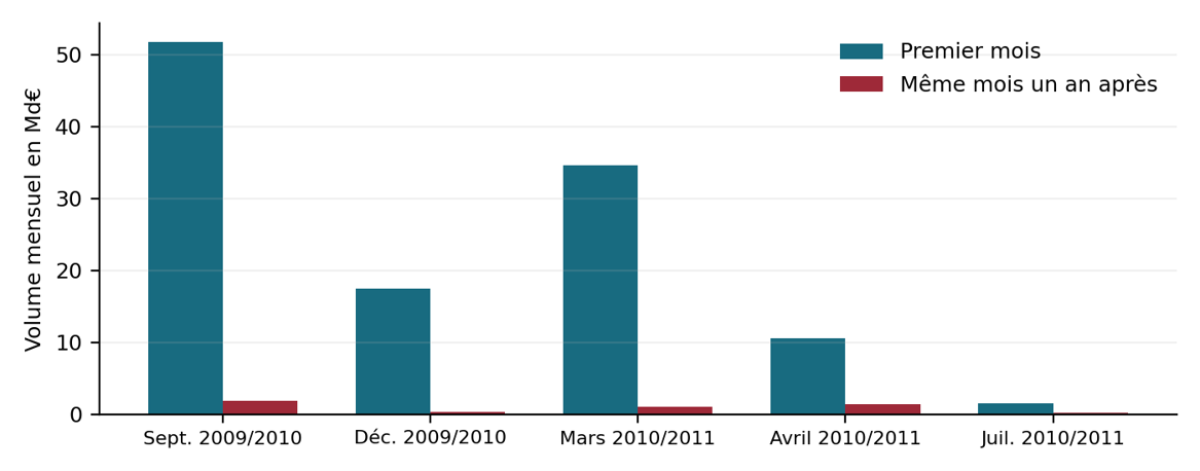
La profondeur d'un marché — sa capacité à absorber un montant élevé sans déplacement important du prix — diffère de sa taille. Sur la plateforme HDAT de la Banque de Grèce, l'activité mensuelle est divisée par près de 29 entre septembre 2009 et septembre 2010, dix-huit mois avant la restructuration.[26] Un rendement reste affiché, mais il s'applique à un marché presque inactif : encours élevé et profondeur suffisante ne vont pas de pair.
Volumes mensuels sur la plateforme HDAT : avant et un an après
| Comparaison annuelle | Volume initial | Un an après | Variation |
|---|---|---|---|
| Sept. 2009 → 2010 | 51,8 Md€ | 1,8 Md€ | −96,5 % |
| Déc. 2009 → 2010 | 17,5 Md€ | 0,268 Md€ | −98,5 % |
| Mars 2010 → 2011 | 34,6 Md€ | 0,974 Md€ | −97,2 % |
| Avril 2010 → 2011 | 10,6 Md€ | 1,4 Md€ | −86,8 % |
| Juillet 2010 → 2011 | 1,46 Md€ | 0,131 Md€ | −91,0 % |
Source : Banque de Grèce, communiqués mensuels HDAT. Les volumes n'incluent pas l'ensemble des transactions de gré à gré ; une baisse peut aussi traduire un déplacement vers d'autres lieux de négociation.
La crise de liquidité portugaise : l'asphyxie par le court terme et les banques
Le cas portugais complète utilement le précédent grec, car il illustre une crise de liquidité qui précède la perte de la catégorie investissement. Dès novembre 2010, les banques portugaises, coupées du marché interbancaire, dépendaient de la BCE à hauteur d'environ 40 milliards d'euros, soit près d'un quart du PIB, tandis que l'Eurosystème soutenait les cours par ses achats de titres publics.[27] Pour éviter l'assistance, l'État a raccourci la maturité de ses émissions, multiplié les placements privés et incité ses banques à souscrire sa dette, dont elles ont doublé leurs détentions depuis le début de la crise. Ce schéma de « répression financière » s'est rompu au début d'avril 2011 : après le rejet du programme d'austérité et la démission du Premier ministre le 23 mars, l'adjudication du 6 avril n'a placé qu'1 milliard d'euros de bons à six et douze mois, à un taux d'environ 5,9 %, et les grandes banques ont annoncé qu'elles cesseraient d'acheter de la dette publique, faute de liquidité propre. La demande d'assistance est intervenue le lendemain, alors que 4,2 milliards d'euros devaient être refinancés dans le mois.[28]
La crise de liquidité portugaise, novembre 2010 – 2014
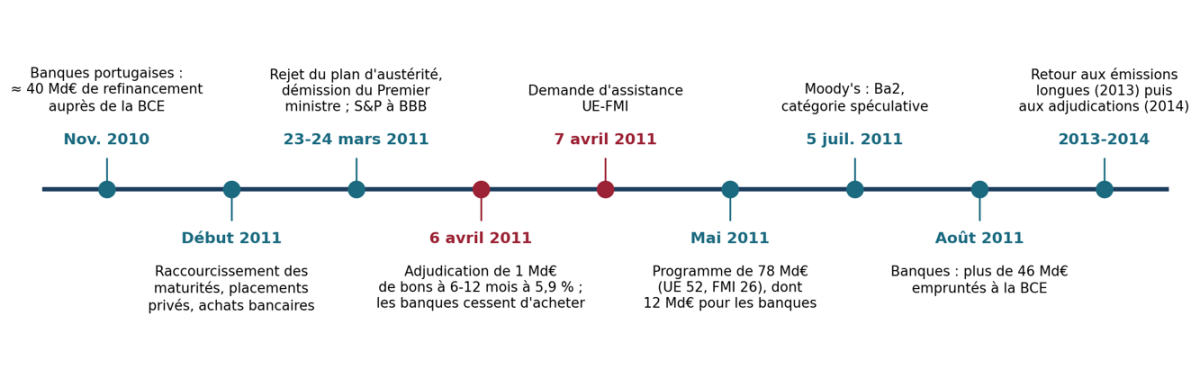
Le programme de 78 milliards d'euros (52 milliards de l'Union, 26 milliards du FMI) reposait sur une hypothèse révélatrice : aucun accès au marché à moyen et long terme avant le premier semestre 2013, seul le stock de dette courte devant être en partie renouvelé ; le besoin de financement du souverain était estimé à 63 milliards, et 12 milliards étaient réservés à la recapitalisation des banques.[29] Fin août 2011, celles-ci avaient emprunté plus de 46 milliards d'euros à la BCE.[30] À fin 2012, l'Eurosystème détenait 22,8 milliards d'euros de titres portugais acquis au titre du programme SMP.[31] Le retour aux émissions longues n'intervient qu'en 2013, puis aux adjudications en 2014, avec une base d'investisseurs renouvelée, dominée lors des premières opérations par des fonds spéculatifs britanniques et américains, après une forte baisse des échanges et un élargissement des écarts acheteur-vendeur pendant le programme.[32]
La leçon portugaise est double. La crise de liquidité naît du court terme et du système bancaire domestique, et non d'un seuil de note : le Portugal demande l'aide avec trois notes encore en catégorie investissement. Et le soutien de la banque centrale, indispensable, n'a pas suffi à rétablir l'accès au marché sans programme conditionnel.
Ce que ces précédents enseignent pour la France
Les différences sont majeures : la taille et la profondeur du marché français, l'existence d'instruments de la BCE (dont l'instrument de protection de la transmission, conditionnel), une dette majoritairement détenue hors des banques nationales et une note encore élevée. Les trajectoires grecque et portugaise ne justifient aucun automatisme prédictif. Mais trois mécanismes sont transposables : la rapidité des dégradations lorsque la crédibilité budgétaire se perd, la contraction de la liquidité avant tout défaut, et le rôle décisif des refinancements courts. Dans le cas français, ce n'est pas le bilan des banques domestiques qui servirait de point de rupture, mais le comportement d'investisseurs non-résidents libres de leurs arbitrages.
Conclusion : préserver la base des investisseurs plutôt que défendre un cran
Une baisse de Moody's de Aa3 à A1 constituerait un alignement et laisserait la France en catégorie investissement ; elle ne déclencherait pas de vente prudentielle générale des OAT, le CRR, Solvabilité II et le cadre de la BCE neutralisant largement ce cran. Elle supprimerait néanmoins le dernier double A des trois grandes agences et pourrait activer des clauses précises de mandats. Le risque principal ne réside pas dans la réglementation, mais dans l'évolution des doctrines d'investissement et dans le comportement de non-résidents qui détiennent plus de la moitié de la dette. Les révisions observées depuis 2025 ont joué, jusqu'ici, dans le sens de la souplesse ; rien ne garantit qu'elles continueront de le faire si les fondamentaux se dégradent.
Cette lecture prolonge les travaux de la Fondation. L'étude « Risques sur la dette de l'État » soulignait le rôle des échéances de refinancement et de la composition de la dette dans la transmission des taux au budget.[33] L'article de mai 2024 sur les agences relevait le risque de renchérissement du financement ; il convient de préciser que la dégradation n'est pas toujours le point de départ de la crise et que le maintien en catégorie investissement ne garantit pas la présence d'acheteurs.[34] « Les huit plaies à venir de la dette » décrivaient l'enchaînement possible entre hausse des taux, dégradation et alourdissement de la charge : un risque à prévenir, non une séquence imposée par les règles prudentielles.[35] Enfin, le dossier sur six pays européens[36] et l'analyse des mesures portugaises[37] plaident pour des réformes structurelles et la maîtrise de la dépense avant que la contrainte de financement ne s'impose.
Notre appréciation est qu'il ne faut pas attendre une note déterminée pour agir. Conserver l'éligibilité réglementaire ne suffit pas à conserver des investisseurs disposés à prêter au même prix. Le Portugal a perdu l'accès au marché avec une note encore investissement ; la Grèce a vu son marché se vider dix-huit mois avant sa restructuration. Pour la France, la seule protection durable est la restauration d'une trajectoire budgétaire crédible, fondée sur la maîtrise de la dépense publique, qui redonne aux investisseurs étrangers une raison de revenir.
| Priorité | Proposition |
|---|---|
| Crédibilité budgétaire | Rendre la consolidation vérifiable : trajectoire de solde primaire, économies documentées et exécutables, hypothèses de croissance prudentes, publication des écarts d'exécution ; viser rapidement un déficit sous 4 % du PIB par la dépense plutôt que par l'impôt. |
| Cartographie des doctrines | Confier à l'AFT, à l'ACPR et à l'AMF une cartographie confidentielle des seuils des principaux portefeuilles (achats interdits, ventes obligatoires, délais, combinaisons d'agences, indices suivis) et en publier un résultat agrégé aux seuils AA−, A− et BBB−. |
| Dialogue avec les investisseurs | Organiser un suivi régulier des révisions de doctrines des grands gérants, fonds souverains et gestionnaires de réserves, notamment japonais et norvégiens, et intégrer ces évolutions à la stratégie d'émission. |
| Tableau de bord de liquidité | Publier chaque trimestre taux et spreads à maturité comparable, volumes, écarts acheteur-vendeur, taux de couverture des adjudications et concentration des détenteurs, pour distinguer un choc propre à la France d'un mouvement de la zone euro. |
| Résilience du financement | Tester des chocs combinés (dégradation, hausse des spreads, moindre liquidité, rachats, appels de marge) ; renforcer les réserves de trésorerie de l'Acoss et des émetteurs dépendant du court terme, sans allongement systématique de la dette. |
| Garanties et Europe | Plafonner, évaluer et publier toute nouvelle garantie d'émetteur public ; préparer toute réforme européenne du traitement prudentiel des souverains de façon progressive, hors période de tension. |
- [1] Agence France Trésor, tableau des notations souveraines et calendrier des revues, situation au 22 octobre 2026 ; voir aussi le Bulletin mensuel n° 435, août 2026.
- [2] J. Wallace, « France's Debt Crisis Deepens as Foreign Investors Look for the Exit », The Wall Street Journal, rubrique Credit Markets, octobre 2026 (article sous abonnement, version imprimée) : part non résidente d'après le service statistique de l'Union (Eurostat), répartition Barclays (R. Khanna), estimation Pantheon (C. Vistesen), déclarations Pimco (K. Veit) et Citigroup (T. Fujiki).
- [3] Fondation IFRAP, « Dette : environ 700 milliards d'euros de besoins bruts de financement pour nos administrations en 2027 », 15 octobre 2026 (à partir de l'annexe de soutenabilité de l'article IV du FMI).
- [4] OCDE, taux des obligations d'État à dix ans, moyennes mensuelles diffusées par la Réserve fédérale de Saint-Louis : Grèce ; Portugal ; variations calculées par la Fondation IFRAP.
- [5] Le Monde, Les Décodeurs, « Quelle est la note de la dette française chez Moody's, Fitch et S&P », 25 octobre 2025, historique comparé des trois agences.
- [6] Scope Ratings, abaissement de AA− à A+ le 18 septembre 2026, perspective ramenée à stable.
- [7] ESRB, Report on the regulatory treatment of sovereign exposures, mars 2015, synthèse.
- [8] Règlement (UE) n° 575/2013 (CRR), version consolidée au 1er janvier 2026, articles 92, 114, 115, 116 et 138 ; EBA, Q&A 2021_6160 sur la condition de financement de l'article 114 § 4.
- [9] BCE Supervision bancaire, discours « The bank-sovereign nexus », 19 mai 2026.
- [10] Règlement délégué (UE) 2015/35, article 180 § 2 et § 3a ; EIOPA, Q&A 2409 (concentration) ; règlement d'exécution (UE) 2015/2011, article 1er, point 5.
- [11] BCE, Eurosystem credit assessment framework ; BCE, modifications des orientations de mise en œuvre de la politique monétaire, 29 septembre 2026.
- [12] LSEG FTSE Russell, « Eight things you probably didn't know about the FTSE World Government Bond Index », rubrique 8.
- [13] Règlement (UE) 2017/1131 sur les fonds monétaires, articles 19 à 23.
- [14] S&P Dow Jones Indices, consultation du 18 juillet 2025 sur l'iBoxx EUR Eurozone 20yr Target Duration, p. 1-2.
- [15] Bloomberg, « BlackRock, State Street Funds Redraw Rules for French Bonds », repris par Gulf Times, octobre 2025. L'attribution d'une décision comparable à Vanguard, parfois avancée, n'est pas établie par les documents consultés.
- [16] Reuters, 4 septembre 2026, proposition de NBIM au ministère norvégien des Finances ; NBIM, lignes directrices sur les obligations d'État (limite high-yield).
- [17] Reuters (US News), « Japanese investors sell foreign bonds for fifth straight week », 22 octobre 2026 ; épisode antérieur : Bloomberg, ventes japonaises record de titres français en juillet 2024.
- [18] CNBC, 19 mai 2025, déclarations de Ray Dalio après la dégradation des États-Unis par Moody's.
- [19] Fondation IFRAP, G. Koleda, « Peur sur la dette négociable française », 5 octobre 2026.
- [20] Urssaf, qualité des programmes ; CADES, mécanisme de l'article 7 de l'ordonnance de 1996 ; arrêté du 19 février 2026 (garantie Unédic, 10 Md€) ; Agirc-Arrco, résultats 2025.
- [21] EDF, émission d'obligations hybrides vertes, 8 septembre 2026 ; Air France-KLM, communiqué du 25 juin 2026.
- [22] historique Moody's de la Grèce ; S&P Global Ratings, Sovereign Ratings History ; Banque de Grèce, Annual Report 2010 ; FMI, GFSR octobre 2010, chapitre 3.
- [23] Cour des comptes européenne, rapport spécial 17/2017, chronologie de la crise grecque.
- [24] FMI, The Portuguese Crisis and the IMF, chapitre 9 (dates de passage en catégorie spéculative des trois agences).
- [25] R. De Santis, The Euro area sovereign debt crisis, BCE, Working Paper n° 1419, février 2012.
- [26] Banque de Grèce, communiqués « Developments in the Greek government bond market » : septembre 2010 ; décembre 2010 ; mars 2011 ; avril 2011 ; juillet 2011. Contractions recalculées à partir des montants publiés.
- [27] J. F. Kirkegaard, « Time for the ECB to Pull the Plug on Portugal », PIIE, janvier 2011.
- [28] J. F. Kirkegaard, « Portugal's Welcome Recognition of Economic Reality », PIIE, avril 2011 ; dépêche Associated Press du 7 avril 2011 ; commentaire F&C Investments, 7 avril 2011 (adjudication de la veille).
- [29] Décision d'exécution du Conseil 2011/344/UE du 17 mai 2011, considérants 2 et 5.
- [30] AFP (Expatica), « Portugal banks shun rescue loans despite credit crunch », septembre 2011, d'après les données de la Banque du Portugal.
- [31] BCE, « Details on securities holdings acquired under the Securities Markets Programme », 21 février 2013 (encours au 31 décembre 2012).
- [32] OCDE, Sovereign Borrowing Outlook 2019, chapitre 3, sections Grèce et Portugal.
- [33] Fondation IFRAP, Société Civile n° 249, « Risques sur la dette de l'État », octobre 2023.
- [34] Fondation IFRAP, « Agences de notation : vers une dégradation de la note de la France », 28 mai 2024.
- [35] Fondation IFRAP, A. Verdier-Molinié, « Les huit plaies à venir de la dette », 1er septembre 2025.
- [36] Fondation IFRAP, Société Civile n° 262, « Redresser nos finances publiques », décembre 2024, comparaison de six pays européens.
- [37] Fondation IFRAP, « 14 mesures prises par le Portugal pour redresser ses finances publiques », 16 décembre 2024 (le mouvement Fitch de décembre 2010 s'y lit de AA− vers A+, et non l'inverse).