Dette : environ 700 milliards d'euros de besoins bruts de financement pour nos administrations en 2027

Chaque année, les administrations publiques (APU) ne doivent pas seulement financer leur déficit : elles doivent aussi rembourser la dette qui arrive à échéance, en empruntant de nouveau. C’est ce que mesurent les besoins bruts de financement, notion utilisée par le Fonds monétaire international (FMI) dans ses analyses de soutenabilité de la dette. Dans son rapport article IV de juillet 2026 sur la France, le Fonds les chiffrait à 706 Md€ en 2025 et 740 Md€ en 2027, soit 23,6 % du PIB[1]. C’est plus du double du programme d’emprunt de l’État pour 2027, fixé à 340 Md€ par le projet de loi de finances[2].
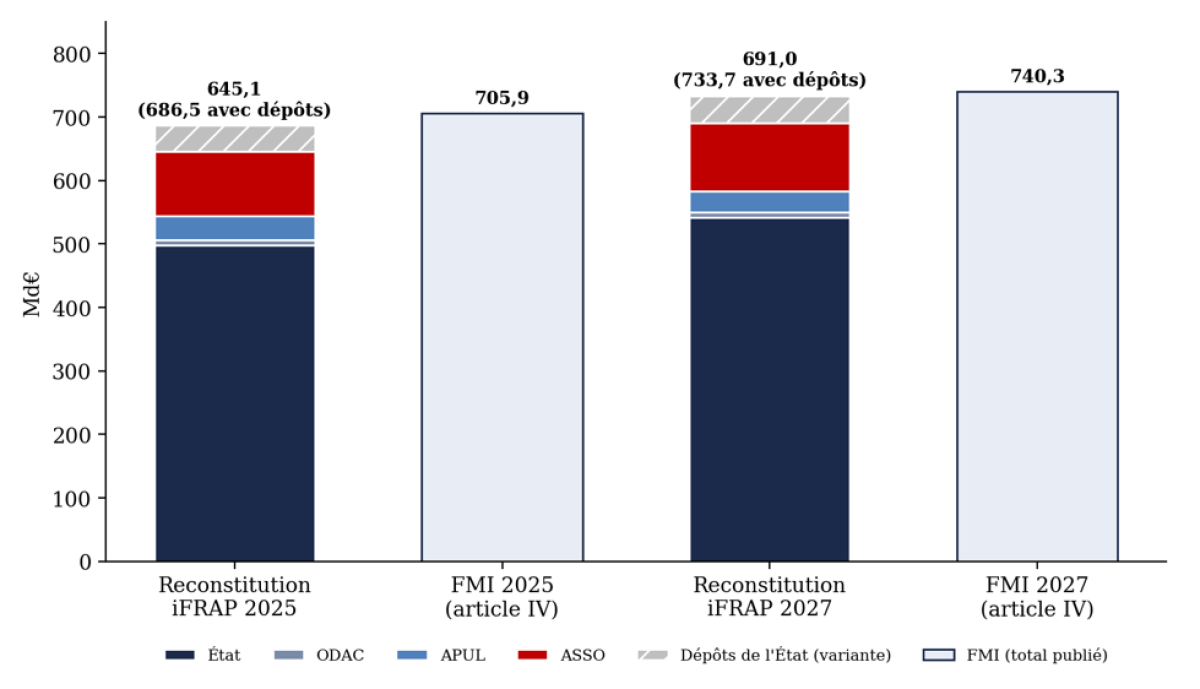
Ces montants appellent deux questions. La première porte sur leur évolution. Le World Economic Outlook (WEO) publié par le FMI le 13 octobre 2026[3] ayant révisé en baisse la croissance française, les besoins atteindraient, après recalcul par l’IFRAP, 747 Md€ en 2027 et 850 Md€ en 2031, et la dette ne se stabiliserait plus : elle atteindrait 123,4 % du PIB en 2031, au lieu de 121,8 % en juillet. La seconde porte sur leur répartition, que le Fonds ne publie pas : qui, de l’État, de la sphère sociale ou des collectivités, doit lever ces sommes ? Reconstitués à partir des comptes publics, les besoins de 2025 s’élèvent à 645 Md€, dont 498 Md€ pour l’État, soit 77 %. L’écart de 61 Md€ avec le FMI ne révèle pas d’emprunteur oublié : il tient au traitement du principal de l’État.
Plus de 740 Md€ à lever chaque année selon le FMI
Une notion propre au FMI, à ne pas confondre avec la charge de la dette
Charge d’intérêts, service de la dette, besoins bruts : trois notions à ne pas confondre La charge d’intérêts est une dépense publique annuelle : programme 117 « Charge de la dette et trésorerie de l’État » pour l’État, intérêts versés (D.41) en comptabilité nationale pour l’ensemble des APU. C’est elle que désigne la « charge de la dette » du débat budgétaire français. Le service de la dette (debt service) désigne les intérêts et le remboursement du principal arrivant à échéance. Les besoins bruts de financement (gross financing needs), notion propre au FMI sans équivalent dans la notification de Maastricht, mesurent les ressources que les APU doivent trouver dans l’année : déficit primaire + intérêts + amortissements du principal (diminués de revenus d’intérêts marginaux), soit encore déficit public total + amortissements. Une émission qui rembourse un titre ancien n’est donc ni une dépense nouvelle, ni un endettement supplémentaire. Les amortissements couvrent toute la dette arrivant à échéance dans l’année, y compris le stock de dette à court terme (bons du Trésor à taux fixe, ou BTF, de l’État, titres négociables à court terme de l’Urssaf Caisse nationale, ex-Acoss) qui doit être intégralement renouvelé. Ce stock est compté une seule fois, quel que soit le nombre de ses renouvellements dans l’année. C’est la principale différence avec le besoin de financement de l’État du tableau de financement voté en loi de finances (339,7 Md€ pour 2027) : celui-ci ne couvre que l’État, et non la Cades, l’Urssaf Caisse nationale, les collectivités, les hôpitaux ou l’Unédic ; il ne retient que les titres à moyen et long terme arrivant à échéance et ne fait apparaître la dette à court terme que par la variation nette de son encours ; il est enfin établi en comptabilité budgétaire et non en comptabilité nationale. Le stock de dette des tableaux du FMI est, au chiffre près, la dette notifiée au sens de Maastricht (115,7 % du PIB fin 2025, comme l’Insee), même si le Fonds indique que son cadre d’analyse retient une définition plus large. |
Le diagnostic de juillet : 740 Md€ en 2027 et une dette stabilisée à près de 122 % du PIB
Le scénario de base du FMI prolonge l’ajustement structurel primaire minimal exigé par les règles européennes, soit 0,5 point de PIB par an. Le déficit passerait de 5,2 % du PIB en 2026 à 4,9 % en 2027 et 3,5 % en 2031, et la dette culminerait à 121,8 % du PIB en 2030-2031. Pour sortir de la procédure pour déficit excessif en 2029, le Fonds recommande un effort concentré en début de période, d’environ 0,8 point de PIB par an sur 2027-2029, soit quelque 25 Md€ par an[4]. Ce scénario est plutôt favorable à court terme : le Gouvernement retient dans le PLF 2027 un déficit de 5,4 % du PIB en 2026 et de 5,0 % en 2027, et une charge d’intérêts des APU de 91,2 Md€ en 2027, contre 84,7 Md€ pour le FMI[5]. Les montants de l’article IV sont donc plutôt une borne basse.
Dette et besoins bruts de financement des APU dans le scénario de base de l’article IV de juillet 2026
| En Md€ sauf mention | 2025 | 2027 | 2028 | 2029 | 2030 | 2031 |
|---|---|---|---|---|---|---|
| PIB nominal | 2 991 | 3 137 | 3 236 | 3 334 | 3 436 | 3 537 |
| Dette publique (% du PIB) | 115,7 | 120,3 | 121,1 | 121,6 | 121,8 | 121,8 |
| Déficit public | 152,5 | 153,7 | 145,6 | 136,7 | 130,6 | 123,8 |
| dont intérêts | 65,8 | 84,7 | 93,8 | 103,4 | 113,4 | 123,8 |
| Principal arrivant à échéance | 553,3 | 586,6 | 585,7 | 610,1 | 566,9 | 718,0 |
| Besoins bruts de financement | 705,9 | 740,3 | 731,3 | 746,8 | 697,5 | 841,8 |
| Besoins bruts (% du PIB) | 23,6 | 23,6 | 22,6 | 22,4 | 20,3 | 23,8 |
Sources : FMI, article IV, annexe VI, figure 4, et tableaux 1-2 ; calculs IFRAP. Principal = besoins bruts − déficit total. Seule la colonne 2025 est constatée.
Les besoins de 2027 se décomposent ainsi en 153,7 Md€ de déficit public et 586,6 Md€ de principal à refinancer[6]. L’écart d’environ 400 Md€ avec le besoin de financement de l’État ne révèle ni un déficit caché, ni des émissions supplémentaires de l’Agence France Trésor (AFT) : il tient au périmètre des APU, au renouvellement en brut de la dette à court terme et au passage à la comptabilité nationale. Dans le même temps, la charge d’intérêts passerait de 65,8 Md€ en 2025 à 84,7 Md€ en 2027 et 123,8 Md€ en 2031 (+46 % en quatre ans). Le taux apparent de la dette atteindrait alors 2,96 %, soit autant que la croissance nominale (2,94 %)[7] : l’écart favorable entre taux et croissance, qui contenait la dette, disparaît en fin de période. Le cumul de 3 758 Md€ sur 2027-2031 additionne enfin des flux dans lesquels une même dette courte est comptée chaque année : il ne représente pas autant de dette nouvelle.
La révision d’octobre : une dette qui ne se stabilise plus
Le WEO d’octobre ramène la croissance française à 0,4 % en 2026 et 0,7 % en 2027, soit 0,2 point de moins chaque année qu’en juillet, relève l’inflation à 2,2 % en 2027 (contre 1,7 %) et porte le chômage à 8,3 %. La France ferait moins bien que la zone euro (1,1 % puis 1,2 %), l’Allemagne ou l’Espagne[8]. Les conditions de financement se durcissent également : le Fonds retient pour la zone euro un taux à trois mois de 3,0 % et un taux à dix ans de 3,5 % en 2027, et souligne que l’endettement élevé et l’ampleur des besoins de refinancement exposent les États à un retournement brutal des conditions financières[9].
Le WEO apporte en outre une donnée française nouvelle : les besoins de refinancement de la France représentaient 14,2 % du PIB en 2025, soit environ 425 Md€, pour une maturité moyenne de la dette proche de 8,5 ans et des titres courts représentant un peu moins de 40 % des emprunts bruts[10]. Ce montant est inférieur de près de 130 Md€ aux 553 Md€ de principal qui se déduisent de l’article IV pour la même année : les deux mesures publiées par le Fonds ne reposent manifestement pas sur les mêmes conventions, ce qu’éclaire la décomposition présentée en partie II.
Le Fonds ne publiant pas de nouvel échéancier pour la France, l’IFRAP a recalculé la trajectoire de juillet en n’y modifiant que la croissance : le PIB nominal est réduit dans la proportion de la révision, les recettes suivent le PIB, tandis que les dépenses primaires et les amortissements restent inchangés en euros ; les intérêts dus sur la dette supplémentaire sont ajoutés[11]. Chaque année, la révision prive ainsi les APU d’environ 7 Md€ de recettes, soit plus du quart de l’effort annuel de 25 Md€ recommandé par le Fonds.
Besoins bruts de financement des APU et dette publique, avant et après la révision d’octobre 2026
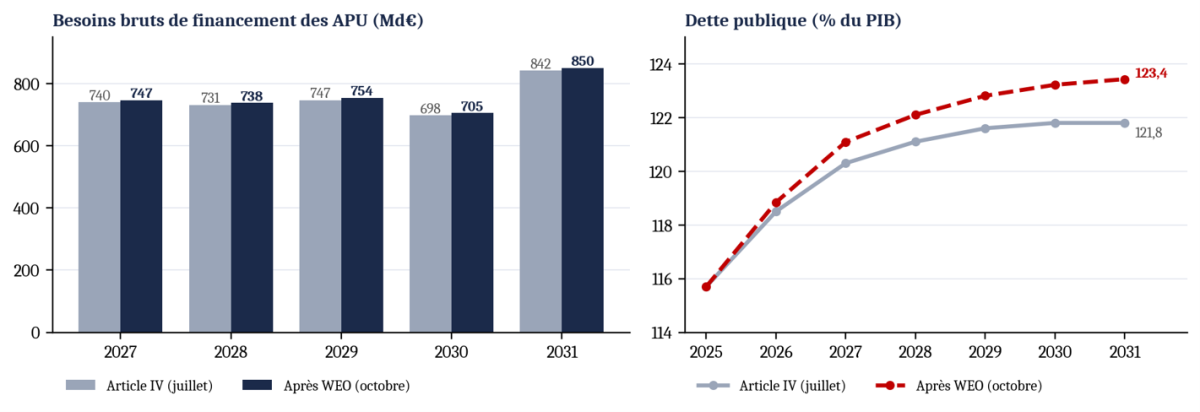
L’effet sur les besoins de financement est limité en euros : +6,6 Md€ en 2027 (747 Md€, 23,9 % d’un PIB plus faible) et +8,4 Md€ en 2031 (850 Md€, 24,1 % du PIB), soit 37 Md€ sur cinq ans (3 795 Md€ au lieu de 3 758 Md€). L’essentiel des besoins provient en effet du refinancement d’une dette déjà émise, que la conjoncture ne modifie pas. L’effet sur la dette est en revanche qualitatif : alors que le scénario de juillet décrivait une stabilisation, le ratio recalculé atteint 123,4 % du PIB en 2031 (+1,6 point, soit 40 Md€) et progresse encore la dernière année, avec un déficit proche de 3,8 % du PIB.
4. Le risque de taux : jusqu’à 31 Md€ de charge d’intérêts supplémentaire en 2031
Le WEO assortit son scénario central d’un scénario adverse : prolongation du conflit au Moyen-Orient jusqu’à mi-2027, baril à 130 dollars et réévaluation des risques sur l’endettement public. Dans les économies avancées, les taux longs augmenteraient de 100 points de base en 2027 et la dette publique serait supérieure de plus de 3 points de PIB en 2031, en l’absence de consolidation supplémentaire[12]. Une telle hausse ne renchérit pas instantanément l’encours, émis pour l’essentiel à taux fixe : elle se transmet à mesure que la dette arrivant à échéance est refinancée et que les nouveaux déficits sont financés. L’IFRAP l’a mesurée selon deux rythmes de renouvellement : 11,8 % de la dette par an, ce qui correspond à une maturité moyenne de 8,5 ans (variante A), et 15 %, proche des amortissements implicites de l’article IV (variante B)[13].
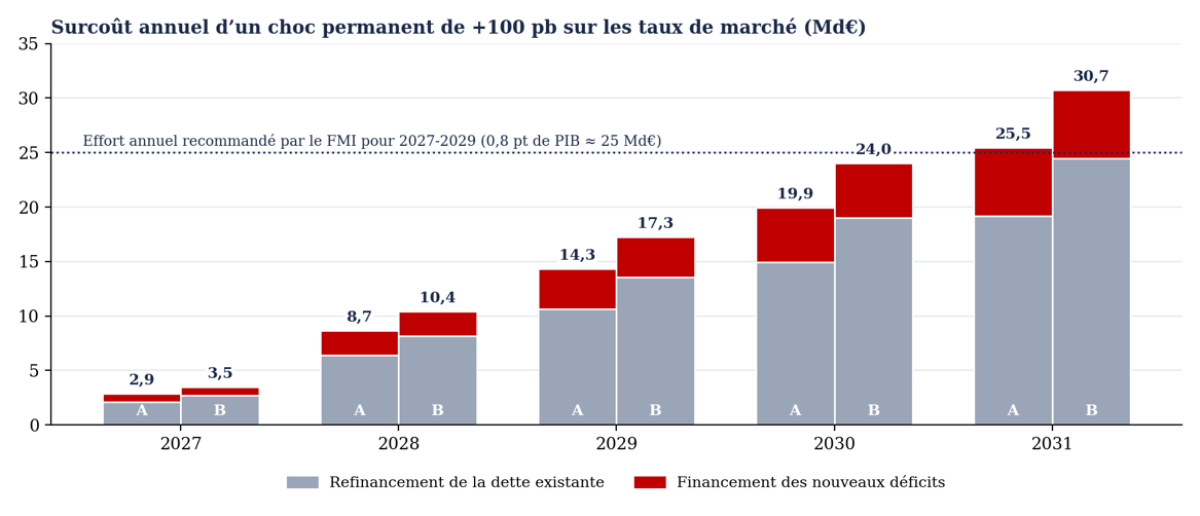
Le surcoût monte rapidement en charge : 2,9 à 3,5 Md€ en 2027, 14 à 17 Md€ en 2029 et 25,5 à 30,7 Md€ en 2031, soit 71 à 86 Md€ cumulés sur cinq ans. La dette approcherait alors 126 % du PIB en 2031, soit environ 4 points de plus que dans le scénario de juillet, un ordre de grandeur cohérent avec l’estimation du FMI pour les économies avancées. Le risque principal n’est donc pas un défaut de financement, que le Fonds juge faible grâce à la liquidité du marché, à la diversité des investisseurs et au rôle de la BCE, mais une éviction budgétaire progressive : avec plus de 700 Md€ à lever chaque année, un choc de taux se transmet au budget en quelques années.
Qui doit lever ces montants ? La répartition par niveau d’administration
Le FMI ne répartit pas les besoins bruts entre les composantes des APU, et aucune publication officielle ne rassemble les échéanciers des émetteurs publics hors État. L’IFRAP les a reconstitués pour 2025 selon une règle simple : pour chaque sous-secteur, besoins bruts = déficit + stock de dette courte de début d’année + amortissements de la dette à moyen et long terme (MLT) de l’année. Les stocks de dette par sous-secteur et par instrument proviennent de l’Insee[14], de même que les déficits[15] ; les amortissements, du tableau de financement exécuté de l’État et des comptes 2025 des principaux émetteurs. Seuls trois postes secondaires sont estimés (remboursements des hôpitaux, des collectivités et des autres organismes divers d’administration centrale, ou ODAC).
2025 : 645 Md€, dont plus des trois quarts pour l’État
Besoins bruts de financement 2025 par sous-secteur (Md€)
| Sous-secteur | Déficit | Dette courte fin 2024 | Amortissements MLT | Besoins bruts 2025 | Part |
|---|---|---|---|---|---|
| État | 128,1 | 201,1 | 169,1 | 498,3 | 77 % |
| ODAC | 2,2 | 2,4 | 3,2 | 7,8 | 1 % |
| Administrations locales (APUL) | 15,6 | 4,0 | 18,5 | 38,1 | 6 % |
| Sécurité sociale (ASSO) | 6,7 | 66,7 | 27,6 | 101,0 | 16 % |
| Total APU | 152,6 | 274,2 | 218,3 | 645,1 | 100 % |
Sources : Insee ; projet de loi relatif aux résultats de la gestion 2025 ; comptes 2025 des émetteurs ; calculs IFRAP. Amortissements en partie estimés pour les ODAC, les APUL et les hôpitaux.
L’État associe un déficit de 128,1 Md€, un stock de BTF de 201,1 Md€ à renouveler et 169,1 Md€ d’amortissements, dont 168,0 Md€ d’obligations assimilables du Trésor (OAT) et 1,1 Md€ de dette reprise de SNCF Réseau[16]. Le chiffrage boucle avec les ressources effectivement levées, à 10,6 Md€ près, écart qui s’explique par les décotes à l’émission et l’indexation[17]. À lui seul, le renouvellement des BTF représente 40 % du besoin de l’État.
Les administrations de sécurité sociale offrent le cas le plus instructif : pour un déficit de 6,7 Md€ seulement, elles doivent lever 101 Md€, car elles portent 66,7 Md€ de dette courte à renouveler. L’Urssaf Caisse nationale en détient l’essentiel avec 39,3 Md€ de titres courts, dont 24,7 Md€ d’Euro commercial papers (ECP) émis pour moitié en dollars[18]. S’y ajoutent l’Unédic (12,4 Md€) et la Cades (6,5 Md€)[19] ; la somme des trois organismes recoupe à 0,2 Md€ près le chiffre consolidé de l’Insee. Côté amortissements, la Cades a remboursé 22,1 Md€ d’emprunts pour seulement 7,6 Md€ d’émissions, grâce à la CRDS et à la CSG qui lui sont affectées[20] ; les remboursements des hôpitaux publics sont estimés à 2,5 Md€[21].
Les collectivités et les ODAC ont des besoins plus modestes. Celui des APUL (38,1 Md€) repose sur un déficit de 15,6 Md€, une dette courte limitée et des remboursements d’emprunts compris entre 15,3 et 19,6 Md€ selon la source retenue[22]. Celui des ODAC (7,8 Md€) est marginal : SNCF Réseau n’a remboursé que 0,7 Md€ en 2025, la part de sa dette reprise par l’État étant comptée chez ce dernier[23].
Un écart de 61 Md€ avec le FMI, qui tient au principal de l’État
La reconstitution est inférieure de 60,8 Md€ au chiffrage du FMI. Cet écart ne peut pas provenir d’emprunteurs omis : le déficit est identique à 0,1 Md€ près et la dette courte est reprise des totaux de l’Insee, qui couvrent par construction l’ensemble des APU. Seuls environ 25 Md€ d’amortissements sont estimés, avec une incertitude de quelques milliards. L’écart porte donc sur le principal, et en pratique sur celui de l’État. Deux conventions, de taille comparable, peuvent l’expliquer. La première concerne les dépôts de l’État (41,4 Md€ fin 2024 : monnaie divisionnaire et dépôts des correspondants extérieurs aux APU) : ils figurent dans la dette de Maastricht sans avoir d’échéance, et le Fonds peut les traiter comme une dette courte à renouveler. La seconde concerne les rachats anticipés de l’AFT : la reconstitution retient les tombées contractuelles, alors que l’Agence a racheté en 2025 pour 47,7 Md€ de titres des années suivantes, financés par 347,7 Md€ d’émissions brutes[24]. Un principal calculé à partir des émissions brutes les inclurait.
Principal 2025 selon la convention retenue et rapprochement avec le FMI (Md€)
| Convention | Reconstitution IFRAP | FMI | Écart |
|---|---|---|---|
| Tombées contractuelles, hors dépôts | 492,5 | 553,3 | −60,8 |
| Dépôts de l’État traités en dette courte | 533,9 | 553,3 | −19,4 |
| Rachats de l’AFT comptés en amortissements | 540,2 | 553,3 | −13,1 |
| Dépôts et rachats cumulés | 581,6 | 553,3 | +28,3 |
| Pour mémoire : refinancement au sens du WEO (amortissements MLT + BTF) | 419,4 | 424,7 | −5,3 |
Sources : FMI (article IV de juillet 2026 et WEO d’octobre 2026) ; AFT ; Insee ; calculs IFRAP. Principal = dette courte de début d’année + amortissements ; le déficit est commun aux deux chiffrages (152,6 Md€ contre 152,5 Md€).
Aucune combinaison ne retrouve exactement le chiffre du Fonds : les rachats seuls s’en approchent le plus, les deux conventions cumulées le dépassent. Le reliquat relève de la méthode propre au FMI (projection du principal par son module de dette, ratios arrondis au dixième de point de PIB, notion de dette plus large que celle de Maastricht). Faute de méthode publiée, les deux conventions ne peuvent être départagées ; la question pourrait être posée à la direction générale du Trésor, qui fournit les données au Fonds.
Le même exercice élucide l’écart de près de 130 Md€ relevé plus haut entre les deux mesures du Fonds. Les « besoins de refinancement » du WEO (424,7 Md€) correspondent presque exactement à la somme des amortissements à moyen et long terme de toutes les APU et des seuls BTF de l’État (419,4 Md€)[25]. Le WEO laisserait donc de côté la dette courte des organismes sociaux et des collectivités (environ 73 Md€) et les dépôts (41 Md€) : l’écart relève de conventions de périmètre, non d’une divergence d’analyse.
Besoins bruts de financement reconstitués et chiffrage du FMI, 2025 et 2027 (Md€)
2027 : 691 Md€, l’État toujours en première ligne
L’extrapolation pour 2027 repose sur les soldes par sous-secteur de l’article liminaire du PLF 2027 (−5,0 % du PIB pour les administrations centrales, −0,3 % pour les APUL, +0,2 % pour les ASSO)[26], sur le tableau de financement de l’État (189,8 Md€ d’amortissements, dette reprise comprise) et sur un stock de BTF à renouveler estimé à 197,8 Md€[27]. Pour la sphère sociale, les tombées de la Cades se limitent à 18,0 Md€[28] ; l’Unédic doit rembourser 5,25 Md€ de dette à moyen et long terme et réduire de 4,85 Md€ son encours de titres courts, ce qui justifie la garantie de l’État de 10 Md€ prévue par le PLF[29]. La dette courte des ASSO à renouveler, hypothèse la plus fragile, atteindrait environ 85 Md€, la reprise de 15 Md€ par la Cades étant plus que compensée par le financement des déficits des branches[30]. Les remboursements des collectivités progressent comme leur encours (+4,5 % par an).
Besoins bruts de financement 2027 extrapolés par sous-secteur (Md€)
| Sous-secteur | Déficit | Dette courte fin 2026 | Amortissements MLT | Besoins bruts 2027 | Rappel 2025 |
|---|---|---|---|---|---|
| État | 154,4 | 197,8 | 189,8 | 542,0 | 498,3 |
| ODAC | 2,2 | 2,8 | 3,2 | 8,2 | 7,8 |
| Administrations locales (APUL) | 9,4 | 3,9 | 20,1 | 33,4 | 38,1 |
| Sécurité sociale (ASSO) | −6,3 | 85,0 | 28,6 | 107,3 | 101,0 |
| Total APU | 159,7 | 289,5 | 241,6 | 691,0 | 645,1 |
| Total, dépôts de l’État compris |
|
|
| 733,7 | 686,5 |
| FMI (article IV, juillet 2026) | 153,7 | 586,6 (principal) |
| 740,3 | 705,9 |
Sources : PLF 2027 (article liminaire, articles 57 et 68) ; comptes 2025 des émetteurs ; Insee ; FMI ; calculs IFRAP.
Composition des besoins bruts de financement par sous-secteur, 2025 et 2027 (Md€)
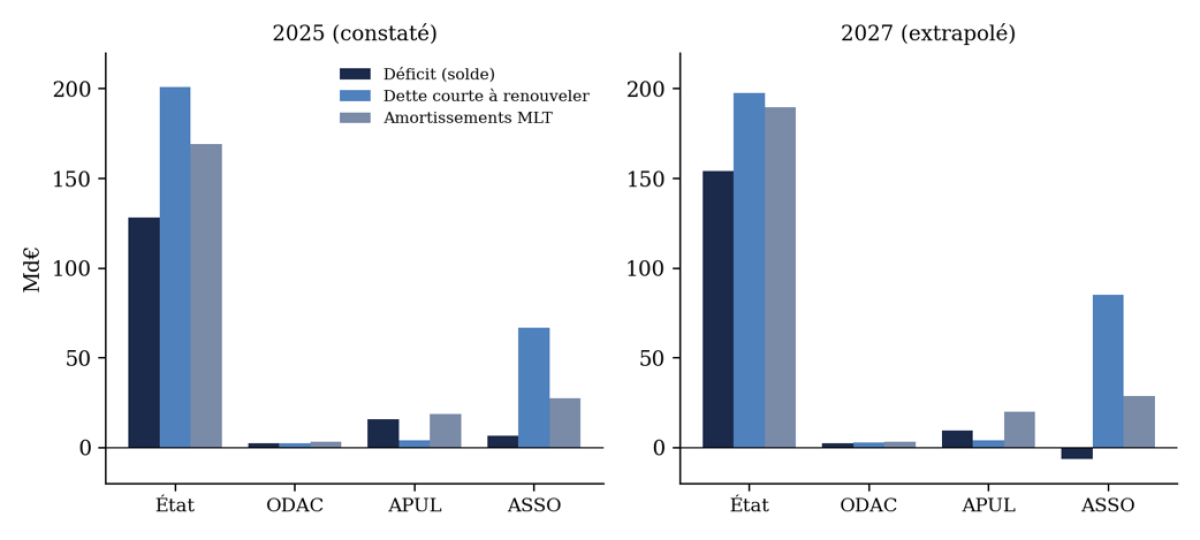
Les besoins progresseraient de 46 Md€ entre 2025 et 2027, pour atteindre 691 Md€, soit 22,1 % du PIB. La hausse est presque entièrement portée par l’État (+44 Md€), sous l’effet conjugué d’un déficit plus élevé (+26 Md€) et d’amortissements plus lourds (+21 Md€). Les ASSO progresseraient de 6 Md€ malgré un solde excédentaire, car leur dette courte gonfle, tandis que les APUL reculeraient avec la réduction de leur déficit. L’écart avec le FMI (−49,3 Md€, ou −55,9 Md€ avec le chiffrage révisé après le WEO d’octobre) se lit comme en 2025 : il porte sur le principal de l’État et se réduit à 6,7 Md€ lorsque les dépôts sont inclus. Au sens du WEO, le refinancement atteindrait 439 Md€ (14,0 % du PIB). Les principales incertitudes (dette courte sociale fin 2026, exécution 2026 de l’encours de BTF, remboursements des collectivités) n’en modifient pas l’ordre de grandeur.
Conclusion
La révision d’octobre ne change pas l’ordre de grandeur du diagnostic du FMI : elle en retire la marge de sécurité. Les administrations publiques devront lever près de 750 Md€ en 2027 et près de 3 800 Md€ sur 2027-2031 ; la dette ne se stabilise plus et atteindrait 123,4 % du PIB en 2031, voire près de 126 % si les taux de marché augmentaient de 100 points de base, la charge d’intérêts s’alourdissant alors de 25 à 31 Md€ par an en fin de période. Ce refinancement repose d’abord sur l’État (77 % des besoins en 2025, 78 % en 2027), puis sur la sphère sociale, qui doit lever plus de 100 Md€ par an avec un solde proche de l’équilibre. Quatre enseignements en découlent.
D'abord, publier une mesure de référence. Le rapport sur la dette des administrations publiques annexé au PLF devrait présenter chaque année un besoin brut de financement consolidé, ventilé par sous-secteur, au format du FMI et réconcilié avec le tableau de financement de l’État. Cette note montre que l’exercice est réalisable à partir de données publiques ; il permettrait de lever les ambiguïtés de conventions (dépôts, rachats anticipés, périmètre de la dette courte) qui séparent aujourd’hui de près de 130 Md€ les deux mesures publiées par le Fonds lui-même.
Ensuite, piloter explicitement l’exposition à la dette courte. Le renouvellement des BTF (près de 200 Md€) pèse autant que les amortissements obligataires de l’État, et les titres courts représentent un peu moins de 40 % des emprunts bruts : c’est par eux qu’une hausse des taux se transmet immédiatement au budget. Leur moindre coût apparent doit être arbitré au regard de ce risque, y compris pour les ECP émis en devises par l’Urssaf Caisse nationale.
Puis, traiter la dette sociale à la source. Les reprises successives par la Cades ne font que transformer de la dette courte en dette longue : tant que les déficits des branches persistent, la dette courte de la sphère sociale se reconstitue, comme le montre son passage de 67 à 85 Md€ entre 2025 et 2027. Le retour à l’équilibre des régimes, et non la gestion de trésorerie, est la seule réponse durable.
Enfin, relever l’effort budgétaire. L’effort de 0,8 point de PIB par an recommandé par le FMI pour 2027-2029 est désormais insuffisant : la seule révision de croissance en absorbe plus du quart, et un choc de taux comparable au scénario adverse du Fonds en consommerait l’équivalent d’une année pleine d’ici 2031. Cet effort doit reposer sur des économies de dépenses pluriannuelles, documentées et assorties d’un mécanisme de correction, plutôt que sur des hausses temporaires de prélèvements. C’est la condition pour que la baisse du déficit se traduise enfin par une décrue des besoins de financement, et non par leur stabilisation à un niveau record.
- [1] FMI, France: 2026 Article IV Consultation – Staff Report, IMF Country Report n° 26/187, juillet 2026, annexe VI (analyse de soutenabilité de la dette), figure 4, p. 53, et tableaux 1-2, p. 36-37 (pagination du rapport des services). Voir aussi le communiqué de presse du FMI du 22 juillet 2026.
- [2] Projet de loi de finances pour 2027, article 57 (article d’équilibre), II, tableau de financement de l’État : besoin de 339,7 Md€ (dont 189,2 Md€ d’amortissements et 156,4 Md€ de déficit budgétaire), couvert par 340,0 Md€ d’émissions à moyen et long terme nettes des rachats et par une hausse de 2,2 Md€ de l’encours de titres à court terme.
- [3] FMI, World Economic Outlook, October 2026: Resilience Under Strain, Urgent Choices, 13 octobre 2026. Les numéros de pages cités sont ceux de la pagination imprimée.
- [4] FMI, rapport article IV précité, rapport des services, § 15-16, p. 14-15, tableau des scénarios budgétaires, p. 15, et annexe VI, § 2, p. 48 : effort recommandé de 0,8 point de PIB en 2027, 0,9 en 2028 et 0,7 en 2029. Calcul IFRAP : 0,8 % × 3 137 Md€ (PIB 2027 projeté par le FMI) = 25,1 Md€.
- [5] Projet de loi de finances pour 2027, dossier de présentation et rapport économique, social et financier. Charge d’intérêts retenue par le FMI : 2,7 % × 3 137 Md€ = 84,7 Md€ (calcul IFRAP).
- [6] Calculs IFRAP : montants en euros = ratio publié par le FMI × PIB nominal de son tableau 1 ; principal = besoins bruts − déficit public total (740,3 − 153,7 = 586,6 Md€ en 2027). La colonne 2026 publiée par le Fonds (11,5 % du PIB de besoins bruts, contre 23,6 % en 2025 et 2027) est en rupture avec les années voisines et n’est pas exploitée ici ; elle abaisse pourtant la moyenne retenue dans le module de risque du Fonds (20,7 % du PIB sur 2026-2031, contre (23,6 + 22,6 + 22,4 + 20,3 + 23,8) / 5 = 22,5 % sur 2027-2031).
- [7] Calculs IFRAP : taux apparent 2031 = intérêts 2031 / dette de fin 2030 = 123,8 / (121,8 % × 3 436) = 2,96 % ; croissance nominale 2031 = 3 537 / 3 436 − 1 = 2,94 %.
- [8] WEO, tableau 1.1, p. 10-11 (croissance annuelle, glissement du quatrième trimestre 2025 au quatrième trimestre 2026 et écarts avec la mise à jour de juillet), et tableau annexe 1.1.1, p. 39 (croissance, prix à la consommation, chômage) ; valeurs de juillet : rapport article IV, tableau 1, p. 36.
- [9] WEO, « Assumptions and Conventions », p. vi ; politique monétaire et perspectives budgétaires, p. 7-9 ; risques financiers et budgétaires, p. 16.
- [10] WEO, figure 1.8, panneau 4, p. 8 (étiquette « FRA (14,2) ») ; maturité moyenne et part des titres courts dans les emprunts bruts lues sur le graphique, donc approximatives. Calculs IFRAP : 14,2 % × 2 991 Md€ = 425 Md€ ; amortissements implicites de l’article IV pour 2025 : 553,3 Md€, soit 18,5 % du PIB.
- [11] Calculs IFRAP. PIB d’octobre = PIB de juillet × (1,004 / 1,006) en 2026, puis × (1,007 / 1,009) à partir de 2027, sans rattrapage ultérieur et à déflateur inchangé. Recettes perdues = taux de recettes publiques de juillet (environ 52,5 % du PIB) × écart de PIB nominal (3,2 Md€ en 2026, 6,5 Md€ en 2027, 7,4 Md€ en 2031). Intérêts supplémentaires = taux apparent de l’année × dette supplémentaire de fin d’année précédente (2,4 Md€ cumulés sur 2027-2031). Dette d’octobre = dette de juillet + recettes perdues et intérêts cumulés (+40,5 Md€ fin 2031) ; besoins bruts d’octobre = besoins de juillet + recettes perdues + intérêts supplémentaires de l’année, échéancier inchangé. Le calcul n’intègre ni les dépenses d’indemnisation du chômage, ni d’éventuelles mesures nouvelles.
- [12] WEO, encadré 1.2, « Commodity and Bond Markets: A Clear and Present Danger », p. 25-27, et tableau 1.2.1. Le Fonds ne décline pas ce scénario par pays.
- [13] Calculs IFRAP. Surcoût de l’année n (n = 1 en 2027) = 1 % × [taux de renouvellement × 3 621,4 Md€ (dette de fin 2026) × (n − 0,5) + déficits cumulés des années antérieures + ½ déficit de l’année], les déficits étant ceux du scénario de juillet. Taux de renouvellement : 1 / 8,5 = 11,8 % (variante A) ou 15 % (variante B) (amortissements implicites de 2027 : 586,6 / 3 621,4 = 16,2 %). Exemple, 2031, variante B : 1 % × (15 % × 3 621,4 × 4,5 + 566,6 + 61,9) = 24,4 + 6,3 = 30,7 Md€. Le test exclut les titres indexés sur l’inflation et les effets de second tour.
- [14] Insee, « Dette et déficit publics au sens de Maastricht en 2025 », Insee Résultats, tableaux 3.102 (dette par sous-secteur et par instrument) et 3.105 (passage du déficit à la variation de dette), actualisés le 28 août 2026. Dette consolidée entre administrations publiques.
- [15] Insee, « Capacité ou besoin de financement des administrations publiques au sens de Maastricht par sous-secteur », compte provisoire 2025 : État −128,1 Md€, ODAC −2,2 Md€, APUL −15,6 Md€, ASSO −6,7 Md€. Le compte semi-définitif d’août 2026 ramène le total à −151,6 Md€ ; la répartition provisoire est conservée.
- [16] Projet de loi relatif aux résultats de la gestion et portant approbation des comptes de l’année 2025, article 2 (tableau de financement) ; Agence France Trésor, bulletin mensuel n° 416, janvier 2025 : tombées d’OAT de 2025 de 17,5 + 49,4 + 37,8 + 27,5 + 35,8 = 168,0 Md€ et encours de BTF de 201 Md€ au 31 décembre 2024, identique au chiffre de l’Insee (201,1 Md€).
- [17] Calculs IFRAP à partir du tableau 3.102 de l’Insee : variation de la dette de l’État = 2 822,7 − 2 686,5 = 136,2 Md€, soit 8,1 Md€ de plus que le déficit ; ressources levées = 300,0 + 195,8 = 495,8 Md€, contre un besoin corrigé de 498,3 + 8,1 = 506,4 Md€.
- [18] Urssaf Caisse nationale, comptes annuels 2025, bilan et note 13 : Social NeuCP de 14 608,8 M€ et Social ECP de 24 699,8 M€ au 31 décembre 2024. Les ECP sont émis à 49 % en dollars et couverts par des contrats d’échange de devises.
- [19] Unédic, rapport financier 2025, annexe 1.3 : encours de NEU CP de 12 356 M€ fin 2024 ; Cades, comptes annuels 2025 certifiés le 15 avril 2026, note 6 : papiers commerciaux en devises de 6 473,9 M€ au 31 décembre 2024.
- [20] Cades, comptes annuels 2025, faits marquants : remboursements de 22,09 Md€ (hors papiers commerciaux), emprunts de 7,56 Md€ et résultat de l’exercice de 16 213 M€.
- [21] Drees, Études et Résultats n° 1380, juillet 2026 : encours de dette des hôpitaux publics de 30,0 Md€ fin 2025. Les remboursements annuels n’étant pas publiés, ils sont estimés par l’IFRAP à 2,5 Md€.
- [22] Borne basse : DGFiP, Situation mensuelle des collectivités locales n° 40 (épargne brute de 35,3 Md€ et épargne nette de 20 Md€ en 2025, soit 15,3 Md€ de remboursements). Borne haute : Agence France Locale, Baromètre 2026 de la santé financière des collectivités (29,5 Md€ d’emprunts nouveaux pour une hausse d’encours de 9,9 Md€, soit 19,6 Md€).
- [23] SNCF Réseau, rapport financier 2025, tableau des flux de trésorerie : remboursements d’emprunts de 655 M€ et émissions de 781 M€. Les amortissements des autres ODAC (2,5 Md€) sont estimés par l’IFRAP.
- [24] Agence France Trésor, rapport annuel 2025, publié le 7 juillet 2026, et bulletin mensuel n° 434, juillet 2026 : émissions à moyen et long terme de 347,7 Md€, rachats de 47,7 Md€, programme net de 300 Md€.
- [25] Calcul IFRAP : 218,3 + 201,1 = 419,4 Md€, contre 14,2 % × 2 991 Md€ = 424,7 Md€. Le WEO ne précisant pas sa définition, il s’agit d’une hypothèse de périmètre.
- [26] Projet de loi de finances pour 2027, article liminaire : solde public de −5,0 % du PIB en 2027, dont −5,0 % pour les administrations centrales, −0,3 % pour les APUL et +0,2 % pour les ASSO ; dépense publique de 1 782 Md€, soit 56,9 % du PIB. Calcul IFRAP du PIB implicite : 1 782 / 0,569 = 3 131,8 Md€.
- [27] Calcul IFRAP : 195,8 Md€ fin 2025 (Insee, tableau 3.102) + 2,0 Md€ de variation d’encours inscrite en loi de finances pour 2026 (amendement de coordination, Assemblée nationale, 23 janvier 2026). L’exécution 2026 n’étant pas connue, ce montant reste une hypothèse.
- [28] Cades, comptes annuels 2025, tableau des emprunts par programme : 5 000 M€ (25 mai 2027), 4 000 M€ (24 septembre 2027) et 3 000 M€ (25 novembre 2027) en euros ; 4 000 M$ (24 janvier 2027) et 3 000 M$ (12 septembre 2027), convertis au cours de référence de la BCE du 31 décembre 2025 (1,175), soit 5,96 Md€.
- [29] Projet de loi de finances pour 2027, article 68 et exposé des motifs : garantie de l’État aux emprunts obligataires de l’Unédic dans la limite de 10 Md€.
- [30] Hypothèse IFRAP : dette courte des ASSO de 73,5 + 8,4 = 81,9 Md€ fin 2025 (Insee, tableau 3.102), diminuée de la reprise de 15 Md€ par la Cades prévue par la loi de financement de la sécurité sociale pour 2026 et augmentée d’environ 18 Md€ de besoins des régimes hors Cades, le solde des ASSO en 2026 (−0,1 point de PIB) combinant l’excédent de la Cades (environ 16 Md€) et les déficits des autres régimes. Fourchette : 80 à 90 Md€.