Peur sur la dette négociable française ?

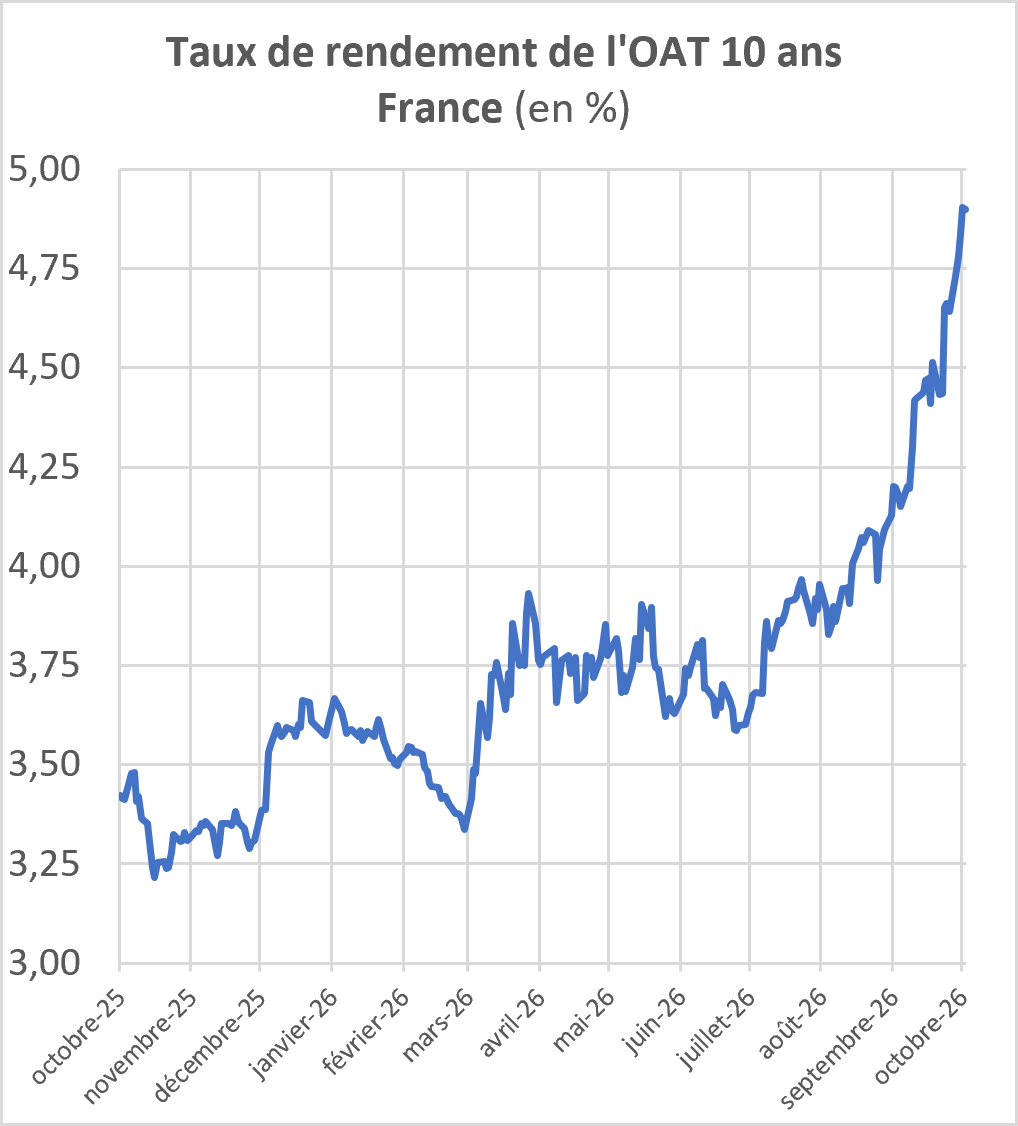
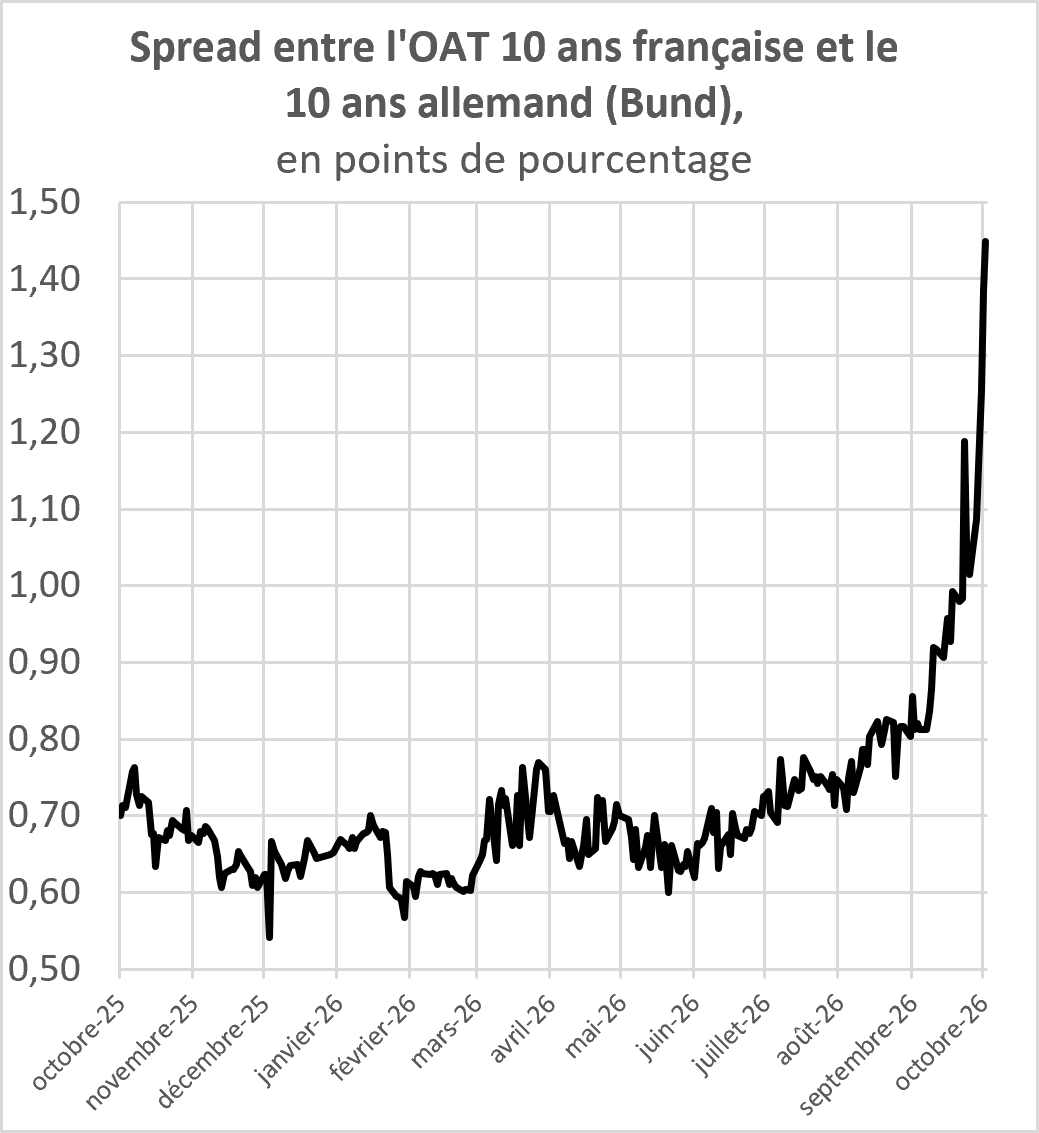
Depuis un an, le taux de rendement des OAT (Obligations Assimilables du Trésor) 10 ans a grimpé de 150 points de base, passant de 3,40 % début octobre 2025 à 4,90 % début octobre 2026. La plus grosse partie de cette hausse a eu lieu au cours des trois derniers mois, puisque le taux de rendement de l’OAT 10 ans française s’établissait encore à 3,65 % début juillet 2026. Cette hausse spectaculaire s’inscrit dans un mouvement général de hausse des rendements sur les marchés obligataires mondiaux, sur fond de reprise de l’inflation et d’inquiétude sur la capacité de certains Etats à remettre en ordre rapidement leurs finances publiques. De fait, une partie de la hausse semble provenir d’une défiance croissante des investisseurs à l’égard de la dette française. L’écart de taux entre le l’OAT 10 ans française et le 10 ans allemand (Bund), le fameux « spread », a dépassé les 100 points de base depuis fin septembre 2026 et rien ne semble depuis stopper son inexorable ascension. Début octobre 2026 le spread entre le 10 ans français et le 10 ans allemand évoluait entre 130 et 140 points de base contre 70 points de base il y a un an. Un quasi doublement qui s’est principalement déroulé au cours des trois derniers mois (le spread était encore aux alentours de 70 points de base fin juin 2026).
Avec le retour de l’inflation (3,4 % en France, 3,6 % en zone euro), la Banque centrale a procédé à une hausse de ses taux d’intérêt directeurs de 25 points de base le 10 septembre et d’autres hausses pourraient intervenir dans les mois qui viennent de sorte que les taux monétaires à court terme sont également à la hausse.
Le début des débats budgétaires ne devrait pas franchement mettre fin à ces tensions sur la dette française, d’autant que les agences de notation MOODY’s et STANDARD&POOR’S dévoileront leur notation sur la dette française fin octobre et fin novembre respectivement. Ces tensions interviennent hélas dans un contexte où l’encours de dette soutenable ne cesse de progresser, et où des obligations à très faibles taux (émises entre le milieu et la fin des années 2010) vont arriver à échéance et devront être remplacées par des obligations à des taux proches de 5 %.
L’année n’est pas encore terminée. La dernière adjudication d’OAT à long terme a eu lieu le jeudi 1er octobre pour un montant de 12 milliards d’euros (elle n’est pas comprise dans le tableau ci-dessous). Une OAT 0,25 % arrive à échéance le 25 novembre 2026 pour un encours actuel de 36,5 milliards d’euros. Il y a également 104 milliards de bons du Trésor à court terme qui arrive à échéance avant la fin de l’année. L’encours de la dette négociable négociée par l’Agence France Trésor était de 2909 milliards d’euros fin septembre 2026, en hausse de 153 milliards d’euros sur un an.
Encours de la dette soutenable gérée par l’AFT fin septembre 2026 (en milliards d’euros)
Fin septembre 2025 | Fin septembre 2025 | Variations | |
| Dette à court terme | 200,7 | 217,7 | +17,0 |
| BTF à 3 mois | 100,9 | 103,7 | +2,8 |
| BTF à 6 mois | 51,1 | 57,0 | +5,9 |
| BTF à 9 mois | 26,7 | 31,7 | +5,0 |
| BTF à 1 an | 22,1 | 25,4 | +3,3 |
| Dette à moyen long terme | 2 556,4 | 2 691,7 | +135,3 |
| OAT long terme (10 ans et +) | 521,7 | 546,4 | +24,7 |
| OAT moyen terme (de 2 à 9 ans) | 1 731,3 | 1 828,2 | +96,9 |
| OAT indexée | 303,4 | 317,1 | +13,7 |
| Ensemble de la dette négociable gérée par l’AFT | 2 757,1 | 2 909,4 | +153,0 |
Deux dates importantes sont à retenir, celles du 23 octobre et du 27 novembre qui verront les agences de notation MOODY’S et STANDARD&POOR’S dévoiler leurs décisions sur leur appréciation de la dette française.
| Notation | Perspective | Dernière décision | Prochaine décision | |
| Moody's | Aa3 | Négative | 10 avril 2026 | 23 octobre 2026 |
| Standard & Poor's | A+ | Stable | 29 mai 2026 | 27 novembre 2026 |
| Fitch | A+ | Stable | 28 août 2026 |
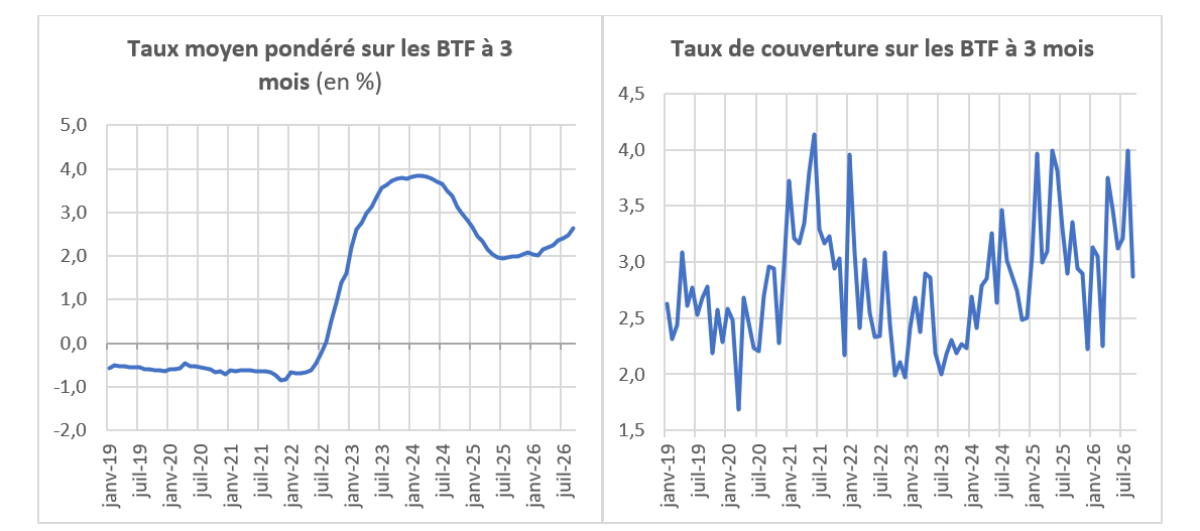
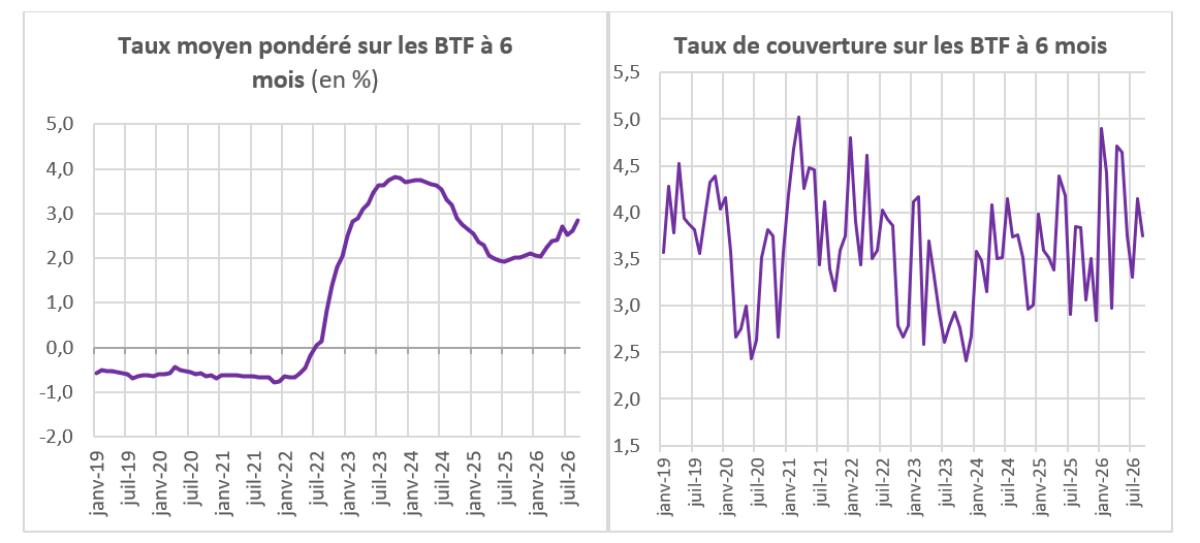
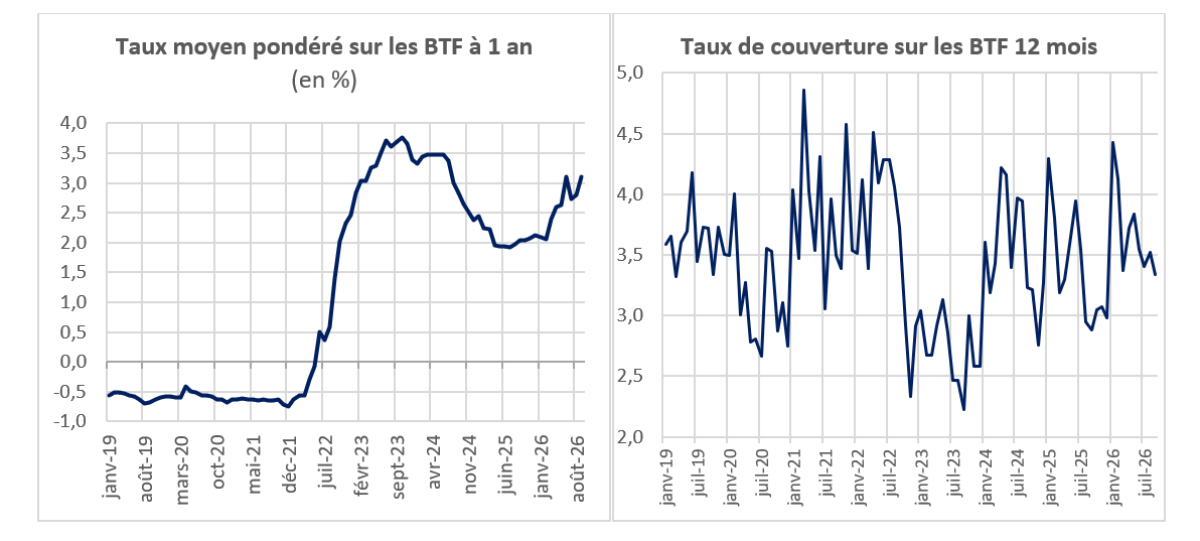
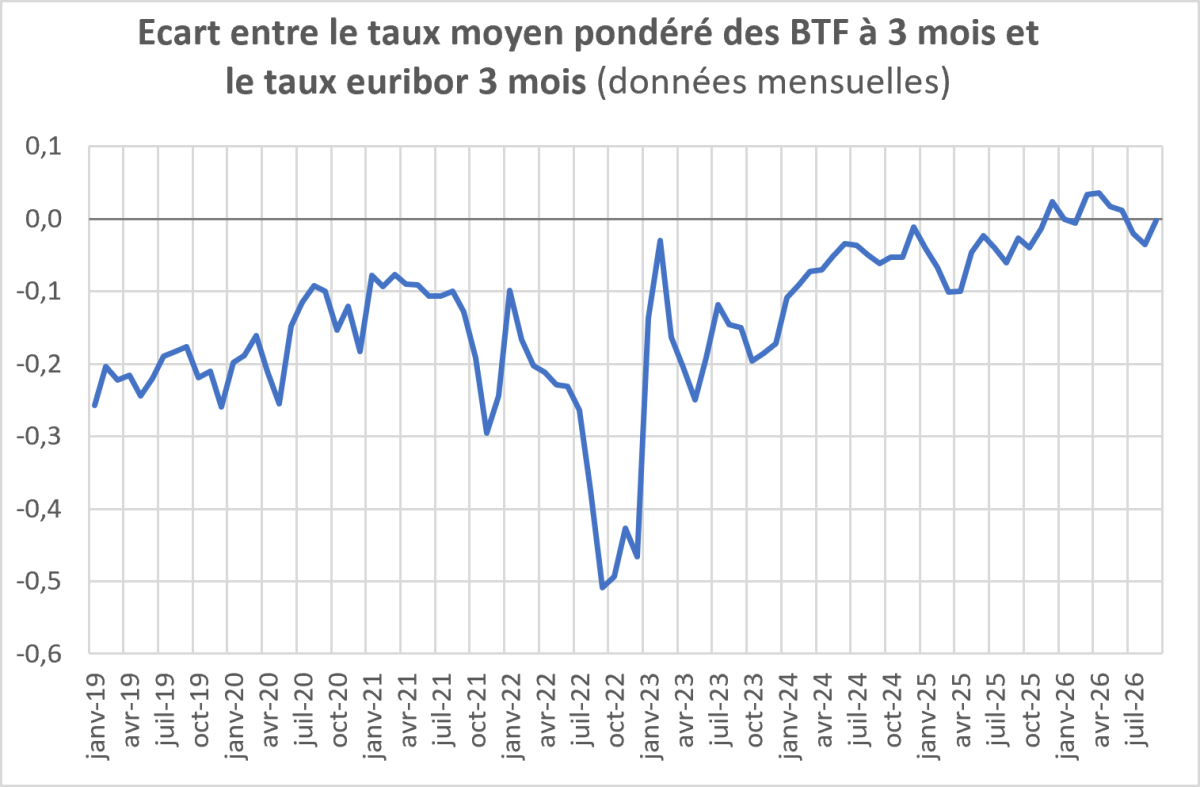
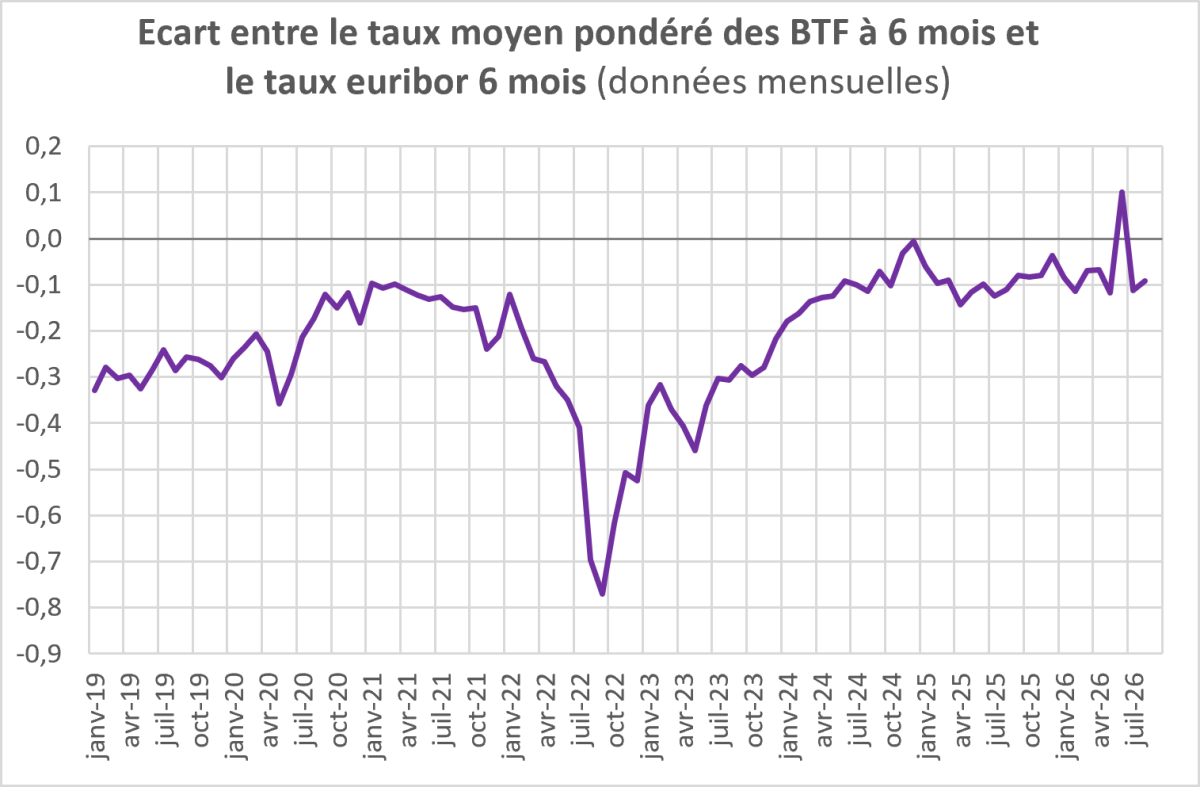
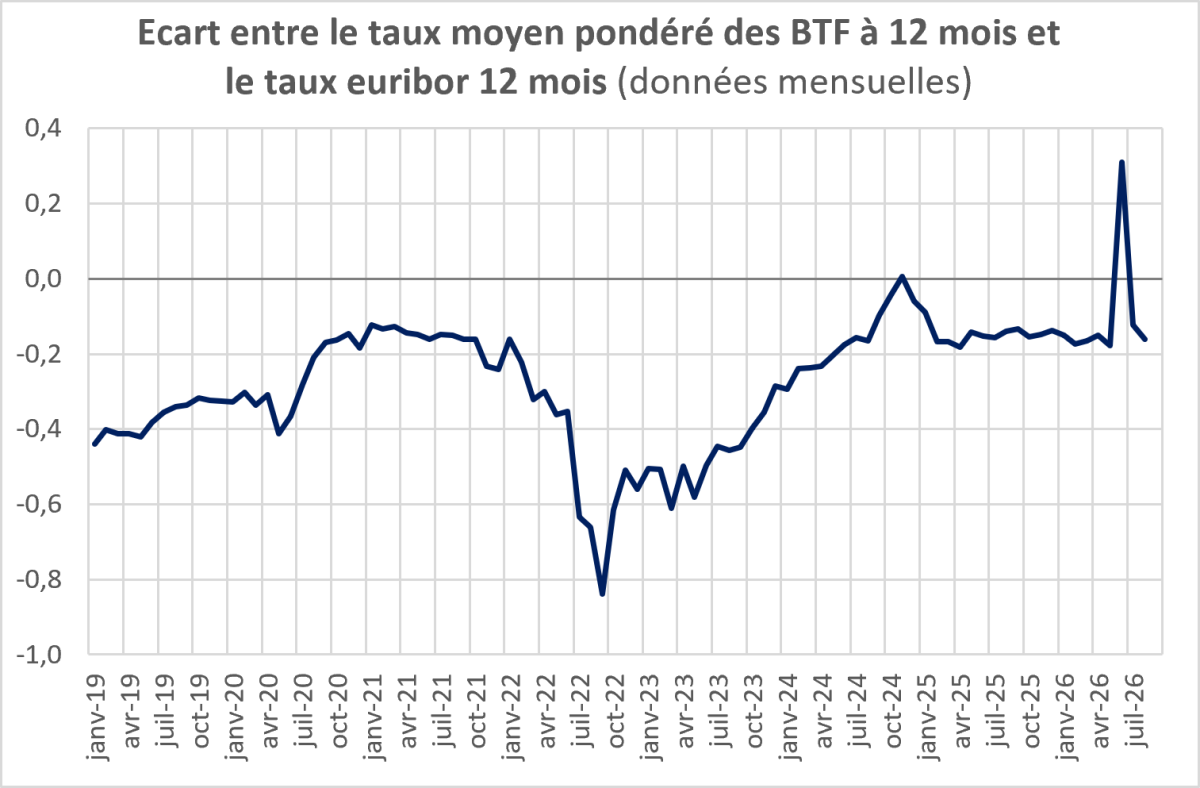
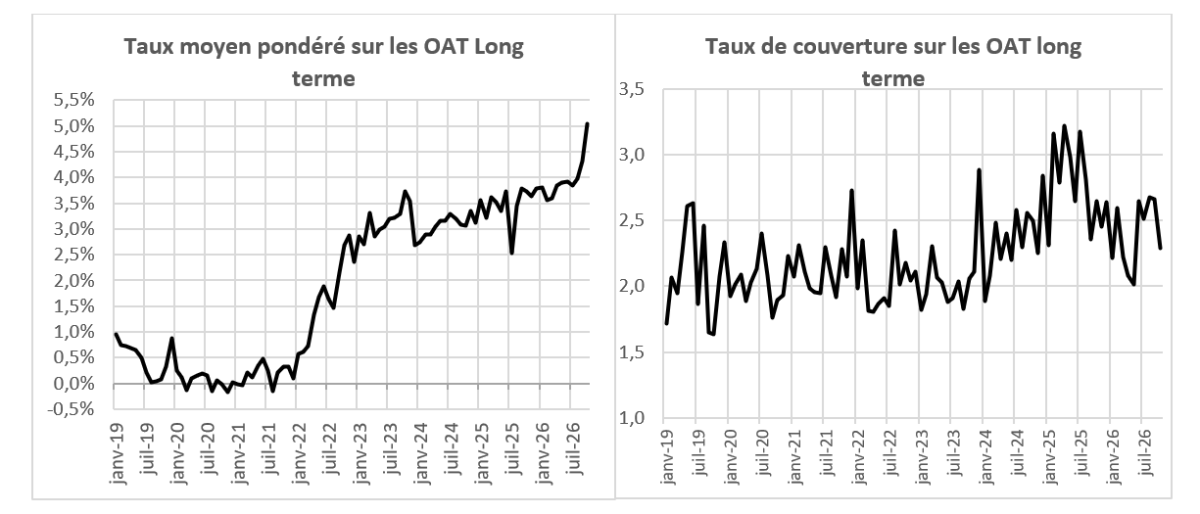
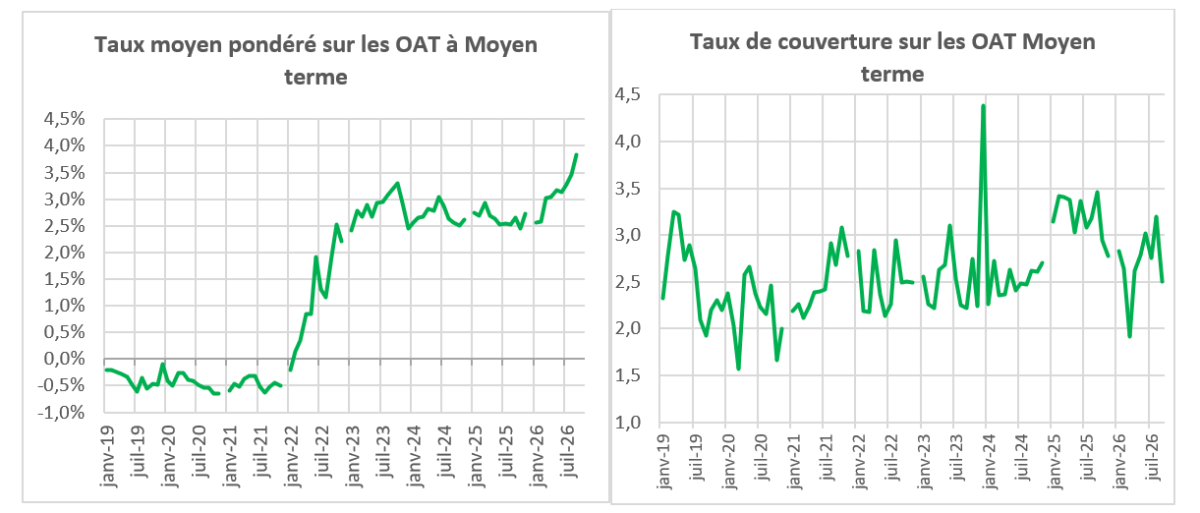
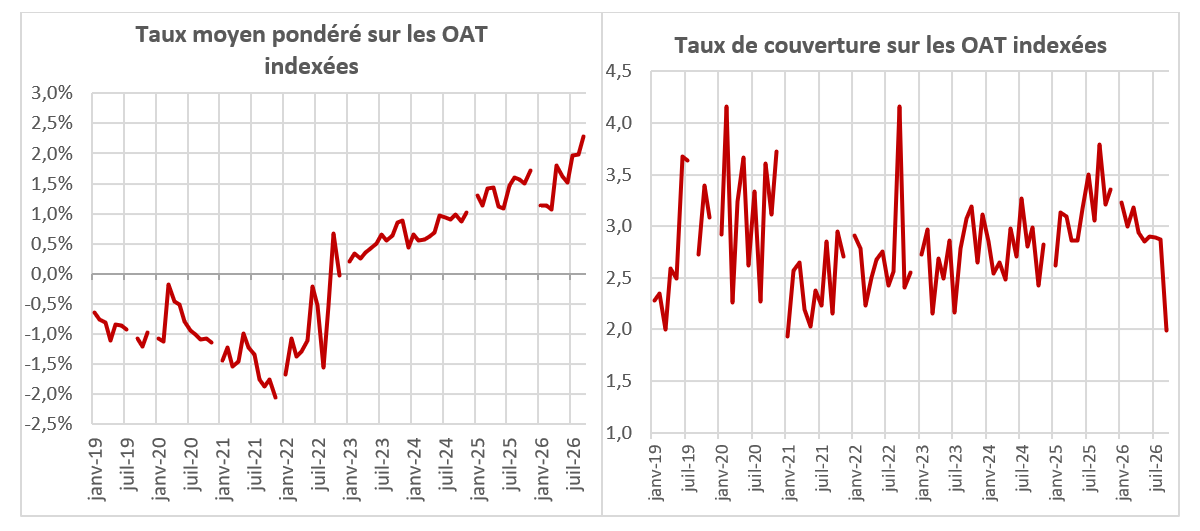
Les graphiques suivants, pour les différentes échéances ou différents segments de marché de la dette négociable à court terme et moyen long terme, montrent la hausse récente des taux moyens pondérés associés aux adjudications. Les tableaux et les graphiques suivants montrent également que les taux de couverture des dernières adjudications, c’est-à-dire les ratios des volumes demandés par les investisseurs par rapport au volume émis par l’Agence France Trésor, se situent plutôt en dessous de la moyenne historique sur la période 2019-2026.
Taux de couverture sur les différents segments de la dette négociable
Moyenne | Dernières adjudications | |
| Dette à court terme | 3,19 | 2,42 |
| BTF à 3 mois | 2,83 | 2,25 |
| BTF à 6 mois | 3,61 | 2,72 |
| BTF à 1 an | 3,42 | 2,51 |
| Dette à moyen long terme | 2,42 | 2,36 |
| OAT long terme | 2,23 | 2,29 |
| OAT moyen terme | 2,61 | 2,50 |
| OAT indexée | 2,78 | 1,99 |
Le marché de la dette négociable à court terme
Le marché de la dette négociable à moyen terme
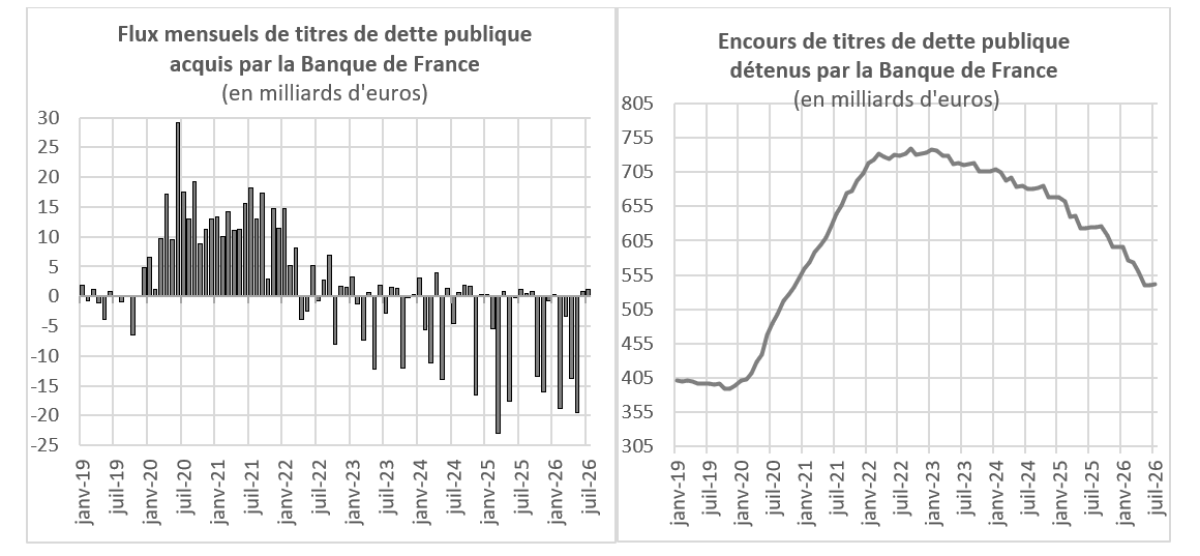
Par ailleurs, en juin et juillet, la Banque de France s’est de nouveau portée acquéreur de titres de dette, alors qu’elle avait plutôt tendance à en céder depuis quelques mois. Le mouvement semble pour le moment anecdotique, mais met provisoirement fin au mouvement de dégonflement de l’encours de titres de dette publique détenus par la France entamé depuis janvier 2023.
Conclusion
La France présente un poids de sa dette publique désormais relativement élevé (120 % du PIB) et l’absence d’ajustement fort sur les finances publiques devrait maintenir ce haut niveau d’endettement.
Une part majoritaire de cette dette publique, 80 % pour la seule dette gérée par l’Agence France Trésor, est de la dette soutenable, placée sur les marchés, à court terme (BTF) ou à long terme (OAT).
Une part importance de cette dette soutenable est détenue par des non-résidents : au moins 80 % des BTF, plus de 40 % des OAT, nous exposant à une défiance de ces investisseurs vis-à-vis de la dette si elle venait à être considérée comme risquée.
Les taux à long terme sur la dette française, notamment le rendement de l’OAT à 10 ans, ont très fortement grimpé ces derniers jours. L’écart de taux avec l’Allemagne s’est fortement accru, indiquant un début de défiance sur notre dette.
Les taux à court terme sont également orientés à la hausse du fait de la reprise de l’inflation et des anticipations de relèvement des taux directeurs de la BCE à venir.
Les évènements politiques et économiques qui vont advenir dans les prochains mois (discussions sur le budget, débats en vue des élections présidentielles, annonces des agences de notation) auront des effets sur les évolutions des taux et sur l’appétence des investisseurs à continuer d’acquérir des titres de dette française.