Entre 2017 et 2025, les taxes foncières des ménages ont augmenté en part de PIB

Des analyses récentes, s’appuyant sur les séries officielles de taux moyens nationaux de taxe foncière sur les propriétés bâties (TFPB), ont correctement établi qu’il n’y a pas eu d’accélération du rythme de hausse des taux après la suppression progressive de la taxe d’habitation sur les résidences principales.[1] Le taux moyen (parts départementale et régionale réintégrées) est passé d’environ 0,5 point par an avant 2018 à 0,4 point après. En masse, le total des taxes foncières et d’habitation acquittées par les ménages est revenu de 1,67 % du PIB en 2017 à environ 1 % en 2025. Ces constats sont exacts sur leur terrain et doivent être pleinement reconnus.
Il faut cependant relever qu'entre 2017 et 2025 en comptabilité nationale, les taxes foncières pour les ménages sont passées d'un poids de 0,83% de PIB à 0,9% du PIB soit +0,077 point de PIB sur les ménages et une allègement quasi symétrique sur la taxe foncière payée par les indépendants et personnes morales (dont les entreprises, mais aussi l'Etat, les associations etc.). En valeur, le rendement de la taxe foncière sur les ménages s'est alourdit de 8,1 Md€ contre +2,1 Md€ pour les indépendants et personnes morales.
Les constats parus dans la presse ne rendent toutefois pas compte non plus de l’ensemble de la dynamique observée par les contribuables. Depuis 2018, le principal vecteur de progression de l’impôt n’est plus le taux voté par les communes, mais l’assiette, revalorisée automatiquement et élargie par la croissance du parc bâti. Par ailleurs, l’agrégat national mélange ménages et entreprises, tandis que la suppression de la taxe d’habitation a opéré un transfert intégral de charge des occupants vers les seuls propriétaires. La présente note complète ces analyses à partir des données DGCL et DGFiP, en s’appuyant également sur les travaux récents de la Fondation IFRAP.
Isoler la TFPB des ménages
La TFPB est un impôt mixte. Toute lecture de la « fiscalité foncière des ménages » suppose une ventilation préalable. Le fichier REI exploité par la DGCL et la DGFiP applique une clé issue des calculs de l’INSEE (61 % ménages / 39 % entreprises en 2025).[2] Le résultat est frappant : en 2025, la part ménages de la TFPB progresse de 4,5 %, contre 0,2 % pour la part entreprises.
Fiscalité directe locale « ménages » en 2025 (M€)
Imposition | 2024 | 2025 | Évolution |
|
| TFPB – part ménages | 25 178 | 26 310 | +4,5 % | |
| TEOM – part ménages | 5 397 | 5 633 | +4,4 % | |
| TH (RS, majoration, vacants) | 3 901 | 3 141 | −19,5 % | |
| TFPNB – part ménages | 783 | 729 | −6,9 % | |
| Total fiscalité « ménages » | 35 260 | 35 813 | +1,6 % | |
| Pour mémoire : TFPB entreprises | 16 785 | 16 821 | +0,2 % |
Source : DGCL–DGFiP, REI 2025. Clé INSEE 61 % / 39 %.
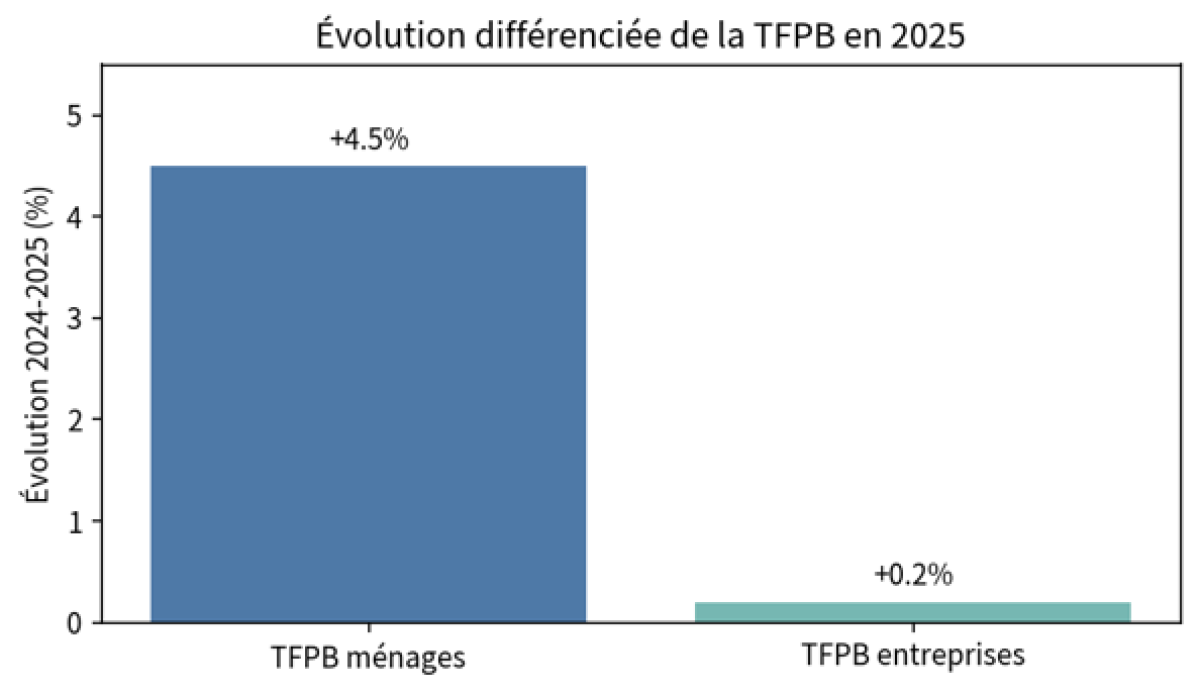
Pourquoi la TFPB « ménages » progresse de 4,5 %quand la part « entreprises » n’augmente que de 0,2 %Les données 2025 du fichier REI font apparaître un écart saisissant : la part de la taxe foncière sur les propriétés bâties (TFPB) attribuée aux ménages progresse de 4,5 %, tandis que la part attribuée aux entreprises n’augmente que de 0,2 %.[3] Cet écart n’est ni le fruit d’un vote de taux différencié (le taux est le même), ni principalement celui d’une explosion des constructions de logements. Il trouve son origine dans le mécanisme d’arrimage législatif des bases et dans l’échec répété de l’actualisation des valeurs locatives des locaux professionnels. 1. L’arrimage par le coefficient de neutralisationLorsque la révision des valeurs locatives des locaux professionnels (RVLLP) est entrée en application au 1er janvier 2017, les bases des locaux professionnels ont été recalculées à partir des loyers réels constatés par secteur d’évaluation, tandis que celles des logements sont restées assises sur la nomenclature et les tarifs de 1970.[4] Sans correctif, cette révision partielle aurait mécaniquement accru la part contributive des locaux révisés et opéré un transfert de charge massif des ménages vers les entreprises. Pour l’éviter, la loi a institué un coefficient de neutralisation, déterminé impôt par impôt et collectivité par collectivité, appliqué à la valeur locative révisée brute de chaque local professionnel de manière à maintenir constante la proportion entre locaux d’habitation et locaux professionnels.[5] S’y ajoutent un « planchonnement » (réduction de moitié de l’écart entre valeur de 1970 et valeur révisée) et un lissage pluriannuel. Ce dispositif, conçu comme provisoire jusqu’à la révision des locaux d’habitation, est devenu la règle. Conséquence directe : la clé 61 % / 39 % n’est pas une observation statistique du poids réel des bases. C’est le produit d’un arbitrage administratif figé, appliqué uniformément sur tout le territoire. Elle interdit de savoir avec précision ce que les ménages acquittent réellement commune par commune, et elle fige artificiellement le partage de la charge. 2. L’échec de l’actualisation des bases professionnellesDu côté professionnel, l’actualisation sexennale des paramètres collectifs d’évaluation (secteurs, tarifs catégoriels, coefficients de localisation) a elle-même été reportée à plusieurs reprises. La loi de finances pour 2026 a fixé l’intégration dans les bases au 1er janvier 2027.[6] Les paramètres utilisés en 2025 et 2026 restent donc ceux issus de la révision de 2017, corrigés par le coefficient de neutralisation et le planchonnement. Il n’y a pas eu de rattrapage des loyers de marché pour les locaux professionnels. Du côté des logements, la révision des valeurs locatives, engagée pour une intégration en 2026, a été repoussée à 2028 puis à 2031.[7] Deux systèmes d’évaluation coexistent donc depuis neuf ans dans le même impôt : l’un semi-actualisé et corrigé pour les entreprises, l’autre gelé sur 1970 pour les particuliers. Aucune date crédible de convergence n’est fixée. Dans ces conditions, la clé de répartition ne peut que produire des écarts artificiels d’évolution. 3. Décomposition : ni purement un effet taux, ni purement un effet constructionOn peut écarter les explications trop simples. Effet taux : le taux moyen communal de TFPB est quasi stable (+0,04 point en 2025). Les communes ont massivement reconduit leurs taux. L’écart 4,5 % / 0,2 % ne peut donc provenir d’un vote différencié de taux entre catégories de contribuables. Effet construction (évolution physique) : il existe et pèse. En 2025, l’évolution physique des bases communales représente 0,95 point sur une hausse totale de 2,65 %. Mais ce facteur touche l’ensemble du parc bâti ; il ne suffit pas, à lui seul, à expliquer un écart de plus de vingt fois entre les deux parts.[8] Effet base / arrimage : c’est le cœur du mécanisme. La revalorisation forfaitaire annuelle (coefficient légal indexé sur l’IPCH) s’applique aux valeurs locatives de 1970 des logements. Comme la clé de répartition est figée par le coefficient de neutralisation, toute progression de l’assiette « logements » est intégralement reportée sur la part ménages, tandis que la part entreprises reste protégée par la neutralisation et par l’absence d’actualisation des paramètres professionnels. Le résultat observé (+4,5 % vs +0,2 %) est donc largement un artefact comptable et législatif, et non le reflet d’une dynamique économique réelle des deux catégories de contribuables. 4. EnseignementL’écart 4,5 % / 0,2 % ne doit pas être lu comme la preuve d’une surimposition volontairement ciblée des ménages par rapport aux entreprises au moyen des taux. Il révèle en revanche l’impasse du système d’évaluation à deux vitesses et l’effet de transfert relatif qu’il produit. L’assiette logements, gelée sur 1970, est intégralement soumise à la revalorisation automatique indexée sur l’IPCH. L’assiette professionnelle, semi-révisée en 2017 puis neutralisée et non actualisée, est protégée dans sa part relative par le coefficient de neutralisation. Résultat : la dynamique de l’indexation et de la croissance physique se reporte presque intégralement sur la part attribuée aux ménages, tandis que la part entreprises reste quasi stable. Il y a bien, de ce fait, un transfert de charge fiscale relatif au détriment des ménages, non par un vote de taux, mais par le jeu combiné de l’indexation automatique et de l’arrimage administratif qui fige les parts[9]. Tant que la révision des valeurs locatives des locaux d’habitation n’est pas conduite à son terme — ou remplacée par un ancrage sur les valeurs vénales de marché — et tant que l’actualisation des locaux professionnels reste reportée, la ventilation « ménages / entreprises » restera un indicateur à la fois trompeur dans sa construction et révélateur d’un transfert de charge structurel. C’est bien l’assiette, et non le taux, qui porte aujourd’hui la dynamique de l’impôt, et c’est l’arrimage qui en distord — et oriente — la lecture par catégorie de contribuables. |
Depuis 2018, la base fait le travail à la place du taux
Jusqu’en 2017, le coefficient de revalorisation des valeurs locatives était voté chaque année par le Parlement. Depuis la loi de finances pour 2018, il est indexé automatiquement sur l’évolution de l’IPCH.[10] Entre 2018 et 2026, les bases ont été revalorisées de 22,2 % par le seul jeu de l’indexation, dont 7,1 % pour la seule année 2023. Comparer le rythme des taux entre une période de faible indexation et une période de forte indexation revient à comparer deux régimes fiscaux distincts.
Taux moyens communaux et indice des bases (2018-2026)
Année | Taux affiché | Taux corrigé | Indice bases | Indice taux corr. | Coeff. reval. | Évol. taux corr. |
2018 | 19,4 % | 19,4 % | 100,0 | 100,0 | +1,1 % | — |
2019 | 19,8 % | 19,8 % | 102,2 | 102,1 | +2,2 % | +2,1 % |
2020 | 19,8 % | 19,8 % | 103,4 | 102,1 | +1,2 % | 0,0 % |
2021 | 35,6 % | 18,2 % | 103,6 | 93,8 | +0,2 % | −8,1 % |
2022 | 35,9 % | 18,5 % | 107,2 | 95,4 | +3,4 % | +1,6 % |
2023 | 36,9 % | 19,5 % | 114,8 | 100,5 | +7,1 % | +5,4 % |
2024 | 37,2 % | 19,8 % | 119,2 | 102,1 | +3,9 % | +1,5 % |
2025 | 37,2 % | 19,8 % | 121,3 | 102,1 | +1,7 % | 0,0 % |
2026 | 37,2 %* | 19,8 %* | 122,2 | 102,1 | +0,8 % | 0,0 %* |
Sources : DGCL BIS n° 210 ; art. 1518 bis CGI. * Estimation 2026.
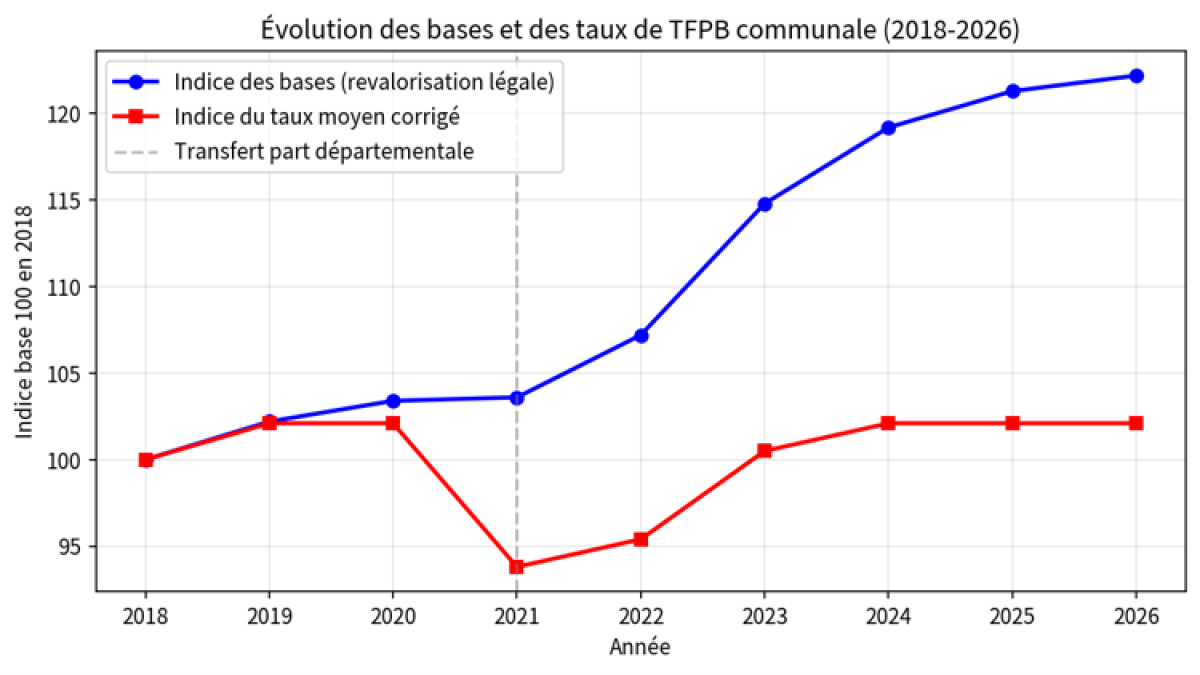
Sur huit exercices, le contribuable a supporté une progression de 22,2 % de son assiette imposable, dont aucune délibération locale n’a débattu, contre une hausse relative du taux moyen corrigé limitée à environ 2 %. L’effet base demeure le premier déterminant de la cotisation.[11]
La décomposition 2024-2025 confirme le diagnostic
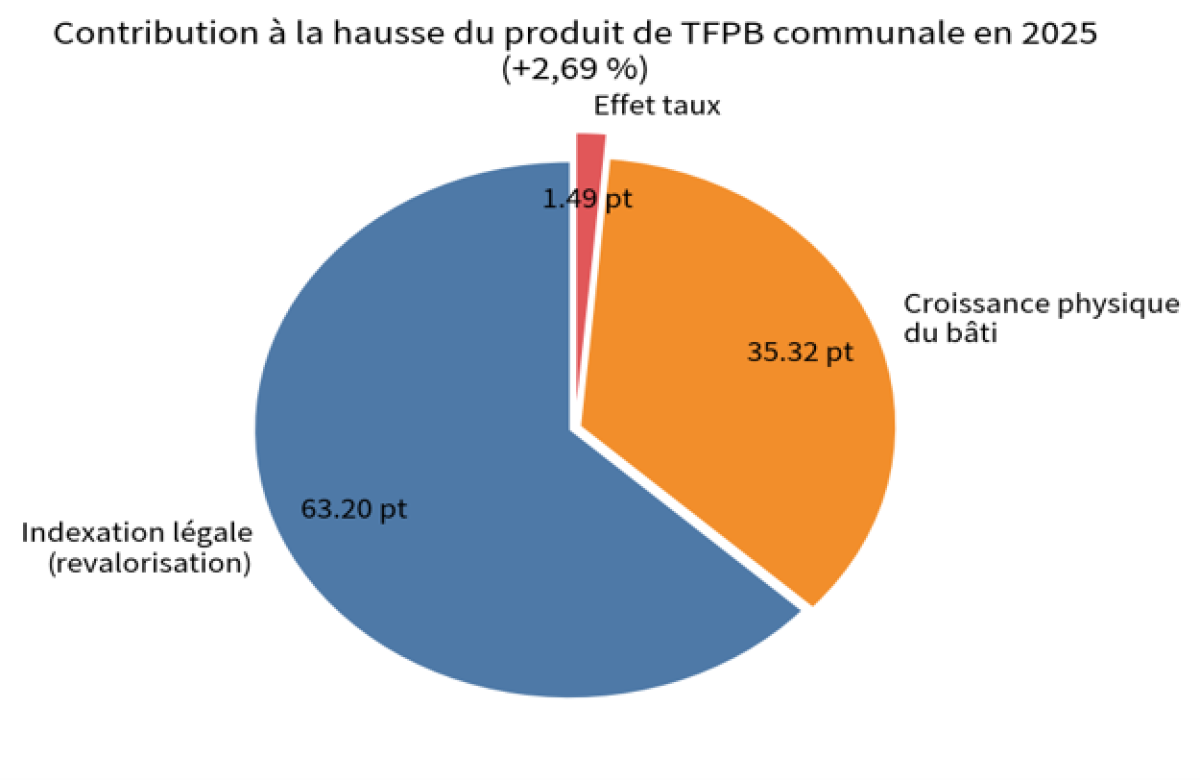
En 2025, les bases de TFPB communale progressent de 2,65 %, dont 1,70 point d’évolution mécanique (revalorisation) et 0,95 point d’évolution physique. Le taux moyen ne bouge pratiquement pas (+0,04 point). Sur une hausse de 2,69 % du produit, le levier taux explique à peine 1,5 % de la progression.
Un transfert de charge que la moyenne nationale dissimule
Le passage de 1,67 % à 1 % du PIB pour l’ensemble taxe foncière + taxe d’habitation est exact en masse, mais trompeur en répartition. La taxe d’habitation était due par l’occupant ; la taxe foncière ne l’est que par le propriétaire. Les locataires (environ 40 % des ménages) enregistrent un gain net intégral. Les propriétaires occupants gagnent leur ancienne TH mais continuent d’acquitter une TFPB dont l’assiette progresse chaque année. Les bailleurs et propriétaires de résidences secondaires ne gagnent rien et supportent intégralement la dynamique de l’assiette.
L’Observatoire national des taxes foncières mesure une hausse de 37,3 % entre 2014 et 2024, soit 4,3 fois la progression des loyers et 1,9 fois l’inflation.[12] Les travaux de la Fondation IFRAP confirment que la facture moyenne pour les propriétaires de résidences principales n’est plus basse que de 5 % en 2024 par rapport à 2019, tandis que la fiscalité frappant les résidences secondaires a fortement progressé.[13]
La facture des propriétaires : un gain déjà presque effacéSelon nos calculs (septembre 2025), la facture moyenne des propriétaires de résidences principales[14] (TH résiduelle + TFPB) n’est plus inférieure que de 5 % en 2024 par rapport à son niveau de 2019 (1 082 € contre 1 140 €). Le point bas avait été atteint en 2022 (1 000 €). Dès 2023, la dynamique des bases indexées sur l’inflation a inversé la tendance (+2,45 %), suivie d’une hausse de +5,6 % en 2024. Sur les résidences secondaires, la pression a quant à elle explosé : la cotisation moyenne (THRS + majoration) est passée de 490 € en 2018 à 726 € en 2024, soit +48,1 %. Le produit de la majoration de THRS a été multiplié par 3,7 (+269 %). En deux ans seulement, le dynamisme automatique des bases a donc largement effacé le gain procuré par la suppression de la taxe d’habitation sur les résidences principales, tandis que les propriétaires de résidences secondaires supportent une charge fortement alourdie. |
L’assiette non révisée et le comportement communal
Depuis neuf ans coexistent deux systèmes d’évaluation dans le même impôt : l’un semi-actualisé pour les locaux professionnels (avec coefficient de neutralisation), l’autre gelé sur 1970 pour les logements. La révision des locaux d’habitation, initialement prévue pour 2026, a été reportée à 2031.[15] Dans ce contexte, les communes ont largement cessé de recourir au levier taux : 86 % d’entre elles le reconduisent en 2025 et 2026, et 41 des 42 communes de plus de 100 000 habitants n’ont pas touché au leur.[16] La stabilité des taux est particulièrement marquée là où réside la majorité des contribuables — et c’est pourtant là que la facture augmente le plus, les bases y étant les plus élevées.
Enseignements et pistes
Les analyses centrées sur le taux moyen ont raison contre l’idée d’un rattrapage national par les taux. Elles répondent toutefois à une question que les contribuables ne posent pas exactement. Ceux-ci observent une cotisation portée pour l’essentiel par une indexation automatique et par la croissance du bâti, sur une assiette non révisée depuis plus de cinquante ans, et supportée désormais par les seuls propriétaires. « Pas d’accélération du taux » ne signifie pas « pas de hausse de l’impôt » : cela signifie que la hausse a changé de véhicule.
Quatre orientations paraissent prioritaires. Premièrement, conduire à son terme la révision des valeurs locatives des locaux d’habitation, idéalement en s’orientant vers des valeurs vénales actualisées par indices territorialisés, à produit constant et avec lissage. Deuxièmement, rétablir un frein sur la dynamique de l’assiette (plafonnement du coefficient de revalorisation ou vote parlementaire annuel). Troisièmement, rendre récursoires sur les charges locatives les augmentations de TFPB, à l’instar de ce que prévoient les baux commerciaux pour les professionnels (ce dispositif permettant de recréer un lien fiscal entre commune et locataires à travers le propriétaire). Quatrièmement, nous pouvons annoncer à terme une déconnexion future des taxes annexes (THRS, taxe sur la vacance[17], TEOM) de la valeur locative cadastrale afin de redonner aux communes des outils ciblés, car en l’état juridique du dispositif actuel, les exécutifs communaux qui ont la main lourde ne peuvent en exonérer pleinement leurs propres résidents permanents (à cause du chaînage des taux). Ces pistes rejoignent pour partie les recommandations formulées dès 2018 par la mission Richard-Bur.[18]
La transparence gagnerait enfin à être renforcée : publication annuelle, commune par commune, de la ventilation ménages/entreprises du produit de TFPB, et décomposition sur l’avis d’imposition de la variation annuelle entre effet taux, effet revalorisation et effet physique. Le débat public y gagnerait en clarté.
- [1] Analyses fondées sur les séries de taux moyens nationaux de TFPB publiées par la DGCL et la DGFiP, incluant la neutralisation du transfert de la part départementale en 2021.
- [2] DGCL–DGFiP, Analyse de l’évolution des produits 2025 de la fiscalité directe locale à partir du fichier REI 2025, mai 2026. Clé de répartition INSEE 61 % ménages / 39 % entreprises.
- [3] DGCL–DGFiP, Analyse de l’évolution des produits 2025 de la fiscalité directe locale à partir du fichier REI 2025, mai 2026. Clé de répartition INSEE appliquée uniformément : 61 % ménages / 39 % entreprises (contre 60 % / 40 % l’année précédente).
- [4] Article 34 de la loi n° 2010-1658 du 29 décembre 2010 de finances rectificative pour 2010. La révision des valeurs locatives des locaux professionnels (RVLLP) est entrée en application le 1er janvier 2017.
- [5] Article 1518 A quinquies du code général des impôts. Le coefficient de neutralisation est déterminé impôt par impôt et niveau de collectivité par niveau de collectivité, afin de maintenir constante la proportion entre bases d’habitation et bases professionnelles.
- [6] Article 106 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 : report de l’intégration de l’actualisation sexennale des valeurs locatives des locaux professionnels au 1er janvier 2027. Les paramètres collectifs (secteurs, tarifs, coefficients de localisation) n’ont donc pas été mis à jour dans les bases 2025 et 2026.
- [7] Calendrier actualisé de la révision des valeurs locatives des locaux d’habitation : collecte des loyers au second semestre 2028, rapport au Parlement avant le 1er septembre 2029, commissions locales en 2030, intégration dans les bases en 2031 (DGCL).
- [8] DGCL–DGFiP, REI 2025 : bases nettes communales de TFPB +2,65 % en 2025, dont +1,70 point d’évolution mécanique (coefficient de revalorisation) et +0,95 point d’évolution physique. Taux moyen quasi stable (+0,04 point).
- [9] La TFPB se comporte alors comme un impôt de répartition dans son produit total réparti par part ménage et part entreprise sur les mêmes territoires. Il y a bien un effet de transfert relatif (ou plutôt de non-transfert inverse) lié au mécanisme.
- [10] Article 1518 bis du code général des impôts. Coefficients successifs : +1,1 % (2018), +2,2 % (2019), +1,2 % (2020), +0,2 % (2021), +3,4 % (2022), +7,1 % (2023), +3,9 % (2024), +1,7 % (2025), +0,8 % (2026).
- [11] DGCL, Bulletin d’information statistique n° 210, « La taxe foncière, une ressource prépondérante, notamment pour les communes », 2026. Données issues du REI provisoire.
- [12] Union nationale des propriétaires immobiliers, Observatoire national des taxes foncières, 19e édition, octobre 2025 : hausse de 37,3 % du poids de la taxe foncière entre 2014 et 2024.
- [13] Fondation IFRAP, « La fiscalité locale des propriétaires augmente inexorablement », septembre 2025 ; et « Depuis 2017, la fiscalité immobilière a augmenté de 25 milliards d’euros », novembre 2025.
- [14] Et non pas de l’ensemble des propriétaires classés dans les ménages, car ces derniers comprennent aussi des propriétaires de résidences secondaires et des propriétaires de divers immeubles de rapports.
- [15] Le dispositif de coefficient de neutralisation (art. 1518 A quinquies du CGI) a vocation à s’appliquer jusqu’à la mise en œuvre effective de la révision des valeurs locatives des locaux d’habitation, reportée à 2031.
- [16] DGFiP, analyses de la fiscalité directe locale 2026 : 86 % des communes ont reconduit leur taux de TFPB en 2025 et 2026 ; 41 des 42 communes de plus de 100 000 habitants n’ont pas modifié le leur.
- [17] Ce mouvement commence déjà dès la LFI 2026 qui a prévu qu’en 2027 la THLV et la TLV seront fusionnées.
- [18] Mission Richard-Bur, Rapport sur la refonte de la fiscalité locale, mai 2018 ; travaux de suivi parlementaire. Recommandations relatives à la révision des bases et au plafonnement des taux.