Les chiffres qui montrent que taxer l’avion impacte le tourisme

Dans l’insertion qu’il consacre à l’impact de la fiscalité sur le trafic aérien et les recettes touristiques, le rapport sur l’application des mesures fiscales (RALF) 2026 de la commission des finances de l’Assemblée nationale[1] dresse un constat sévère : la hausse de la taxe sur les billets d’avion entrée en vigueur le 1er mars 2025[2] a aggravé un décrochage déjà ancien du transport aérien français, au détriment de la « destination France ». Entre 2009 et 2024, la part de la France dans le trafic aérien de l'Union européenne est passée de 15 % à 12 %. En 2025, malgré une progression de 2,3 %, le trafic des aéroports français demeurait inférieur de 1,8 % à son niveau de 2019, quand celui de l’Union le dépassait de 6,6 %. Le rapporteur général en appelle à « une prise de conscience et à un sursaut ».
Un an et demi après la réforme, les données disponibles permettent d’aller plus loin que le seul constat national. La présente note replace la fiscalité aérienne française dans son contexte européen, en mobilisant l’observatoire des coûts d’escale de la DGAC, les statistiques de trafic d’ACI Europe et les données de balance des paiements d’Eurostat. Elle confronte ensuite le poids des prélèvements aéroportuaires de chaque pays à la vigueur de son trafic et de ses recettes touristiques. Le résultat est sans ambiguïté : la France a fait le choix inverse de ses concurrents méditerranéens, et elle en paie le prix.
Nos principaux constats sont les suivants :
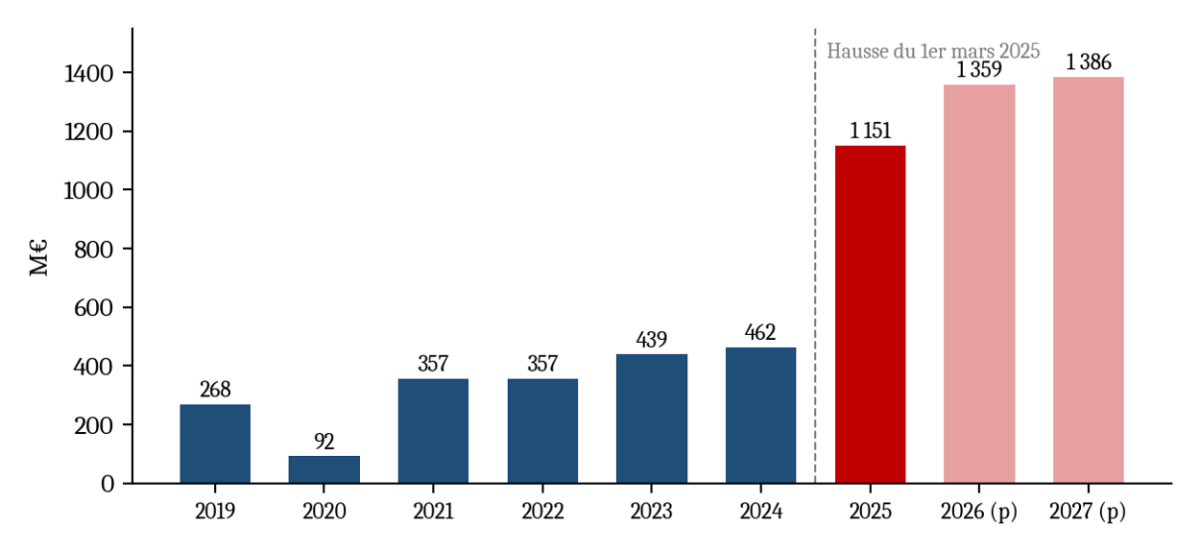
Le rendement de la taxe sur les billets d’avion a été multiplié par 2,5 en un an (462 M€ en 2024, 1 151 M€ en 2025) et devrait atteindre 1 359 M€ en 2026, soit cinq fois son niveau de 2019.
Les taxes d’État pèsent 25,6 € par passager sur un vol européen au départ de la France, soit 63 % du coût d’escale, contre 9,5 € en moyenne chez nos voisins : 2,7 fois moins. Aucun autre pays européen n’atteint une telle part.
Au deuxième trimestre 2026, le trafic français recule de 2 % quand l’offre progresse de 1,3 % chez nos cinq principaux concurrents ; le pavillon français d’aviation d’affaires perd jusqu’à 20 % de son activité d’un trimestre sur l’autre.
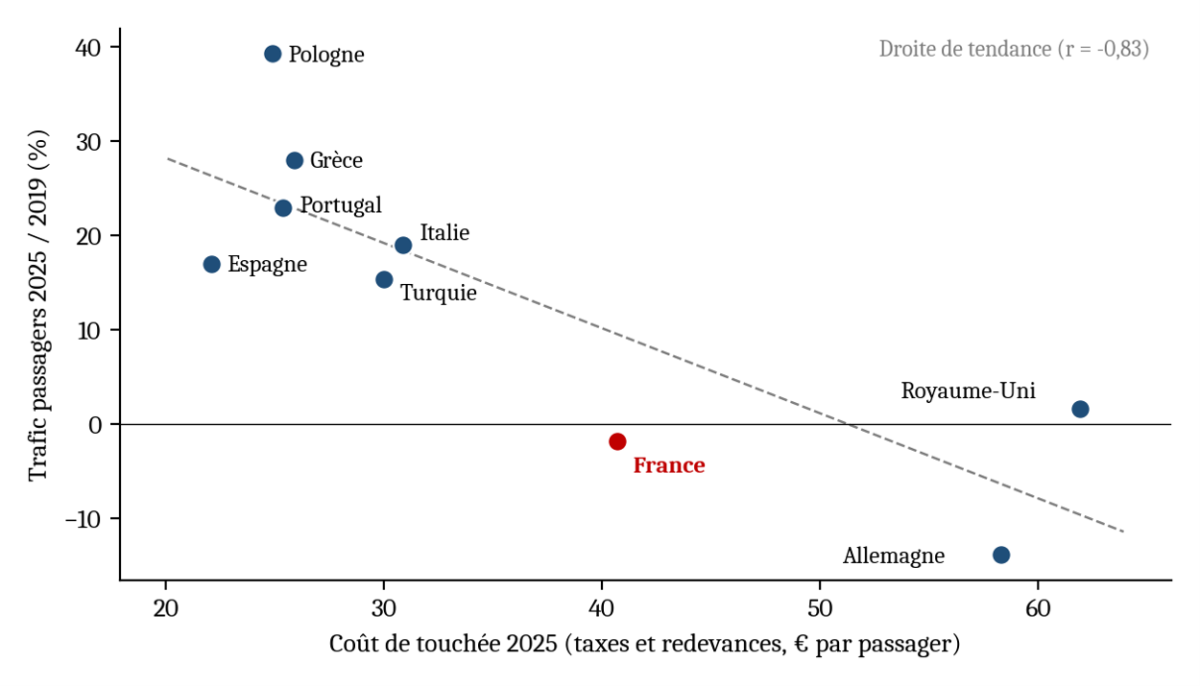
Sur un panel de neuf pays européens, plus le coût d’escale est élevé, plus la reprise du trafic depuis 2019 est faible (r = –0,83) et plus le poids du tourisme international dans le PIB est modeste (r = –0,65).
Un touriste international dépense en moyenne 760 € en France contre 1 085 € en Espagne. Les pertes fiscales induites par le décrochage (2,6 Md€ en 2025, 3,5 Md€ en 2026 selon la profession) excèdent largement le gain de la hausse, de l’ordre de 0,9 Md€.
Un empilement de prélèvements sans équivalent en Europe
Quatre prélèvements qui se cumulent sur chaque passager
Si le transport aérien est exonéré d’accise sur le kérosène, en vertu d’engagements internationaux (convention de Chicago et accords bilatéraux), il supporte en France un empilement de prélèvements spécifiques, regroupés depuis 2022 dans la taxe sur le transport aérien de passagers du CIBS :
le tarif de l’aviation civile, qui finance le budget annexe « Contrôle et exploitation aériens » : 5,21 € par passager vers une destination européenne et 9,37 € vers les autres destinations[3] ;
le tarif de sûreté et de sécurité (T2S), qui finance l’inspection-filtrage des passagers et des bagages : 11,80 € à Paris, 10,50 € au maximum dans les sept aéroports de classe 2, et jusqu’à 20 € dans les aéroports de classe 3, dont le plafond a été porté de 14 € en 2022 à 20 € aujourd’hui[4] ;
la taxe sur l’exploitation des infrastructures de transport de longue distance, créée par la loi de finances pour 2024, qui a coûté environ 140 M€ aux grands aéroports en 2025[5] ;
le tarif de solidarité, ancienne « taxe Chirac », dont la loi de finances pour 2025 a multiplié les montants par un facteur compris entre 1,3 et 5,3 selon la classe et la destination (tableau 1)[6].
Barème du tarif de solidarité avant et après le 1er mars 2025 (€ par passager)
Destination et classe | Avant le 1er mars 2025 | Depuis le 1er mars 2025 | Multiplication | Surcoût par passager |
|---|---|---|---|---|
| Europe – économique | 2,63 | 7,40 | × 2,8 | + 4,77 |
| Intermédiaire – économique | 7,51 | 15,00 | × 2,0 | + 7,49 |
| Lointaine – économique | 7,51 | 40,00 | × 5,3 | + 32,49 |
| Europe – affaires | 20,27 | 30,00 | × 1,5 | + 9,73 |
| Intermédiaire – affaires | 63,07 | 80,00 | × 1,3 | + 16,93 |
| Lointaine – affaires | 63,07 | 120,00 | × 1,9 | + 56,93 |
| Aviation d’affaires | 2,63 à 7,51 | jusqu’à 2 100 | jusqu’à × 280 | jusqu’à + 2 092 |
Source : RALF 2026, p. 80 ; article L. 422-22 du CIBS ; calculs Fondation IFRAP.
Un rendement multiplié par 2,5 en un an
Les chiffres transmis par la DGAC au rapporteur général confirment l’ampleur du choc. Le rendement du tarif de solidarité passe de 462 M€ en 2024 à 1 151 M€ en 2025, alors même que la hausse n’a joué que sur dix mois, et devrait atteindre 1 359 M€ en 2026 et 1 386 M€ en 2027. Par rapport à 2019, la progression atteint 407 %. Ce quasi triplement en année pleine est conforme à la prévision initiale, qui tablait sur 850 M€ supplémentaires.
Recettes de la taxe sur les billets d’avion, 2019-2027 (M€)
La structure de ce rendement éclaire le débat. La classe économique (catégorie « normale ») en fournit 78,1 %, soit 899 M€ en 2025 : c’est donc le voyageur ordinaire, et non le passager d’affaires qui supporte l’essentiel de la hausse. L’aviation d’affaires, pourtant visée en priorité par le discours politique, ne rapporte que 42,6 M€ (3,7 %). Par destination, les vols lointains représentent 40 % des recettes (460 M€), les vols européens 37 % (426 M€) et les vols intermédiaires 19 % (219 M€). Au total, en cumulant l’ensemble des prélèvements pesant sur le secteur, les recettes publiques tirées du transport aérien auraient dépassé 3 Md€ en 2025[7].
La France, seul pays où l’État capte près des deux tiers du coût d’escale
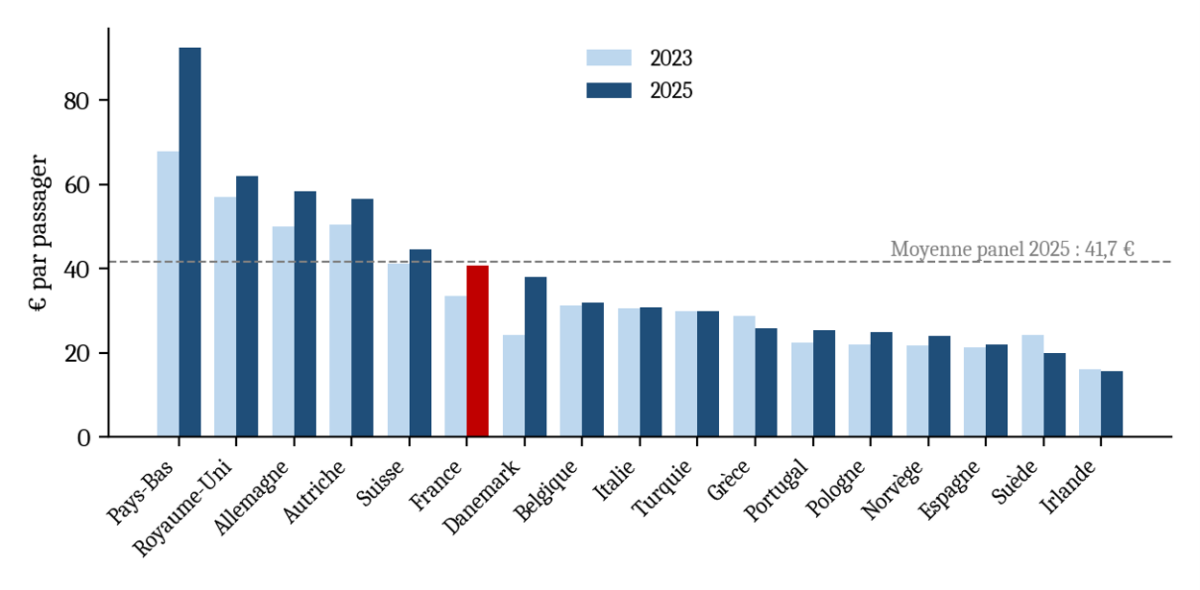
L’argument selon lequel la France taxerait peu le transport aérien repose sur une comparaison limitée à la seule taxe sur les billets : avant 2025, le tarif de solidarité européen (2,63 €) était effectivement bien inférieur à ses équivalents allemand (15,53 €), britannique ou néerlandais[8]. Cette approche ignore que la France finance par l’impôt ce que ses voisins financent par des redevances aéroportuaires, au premier chef la sûreté. Le bon indicateur est le « coût de touchée », c’est-à-dire l’ensemble des taxes et redevances facturées à une compagnie pour une rotation, que la DGAC mesure chaque année sur un panel de 137 aéroports européens[9].
Sur ce périmètre complet, trois enseignements se dégagent. D’abord, le coût de touchée français a bondi de 21 % entre 2023 et 2025, pour atteindre 40,7 € par passager, soit la plus forte hausse du panel après le Danemark et les Pays-Bas. Ensuite, les taxes d’État représentent 63 % de ce coût en France, contre 51 % en Allemagne et moins de la moitié dans tous les autres pays du panel : elles s’élèvent à 25,6 € par passager, contre 9,5 € en moyenne dans le reste du panel. Enfin, si la France reste en moyenne sous le niveau européen, c’est grâce à ses grands aéroports ; ses aéroports régionaux sont désormais 3 % plus chers que leurs homologues européens, et ses aéroports de proximité de moins d’un million de passagers 42 % plus chers, avec un écart de 60 % à 73 % face à leurs concurrents grecs, italiens ou espagnols. Or ce sont précisément ces plateformes qui captent les flux touristiques à bas coûts entre l’Europe du Nord et le Sud.
Coût de touchée par passager (taxes et redevances), 2023 et 2025 (€)
Une Europe qui baisse ses taxes quand la France les relève
La hausse française intervient à contre-courant du mouvement engagé chez plusieurs de nos voisins. Depuis 2024, la Suède a supprimé sa taxe sur les billets (1er juillet 2025), la Hongrie a fait de même (1er janvier 2025), la Grèce a ramené sa taxe de développement aéroportuaire de 12 € à 3 € par passager (novembre 2024) et trois régions italiennes, le Frioul-Vénétie julienne, les Abruzzes et la Calabre, ont supprimé l’« addizionale comunale » de 6,50 € par passager[10]. Surtout, l’Allemagne, jusqu’ici l’un des pays les plus taxés, a ramené le 1er juillet 2026 sa taxe de départ au niveau d’avant mai 2024, soit 13,03 € pour un vol européen au lieu de 15,53 €, pour un coût budgétaire assumé de 330 M€ en 2027[11]. À l’inverse, seuls le Royaume-Uni (indexation de l’Air Passenger Duty au 1er avril 2026), les Pays-Bas (différenciation à la hausse prévue en 2027) et le Danemark (création d’une taxe en 2025) ont suivi une trajectoire comparable à celle de la France.
Taxes nationales sur les billets d’avion en Europe, situation en septembre 2026 (€ par passager, classe économique)
Pays | Vol européen | Vol long-courrier | Évolution récente |
|---|---|---|---|
| France | 12,61 | 49,37 | Tarif de solidarité × 2,8 à × 5,3 (mars 2025) ; tarif aviation civile inclus ; T2S de 10,50 à 20 € en sus |
| Allemagne | 13,03 | 59,43 | Retour au barème d’avant mai 2024 le 1er juillet 2026 (–2,50 € à –11,40 €) |
| Royaume-Uni | ≈ 17 (15 £) | ≈ 122 (106 £) | Indexation renforcée au 1er avril 2026 |
| Pays-Bas | 29,40 | 29,40 | Tarif unique ; 47,24 € et 70,86 € au-delà de 2 000 et 5 500 km dès 2027 |
| Autriche | 12,00 | 12,00 | Inchangé |
| Danemark | ≈ 4 | ≈ 40 | Taxe créée le 1er janvier 2025, en hausse jusqu’en 2030 |
| Italie | 6,50 à 9,00 | 6,50 à 9,00 | Addizionale supprimée dans trois régions |
| Grèce | 3,00 | 3,00 | Réduite de 12 € à 3 € (novembre 2024) |
| Portugal | 2,00 | 2,00 | Taxe carbone depuis juillet 2021 |
| Espagne | 0 | 0 | Aucune taxe sur les billets |
| Suède | 0 | 0 | Supprimée le 1er juillet 2025 |
| Hongrie | 0 | 0 | Supprimée le 1er janvier 2025 |
Sources : DGAC, Observatoire des coûts de touchée 2025 ; RALF 2026 ; HMRC ; Belastingplan 2026 néerlandais ; Bundesregierung. Pour la France : tarif de solidarité + tarif de l’aviation civile. Hors taxes de sûreté, prélevées en France par la T2S mais couvertes ailleurs par des redevances.
Ce tableau appelle une lecture nuancée. Sur le long-courrier, la France reste moins taxée que l’Allemagne ou le Royaume-Uni ; sur le court et moyen-courrier, en revanche, le cumul du tarif de solidarité, du tarif de l’aviation civile et de la T2S la place désormais au niveau des pays d’Europe du Nord, et à des années-lumière de l’Espagne, du Portugal ou de la Grèce, qui sont ses concurrents directs pour l’accueil des touristes européens. L’expérience italienne est éclairante : après la suppression de l’addizionale en avril 2024, la compagnie Ryanair a ouvert une base à Trieste, et l’aéroport a enregistré en 2025 l’une des plus fortes croissances d’Europe (+ 25,2 %)[12]. Les compagnies à bas coûts arbitrent leurs capacités à l’échelle européenne, à quelques euros près par siège.
Un décrochage du trafic désormais patent
La France, lanterne rouge des grands marchés européens
La part de la France dans le trafic aérien de l’Union est passée de 15 % en 2009 à 12 % en 2024, relevait déjà le rapport sur l’application des mesures fiscales de 2025[13]. En 2025, malgré une progression de 2,3 %, le trafic des aéroports français demeurait inférieur de 1,8 % à son niveau de 2019, quand celui de l’Union le dépassait de 6,6 %[14]. L’Espagne (+ 17 %), l’Italie (+ 19 %), le Portugal (+ 23 %) et la Grèce (+ 28 %) ont largement dépassé leur niveau d’avant-crise ; si la France avait suivi leur trajectoire, elle aurait accueilli près de 35 millions de passagers supplémentaires. ACI Europe range explicitement la France, avec l’Allemagne et le Royaume-Uni, parmi les marchés qui ont sous-performé en 2025 « notamment en raison de régimes fiscaux punitifs »[15].
Les premiers chiffres de 2026 confirment la tendance. Au deuxième trimestre, le trafic français s’établit à 49,8 millions de passagers, en baisse d’un million (– 2 %) sur un an ; le nombre de sièges offerts au départ de la métropole recule de 1,5 % quand il progresse de 1,3 % au départ des cinq principaux marchés européens (Royaume-Uni, Espagne, Allemagne, Italie, Turquie)[16]. L’écart de croissance avec l’Europe, compris entre 1,5 et 3 points selon les trimestres, s’installe dans la durée. Dès le quatrième trimestre 2025, la France était le seul grand marché européen où l’offre cumulée des trois principales compagnies à bas coûts reculait (– 0,4 %).
Le graphique ci-dessous rapproche, pour neuf pays, le coût de touchée de 2025 et l’évolution du trafic depuis 2019. La relation est nette : les pays où le coût d’escale est le plus faible sont ceux dont le trafic a le plus progressé, et le coefficient de corrélation atteint – 0,83. À titre indicatif, la droite de tendance associe chaque euro de coût de touchée supplémentaire à environ un point de croissance du trafic en moins sur six ans.
Coût de touchée et évolution du trafic passagers entre 2019 et 2025
L’aviation d’affaires, victime la plus visible
La France dispose, avec Le Bourget et Nice, des deux premiers aéroports européens d’aviation d’affaires. Or ce segment, sur lequel le tarif de solidarité peut atteindre 2 100 € par passager, subit un effondrement du pavillon national : certaines compagnies ont changé d’immatriculation, d’autres ont réduit ou cessé leur activité, tandis que les opérateurs étrangers progressent de 3 % à 4 % par trimestre depuis l’été 2025[17]. Le paradoxe fiscal est complet : pour 42,6 M€ de recettes, soit 3,7 % du produit de la taxe, la France organise le transfert de son marché domestique vers des opérateurs immatriculés à l’étranger, avec les emplois qualifiés et non délocalisables qui y sont attachés (maintenance, assistance en escale, services aéroportuaires).
Trafic d’aviation commerciale d’affaires, glissement annuel par trimestre
| T3 2025 | T4 2025 | T1 2026 | T2 2026 |
|---|---|---|---|---|
| Pavillon français | – 20 % | – 14 % | – 20 % | – 11 % |
| Pavillon étranger | + 3 à + 4 % | + 3 à + 4 % | + 3 à + 4 % | + 3 à + 4 % |
| Part de marché du pavillon étranger | 86 % début 2025 |
|
| 91 % mi-2026 |
Source : DGAC, in RALF 2026, p. 83.
Fiscalité aéroportuaire et tourisme : une corrélation qui interroge
Premier pays pour les visiteurs, loin derrière pour la dépense
Avec 102 millions de touristes internationaux en 2025, la France demeure la première destination mondiale, et ses recettes touristiques progressent de 9 % pour atteindre 77,5 Md€[18]. Ces signaux rassurants masquent une faiblesse structurelle : l’Espagne, avec 5 millions de visiteurs de moins, perçoit 105 Md€, soit 36 % de plus. Rapportée au nombre de visiteurs, la dépense atteint environ 1 085 € par touriste en Espagne contre 760 € en France, un écart de 43 %[19].
France et Espagne : volume et valeur du tourisme international
| France 2024 | France 2025 | Espagne 2024 | Espagne 2025 |
|---|---|---|---|---|
| Touristes internationaux (millions) | 100,0 | 102,0 | 93,8 | 96,8 |
| Recettes (Md€, balance des paiements) | 71,0 | 77,5 | 98,0 | 105,0 |
| Dépense par touriste (€) | 710 | 760 | 1 045 | 1 085 |
| Écart de recettes Espagne / France |
|
| + 38 % | + 36 % |
Sources : Atout France ; Eurostat ; ONU Tourisme ; RALF 2026 ; calculs Fondation IFRAP.
Cet écart tient à des facteurs multiples : durée des séjours, part des excursionnistes et des visiteurs en transit, poids des clientèles de proximité venues par la route ou le rail. Mais le mode d’accès joue un rôle central. Le touriste qui arrive en avion, a fortiori celui qui vient de loin, séjourne plus longtemps et dépense davantage ; c’est précisément lui que frappe la hausse du tarif de solidarité, multiplié par 5,3 sur les vols lointains en classe économique, qui fournissent 40 % du produit de la taxe. La fiscalité aérienne agit ainsi comme un droit d’entrée sur la clientèle touristique la plus rémunératrice.
Plus l’escale est chère, moins le tourisme pèse dans l’économie
Le graphique qui suit se rapproche, pour les mêmes pays, le coût de touchée et le poids des recettes du tourisme international dans le PIB. Les pays aux escales les moins chères, Portugal (9,6 % du PIB), Grèce (9,1 %) et Espagne (6,1 %), sont ceux où le tourisme international pèse le plus ; à l’autre extrémité, l’Allemagne et le Royaume-Uni cumulent coût d’escale élevé et faible intensité touristique. Le coefficient de corrélation s’établit à – 0,65[20]. La France se situe nettement sous la droite de tendance : compte tenu de son coût d’escale, le poids de son tourisme international (2,4 % du PIB) est inférieur à celui qu’on observerait « en moyenne » dans le panel (environ 4,5 %).
Coût de touchée et poids des recettes du tourisme international dans le PIB
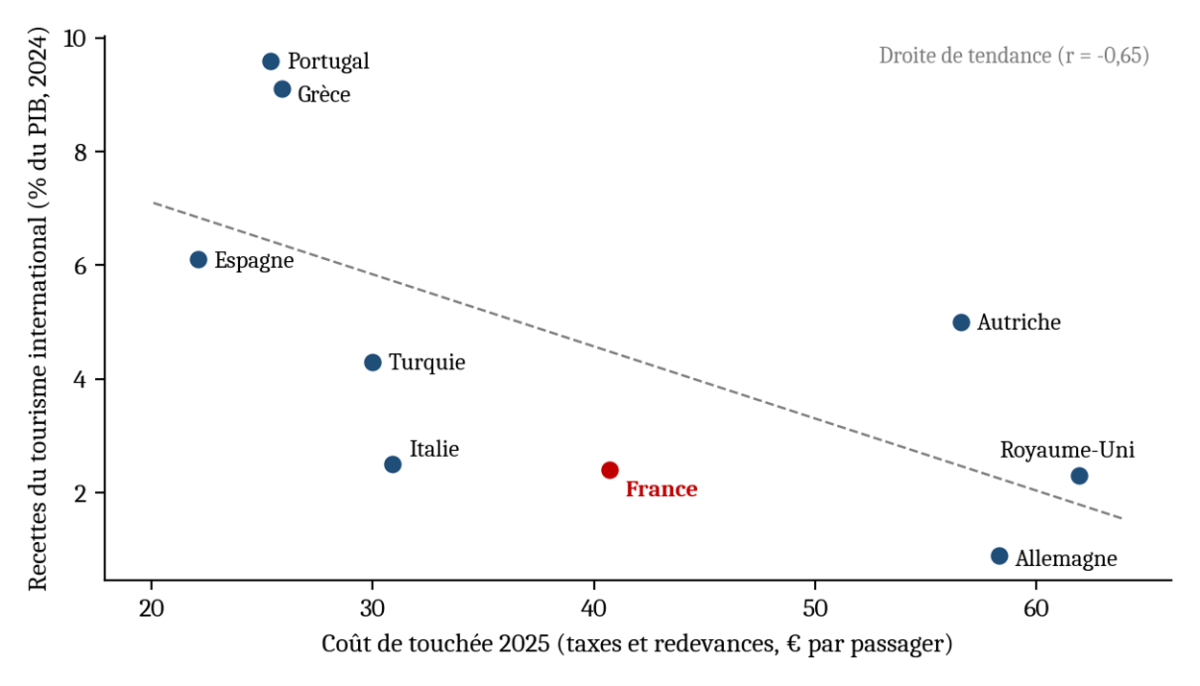
Il faut se garder de lire dans ce nuage de points une relation causale simple. La causalité joue sans doute dans les deux sens : les pays les plus dépendants du tourisme ont d’autant plus intérêt à maintenir des escales bon marché, ce que fait l’Espagne en ayant gelé les redevances d’AENA et en s’abstenant de toute taxe sur les billets. La géographie compte aussi : l’Autriche, dont le tourisme alpin repose largement sur la voiture, s’écarte de la tendance. Mais ces réserves renforcent l’argument plus qu’elles ne l’affaiblissent : nos concurrents directs ont fait de la modération des coûts d’accès un instrument explicite de politique touristique, quand la France traite le transport aérien comme une assiette fiscale de rendement.
Un pari budgétaire probablement perdant
Selon la Fédération nationale des métiers de l’aviation (FNAM), la somme des pertes fiscales liées à la moindre croissance du trafic aérien français par rapport au reste de l’Europe, y compris celles tirées de la moindre dépense touristique, atteindrait 2,6 Md€ en 2025 et 3,5 Md€ en 2026[21]. Ces montants sont à comparer au rendement supplémentaire de la hausse, de l’ordre de 0,9 Md€ par an.
Bilan budgétaire estimé de la hausse du tarif de solidarité (Md€)
Poste | 2025 | 2026 |
|---|---|---|
| Rendement supplémentaire du tarif de solidarité | + 0,9 | + 0,9 |
| Pertes fiscales liées au moindre trafic et à la moindre dépense touristique | – 2,6 | – 3,5 |
| Solde net estimé | – 1,7 | – 2,6 |
Sources : RALF 2026, p. 84 ; FNAM ; calculs Fondation IFRAP. Ordres de grandeur.
Ces chiffrages émanent de la profession et reposent sur un scénario contrefactuel, un rattrapage de la trajectoire des pays voisins, qui attribue à la fiscalité l’intégralité de l’écart de croissance. Ils doivent donc être maniés avec prudence. Mais même en divisant les pertes par deux, le solde resterait négatif en 2026. Deux faits objectifs suffisent d’ailleurs à fonder le diagnostic : le produit de la taxe sur l’aviation d’affaires est dérisoire au regard de l’activité perdue, et aucune étude d’impact sur le trafic, l’emploi et les recettes touristiques n’a précédé la réforme de 2025. C’est ce que souligne le rapporteur général lorsqu’il relève un traitement fiscal aux conséquences « très dommageables, pour un bénéfice très restreint pour les finances publiques ».
Les propositions de la Fondation IFRAP
Dans un contexte budgétaire contraint, il ne s’agit pas de renoncer à toute recette, mais de cesser de prélever là où l’impôt détruit plus de base qu’il n’en rapporte, et de financer ces allègements par des économies de dépense plutôt que par de nouveaux prélèvements.
Ramener dès la loi de finances pour 2027 le tarif de solidarité sur les vols européens en classe économique à son niveau de 2024 (2,63 €). Le coût brut peut être estimé entre 250 et 300 M€ en année pleine, avant effets de retour liés à la reprise du trafic et de la dépense touristique. C’est le segment le plus exposé à la concurrence des aéroports du sud de l’Europe et aux arbitrages des compagnies à bas coûts.
Revenir au barème antérieur pour l’aviation d’affaires, dont le produit (environ 50 M€ en année pleine) ne justifie pas la délocalisation d’un secteur où la France occupe une position de premier plan en Europe.
Plafonner le tarif de sûreté et de sécurité des aéroports de classe 3 à son niveau de 2022 (14 €) et engager, sur le modèle des recommandations de la Cour des comptes sur le maillage aéroportuaire, un plan de maîtrise des coûts de sûreté des petites plateformes, dont le financement par l’impôt plutôt que par la redevance pénalise les aéroports de proximité.
Subordonner toute nouvelle hausse de la fiscalité aérienne à une étude d’impact chiffrant ses effets sur le trafic, l’emploi et les recettes touristiques, et instituer une évaluation annuelle confiée à la DGAC, publiée en annexe au projet de loi de finances.
Laisser au système européen d’échange de quotas le rôle de tarification du carbone. Le secteur aérien est intégré à l’ETS depuis 2012 et la gratuité de ses quotas a pris fin en 2026 : superposer une taxe nationale de rendement présentée comme environnementale revient à pénaliser le seul pavillon et les seuls aéroports français, sans bénéfice climatique supplémentaire à l’échelle européenne.
Conclusion
La hausse du tarif de solidarité de 2025 a atteint son objectif de rendement immédiat, mais elle l’a fait au prix d’un décrochage du trafic que toutes les sources convergent à constater, d’un exil de l’aviation d’affaires et d’un handicap supplémentaire dans la concurrence touristique avec l’Europe du Sud. Au moment où l’Allemagne corrige sa propre erreur, la France serait bien inspirée d’en faire autant : premier pays au monde pour le nombre de visiteurs, elle reste loin derrière l’Espagne pour la valeur de son tourisme. Faire payer plus cher l’accès au territoire n’est pas le meilleur moyen de combler cet écart.
- [1] Assemblée nationale, commission des finances, Rapport d’information sur l’application des mesures fiscales (RALF 2026), septembre 2026, partie VII « L’impact de la fiscalité sur le trafic aérien et les recettes touristiques françaises », p. 79-84. https://www.assemblee-nationale.fr/dyn/17/rapports/cion_fin/l17b3189_rapport-information.pdf
- [2] Article 30 de la loi n° 2025-127 du 14 février 2025 de finances pour 2025, qui modifie l’article L. 422-22 du code des impositions sur les biens et services (CIBS).
- [3] Article L. 422-21 du CIBS ; tarifs applicables du 1er avril 2026 au 31 mars 2027 fixés par l’article A. 422-8 du CIBS.
- [4] Article L. 422-23 du CIBS. Les aéroports de classe 2 sont Beauvais-Tillé, Bordeaux-Mérignac, Lyon-Saint-Exupéry-Lyon-Bron, Nantes-Atlantique-Saint-Nazaire-Montoir, Nice-Côte d’Azur-Cannes-Mandelieu, Marseille-Provence et Toulouse-Blagnac. S’y ajoutent un tarif de péréquation aéroportuaire (1,25 € en 2025) et, sur huit plateformes, la taxe sur les nuisances sonores aériennes.
- [5] Articles L. 425-1 à L. 425-20 du CIBS. La taxe s’applique aux exploitants dont le chiffre d’affaires et la rentabilité excèdent certains seuils.
- [6] Article L. 422-22 du CIBS. Les destinations lointaines sont situées à plus de 5 500 km de Paris ; les destinations intermédiaires sont les autres destinations non européennes. Avant le 1er mars 2025, le barème ne distinguait que deux catégories (Europe et hors Europe).
- [7] Estimation de la DGAC reprise par Voyages d’Affaires, « La DGAC fait un bilan de l’impact de la hausse de la TSBA sur l’aérien français », 27 février 2026. Le produit du tarif de solidarité est affecté pour 20 % à l’AFITF et pour 80 % au budget général.
- [8] Voir par exemple Transport & Environment, « Taxe sur les billets d’avion : la France très en retard par rapport à l’Allemagne et au Royaume-Uni », 27 août 2024.
- [9] DGAC, Observatoire des coûts de touchée, septembre 2025. Le calcul porte sur un Airbus A320 exploité par un transporteur à bas coûts sur une liaison intra-Schengen, aux tarifs publics du 1er juin, hors assistance en escale et redevances de route. Voir aussi Direction générale du Trésor, Trésor-Éco n° 367, juillet 2025.
- [10] Il Post, « Il terzo aeroporto di Roma sarà in Abruzzo ? », 23 février 2025. Le montant de l’addizionale atteint 7,50 € à Rome, 8,50 € à Naples et 9 € à Venise.
- [11] Bundesregierung, « Luftverkehrsteuer wird ab 1. Juli 2026 gesenkt », 1er juillet 2026 ; Deutscher Bundestag, examen du projet de loi n° 21/5688, mai 2026.
- [12] ACI Europe, bilan du trafic 2025, repris par The Moodie Davitt Report, 6 février 2026 ; Trieste Airport, communiqué du 18 mars 2026.
- [13] Assemblée nationale, Rapport d’information sur l’application des mesures fiscales (M. Charles de Courson), 30 septembre 2025, n° 1888.
- [14] Union des aéroports français et francophones associés (UAF), in RALF 2026, p. 82.
- [15] ACI Europe, « 2025 all about traffic resilience », 5 février 2026. Le trafic intérieur français reste inférieur de 27 % à son niveau de 2019.
- [16] Ministère chargé des transports, DGAC, note de conjoncture trimestrielle du trafic aérien, T2 2026.
- [17] DGAC, in RALF 2026, p. 83. Le pavillon d’un aéronef correspond à son État d’immatriculation ; un aéronef ne peut être immatriculé que dans un seul État.
- [18] Atout France, bilan touristique de l’année 2025.
- [19] Calculs Fondation IFRAP à partir des recettes au sens de la balance des paiements (poste « voyages ») et des arrivées de touristes internationaux. Le chiffre de 126 Md€ parfois avancé pour l’Espagne en 2024 correspond à la dépense totale mesurée par l’enquête Frontur, transport inclus, et n’est pas comparable ; sur une base homogène, l’écart était de 98 Md€ contre 71 Md€ en 2024 (Eurostat, Tourism statistics, avril 2026).
- [20] Recettes 2024 au sens de la balance des paiements : Eurostat pour les États membres (ratios publiés pour le Portugal et la Grèce ; recettes rapportées au PIB 2024 pour l’Espagne, la France, l’Italie, l’Allemagne et l’Autriche, cette dernière d’après la Chambre économique autrichienne (24,3 Md€)) ; ONU Tourisme pour le Royaume-Uni et la Turquie. Calculs Fondation IFRAP.
- [21] FNAM, in RALF 2026, p. 84. Le RALF 2025 évaluait déjà la perte à 250 M€ en 2023 et 1,2 Md€ en 2024, sur la base d’un scénario de rebond du trafic et de la dépense touristique aligné sur celui des pays voisins.