Dette publique au 2ème trimestre 2026 : un record à 119 % du PIB

Fin juin 2026, la dette publique atteint 3 595,5 Md€, soit 119,0 % du PIB : +1,4 point en un trimestre et un niveau jamais atteint. La hausse (+59,6 Md€) est portée à 89 % par l’État, mais c’est la dette des administrations de sécurité sociale qui progresse le plus vite (+2,8 %). La croissance nominale du PIB ne corrige plus son niveau qu’à la marge : l’effet PIB n’a retranché que 0,56 point au ratio. Le financement glisse vers le court terme et la trésorerie, si bien que la dette nette augmente plus vite que la dette brute (+68,2 Md€). La dette à court terme a ainsi gagné 100 Md€ en deux ans et demi, ce qui accroît la sensibilité des finances publiques aux taux. La dette de la Sécurité sociale progresse plus vite que celle de l’État depuis le début de l’année, sans solution pérenne de reprise par la Cades. In fine la dette publique en fin d’année pourrait bien atteindre les 119,3 %. Avec un déficit de 5,4 % du PIB et une croissance nominale d'environ 2,1 %, la dette atteindrait 3 640 à 3 660 Md€ fin 2026. Le risque est à la hausse, du fait des décotes à l'émission dans un contexte d'OAT au-delà de 4,5 %. Stabiliser le ratio supposerait un déficit d'environ 2,4 % du PIB en 2026 bien loin des -5,4 % envisagés.
Un record historique : +1,4 point en un trimestre, un effet PIB marginal
À la fin du deuxième trimestre 2026, la dette publique au sens de Maastricht atteint 3 595,5 Md€, en hausse de 59,6 Md€ sur le trimestre, après +75,8 Md€ au premier[1]. Rapportée au PIB, elle passe de 117,5 % à 119,0 %, un plus haut historique : le précédent sommet, atteint au premier trimestre 2021 au cœur de la crise sanitaire, s’établissait à 117,8 %[2]. En six mois, l’endettement public s’est accru de 135,4 Md€ et le ratio de 3,3 points ; sur un an, de 178,4 Md€ et 3,8 points.
Le ratio est désormais presque exclusivement tiré par le numérateur (graphique 1). La hausse de l’encours contribue pour +1,97 point, dont +1,75 point pour l’État et +0,28 point pour les administrations de sécurité sociale (Asso), tandis que la progression du PIB nominal n’en retranche que 0,56 point[3]. Le PIB en valeur cumulé sur quatre trimestres n’augmente en effet que de 0,48 % (+14,4 Md€) : l’activité est stable en volume au deuxième trimestre (0,0 %, après −0,2 %) et le dénominateur ne progresse plus guère que par les prix[4].
L’érosion de la dette par l’inflation, qui avait masqué la dérive des comptes après la crise sanitaire, a pratiquement disparu : en glissement annuel, l’effet PIB retranchait 6,7 points au ratio à la mi-2023 et 5,7 points à la mi-2024, contre 2,1 points aujourd’hui. Avec une croissance nominale de l’ordre de 1,9 % l’an et un taux apparent de la dette également voisin de 1,9 %[5], l’effet « boule de neige » est neutre : la dette progresse au rythme du déficit primaire (près de 3 points de PIB). Stabiliser le ratio à 119 % exigerait un déficit public limité à environ 2,2 % du PIB, moins de la moitié du niveau actuel (5,1 %).
Instruments : le court terme et la trésorerie deviennent des variables d’ajustement
Les titres négociables de long terme restent le principal vecteur de l’endettement : +49,2 Md€, soit 83 % de la hausse du trimestre (tableau 2). Mais le court terme progresse bien plus vite que l’encours. Titres (+8,9 Md€) et crédits (+3,1 Md€) de court terme représentent ensemble 20 % de la hausse alors qu’ils ne pèsent que 8,7 % du stock[6]. Leur encours atteint 312,3 Md€, en hausse de 100 Md€ (+47 %) depuis la fin 2023, quand la dette totale n’a progressé que de 16 % : leur part dans la dette retrouve son plus haut niveau depuis la fin 2021.
Décomposition de la variation du ratio de dette entre fin mars et fin juin 2026 (points de PIB)
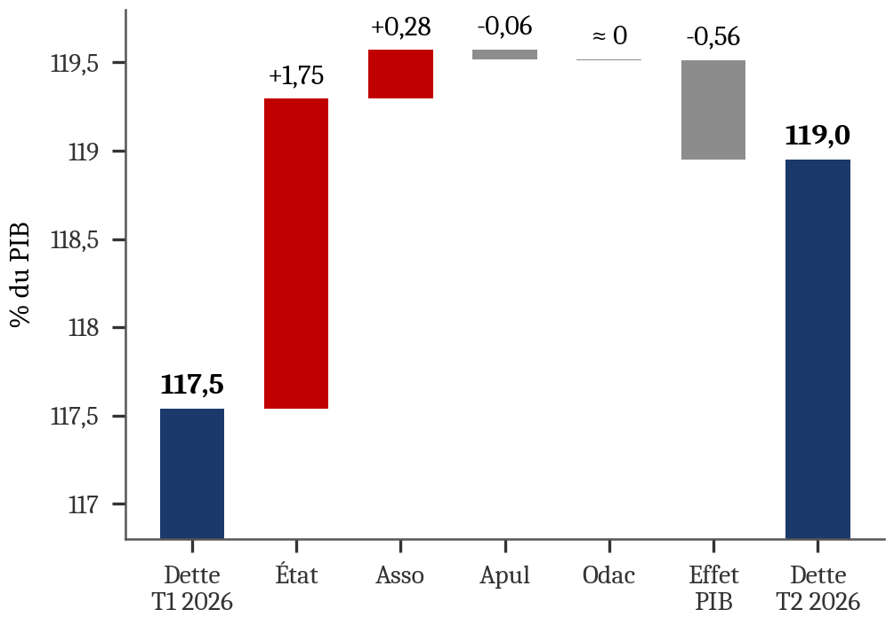
Source : Insee (IR n° 239) ; calculs Fondation IFRAP.
Dette à court terme des APU : encours (Md€) et part dans la dette totale (%)
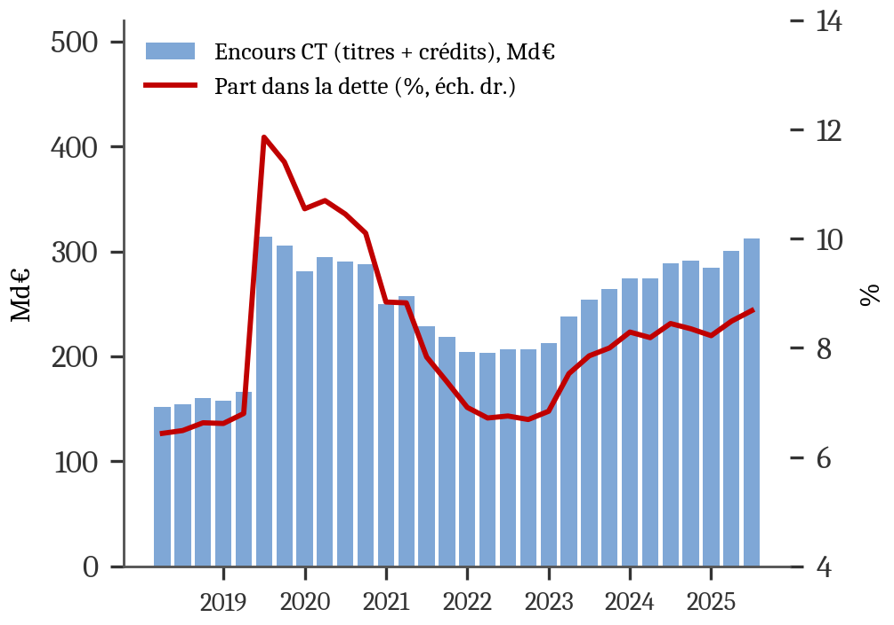
Source : Insee, données complémentaires ; calculs Fondation IFRAP. Titres et crédits d’échéance initiale ≤ 1 an.
Dette de Maastricht par instrument (Md€)
| Instrument | Encours T2 2026 | Var. T1 2026 | Var. T2 2026 | Part de l’encours | Part de la hausse T2 |
|---|---|---|---|---|---|
| Dépôts | 42,7 | +0,2 | -0,3 | 1,2 % | -0,4 % |
| Titres de court terme | 291,7 | +11,8 | +8,9 | 8,1 % | 15,0 % |
| Titres de long terme | 2 937,3 | +62,8 | +49,2 | 81,7 % | 82,6 % |
| Crédits de court terme | 20,6 | +3,8 | +3,1 | 0,6 % | 5,2 % |
| Crédits de long terme | 303,2 | -2,8 | -1,4 | 8,4 % | -2,3 % |
| Total | 3 595,5 | +75,8 | +59,6 | 100 % | 100 % |
| dont court terme (titres + crédits) | 312,3 | +15,6 | +12,1 | 8,7 % | 20,2 % |
Source : Insee, données complémentaires (tableau 2) ; calculs Fondation IFRAP.
L’État accroît à la fois ses émissions de long terme (+36,9 Md€, après +58,4 Md€) et son encours de BTF (+16,5 Md€, après +7,9 Md€). Les administrations de sécurité sociale font l’inverse : leurs titres de court terme reculent (−7,3 Md€) au profit des titres de long terme (+12,8 Md€), ce qui s’explique vraisemblablement par l’autorisation donnée à l’Urssaf Caisse nationale d’émettre jusqu’à 24 mois, à la condition que la durée moyenne des encours reste inférieure à un an[7] ; elles recourent en outre aux prêts de court terme (+3,1 Md€). Ce raccourcissement allège transitoirement la charge d’intérêts, mais accroît les volumes à refinancer et accélère la transmission de toute hausse des taux à la charge de la dette.
La trésorerie joue elle aussi le rôle d’amortisseur. Après sa reconstitution au premier trimestre (+21,3 Md€ pour l’ensemble des APU), l’État y puise au deuxième (−10,8 Md€), ce que compense en partie le renforcement de celle des Asso (+3,9 Md€). La trésorerie des APU diminuant de 6,8 Md€, la dette nette progresse davantage que la dette brute (+68,2 Md€) et atteint 3 366,8 Md€, soit 111,4 % du PIB (+1,7 point). Hors du champ de la dette nette, la valeur des actions cotées et parts d’OPC détenues par les APU augmente de 15,5 Md€ (328,8 Md€), principalement dans les réserves des Asso (+8,8 Md€)[8].
Par sous-secteur : l’Etat porte la hausse, la Sécurité sociale s’endette le plus vite
L’État explique à lui seul 89 % de la hausse du trimestre (+53,0 Md€, après +66,3 Md€) et 82 % de l’encours (tableau 1). Sa dette progresse de 5,6 % sur un an, trois fois plus vite que le PIB nominal, et de 54 % depuis la fin 2019. Sa dette nette augmente plus encore (+65,1 Md€), du fait de la mobilisation de sa trésorerie.
Dette de Maastricht par sous-secteur (contributions consolidées, Md€)
| Sous-secteur | Fin T1 2026 | Fin T2 2026 | Var. t/t | Var. t/t (%) | Var. 1 an (%) | Contrib. au ratio (pt) | Var. dette nette |
|---|---|---|---|---|---|---|---|
| État | 2 889,1 | 2 942,1 | +53,0 | +1,8 % | +5,6 % | +1,75 | +65,2 |
| Odac | 69,3 | 69,2 | -0,1 | -0,2 % | +1,0 % | ≈ 0 | -0,2 |
| Apul | 276,5 | 274,9 | -1,7 | -0,6 % | +4,5 % | -0,06 | -1,8 |
| Asso | 301,0 | 309,4 | +8,4 | +2,8 % | +3,7 % | +0,28 | +5,2 |
| Ensemble APU | 3 535,9 | 3 595,5 | +59,6 | +1,7 % | +5,2 % | +1,97 | +68,2 |
| Effet PIB (dénominateur) |
|
|
|
|
| -0,56 |
|
| Variation du ratio | 117,5 % | 119,0 % |
|
|
| +1,41 |
|
Source : Insee, IR n° 239 et données complémentaires ; calculs Fondation IFRAP. La contribution au ratio rapporte la variation de dette au PIB glissant sur quatre trimestres de fin de période ; l’effet PIB mesure l’érosion mécanique du ratio par la croissance du dénominateur.
C’est toutefois la dette des Asso qui progresse le plus vite : +8,4 Md€ (+2,8 %) pour le deuxième trimestre consécutif, soit +16,7 Md€ (+5,7 %) en un semestre, contre +4,2 % pour l’État (graphique 3). La hausse est portée par l’Urssaf Caisse nationale (ACOSS, soit +4,8 Md€) et la Cades (+4,0 Md€), la Cnaf se désendettant (−0,9 Md€). Elle traduit la dérive des comptes sociaux : faute de nouvelle reprise de dette par la Cades[9], l’Urssaf Caisse nationale porte les déficits cumulés du régime général, ce qui s’était déjà traduit en 2025 par une hausse de 19,0 Md€ de sa dette, quand la Cades amortissait 14,6 Md€[10]. Le deuxième trimestre correspond en outre au point bas de sa trésorerie, que le Gouvernement situait au printemps lors de la fixation du plafond d’emprunt pour 2026[11]. La hausse de la dette de la Cades, dont la mission est d’amortir, relève plus vraisemblablement du calendrier de ses émissions et remboursements.
À l’inverse, la dette des administrations publiques locales recule de 1,7 Md€ (−0,6 %) : régions (−1,1 Md€), communes (−0,6 Md€) et départements (−0,4 Md€) se désendettent, tandis que les organismes divers d’administration locale, dont Île-de-France Mobilités, et les syndicats s’endettent légèrement (+0,4 Md€). Ce repli tient à la saisonnalité, puisque les collectivités mobilisent l’essentiel de leurs emprunts en fin d’exercice (+12,2 Md€ au quatrième trimestre 2025), et au cycle électoral : l’année des municipales de mars 2026 s’accompagne d’un recul de l’investissement public (−1,4 % puis −1,1 % en volume aux deux premiers trimestres)[12]. La contribution des ODAC (~ opérateurs de l’Etat) est stable (−0,1 Md€).
Dette par sous-secteur (contributions consolidées, base 100 fin 2023)
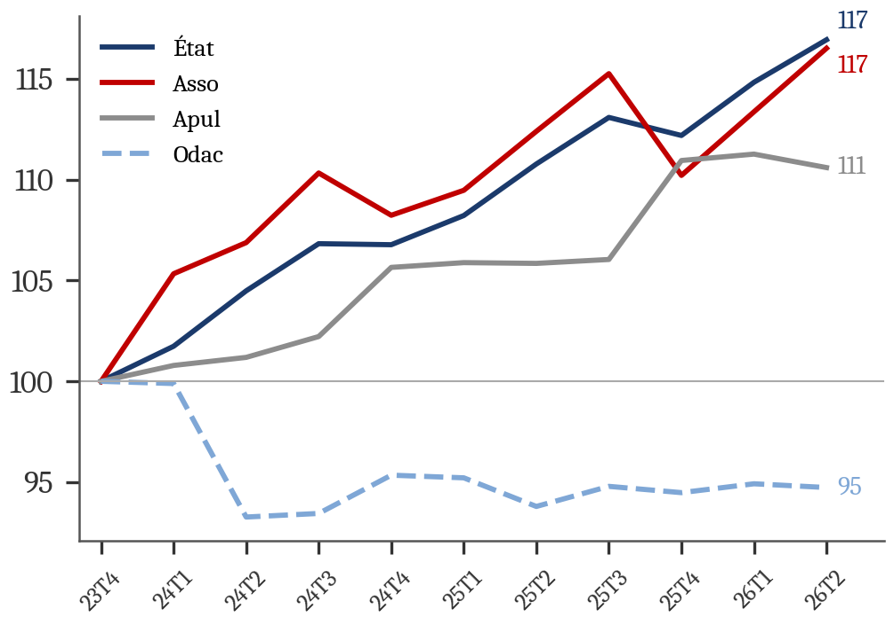
Source : Insee, données complémentaires ; calculs Fondation IFRAP.
Variation trimestrielle de la dette et besoin de financement des administrations publiques (Md€)
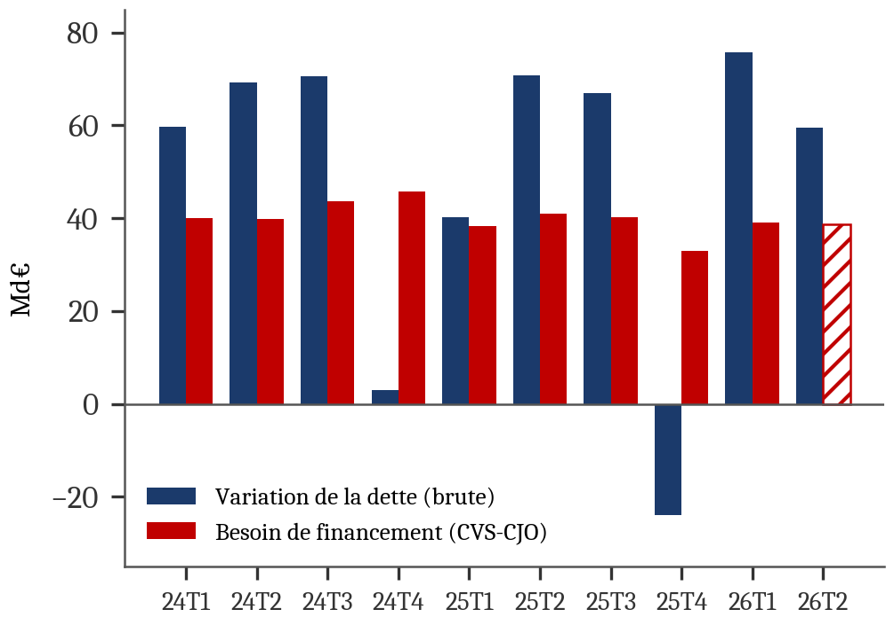
Source : Insee (IR n° 239, comptes trimestriels des APU). T2 2026 hachuré : estimation Fondation IFRAP.
Dette et déficits publics : un écart stock-flux à surveiller
Le besoin de financement des administrations publiques est resté stable au deuxième trimestre, à 5,1 % du PIB, soit environ 39 Md€ : les recettes progressent de 2,1 Md€ (cotisations sociales, TVA) et les dépenses de 2,5 Md€, tirées par les intérêts et les prestations sociales[13]. La dette augmente pourtant de 59,6 Md€, soit un écart d’une vingtaine de milliards d’euros. Sur le semestre, l’écart atteint environ 58 Md€ (135,4 Md€ de dette supplémentaire pour 78 Md€ de déficit), contre 32 Md€ au premier semestre 2025 (graphique 4).
Cet écart ne révèle pas un dérapage caché du déficit. Il tient à la méthode (la dette n’est pas corrigée des variations saisonnières) et au calendrier du financement : l’État concentre ses émissions au premier semestre et le mouvement se résorbe en fin d’année (−24,0 Md€ de dette au quatrième trimestre 2025, si bien que la hausse de 2025, 154,4 Md€, était proche du déficit, 152,5 Md€). Il intègre aussi les décotes à l’émission, qui gonflent la valeur nominale de la dette au-delà des fonds levés (+14,4 Md€ en 2025)[14]. Son élargissement d’environ 26 Md€ par rapport à 2025 devra néanmoins être vérifié au second semestre.
Le rapprochement par sous-secteur, possible seulement en données annuelles, éclaire la dynamique de 2026[15]. En 2025, la dette de l’État (+136,2 Md€) avait suivi son déficit (128,1 Md€). Elle a déjà progressé de 119,4 Md€ au premier semestre 2026, soit 93 % de ce déficit annuel. Pour les Asso, dont la hausse de dette (+5,7 Md€) épousait le déficit en 2025 (6,7 Md€), le seul premier semestre 2026 représente +16,7 Md€, soit 2,5 fois le déficit de l’an dernier, en ligne avec la dégradation inscrite en LFSS pour 2026 (−19,4 Md€ pour les régimes de base)[16]. Les APUL (administrations publiques locales), dont le déficit atteignait 15,6 Md€ en 2025, n’ont en revanche pas accru leur endettement sur le semestre (−0,9 Md€), ce qui laisse attendre, comme chaque année, une hausse concentrée en fin d’exercice.
- [1] Insee, « À la fin du deuxième trimestre 2026, le ratio de dette publique s’établit à 119,0 % du PIB », Informations rapides n° 239, 29 septembre 2026, et fichier de données complémentaires associé. https://www.insee.fr/fr/statistiques/9053525
- [2] Plus haut de la série trimestrielle publiée par l’Insee (données complémentaires, tableau 1). En cours d’année, le ratio est calculé sur le cumul des quatre derniers PIB trimestriels CVS-CJO ; au quatrième trimestre, sur le PIB annuel brut.
- [3] Méthode : en notant D la dette et Y le PIB cumulé sur quatre trimestres, Δ(D/Y) = ΔD/Y₁ − D₀·(Y₁ − Y₀)/(Y₀·Y₁). Y se déduit du ratio publié : 3 008,2 Md€ au T1 et 3 022,6 Md€ au T2 2026. Au T1, la même décomposition donnait +2,52 points de dette et −0,66 point d’effet PIB.
- [4] Insee, « Comptes nationaux trimestriels – résultats détaillés du deuxième trimestre 2026 », Informations rapides n° 212, 28 août 2026. Sur un an, le PIB en valeur progresse d’environ 1,9 % pour une croissance en volume d’environ 0,5 % (cumul des quatre derniers glissements trimestriels) : les trois quarts de l’effet dénominateur proviennent des prix. https://www.insee.fr/fr/statistiques/9039499
- [5] Taux apparent : intérêts versés par les APU du T2 2025 au T1 2026 (66,4 Md€, compte trimestriel des APU, CVS-CJO, base 2020) rapportés à la dette de fin mars 2026 (3 535,9 Md€). Solde stabilisant : d × g / (1 + g) = 1,19 × 1,9 % / 1,019 ≈ 2,2 % du PIB.
- [6] Titres d’échéance initiale inférieure ou égale à un an : BTF de l’État, titres négociables à court terme (NEU CP) et Euro Commercial Paper des organismes. Calculs Fondation IFRAP d’après le tableau 2 des données complémentaires de l’Insee.
- [7] La LFSS pour 2025 autorise l’Urssaf Caisse nationale à émettre des titres jusqu’à 24 mois ; sa première émission obligataire « sociale » (1,5 Md€, échéance mars 2028) date du 12 mars 2026. Voir Legisocial, « Les coulisses du financement de l’Urssaf ».
- [8] Dans le fichier de données complémentaires, les séries de dette nette par sous-secteur et d’actions cotées sont décalées d’un trimestre (valeurs dupliquées en 2024 T1-T2 et 2025 T3-T4) : nous retenons les chiffres de l’IR n° 239. Pour les Asso, le tableau de l’IR (234,8 Md€ de dette nette au T1) est incohérent avec son texte (+5,2 Md€) ; nous retenons +5,2 Md€, seul chiffre compatible avec le total de +68,2 Md€.
- [9] La reprise étant rendue impossible depuis que le PLFSS pour 2026 n’a permis qu’une reprise supplémentaire de 15 Md€, considérée comme compatible avec l’échéance de 2033.
- [10] Insee, « Le compte des administrations publiques en 2025 », Insee Première n° 2106, mai 2026.
- [11] Amendement n° 23 du Gouvernement à l’article 16 du PLFSS pour 2026 (seconde délibération, 9 décembre 2025) : la reprise de dette par la Cades votée au Sénat, envisagée au second semestre 2026, ne pouvait couvrir des besoins de trésorerie concentrés au printemps. https://www.assemblee-nationale.fr/dyn/17/amendements/2141S/AN/23.pdf
- [12] FBCF de l’ensemble des APU (IR n° 212 précitée), dont les administrations locales assurent plus de la moitié (70,7 Md€ sur 132,2 Md€ en 2025, Insee Première n° 2106).
- [13] Insee, IR n° 212 précitée. Montant estimé par la Fondation IFRAP : 5,1 % d’un PIB trimestriel d’environ 759 Md€ (déduit du ratio de dette publié), soit 38,7 Md€ ; le déficit du T1 2026 s’élevait à 39,1 Md€ dans le compte trimestriel des APU. https://www.insee.fr/fr/statistiques/9039499
- [14] Insee, comptes des APU 2025 (notification de mars 2026), annexe à l’IR n° 78 : la baisse de la trésorerie de l’État (−15,0 Md€) y est compensée par les décotes à l’émission (+14,4 Md€). https://www.insee.fr/fr/statistiques/documentation/annexe_ir_prov_apu--20260326.pdf
- [15] Insee Première n° 2106 précitée. L’Insee ne publie pas de compte trimestriel par sous-secteur ; les soldes 2025 intègrent la révision de fin août (+0,9 Md€ pour l’ensemble des APU). https://www.insee.fr/fr/statistiques/8997691
- [16] Le périmètre des régimes obligatoires de base diffère de celui des Asso en comptabilité nationale (excédent structurel de la Cades, régimes complémentaires, assurance chômage). Voir Fondation IFRAP, « Le déficit de la sécurité sociale pourrait vite dépasser les 22 Md€ en 2026 », décembre 2025.