Le prélèvement de 17 % sur l'épargne en déshérence des Français

L'article 23 du projet de loi de finances pour 2027 prévoit de prélever 17 % sur les avoirs en déshérence conservés par la Caisse des dépôts et consignations (CDC). Selon l'évaluation préalable du Gouvernement, cette mesure rapporterait environ 1,4 milliard d'euros dès janvier 2027, sur un stock estimé entre 8 et 8,5 milliards d'euros d'épargne oubliée : comptes bancaires inactifs, contrats d'assurance-vie non réclamés ou produits d'épargne salariale dont les titulaires ne se sont pas manifestés. À première vue, l'opération apparaît particulièrement attractive pour les finances publiques : l'État encaisse immédiatement 1,4 milliard d'euros sans créer de nouvel impôt pesant sur les contribuables actifs ni réduire une dépense publique. Pourtant, cette présentation est incomplète. Les sommes conservées par la CDC n'appartiennent pas encore à l'État. Elles demeurent la propriété de leurs titulaires ou de leurs ayants droit tant que les délais légaux de déchéance ne sont pas expirés. Depuis 2016, près de 1,2 milliard d'euros ont ainsi déjà été restitués à leurs propriétaires grâce au dispositif Ciclade.
Surtout, la mesure a été conçue pour ne pas porter atteinte aux droits des épargnants. Le texte prévoit explicitement que si un titulaire ou un héritier réclame ultérieurement son avoir, l'État devra rembourser à la CDC la fraction prélevée de 17 %, majorée des intérêts correspondants. De même, lorsque certaines sommes deviendront définitivement acquises à l'État au titre de la déchéance trentenaire, le montant déjà prélevé en 2027 viendra en déduction de ce qu'il aurait normalement encaissé plus tard. Autrement dit, il ne s'agit ni d'une expropriation ni d'une recette définitivement acquise : une partie importante des 1,4 milliard d'euros versés en 2027 devra être restituée ou sera compensée par des recettes moindres dans les années suivantes.
La véritable question n'est donc pas le montant encaissé en 2027 mais le bénéfice économique réel de cette avance de trésorerie. En échange de 1,4 milliard d'euros immédiatement disponibles, l'État accepte de futurs remboursements, renonce à une partie des déchéances qu'il aurait perçues dans les années 2030 et 2040 et réduit la capacité de placement de la CDC. Lorsqu'on tient compte de ces contreparties et que l'on actualise les flux futurs, le gain net apparaît très inférieur au rendement affiché. Dans notre scénario central, il ressort à environ 162 millions d'euros après prise en compte partielle de l'effet sur la CDC, soit à peine plus d'un dixième de la recette annoncée.
Cette estimation ne constitue pas une prévision définitive mais un ordre de grandeur. Elle illustre cependant l'enjeu essentiel de l'article 23 : moins une mesure de redressement durable des finances publiques qu'une opération d'anticipation de recettes futures permettant à l'État d'améliorer immédiatement sa trésorerie. La question centrale pour le Parlement devient alors celle du coût réel de cette avance et de son traitement dans les comptes publics et de ses effets sur les années futures.
Des avoirs conservés pour autrui
La loi Eckert (2014) organise trois étapes : identification de l’inactivité, transfert à la CDC, puis déchéance des droits. Pour les comptes ordinaires, le transfert intervient en principe dix ans après le dernier événement pertinent, ou trois ans après le décès ; la CDC conserve ensuite les sommes vingt ou vingt-sept ans. L’assurance vie vise des prestations devenues dues et non réclamées, déposées après dix ans puis conservées vingt ans. Les PEL isolés et le stock historique relèvent de règles spécifiques. Le dépôt à la CDC ne vaut donc pas acquisition par l’État.[1]
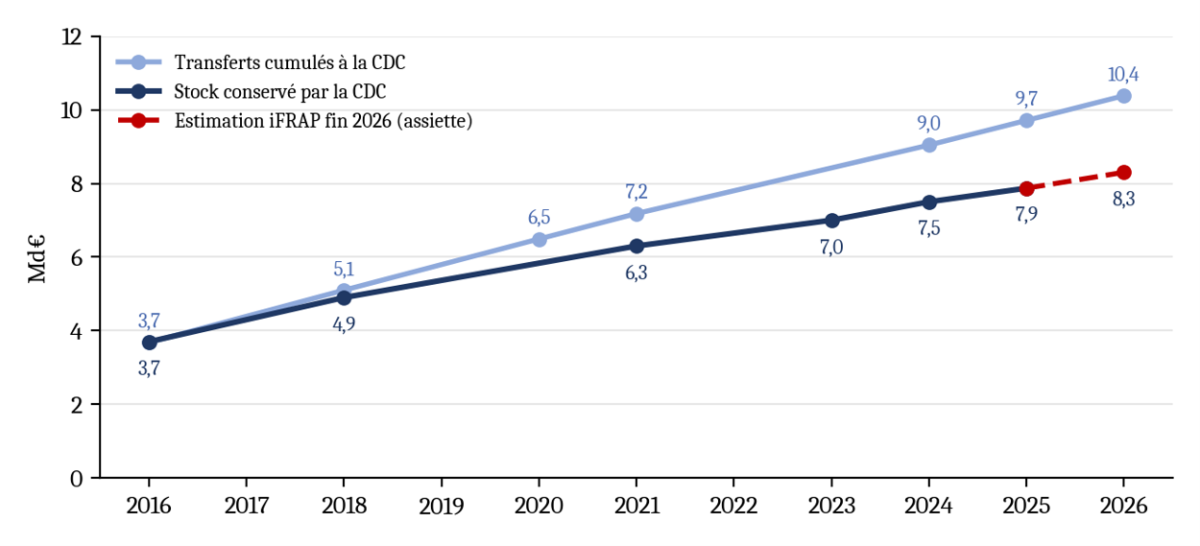
Transferts cumulés et stock conservé par la CDC (Md€)
Les grandeurs du dispositif depuis 2016
2016 | Fin 2018 | Fin 2021 | Fin 2024 | Fin 2025 | |
|---|---|---|---|---|---|
| Transferts cumulés (Md€) | 3,68 | ≈ 5,1 | 7,18 | 9,04 | 9,71 |
| Restitutions cumulées (M€) | – | 143 (nov.) | 550 | 990 | ≈ 1 155 |
| Déchéance versée à l’État (M€) | 83 (année) | 137 (2017) | 327 (cumul) | 551 (cumul) | 641 (cumul) |
| Stock conservé (Md€) | 3,7 | 4,9 | ≈ 6,3 | 7,5 | 7,87 |
| Restitutions / transferts cumulés | – | < 3 % | 7,7 % | 11,0 % | 11,9 % |
Sources : rapport AN n° 4545 ; Cour des comptes, RPA 2019 ; La finance pour tous ; MoneyVox[2] ; CDC (2025) ; calculs IFRAP.
Chiffres à retenir pour 2025
| Les chiffres à retenir | Montant |
| Transferts à la CDC en 2025 | 671,1 M€ |
| Restitutions en 2025 | 164,4 M€ |
| Déchéances versées à l’État en 2025 | 89 M€ |
| Assiette estimée fin 2026 dans le PLF | 8 à 8,5 Md€ |
| Prélèvement brut attendu en 2027 | 1,4 Md€ |
En 2025, 758 395 comptes et contrats ont été transférés et environ 174 000 paiements réalisés. Depuis le lancement de Ciclade, près de 1,2 milliard d’euros a été restitué et 640,7 millions versés au titre de la déchéance. Le flux net de 2025 accroît le stock d’environ 418 millions, hors intérêts : 671,1 − 164,4 − 89. Un flux d’entrée ne doit pas être confondu avec l’augmentation nette du stock.[3]
Encaisser maintenant et payer ensuite, ce que propose l’article 23 du PLF 2027
Le prélèvement porte sur le stock au 31 décembre 2026, au taux uniforme de 17 %. Il est dû par les titulaires ou leurs ayants droit, liquidé par la CDC et versé avant le 25 janvier 2027. Il ne taxe pas indistinctement les comptes encore ouverts dans les banques et ne s’applique pas, dans le projet initial, aux nouveaux dépôts de 2027.
Sur 10 000 euros déposés, la CDC verse 1 700 euros à l’État. Si le titulaire récupère son argent, l’État doit reverser ces 1 700 euros et les intérêts à la CDC avant restitution. Sans réclamation, le versement final à l’État est diminué du prélèvement et des intérêts correspondants. Additionner les 17 % encaissés aujourd’hui au montant intégral d’une déchéance future serait compter deux fois la même ressource.[4]
L’assiette officielle donne mécaniquement un rendement compris entre 1,36 à 1,445 milliard d’euros pour 2027. Elle ne livre ni les remboursements de 2027, ni le calendrier des déchéances, ni les frais supplémentaires. La Cour décrivait en 2019 une montée des déchéances entre 2031 et 2037, avec un pic de 570 millions en 2032. Cet échéancier ancien signale l’enjeu ; il ne constitue pas une prévision actualisée du stock taxé fin 2026.[5]
Le rendement facial écrase le rendement économique
Simulations IFRAP octobre 2026
| Simulation en millions d’euros | 15 % restitués | 20 % restitués | 30 % restitués |
| Encaissement brut initial | 1 400 | 1 400 | 1 400 |
| Remboursements avec intérêts | −213 | −285 | −427 |
| Déchéances futures minorées | −1 231 | −1 157 | −1 010 |
| Solde nominal sur 2027 à 2053 | −44 | −42 | −37 |
| Gain actualisé pour l’État seul | 373 | 355 | 320 |
| Gain après effet CDC pondéré à 60 % | 171 | 162 | 145 |
Notre chiffrage suppose une rémunération constante de 0,30 %, une actualisation à 3,4 %, un rendement CDC de 3 % et un calendrier de sortie jusqu’en 2053. En central, 1,4 milliard encaissé devient 355 millions de gain actualisé pour l’État seul, puis 162 millions après effet CDC pondéré. La sensibilité à l’actualisation fait varier ce dernier chiffre de 64 à 267 millions.[6]
Le solde nominal négatif reflète les intérêts, mais ne suffit pas à conclure à une perte économique : recevoir plus tôt a une valeur. Inversement, le coefficient de retour à l’État de 60 % n’est pas un taux marginal démontré. Le résultat de 162 millions est un indicateur de sensibilité, pas une consolidation officielle ni le gain de l’ensemble du secteur public.
Recette fiscale ou opération financière ? Les enjeux de la qualification
Une recette budgétaire, un enrichissement patrimonial et une amélioration du déficit maastrichtien sont trois objets différents. Le classement français en imposition de toute nature ne tranche pas, à lui seul, le classement statistique. L’évaluation préalable des articles du projet de loi de finances ne fournit pas l’analyse permettant de relier les 1,4 milliard d’euros au solde public.
Le SEC 2010 distingue les transferts et les opérations sur actifs ou passifs financiers. L’existence d’un remboursement fiscal ne transforme pas automatiquement un impôt en emprunt : les impôts peuvent eux-mêmes être corrigés de restitutions. Ici, la combinaison d’un remboursement avec intérêts et d’une imputation sur les déchéances futures impose toutefois un examen de la substance économique. Il existe un risque sérieux de requalification.[7]
Trois points doivent être tranchés par les comptables nationaux. D’abord, faut-il enregistrer une recette non financière, et sous quelle catégorie ? Ensuite, comment rattacher les remboursements et les minorations de déchéance aux exercices concernés ? Enfin, l’État contracte-t-il un passif financier dès le prélèvement ? Une écriture nette des remboursements attendus ne peut pas être postulée sans justification méthodologique.
Si le principal est qualifié d’opération financière, son encaissement n’améliore pas le besoin de financement B.9. La caisse bénéficie de 1,4 milliard, mais le déficit ne diminue pas de ce montant. L’écart serait de 0,04 point de PIB pour un PIB illustratif de 3 500 milliards. Une dette statistique ne serait pas nécessairement une dette de Maastricht : cette dernière dépend de l’instrument retenu, notamment prêt ou autre compte à payer.[8]
Un effet exceptionnel et des engagements à documenter
Même si une recette est reconnue dans le déficit de 2027, son caractère ponctuel interdit de l’assimiler à une amélioration annuelle permanente. Son traitement parmi les mesures exceptionnelles du solde structurel doit être explicité. La minoration des déchéances demeure, dans tous les cas, une dégradation des recettes futures par rapport au scénario sans prélèvement.
En comptabilité générale de l’État, l’obligation prévue au VIII appelle une analyse des passifs : dettes exigibles pour les demandes validées, éventuelles provisions pour les obligations répondant aux critères de reconnaissance, et information sur les engagements. Les 0,2 à 0,4 milliard de remboursements simulés ne sont pas, à eux seuls, un montant de provision certifié. Les moindres recettes à déchéance doivent aussi être suivies.
La CDC relève du secteur financier, distinct des administrations publiques. La contraction de ses placements n’entre donc pas directement dans leur déficit. Elle peut néanmoins réduire les revenus qu’elle verse à l’État. Une amélioration affichée du solde public peut ainsi coexister avec un coût supporté ailleurs dans la sphère publique. C’est précisément pourquoi la lecture limitée au budget 2027 est insuffisante.[9]
Les effets de bord peuvent absorber le bénéfice
La liquidité de la CDC a un coût. Verser 1,4 milliard en quelques semaines oblige à mobiliser sa trésorerie, céder des placements ou trouver d’autres ressources. Des moins-values de cession sont possibles, sans être certaines ni chiffrées dans les documents disponibles. Une réduction de placements peut diminuer sa marge et, par ricochet, les versements à l’État. Elle ne détruit pas automatiquement 1,4 milliard de fonds propres : actif et obligation envers les déposants doivent être examinés ensemble.[10]
La mécanique de restitution se complique. Suivi par avoir, calcul d’intérêts, restitutions partielles et remboursement préalable par l’État ajoutent des opérations à un service qui traite déjà des centaines de milliers de demandes. Un retard de versement public peut retarder la récupération. La neutralité légale des 17 % doit devenir une neutralité effective, avec un délai opposable et des responsabilités claires.
La médiatisation peut accélérer les réclamations et donc les remboursements. À titre de sensibilité, 164,4 millions d’euros de restitutions provenant entièrement du stock taxé conduiraient à rendre environ 28 millions de prélèvements, hors intérêts. Cette opération arithmétique ne prédit pas 2027 : elle montre pourquoi le rendement brut doit être accompagné d’un rendement net annuel.[11]
La confiance et la sécurité juridique sont aussi en jeu. La CDC conserve des fonds pour leurs propriétaires ; leur mobilisation budgétaire modifie le rôle attendu du dépositaire. Les questions de propriété, d’égalité devant les charges publiques et d’articulation avec la fiscalité de restitution méritent un examen. Le remboursement protège les droits patrimoniaux et atténue ces risques ; il ne permet ni d’annoncer une censure certaine ni d’écarter tout contentieux.
La reconduction serait un changement de nature. Le projet initial ne l’organise pas. Une nouvelle taxe sur les seuls flux entrants de 2025 représenterait environ 114 millions par an, avant remboursements. Ce montant ne doit pas être confondu avec 17 % de l’accroissement net du stock, soit environ 71 millions, ni avec une nouvelle ponction de l’ensemble du stock. Toute répétition accroîtrait les contreparties futures.
Conclusion
L’article 23 procure une avance de trésorerie et reporte sa contrepartie sur les exercices suivants. Il préserve juridiquement la récupération des avoirs, mais ajoute un remboursement de l’État au circuit de restitution. Son bénéfice durable est bien inférieur au chiffre initial dans les simulations de la V2, et reste sensible aux hypothèses de calendrier, de rendement et de coût. L’amélioration du déficit public, elle, exige une qualification statistique explicite.
Avant l’adoption, le Parlement devrait exiger un échéancier par génération d’avoirs, un rendement net des remboursements et des frais, une analyse Insee et, si nécessaire, Eurostat, ainsi qu’un délai garanti de restitution. Une avance de trésorerie explicite peut être étudiée comme alternative, avec ses effets assumés sur la dette et sa rémunération. La priorité reste de rendre l’épargne à ses propriétaires. Le budget ne doit pas bâtir son redressement sur leur silence et en leur absence. Même si cette proposition brosse le portrait d’un Etat impécunieux qui ratisse ses derniers fonds de tiroir.
- [1] Loi n° 2014-617 du 13 juin 2014 ; CMF, L. 312-19 et L. 312-20 ; code des assurances, L. 132-27-2 ; code de la mutualité, L. 223-25-4 ; régime transitoire, article 13 de la loi Eckert. Synthèse juridique détaillée dans la V1.
- [2] MoneyVox, données Caisse des dépôts à fin 2024 : 9,04 Md€ reçus, 990,5 M€ restitués, 551,38 M€ reversés au comptable spécialisé du domaine. Article
- [3] CDC, bilan Ciclade 2025, 17 mars 2026 ; assiette et rendement : évaluation préalable de l’article 23, p. 224-230, citée dans les deux notes. Calcul du flux net par différence. Source
- [4] Article 23, I à VI pour le prélèvement ; VIII pour le remboursement préalable ; IX pour la réduction des déchéances.
- [5] Évaluation préalable, p. 229, selon les notes transmises ; Cour des comptes, rapport public annuel 2019, tome II, chapitre sur les avoirs en déshérence, p. 22. Échéancier historique à actualiser. Source
- [6] Modèle IFRAP : restitution finale de 15 %, 20 % ou 30 %, profils temporels simulés et paramètres précités. Chiffres repris du tableau, sans fichier de calcul permettant un audit indépendant. Ils excluent les coûts opérationnels et d’éventuelles moins-values supplémentaires.
- [7] Eurostat, SEC 2010, notamment § 4.81-4.82 sur les restitutions et l’enregistrement des impôts, et chapitre 5 sur les opérations financières. La qualification de l’article 23 constitue ici une analyse, non une décision de l’Insee ou d’Eurostat. Source
- [8] Analyse conditionnelle. Calcul illustratif : 1,4 / 3 500 × 100 = 0,04 point de PIB. Dette de Maastricht : règlement (CE) n° 479/2009, article 1, catégories numéraire et dépôts, titres de créance et crédits ; tous les passifs financiers ne sont pas inclus.
- [9] Distinguer le périmètre statistique des administrations publiques de l’ensemble des entités publiques et des consolidations économiques construites pour l’analyse.
- [10] Le bilan actif-passif et les modalités de financement doivent être documentés avant de conclure à une perte patrimoniale. La perte de marge de 321 M€ actualisés est une hypothèse du scénario central, distincte d’une moins-value constatée.
- [11] Calcul repris de la V1 : 164,4 M€ × 17 % = 27,948 M€. Les sorties du stock non taxé doivent être distinguées des sorties du stock ayant supporté le prélèvement.