CNIe, carte Vitale, permis de conduire : n'enterrons pas la fusion physique !

Depuis les deux rapports d’inspection d’avril 2023 et d’avril 2024, le projet de « fusion » de la carte nationale d’identité électronique (CNIe) et de la carte Vitale a changé de nature. Le premier rapport écartait la carte Vitale biométrique généralisée[1] ; le second chiffrait l’inscription du numéro de sécurité sociale (NIR) dans la puce de la CNIe à 78,14 M€ sur six ans, pour une mise en service repoussée au-delà de 2031[2]. Dès l’automne 2024, l’exécutif a remplacé le mot « fusion » par celui d’« adossement » : la carte Vitale n’est plus intégrée au titre d’identité, elle s’appuie sur l’identité numérique régalienne pour sécuriser son activation sur smartphone[3].
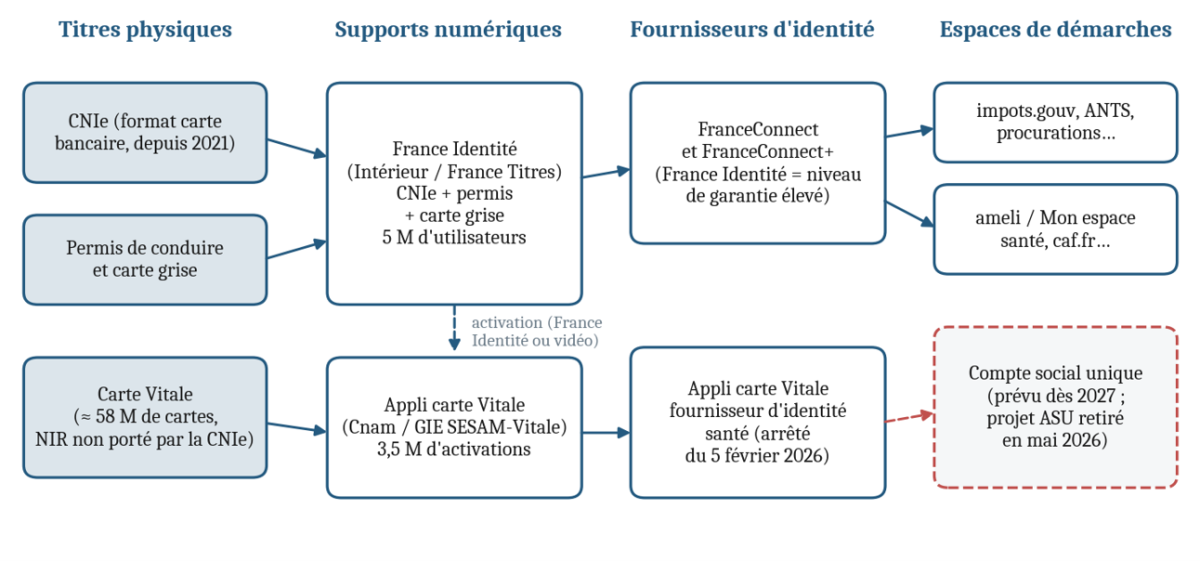
Deux ans plus tard, le bilan est double. Le rapprochement physique n’a connu aucune avancée : une question écrite de février 2026 qualifie le sujet de « marronnier gouvernemental » et constate qu’il semble « au point mort »[4]. Il pourrait pourtant être relancé sous une autre forme que celle chiffrée en 2024 : permettre, à l’occasion du renouvellement de la CNIe, la migration de la carte Vitale sur une puce séparée de celle du titre, ce que le droit européen autorise[5] ; une démarche comparable pourrait être engagée pour le permis de conduire. Le rapprochement numérique a, lui, progressé plus vite que prévu : France Identité dépasse 5 millions d’utilisateurs et regroupe déjà CNIe, permis de conduire et carte grise ; l’application carte Vitale, généralisée en novembre 2025, dépasse 3,5 millions d’activations. Le portefeuille numérique n’est pas encore pour autant une réalité : la carte Vitale ne peut toujours pas être téléversée dans France Identité, alors même que son activation s’appuie sur l’identité numérique régalienne, et l’application n’est pas encore devenue le portefeuille européen certifié attendu pour le 24 décembre 2026[6]. Ces briques restent toutefois juxtaposées, sans dossier numérique qui relierait identité, droits sociaux et fiscalité. Il faut réellement permettre d'ajouter la carte Vitale sur France identité, et la faire migrer sur la CNIe à l'occasion de son renouvellement via deux puces séparées, sur les modèles belge et portugais. Les Belges ont une carte Vitale et carte d'identité unique, via deux puces sur un même document d'identité. Ils avaient opéré ce changement à l'occasion du renouvellement des CNI.
La fusion physique est abandonnée de fait, le rapprochement numérique s’est imposé
L’appli carte Vitale est généralisée mais demeure un complément
Ouverte le 18 novembre 2025 à tous les assurés, quel que soit leur régime, l’application comptait alors 1,8 million d’activations, dont 500 000 réalisées par le parcours France Identité ; l’autre voie d’activation passe par une vérification vidéo[7]. Selon le communiqué de l’Assurance maladie du 21 septembre 2026, elle dépasse 3,5 millions d’activations, progresse d’environ 200 000 par mois et est utilisée par 90 % des pharmacies ; le même communiqué précise qu’elle « prolonge et complète » la carte physique sans la remplacer[8]. L’équipement des professionnels n’est plus le verrou principal : plus de 98 % des médecins et pharmaciens disposeraient d’un logiciel compatible, mais un quart seulement des médecins généralistes avaient utilisé l’appli fin 2025[9].
À ce rythme, il faudrait une vingtaine d’années pour que l’application couvre l’équivalent du parc physique (58 – 3,5 = 54,5 millions de cartes, divisés par 2,4 millions d’activations par an). La substitution s’opère donc par l’usage, non par décret, et les économies de supports restent hypothétiques tant que la carte physique continue d’être délivrée à chacun.
Deux évolutions de 2026 élargissent cependant sa portée. L’arrêté du 5 février 2026 fait de l’appli un fournisseur d’identité, au standard OpenID Connect, pour les services numériques de santé[10], et l’Assurance maladie annonce, sans calendrier, l’intégration des données de complémentaire santé pour le tiers payant. L’appli devient ainsi une seconde identité numérique publique, sectorielle, à côté de France Identité : un succès d’usage, mais aussi un risque de dédoublement des parcours.
Le débat sur la carte unique survit surtout au Parlement
La question écrite précitée liait la fusion au projet de loi contre les fraudes. La loi n° 2026-534 du 25 juin 2026, forte de 115 articles et d’un objectif affiché de 1,5 Md€ de rendement annuel, privilégie finalement les sanctions, l’accès aux fichiers et le recouvrement[11]. Dans le cadre du PLFSS 2027, un amendement propose de mettre en opposition toute carte Vitale, physique ou dématérialisée, inutilisée pendant 24 mois ; il n’était, au 12 octobre, ni déclaré recevable ni examiné[12]. La logique dominante est donc celle de l’assainissement du parc, dans le prolongement de la mise en opposition automatique des cartes en doublon engagée en 2019, et non celle d’un titre unique.
Les étapes du rapprochement depuis 2023
| Date | Étape |
|---|---|
| Avril 2023 | Rapport IGAS-IGF : rejet de la carte Vitale biométrique généralisée, ouverture de la piste du NIR sur la CNIe |
| Février 2024 | Généralisation de France Identité et arrivée du permis de conduire numérique |
| Avril 2024 | Rapport IGA-IGF-IGAS : NIR sur la CNIe chiffré à 78,14 M€, pas avant 2031 |
| Automne 2024 | Abandon du terme « fusion » au profit de l’« adossement » de la carte Vitale à France Identité |
| Mars 2025 | Activation de l’appli carte Vitale via France Identité ouverte sur tout le territoire |
| Juin 2025 | Carte grise numérique dans France Identité |
| Novembre 2025 | Appli carte Vitale généralisée à tous les assurés ; entrée en vigueur de la directive permis de conduire |
| Février 2026 | L’appli carte Vitale devient fournisseur d’identité santé ; question écrite constatant l’enlisement de la fusion |
| Mars-mai 2026 | Avant-projet de loi ASU et compte social unique, puis retrait pour réécriture du premier |
| Juin 2026 | Loi n° 2026-534 contre les fraudes sociales et fiscales, sans titre unique |
| Sept.-oct. 2026 | 3,5 millions d’activations Vitale ; 5 millions d’utilisateurs de France Identité |
| 24 décembre 2026 | Échéance du portefeuille européen d’identité numérique |
| 2027 / 2030 | Compte social unique annoncé ; ASU complète et permis mobile européen |
France Identité, un portefeuille régalien qui progresse sans architecture d’ensemble
Pour les titres de l’Intérieur, la convergence numérique est acquise
L’application, qui revendique plus de 5 millions d’utilisateurs au 1er octobre 2026, accueille le permis de conduire depuis février 2024, tous formats confondus, en complément du titre physique[13], puis la carte grise depuis le 30 juin 2025[14]. Depuis fin mars 2026, l’import du permis n’exige plus de lecture NFC de la CNIe, le déverrouillage du téléphone suffisant[15], et un arrêté du 15 avril 2026 admet France Identité comme justificatif dans les démarches du permis[16]. Pour la CNIe, le permis et la carte grise, la fusion est donc réalisée sur le plan numérique : une application, un code, trois titres, sans toucher aux supports physiques ni rappeler les cartes en circulation. C’est exactement le schéma que les inspections recommandaient pour la carte Vitale.
Ce que change la directive européenne sur le permis de conduireLa directive (UE) 2025/2205 généralise d’ici fin 2030 un permis mobile uniforme, logé dans le portefeuille européen d’identité et reconnu dans toute l’Union. Les versions physique et numérique auront la même valeur et une validité de 15 ans pour les voitures et motocycles, ramenée à 10 ans lorsque le permis sert aussi de pièce d’identité. Pour la France, l’enjeu n’est pas technique, le permis étant déjà dans France Identité, mais juridique : l’actuel permis numérique français n’a pas de portée hors du territoire, et sa reconnaissance mutuelle dépendra de la certification du portefeuille national. La directive conserve en outre le droit d’obtenir un titre physique : comme pour la carte Vitale, l’État devra financer durablement deux supports. |
Une diffusion rapide mais des usages encore étroits
En juillet 2024, au moment de son intégration à FranceConnect+, l’application comptait 1 million d’utilisateurs, dont 140 000 avaient fait certifier leur identité en mairie, quand FranceConnect revendiquait 43 millions d’usagers[17]. Le cap des 4 millions a été franchi fin mars 2026. Les usages restent concentrés : un million de connexions à des services publics via FranceConnect, près de 79 500 procurations établies en ligne lors des municipales, mais une CNIe numérique qui n’a pas pu être présentée dans les bureaux de vote[18].
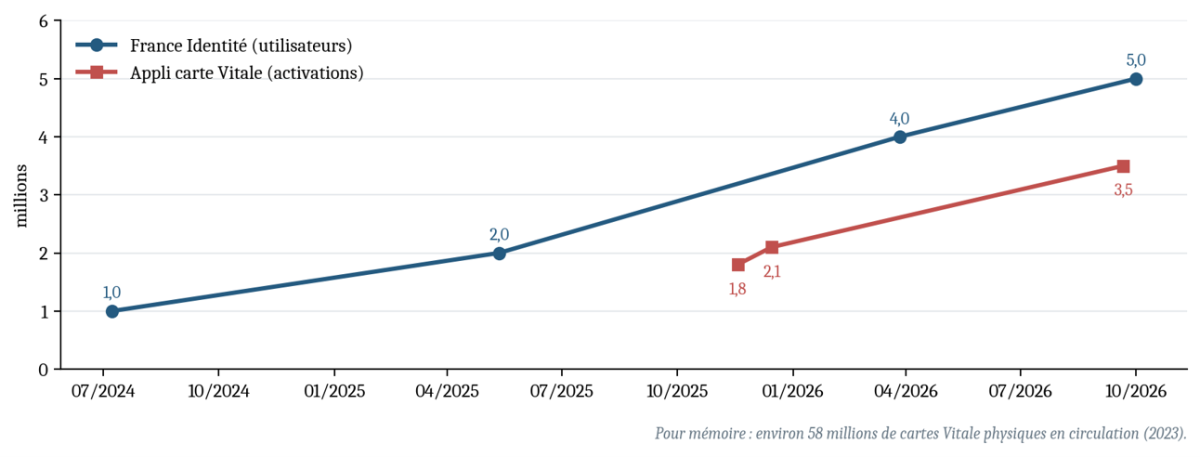
Sources : communiqués du ministère de l’Intérieur et de l’Assurance maladie cités en notes ; 2,0 millions en mai 2025 selon Acteurs publics ; 2,1 millions d’activations Vitale en décembre 2025 selon iGeneration. Les deux séries ne s’additionnent pas : un même assuré peut utiliser les deux applications.
Le chaînon manquant : un dossier numérique du citoyen
France Identité est un fournisseur d’identité de haut niveau pour FranceConnect+, pas un espace de démarches. Les impôts, l’Assurance maladie et les CAF conservent leurs propres comptes, et l’État dispose désormais de deux applications d’identité concurrentes, l’une régalienne, l’autre sanitaire. France Titres (ex-ANTS[19]) affichait pourtant dès 2024 l’ambition de faire évoluer l’application, à la faveur du portefeuille européen, vers un véritable « dossier numérique du citoyen »[20]. Cette ambition se heurte à une limite de couverture : l’application exige la CNIe au format carte bancaire, délivrée seulement depuis 2021, ce qui exclut durablement une partie des assurés, de même que les étrangers résidents.
Parangonnage européen : trois modèles de rapprochement
Le règlement eIDAS 2 impose à chaque État de proposer un portefeuille européen d’identité numérique au plus tard le 24 décembre 2026. En septembre, 24 États sur 27 étaient jugés en passe de manquer l’échéance ; l’Italie faisait exception avec près de 8 millions d’utilisateurs mensuels, l’Allemagne visant un lancement le 2 janvier 2027[21]. Les recensements indépendants classent France Identité parmi les applications nationales les plus avancées[22]. Pour le permis, la directive (UE) 2025/2205, entrée en vigueur le 25 novembre 2025, prévoit un permis mobile uniforme logé dans ce portefeuille et reconnu dans toute l’Union d’ici fin 2030[23]. Trois modèles se dégagent pour l’articulation entre identité et assurance maladie.
Le titre d’identité porteur de l’identifiant social. La Belgique a supprimé la carte SIS au 1er janvier 2014 : le praticien lit le numéro de sécurité sociale sur la carte d’identité électronique et vérifie l’assurabilité en ligne auprès des mutualités, aucune donnée de santé n’étant stockée sur la carte ; une carte résiduelle ISI+ est conservée pour les enfants de moins de 12 ans et les non-détenteurs d’eID[24]. Le Portugal a réuni dès 2007 dans le cartão de cidadão les numéros d’identification civile, fiscale, de santé et de sécurité sociale[25]. En Estonie, l’assurance maladie est tout simplement vérifiée à partir du document d’identité[26].
Le portefeuille agrégateur. L’Italie a ouvert le 4 décembre 2024, dans l’application publique IO, un IT-Wallet accueillant permis de conduire, tessera sanitaria (qui vaut carte européenne d’assurance maladie) et carte européenne du handicap ; l’application IO a été téléchargée 37 millions de fois, pour un coût public de 102 M€ par an entre 2024 et 2026 financé par le plan de relance[27]. Les cartes physiques demeurent, mais un seul point d’entrée public les réunit.
Les cartes séparées et l’identité sectorielle. L’Allemagne conserve la carte électronique de santé et a imposé aux caisses de proposer depuis 2024 une identité numérique de santé (GesundheitsID), juridiquement équivalente à la carte comme preuve d’assurance depuis le 1er janvier 2026 ; le projet de loi GeDIG adopté en Conseil des ministres en juillet 2026 prévoit de faire passer cette preuve par le portefeuille européen d’ici 2030[28]. La France se rattache aujourd’hui à ce troisième modèle.
| Pays | Assurance maladie au guichet | Portefeuille numérique | Enseignement pour la France |
|---|---|---|---|
| Belgique | eID + numéro national ; carte ISI+ résiduelle | Lecture de l’eID ; droits consultés en ligne | Fusion réalisée au renouvellement d’un parc, pas par rappel |
| Portugal | Cartão de cidadão à quatre numéros | Carte électronique et services en ligne | Choix initial du titre, difficile à reproduire après 2021 |
| Estonie | Document d’identité seul | eID et identité mobile | Suppose un identifiant unique accepté |
| Italie | Tessera sanitaria distincte | IT-Wallet dans l’app IO (permis, santé, handicap) | Modèle le plus transposable à France Identité |
| Allemagne | Carte de santé + GesundheitsID | Wallet national prévu en janvier 2027 | Proche du schéma français actuel |
| France | Carte Vitale + appli carte Vitale | France Identité (CNIe, permis, carte grise) | Deux applications d’État à réconcilier |
La leçon est double. Les pays qui ont réuni identité et assurance sur un même titre l’ont fait au moment de créer ou de renouveler un parc, avec un identifiant assumé : la France a laissé passer cette fenêtre en déployant la CNIe en 2021 sans le NIR, et le rappel des titres émis est exclu[29]. En revanche, le modèle italien du portefeuille agrégateur reste à portée : il consisterait à loger l’attestation Vitale dans France Identité plutôt qu’à maintenir deux applications publiques distinctes.
Les ordres de grandeur budgétaires plaident dans le même sens. Les portefeuilles nationaux mobilisent des montants sans commune mesure avec le seul portage du NIR : 102 M€ par an en Italie, environ 131 M€ inscrits au budget fédéral allemand pour 2025 au titre du développement et du lancement du portefeuille[30]. Mais ces investissements sont polyvalents : un même socle sert l’identité, le permis, la santé, la signature et, demain, les acteurs privés. Le calendrier européen renforce cet effet de levier : les organismes publics devront accepter le portefeuille dès sa mise à disposition, et les acteurs privés soumis à une obligation d’authentification forte à partir du 24 décembre 2027[31]. Le coût marginal d’ajout de l’attestation Vitale dans France Identité serait donc faible au regard d’un chantier de puce dédiée, à condition d’en faire le choix avant que les deux applications ne divergent davantage.
Du titre au compte : le compte social unique, chaînon entre identité et droits
Un chantier gouvernemental engagé puis suspendu
Annoncé par Sébastien Lecornu en novembre 2025, le projet de loi créant l’allocation de solidarité unifiée (ASU) harmonise les bases ressources du RSA, de la prime d’activité et des aides au logement, soit environ 42 Md€ de prestations[32]. Ses articles 4 et 5 créent un compte social unique donnant accès au revenu social de référence et, dès 2027, à l’information sur les droits, à des demandes facilitées et à une simulation de l’effet d’une hausse des revenus d’activité[33]. Après des avis défavorables du conseil d’administration de la Cnaf et du Conseil national de l’habitat en avril, puis des observations du Conseil d’État sur la libre administration des collectivités, le Gouvernement a retiré le texte en mai pour le retravailler[34]. Le compte social unique reste néanmoins la brique la moins contestée de la réforme, et la plus dépendante de l’identité numérique.
La proposition Retailleau s’appuie sur un outil déjà en gestation
Le 7 janvier 2026, Bruno Retailleau a renoncé à l’allocation unique au profit d’un compte social unique recensant l’ensemble des aides, adossé à un registre national des versements et plafonnant leur cumul à 70 % du Smic, hors handicap, dépendance et vieillesse[35]. Les Républicains en attendent 10 Md€ d’économies, auxquels s’ajouteraient 2 Md€ issus de la fusion du RSA, de la prime d’activité et de l’ASS dans un revenu d’incitation à l’activité. Devenu candidat, il a confirmé le 22 octobre 2026 assumer qu’une mère isolée voie ses aides passer de 1 446 € à 1 000 € par mois[36]. Comme nous l’avions relevé, cette approche présentée comme pragmatique repose en réalité sur l’outil gouvernemental en cours de construction : le registre des versements serait le symétrique du dispositif de ressources mensuelles (DRM), et le plafond résulterait du rapport entre les deux.
Le rendement annoncé appelle cependant des réserves. Pour une personne seule, un revenu d’incitation de l’ordre de 550 € cumulé à 340 € d’aide au logement reste loin d’un plafond de 0,7 Smic, évalué à environ 1 276 € par des opposants au projet qui jugent les 10 Md€ hors d’atteinte[37]. Le plafond ne mordrait réellement que sur les foyers cumulant de nombreuses aides, notamment locales et en nature, précisément celles qu’aucun fichier national ne recense aujourd’hui. En sens inverse, un compte qui affiche les droits non activés peut accroître la dépense : la DREES évalue le non-recours à près de 10 Md€ par an[38]. Le bilan budgétaire d’un compte social unique dépend donc de son périmètre et de ses règles, non de l’outil lui-même, indépendamment des gains de productivité qu’il génère (guichet virtuel unique, vision à 360° etc.).
| Critère | Projet du Gouvernement (ASU) | Proposition Retailleau (LR) | Position IFRAP |
|---|---|---|---|
| Objet | Harmoniser les bases ressources de 3 aides | Plafonner le cumul de toutes les aides | Plafonner puis simplifier, de front |
| Périmètre | RSA, prime d’activité, aides au logement (≈ 42 Md€) | Toutes aides hors handicap, dépendance, vieillesse | Élargissement par vagues, aides locales incluses |
| Compte social unique | Téléservice dès 2027 | Relevé de toutes les aides via un registre national | Priorité, adossé à l’identité régalienne et au NIR |
| Plafond | Écart minimal au travail, non chiffré | 70 % du Smic | À calibrer par unité de consommation |
| Économies | Non chiffrées | 10 Md€ + 2 Md€ (fusion RSA, PA, ASS) | Surtout en gestion, avec recentralisation du RSA |
| Statut | Texte retiré en mai 2026 | Programme présidentiel 2027 | Note du 14 janvier 2026 |
Identité, identifiant, compte : l’ordre logique des chantiers
Un compte qui totalise des aides nationales et locales pour en plafonner le cumul n’a de valeur que si chaque versement est rattaché sans ambiguïté à une personne. Il requiert une authentification de haut niveau, que France Identité apporte déjà via FranceConnect+, et un identifiant commun à tous les payeurs, qui ne peut être que le NIR certifié. La question de la « fusion » réapparaît ainsi, non plus entre deux cartes, mais entre deux clés : l’identité régalienne vérifiée et le numéro social. Les inspections de 2024 rappelaient qu’une identité sûre ne prouve pas un droit ; le compte social unique fait de leur appariement la condition même du contrôle.
| Couche | Brique existante | Ce qui manque | Échéance affichée |
|---|---|---|---|
| Identité | CNIe, France Identité, FranceConnect+ | Couverture des non-détenteurs de CNIe récente | Wallet EUDI : fin 2026 |
| Identifiant | NIR, appli carte Vitale fournisseur d’identité | Appariement systématique NIR / identité régalienne | Non programmé |
| Ressources | DRM, montant net social, solidarité à la source | Revenu social de référence harmonisé | 2030 (ASU) |
| Versements | Fichiers de chaque organisme | Registre national des versements, aides locales incluses | Projet LR ; CSU dès 2027 |
Conclusion
Deux ans après les inspections, le projet de carte unique n’a pas été abandonné par un acte formel, mais il a été dépassé par les faits. Pour les titres de l’Intérieur, la convergence s’est faite dans le téléphone ; pour la carte Vitale, l’adossement à France Identité a permis une généralisation rapide, au prix d’une seconde application d’État. Le portefeuille numérique reste donc à construire : l’usager ne peut toujours pas téléverser sa carte Vitale dans France Identité. Nos voisins montrent que la fusion physique n’est efficace que lorsqu’elle accompagne la création d’un parc, et que le portefeuille agrégateur est la voie la plus réaliste pour un pays dont la CNIe a été renouvelée sans le NIR. Le compte social unique, enfin, déplace l’enjeu de la carte vers le compte : c’est désormais là que se joueront la lutte contre la fraude et les économies. Cela n'empêche cependant pas de changer progressivement de stratégie sur support physique à l'occasion du renouvellement de la CNIe, permettant d'y ajouter les informations sur puces séparées pour le permis de conduire et la carte Vitale, d'autant que les prestataires sont désormais organiquement rapprochés.
Les propositions de la FondationAbandonner le scénario de 2024 et relancer la fusion physique au fil des renouvellements de CNIeLes 78,14 M€ chiffrés en 2024 pour un résultat postérieur à 2031 ne se justifient plus. Le Gouvernement devrait le dire et lui substituer une trajectoire « un portefeuille, un identifiant, un compte », assortie d’un calendrier et d’indicateurs publics d’usage et de coût. Le chantier de la fusion, qui n’a pas progressé depuis 2024, pourrait cependant être relancé à la faveur des renouvellements de CNIe : l’assuré qui le souhaite verrait sa carte Vitale migrer sur une puce séparée intégrée à sa nouvelle carte d’identité, sans rappel des titres en circulation, la carte Vitale physique cessant alors d’être reconduite. Une démarche similaire pourrait être mise en place pour le permis de conduire, en s’inspirant du modèle belge, qu’il faudrait toutefois adapter : la Belgique a fait de l’eID la clé d’accès aux droits d’assurance maladie, vérifiés en ligne, mais elle a conservé un permis de conduire distinct[39]. Transposée au permis, cette logique conduirait à loger les droits à conduire sur la puce séparée de la CNIe, ou à les vérifier à partir de celle-ci lors des contrôles, le titre physique restant délivré à ceux qui le demandent, comme le prévoit la directive (UE) 2025/2205. Loger l’attestation Vitale dans France Identité, sur le modèle italienFrance Identité, appelée à servir de portefeuille européen, devrait accueillir l’attestation d’assurance maladie, l’appli carte Vitale devenant un service technique de l’Assurance maladie plutôt qu’une seconde porte d’entrée. À terme, les citoyens français titulaires d’une CNIe devraient ainsi pouvoir y téléverser leur carte Vitale ; les autres assurés, notamment les étrangers résidents, qui n’ont pas accès à France Identité, se contenteraient de l’application carte Vitale et de son parcours d’activation par vidéo. Publier un tableau de bord commun Intérieur – Assurance maladieLes chiffres d’adoption sont aujourd’hui communiqués au fil des annonces, sans série publique. Un tableau de bord semestriel devrait suivre, pour France Identité et l’appli carte Vitale, les utilisateurs actifs, les identités certifiées, les usages réels (connexions, facturations, contrôles routiers), les cartes physiques non renouvelées et le coût complet de chaque application. C’est la condition pour arbitrer entre les deux applications et pour vérifier que la dématérialisation réduit la dépense au lieu de l’empiler. Transformer l’adoption en économies vérifiablesNous reprenons notre proposition d’un non-remplacement, sur option, des cartes perdues ou volées pour les assurés utilisant activement l’appli. L’ordre de grandeur doit rester prudent : 200 000 duplicatas évités, soit un cinquième du million de déclarations annuelles de perte ou de vol, représenteraient environ 0,9 M€ au coût complet de 4,33 € par carte. Le gain principal se situe donc moins dans le plastique que dans la gestion, ce qui impose de renégocier les volumes du contrat de fabrication sur huit ans à mesure de l’adoption. Adosser le compte social unique à l’identité régalienne et à la DGFiPLe compte social unique devrait reposer sur France Identité et sur un registre des versements indexé sur le NIR, incluant les aides locales extralégales, dont nous estimons le coût à environ 11 Md€[40]. Il devrait dialoguer avec l’espace fiscal pour permettre les recoupements fiscalo-sociaux et, à terme, la liquidation mensuelle d’une aide unifiée sous forme de crédit d’impôt, comme nous le proposions en janvier 2026. Conformément à cette même analyse, plafonnement et simplification doivent être menés de front, le panier étant élargi par vagues et le RSA recentralisé. Appréciation finale. La Fondation IFRAP défendait en 2020 la carte Vitale biométrique et invoquait l’exemple belge ; en 2023, elle critiquait les réserves de la CNIL au regard des réussites belge et portugaise[41]. L’objectif demeure : une identité fiable, des droits justifiés et des coûts de gestion réduits. L’instrument, en revanche, a changé. Ce n’est plus la carte unique, mais l’appariement de l’identité régalienne et du numéro social dans un portefeuille et un compte uniques qui doivent désormais devenir la démarche prioritaire. Sans ce socle, le plafonnement des aides promis pour 2027 resterait une règle sans moyen de contrôle. |
- [1] IGAS et IGF, Les évolutions de la carte Vitale et la carte Vitale biométrique, avril 2023, partie 2.2 sur les 2,35 millions de cartes surnuméraires recensées fin 2018.
- [2] IGA, IGF et IGAS, Évaluation du transfert du numéro de sécurité sociale sur la carte nationale d’identité, avril 2024, tableau de chiffrage pp. 38-39.
- [3] Acteurs publics, « Fusion carte Vitale-carte d’identité : Michel Barnier fait machine arrière », octobre 2024.
- [4] Assemblée nationale, question écrite n° 13075 de M. Jean-Didier Berger, JO du 24 février 2026.
- [5] Conseil de l’UE, règlement (UE) 2025/1208 du 12 juin 2025, article 3, qui reprend le règlement (UE) 2019/1157 annulé par la CJUE pour vice de base juridique : un support de stockage séparé peut être intégré à la carte d’identité s’il respecte les normes ISO et n’interfère pas avec la puce du titre. Selon la Commission européenne, treize États membres recouraient déjà à cette faculté en 2023 (rapport COM(2023) 538).
- [6] DINUM, « France Identité : l’application de l’identité numérique de l’État entre dans le quotidien des Français », 8 octobre 2026 : l’application accueille la carte d’identité, le permis et les cartes grises, mais ne sert qu’à activer la carte Vitale dans l’application de l’Assurance maladie ; le passage à un portefeuille européen interopérable y est présenté comme la prochaine étape.
- [7] CBA, « E-carte Vitale : l’application carte Vitale accessible à tous les assurés depuis novembre 2025 », avril 2026.
- [8] Selectra, « L’appli carte Vitale pourra accueillir votre complémentaire santé », qui reprend le communiqué de l’Assurance maladie du 21 septembre 2026.
- [9] Vidal, « Remboursement des soins et des produits de santé : généralisation de l’application carte Vitale », novembre 2025 ; iGeneration, « L’app carte Vitale se prescrit une cure de popularité en pharmacie », 21 septembre 2026.
- [10] Légifrance, arrêté du 5 février 2026 approuvant le référentiel d’utilisation de la carte Vitale sous forme d’application mobile comme moyen d’identification à distance.
- [11] Localtis, « Loi de lutte contre les fraudes sociales et fiscales : les mesures intéressant les collectivités », 26 juin 2026.
- [12] Selectra, « Amendement AS381 : carte Vitale inactive 24 mois », octobre 2026.
- [13] Ministère de l’Intérieur, « Généralisation de l’application France Identité et lancement du permis de conduire numérique », page mise à jour avec le communiqué du 1er octobre 2026.
- [14] France Titres, « La carte grise numérique arrive dans France Identité », 30 juin 2025.
- [15] France Titres, « L’import du permis de conduire à nouveau simplifié sur France Identité », 27 mars 2026.
- [16] Mon Petit Permis, « Permis de conduire : France Identité désormais acceptée comme justificatif (arrêté du 15 avril 2026) ».
- [17] Ministère de l’Intérieur et DINUM, « FranceConnect+ intègre France Identité », juillet 2024.
- [18] Localtis, « France Identité franchit le cap des 4 millions d’utilisateurs », 27 mars 2026.
- [19] Agence nationale des titres sécurisés, devenue depuis un décret paru au J.O. le 28 février 2024, France Titres.
- [20] Acteurs publics, « France Titres reprend en main le chantier du “dossier numérique citoyen” », 2024.
- [21] Brussels Signal, « EU digital identity wallet stalls in 24 member states », septembre 2026, d’après Euronews.
- [22] Didit, « EUDI Wallet launch by country: the EUDI Wallet tracker », état au 5 octobre 2026.
- [23] Parlement européen, Observatoire législatif, fiche de la directive (UE) 2025/2205 relative au permis de conduire.
- [24] Cleiss, « Belgique : suppression de la carte SIS à partir du 1er janvier 2014 ».
- [25] Diário da República, loi n° 7/2007 du 5 février 2007 créant le cartão de cidadão, article 2.
- [26] Tervisekassa, page « European health insurance card ».
- [27] Agenda Digitale, « IT Wallet, i nostri documenti nell’app IO : ecco come funziona », décembre 2024.
- [28] Inside Digital, « Gesundheitskarte vor dem Aus: Das ändert sich für Versicherte ab 2027 », 2026.
- [29] La France n’a pas saisi le lancement de la CNIe en 2021 pour engager cette convergence. Une intégration progressive reste néanmoins envisageable au fil des renouvellements des titres d’identité, en organisant à cette occasion le remplacement des cartes Vitale, sans rappel général des titres déjà émis. Elle suppose une adaptation juridique et technique et une coexistence prolongée des deux dispositifs.
- [30] Pharmazeutische Zeitung, « EGK bis Ende 2026 auf dem Smartphone », 2025.
- [31] Didit, « EUDI Wallet deadlines 2026 and 2027: every date explained », octobre 2026.
- [32] Fondation IFRAP, « Allocation sociale unique : les différents projets sur la table », 14 janvier 2026.
- [33] Localtis, « Allocation sociale unifiée : que contient l’avant-projet de loi ? », 4 mars 2026.
- [34] Localtis, « Allocation de solidarité unifiée : nouveau report pour le projet de loi », mai 2026.
- [35] AEF info, « Avec le compte social unique, Bruno Retailleau veut plafonner le montant d’aide sociale perçue à 70 % du Smic », 7 janvier 2026.
- [36] Capital, « Je l’assume : Bruno Retailleau confirme face à une mère seule que ses aides passeraient de 1 446 à 1 000 euros », 23 octobre 2026.
- [37] Mouvement français pour un revenu de base, « Travail gagnant : la droite bouscule les minima sociaux », février 2026, analyse critique du programme.
- [38] Previssima, « Allocation de solidarité unifiée : le projet de loi entame son chemin parlementaire », mars 2026, citant la DREES.
- [39] Le permis belge reste une carte distincte, renouvelée en ligne grâce à l’eID (SPF Mobilité, page « BelDrive ») ; sa version numérique doit rejoindre à terme l’application MyGov.be (Econostrum, « Un changement important arrive sur MyGov.be pour des milliers de Belges », mai 2026).
- [40] Fondation iFRAP, « Aides sociales non obligatoires : un coût annuel que l’on peut estimer à 11 Md€ » ; « Les 120 milliards d’aides sociales doivent être soumis à l’impôt ».
- [41] Fondation iFRAP, « Carte Vitale biométrique : la proposition évidente du Sénat rejetée », 9 décembre 2020 ; « Lutte contre la fraude : comment la Cnil saborde des réformes essentielles », 7 août 2023 ; « Assurance maladie : progresse pour détecter et stopper les fraudes », 20 avril 2026.